
この章について
株の教科書 第4章|フェーズ1 株式投資の土台|読了目安 約40分
この章で分かること
株を買うのに最低いくら要るのかは、株価に100株を掛けた金額でほぼ決まります。その100株という単位はどこから来たのか、100株に届かない株を持つと何ができて何ができないのか、東証が1単元の金額をどのくらいに抑えようとしているのかを、第1章から続く架空の会社「みなと製菓」の株で確かめます。
この章の流れ
- 株を買うのに要るお金の計算
- 100株という単位(単元株制度)の成り立ち
- 100株に届かない株(単元未満株)と、30株を持つBさんの選択肢
- 1単元が高くなりすぎたときの、東証の目安と引き下げの動き
- 公表データで見る、日本株の「最低いくら」
読み終えるとできること
- 株価から、1単元を買うのに要るお金を手数料込みで計算できる
- 30株のような単元未満株が取引所の注文の単位に合わない理由と、会社に対してできる2つの請求を説明できる
- 東証の「50万円未満」という目安と、1単元の金額の中央値150,675円が何を表すのかを読める
第1章で、34歳の会社員Aさんは架空の会社「みなと製菓」の株を1株1,000円で100株買い、10万円で株主になりました。第2章では、その100株から入る値上がり益・配当・株主優待を計算しています。そのあいだ、Aさんの頭には1つの疑問が残っていました。アプリに出ている株価は1,000円なのに、なぜ1,000円では買えなかったのか。手元に3万円しかない人は、株を持てないのか。
上のイラストは、その疑問を抱えたまま迎えた休日の場面です。吹き出しの中の積み木の束が100株、ばらの数個が100株に届かない株を表しています。みなと製菓の株を30株だけ持つBさんは、第2章で、取引所で70株だけを買うことはできないと分かったところで止まっていました。この章は、Bさんのその先の話でもあります。
定款は、会社の組織や運営の基本を定めた規則です。
| この章の架空の設定 | 内容 |
|---|---|
| 会社 | みなと製菓(お菓子メーカー。東証スタンダード市場に上場している設定。発行している株は1,000万株で、1単元は100株) |
| 株価 | 前日の終値は1,000円(第1章) |
| Aさん(34歳・会社員) | 1株1,000円で100株を買った(第1章)。売買手数料は1回500円(第2章) |
| Bさん | みなと製菓の株を30株だけ持っている(第1章) |
| Cさん | みなと製菓の株を1,000株持っている(第1章) |
| 配当と優待 | 1株20円の配当が決まった場合で計算する。100株以上の株主にお菓子を贈る優待がある(第1章) |
| この章で足す設定 | みなと製菓の定款に、単元未満株の株主が会社に買い増しを請求できる定めがある。株価が6,000円まで上がった場合の計算もする |
手数料の500円は説明用の値で、1回の注文の金額にかかわらず500円として計算します。
※本記事は特定の銘柄の売買を推奨するものではありません。制度・数値は2026年10月20日から22日にかけて各公式資料で確認したもので、変更される場合があります。最新情報は公式サイトでご確認ください。
株を買うのに要るお金は「株価×100株+手数料」
平日の昼休み、Aさんはアプリでみなと製菓の画面を開きました。株価の欄には1,000円とあります。イラストのAさんが財布を横に置いて考えているのは、「この1,000円を払えば株主になれるのか」という点です。第1章で見たとおり、答えはいいえ。Aさんが払ったのは1,000円ではなく10万円でした。
この章では、その10万円がどんな式から出てくるのかを確かめ、実際に口座から出ていくお金を1円単位まで計算します。式そのものは1行で済みますが、手数料、値段の刻み、1日に動ける幅の3つを足すと、「いくら用意すればよいか」の答えが少し変わってきます。
必要なお金は「株価×売買単位」で決まる
JPXの用語集によると、取引所での売買は、銘柄ごとに定める単位の整数倍の数量で行われます。この単位が売買単位です。同じ項目は続けて、内国株(日本の会社の株)の売買単位は、上場会社が定款で定めた1単元の株式数で、今は100株に統一されている、と説明しています。取引所で買える株数は100株、200株、300株と、100株きざみ。アプリの株価1,000円は1株の値段ですが、取引所に1株だけの買い注文は出せません。
株価にこの売買単位を掛けた金額を、東証は投資単位と呼んでいます。少額投資の制度を話し合う東証のワーキング・グループ(WG)の第1回資料(2026年10月1日付)でも、表の下に、投資単位は株価×売買単位から計算した、という注記が添えられていました。取引所で買える最小の株数は1単元なので、投資単位は、その銘柄を取引所で買うのに最低限要る代金と読み替えられます。
ことば
投資単位 株価に売買単位(東証の内国株では100株)を掛けた金額で、その銘柄を取引所で買うときに最低限要る代金にあたるもの。
みなと製菓なら、1,000円×100株で投資単位は10万円。Aさんの払った金額は、この式から出てきた数字でした。逆に言えば、株価が同じでも売買単位が違えば最低限の代金は変わり、売買単位が同じでも株価が違えば変わります。売買単位が100株にそろっている今の東証では、最低限の代金を左右するのは株価のほうです。
| 言葉 | どこで決まるか | みなと製菓の場合 |
|---|---|---|
| 株価 | 取引所での売り買いで決まる(第1章) | 1,000円(前日の終値) |
| 売買単位 | 東証の内国株は、各社が定款で定めた1単元の株式数。今は100株に統一 | 100株 |
| 投資単位 | 株価×売買単位で決まる | 10万円 |
表の1行目と2行目のうち、毎日動くのは株価だけです。今の東証では2行目が100株で動かないので、3行目の投資単位は株価の動きに合わせて変わります。
この式を使うと、会社ごとの「いくらから」を自分で出せます。たとえば、株価が350円の会社なら1単元は3万5,000円、株価が2,480円の会社なら24万8,000円です。株価を100倍するだけなので、アプリの株価の欄を見た時点で暗算できます。
口座から出ていくのは、代金に手数料を足した金額
投資単位は代金だけの数字で、ここに証券会社へ払う手数料が加わります。第2章では、Aさんの売買手数料を1回500円と置きました。この設定で100株を買うと、口座から出ていくお金は次の図のようになります。
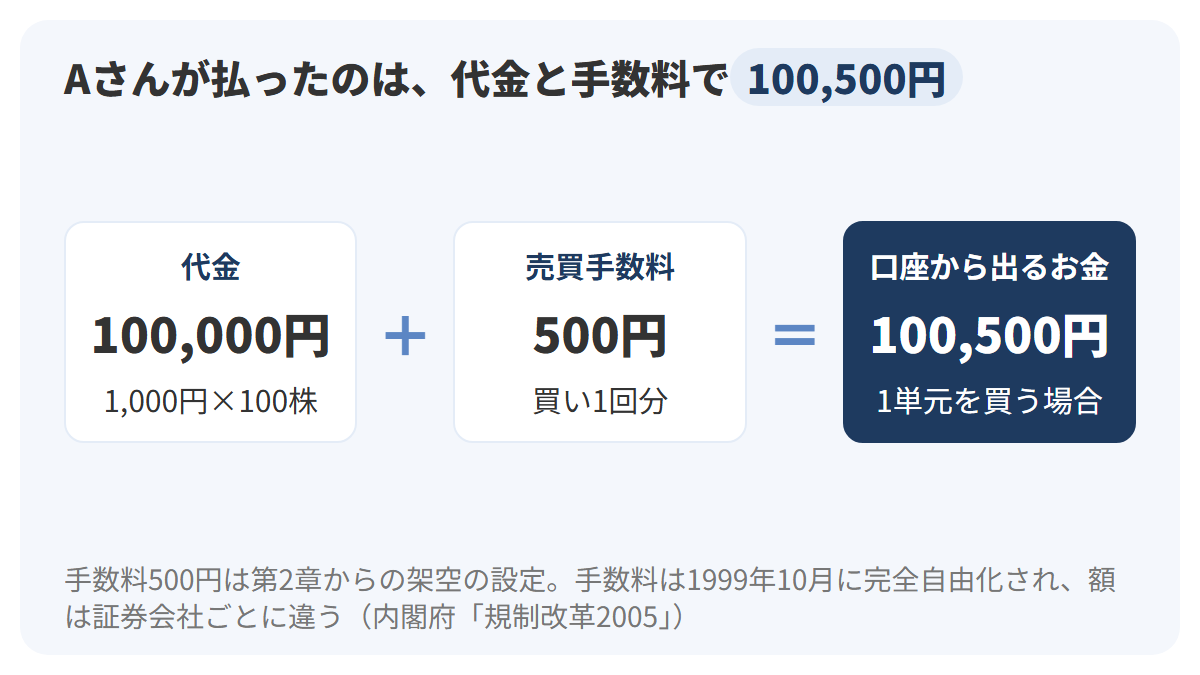
図の左の白い箱が代金、真ん中の白い箱が手数料、右の紺の箱が2つを足した答えです。箱の大きさは金額に比例させていません。500円の箱を10万円の箱と同じ大きさで描いているのは、金額は小さくても忘れやすいからです。
手数料の額は、証券会社によって違います。内閣府の資料「規制改革2005」によると、株式の売買委託手数料はかつて一律に決められていて、どの証券会社でも同じ料金でした。1999年10月の法改正で完全に自由化され、その後は各社の料金体系の多様化などで手数料が下がり、個人投資家の証券市場への参入が活発になった、と同じ資料は書いています。
ことば
売買委託手数料 株の売り買いの注文を証券会社に任せるときに払う手数料で、1999年10月の完全自由化以降、額は証券会社ごとに決めているもの。
手数料が1回ごとにかかる設定だと、同じ株数でも買い方で合計が変わります。たとえば、Aさんがみなと製菓の株を200株にしたいとき、200株を1回で買う場合と、100株ずつ2回に分けて買う場合を、この章の設定で比べると次のとおりです。
| 買い方(株価1,000円) | 代金 | 手数料(1回500円) | 口座から出るお金 |
|---|---|---|---|
| 200株を1回 | 20万円 | 500円 | 200,500円 |
| 100株ずつ2回 | 20万円 | 1,000円 | 201,000円 |
| 100株ずつ3回(300株) | 30万円 | 1,500円 | 301,500円 |
表の1行目と2行目は、代金は同じ20万円で、手数料の回数だけが違います。3行目のように回数が増えれば、手数料もその回数分だけ積み上がります。実際の手数料の決め方は証券会社ごとに違うので、どちらの買い方が得かを一般に示すものではありません。言えるのは、代金と手数料を分けて数えておけば、どんな料金体系でも同じ手順で合計を出せるということです。
用意できるお金から、買える株価の上限を逆算する
ここまでの式は「株価から必要なお金」を出す向きでした。初めて株を買う人にとっては、反対の向き、つまり「手元のお金で、株価いくらまでの株なら1単元を買えるか」のほうが役に立つ場面も多いはずです。手数料を500円残すとして、用意できるお金ごとに逆算すると次のようになります。
| 用意できるお金 | 手数料500円を引いた残り | 1単元を買える株価の上限 |
|---|---|---|
| 3万円 | 29,500円 | 295円 |
| 10万円 | 99,500円 | 995円 |
| 25万円 | 249,500円 | 2,495円 |
| 49万円 | 489,500円 | 4,895円 |
表の2行目がAさんの場面です。ちょうど10万円しか用意していなければ、株価1,000円のみなと製菓の1単元には500円足りません。代金だけで10万円ぴったりになる株は、手数料まで含めると予算を超えてしまう。最初に買うときは、代金に手数料を上乗せした金額で予算を組む必要があります。
手数料の重みは、買う金額によって変わります。たとえば、表の1行目の上限である株価295円の株を100株買うと、代金29,500円に対して手数料500円は約1.7%。10万円の買い物なら0.5%、489,500円の買い物なら約0.1%です(にーとの計算)。手数料が金額によらず1回500円という、この章の設定のもとでは、少ない金額で買うほど手数料の割合が大きくなります。
表の右の列は、残りのお金を100で割り、円未満を切り捨てた数字です。3,000円を超える株価は1円刻みではなく5円刻みで値が付く銘柄があるので(次の節で見る呼値の単位)、4行目の4,895円は5円刻みでも付く値段にしてあります。
第2章で触れたNISAの成長投資枠で買う場合も、計算の手順は同じです。金融庁によると、成長投資枠の年間の上限は240万円で、上場株式は投資の対象に入っています(整理銘柄・監理銘柄は除外)。たとえば、みなと製菓の1単元10万円で数えれば、240万円は24単元分の代金にあたります(にーとの計算。手数料の扱いは考えていません)。NISAの制度そのものは、章「非課税制度の全体像」で扱います。
株価が1円動くと、1単元の代金は100円動く
アプリの株価は、1,000円、1,001円、1,002円と1円ずつ変わっていきます。注文に付ける値段の刻みを、JPXは呼値の単位と呼んでいます。2026年8月6日に更新されたJPXの表では、「その他の銘柄」に分類される株の場合、株価3,000円以下の刻みは1円です。みなと製菓はこの「その他の銘柄」に入る設定(第1章)なので、1円刻みになります。
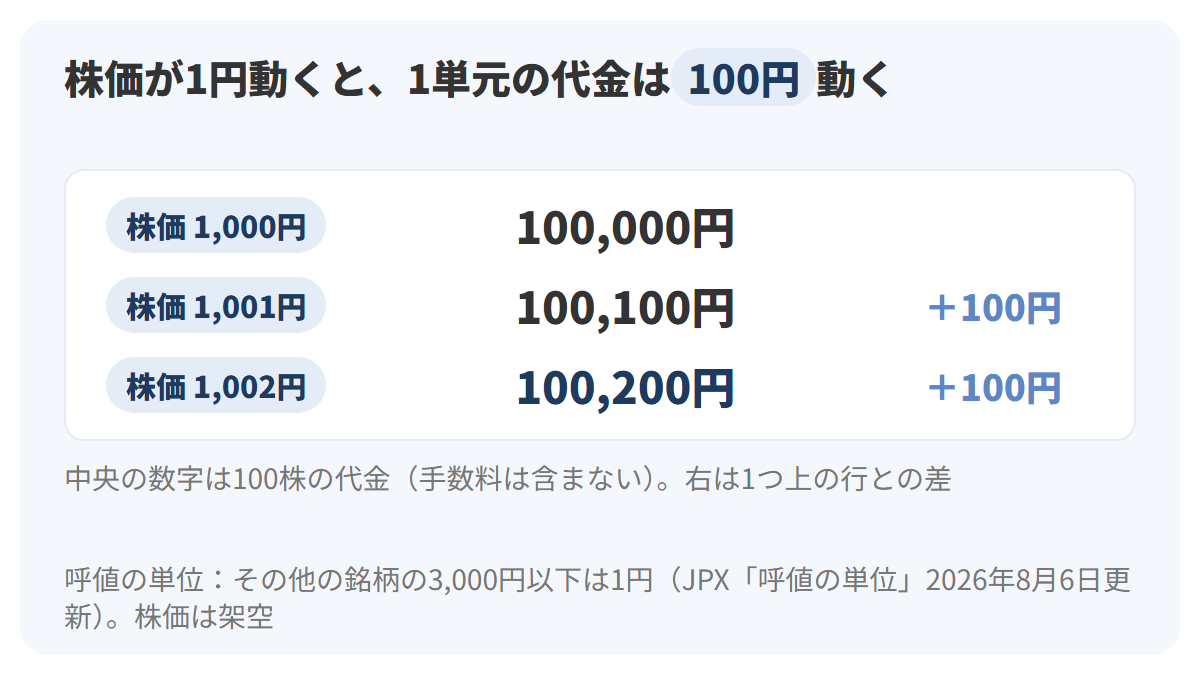
図の左の水色の札が株価、中央の数字が100株の代金、右の青い数字が1つ上の行との差です。最後の行の代金だけ紺の文字にしてあり、株価が2円上がると代金は200円増えて100,200円になります。手数料はこの図に入れていません。
株価の1円は小さく見えても、1単元で考えると100倍の重みになります。たとえば、みなと製菓の株価が1,000円から1,005円に5円上がっただけで、1単元の代金は500円増えて10万500円。この章の手数料1回分と同じ額です。値段の刻みが5円の銘柄、たとえば株価3,500円の会社なら、1刻みで1単元の代金は500円ずつ動きます。
なお、JPXは2027年3月1日から、銘柄ごとの流動性に基づいて呼値の単位を決める制度に変える予定だとしています。今の刻みがそのまま続くとは限らないので、ここでは「株価の刻み×100が1単元の刻み」という関係だけ覚えておけば十分です。
この関係は、売るときの計算にも効いてきます。Aさんが1,000円で買った100株を売る場合、この章の設定では買いと売りで手数料が500円ずつ、往復で1,000円かかります。代金の差だけで往復の手数料1,000円を取り戻すには、株価が1,010円まで10円上がる必要がある計算です。1円上がって1,001円で売っても、代金の差は100円で、手数料の500円にも届きません(にーとの計算。税金は考えていません)。
注文した日のうちに、1単元は7万〜13万円の間で動きうる
株価は1日のうちに動くので、前日の終値で計算した10万円は、その日に払う金額を約束する数字ではありません。ただし、どこまでも動けるわけではなく、JPXは一日の売買における値動きの幅を、価格水準に応じて一定に制限しています。これが制限値幅です。基準となる値段が1,000円以上1,500円未満なら、上下300円まで。
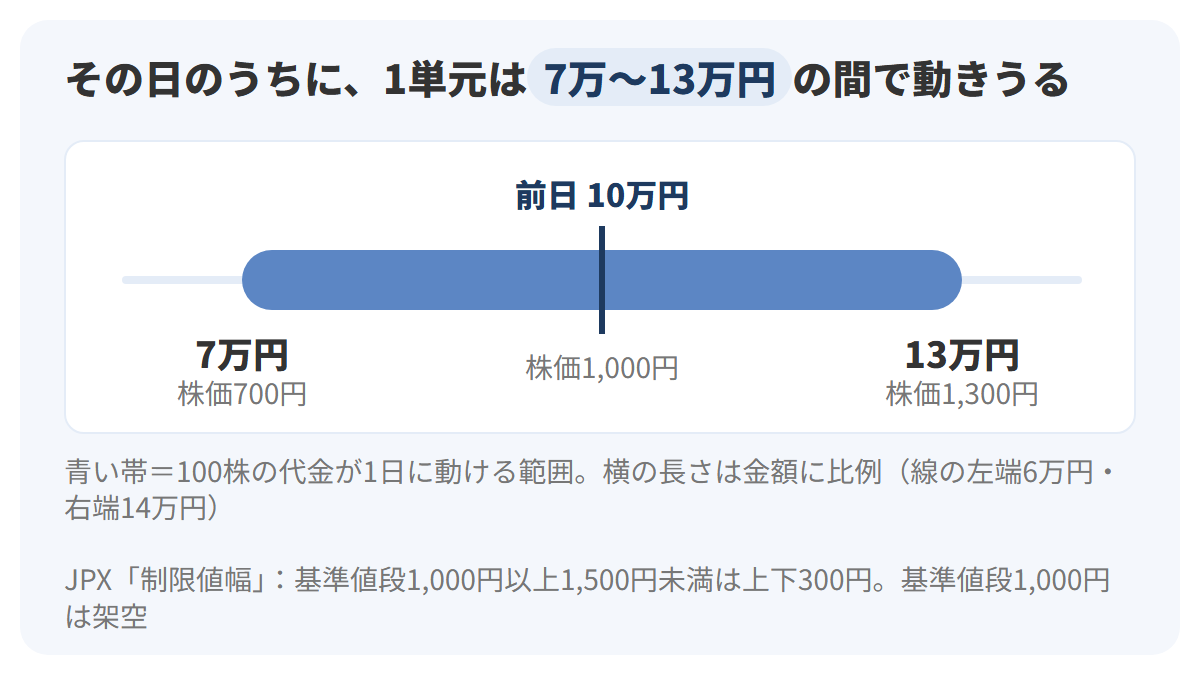
図の横の細い線は6万円から14万円までの物差しで、長さは金額に比例しています。青い帯が、その日に1単元の代金が動ける範囲(株価700円から1,300円)、真ん中の紺の縦線が前日の終値で計算した10万円です。帯は10万円を中心に左右へ3万円ずつ伸びています。
基準の値段が変われば、幅も変わります。たとえば、前日の終値が900円の会社なら、1,000円未満の制限値幅は上下150円なので、その日の株価は750円から1,050円まで。1単元の代金は7万5,000円から10万5,000円の範囲になります(にーとの計算)。1日の幅は上限があるとはいえ、10万円ぴったりを用意していた人にとっては足りなくなる方向にも動きうる、という点は押さえておきたいところです。
では、その日のうちに最大でいくら要りうるのか。前日の終値が1,000円なら株価の上限は1,300円なので、1単元の代金は最大で13万円、手数料を足すと130,500円になります(にーとの計算)。前日の終値で計算した100,500円との差は3万円。計算の上では、制限値幅の上限で出した金額が「その日に要りうる最大の金額」の目安です。
「100株」という単位は、会社が定款で決め、東証がそろえた
週末、Aさんは図書館で株の入門書を開きました。前の章の式は「株価×100株」でしたが、なぜ100株なのか。50株や10株ではいけないのか。イラストの吹き出しにある束ねた箱の山は、Aさんが思い浮かべた「株のまとまり」です。
答えを先に言うと、100株という数は2つの決まりが重なってできています。1つは、会社が定款で「何株を1単元とするか」を決める会社法の仕組み。もう1つは、取引所が売買の単位をその1単元にそろえた、という東証の取り組みです。この章では、2つを順にほどいていきます。
単元株制度は、2001年の商法改正で始まった
JPXの用語集によると、単元株制度は平成13年(2001年)の商法改正で導入されました。会社が定款で一定数の株式を1単元とする旨を定めることができ、1単元の株式の数に相当する株式につき1議決権(株主総会で投票する権利1個)が与えられる仕組みです。今の会社法では、第188条第1項がこの仕組みを定めています。
ことば
単元株制度 会社が定款で一定の数の株を1単元と決め、株主総会では1単元ごとに議決権を1個与える仕組みで、2001年(平成13年)の商法改正で導入されたもの。
第188条第1項は、会社は株主総会で1個の議決権を使える一単元の株式とする旨を「定款で定めることができる」としています。1単元を何株にするかは、会社の側が決めることです。ただし、自由に大きくできるわけではなく、第2項は、その数は法務省令で定める数を超えることはできない、としています。
議決権の数で見ると、単元の意味がはっきりします。みなと製菓の1単元は100株なので、株主ごとの議決権は次のとおりです。
| 株主 | 持っている株数 | 単元の数 | 株主総会の議決権 |
|---|---|---|---|
| Bさん | 30株 | 0(30株は単元未満) | なし(会社法第189条第1項) |
| Aさん | 100株 | 1 | 1個 |
| Cさん | 1,000株 | 10 | 10個 |
表の1行目のBさんは、30株を持っていても単元の数はゼロで、議決権は1個もありません。会社法第189条第1項は、単元未満株式を持つ株主は、その単元未満株式について株主総会で議決権を使えない、と定めています。3行目のCさんは、Aさんの10倍の株を持ち、議決権も10倍の10個。単元は、議決権を数えるための物差しでもあります。
単元は、売るときの刻みにもなる数字です。たとえば、1,000株を持つCさんが一部だけを取引所で売りたいとき、売れるのは100株、200株と100株きざみで、300株を売れば残りは700株、議決権は7個に減ります。350株を売ろうとしても、50株の部分は取引所の注文の単位に合いません。持っている株数が多い人にとっても、100株は売り買いの刻みとしてついて回る数字です。
東証の売買単位は、2018年10月に100株へそろった
会社が単元の株数を決められるなら、会社ごとにばらばらでもおかしくありません。それを取引所の側でそろえたのが東証です。JPXの「売買単位」のページは、東証での売買は各上場会社が定款で定めた単元株式数を単位として行われ、内国株では100株単位で取引されている、と説明し、2018年10月1日をもって内国株の売買単位を100株へ統一した、と書いています。同じ日の時点で、単元株式数が100株の上場会社は3,600社になりました。
統一の前は、会社によって1単元の株数が違っていたことになります。JPXの「売買単位の集約に関するQ&A」には、1単元を1,000株から100株に変える場合の計算例が載っていて、これが次の節の題材です。
ここで、会社法の「単元」と、取引所の「売買単位」の関係を整理しておきます。名前は違っても、東証の内国株では同じ100株を指しています。
| 比べる点 | 単元(単元株式数) | 売買単位 |
|---|---|---|
| だれが決めるか | 会社が定款で決める | 取引所の売買の単位。内国株は各社の単元株式数を使う |
| 何のための単位か | 株主総会の議決権を数える | 取引所での売買の数量を決める |
| 根拠 | 会社法第188条 | JPXの売買単位の説明・用語集 |
| 今の東証の内国株 | 100株 | 100株(2018年10月1日に統一) |
表の1行目と2行目のとおり、2つは決める人も目的も違います。それでも東証の内国株では、取引所が各社の単元株式数を売買単位として使い、その単元株式数が100株にそろったので、どちらも100株になっています。Aさんが10万円を用意したのは、この2つの決まりが重なった結果でした。
売買単位がそろったことは、買う側の計算を単純にしました。会社ごとに単元の株数が違えば、「いくらから」を出すたびに、その会社の単元株式数を調べて株価に掛ける必要があります。今の東証の内国株なら、どの会社でも掛ける数は100。1つ目の章で、株価を見た時点で暗算できると書いたのは、この統一があるからです。たとえば、株価が同じ800円の会社が2社あれば、どちらも1単元は8万円になります。
1単元の株数が変われば、1単元の金額も変わる
1単元の株数は、必要なお金に直接響きます。JPXの「売買単位の集約に関するQ&A」は、投資単位が100万円(株価1,000円×単元株式数1,000株)の会社が、単元株式数を1,000株から100株に変えるだけで、投資単位は10分の1の10万円(株価1,000円×100株)になる、という計算例を示しています。
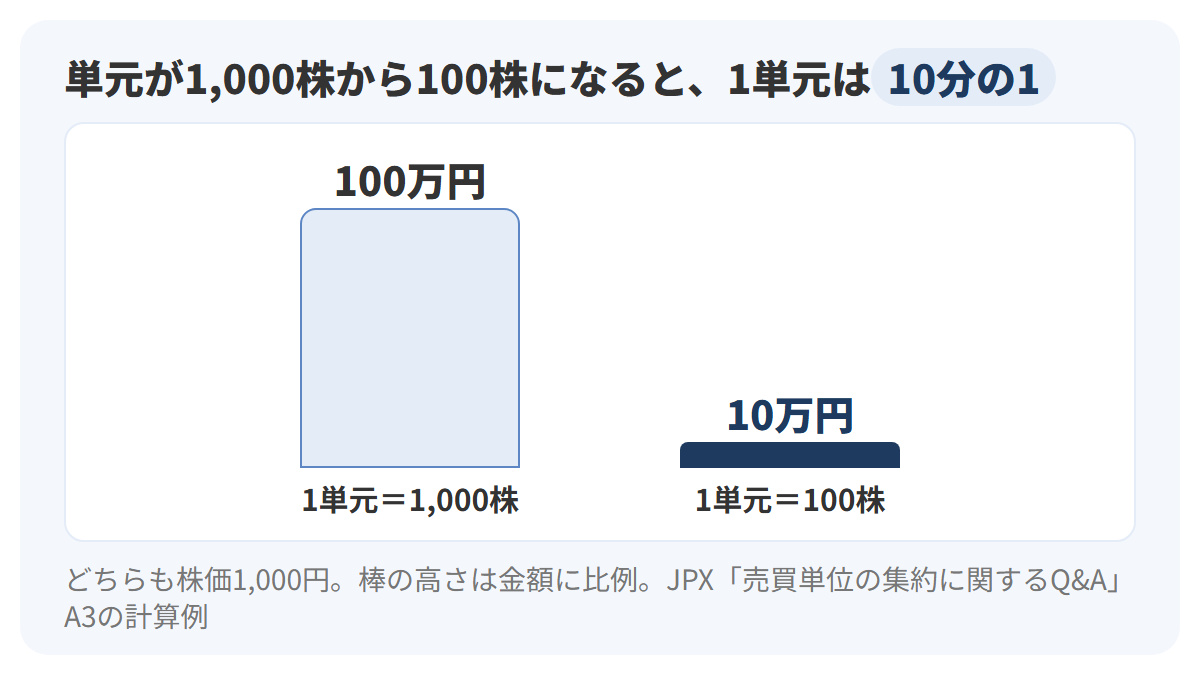
図の左の薄い青の棒が1単元1,000株の場合、右の紺の棒が100株の場合で、棒の高さは金額に比例しています。右の棒は左の棒の10分の1の高さ。株価は両方とも1,000円で、変わったのは掛ける株数だけです。
この計算例の数字は、みなと製菓とたまたま同じ株価1,000円です。たとえば、みなと製菓の1単元が仮に1,000株だったとすると、Aさんの用意した10万円で買える100株は1単元に届かず、取引所に出せる最小の注文は1,000株、代金は100万円になります。手数料を足せば100万500円。30代の会社員が「まず試しに」と出せる金額とは、桁が1つ違います。
東証は1990年から、1単元を買いやすくする方向で動いてきた
単元をそろえたのは、東証の長い取り組みの一部です。WG第1回資料の5ページには、投資単位をめぐる東証の動きが年ごとにまとめられています。次の図は、その中から主な出来事を抜き出し、2026年の2つの動きを足したものです。
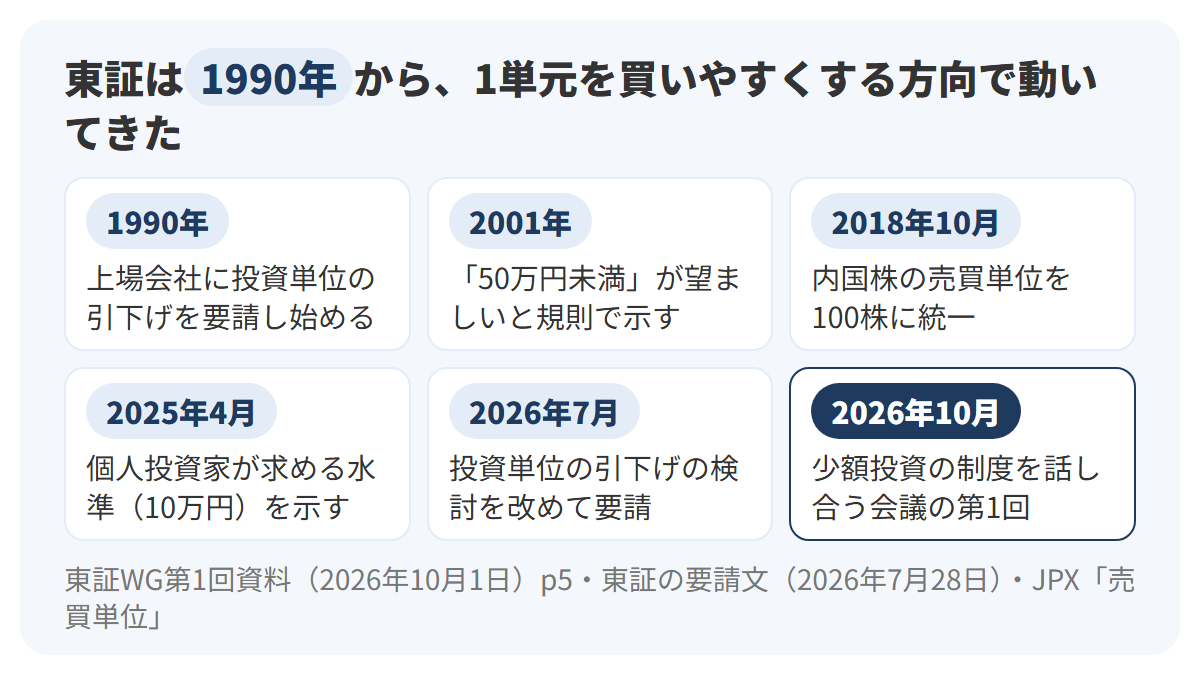
資料の原文に沿って補うと、1990年には上場会社に対する投資単位引下げ要請を開始し、2001年には上場規則の上で「50万円未満」の水準が望まれる旨を示し、2025年4月には個人投資家が求める投資単位の水準として10万円を示した、という流れです。みなと製菓の1単元10万円は、この2025年4月の水準とちょうど同じ金額にあたります。2026年の2つの動きは、4つ目の章で取り上げます。1単元の金額を下げるという方向は、30年以上変わっていません。
100株に届かない株は「単元未満株」。Bさんの30株でできること
カフェで休んでいたAさんのスマートフォンに、Bさんからメッセージが届きました。Bさんはみなと製菓の株を30株だけ持っています。100株にそろえたいけれど、取引所では70株だけを買い足せない。では、この30株はどういう扱いの株で、ここからどう動けるのか。イラストの吹き出しの、途中で途切れた積み木の列がBさんの30株です。
Bさんの30株は、株価1,000円で数えると3万円分。1つ目の章の逆算の表で、3万円では株価295円までの株しか1単元を買えないと計算しました。3万円ではみなと製菓の1単元に届かないのに、Bさんはみなと製菓の株を3万円分持っている。この食い違いをほどくのが、単元未満株という考え方です。
この章では、100株に届かない株の定義から始めて、名前が似ていて混同されやすい「端株」との違い、取引所の注文との関係、そしてBさんに残された選択肢までをたどります。
単元未満株でも、配当を受け取る権利はある
1単元に満たない数の株を、単元未満株式(単元未満株)と呼びます。JPXの用語集は、単元未満株式について、議決権の存在を前提とする権利を除き、基本的に1単元以上の株式と同様の権利が与えられる、と説明しています。議決権がないことは前の章の表で見たとおりで、用語集に沿えば、それ以外は100株の株とほぼ同じ扱いです。
ことば
単元未満株式 単元株制度のもとで1単元に満たない数の株で、議決権を前提とする権利を除けば、基本的に1単元以上の株と同じ権利があるもの(単元未満株とも呼ぶ)。
Bさんの30株に当てはめると、次のようになります。
| 項目 | Bさん(30株) | 根拠 |
|---|---|---|
| 配当(1株20円と決まった場合) | 30株×20円で600円(税引前) | JPX用語集「単元未満株式」(議決権以外は基本的に同様の権利) |
| 配当に関する書類 | 単元未満株主にも送る必要がある | 東証WG第1回資料 p11 |
| 株主総会の議決権 | 使えない | 会社法第189条第1項 |
| みなと製菓の優待(お菓子) | 受け取れない | 架空の設定(対象は100株以上) |
表の1行目のとおり、配当は株数に応じて受け取れます。Aさんの100株なら2,000円、Bさんの30株なら600円で、1株あたりの20円は同じです。WG資料の11ページには、配当金に関係する書類は単元未満株主であっても送付が必要で、近年のミニ株サービスの普及などで、会社にとって相対的に負担感が増している、という記述もあります。会社の側から見ても、単元未満株主は配当を届ける相手です。
一方、4行目の優待は、権利ではなく会社が決める制度でした(第2章)。みなと製菓は対象を100株以上と決めている設定なので、Bさんには届きません。単元未満株でも配当は入る、けれど優待は会社しだい。この2つは分けて覚えておくと混乱しません。
単元未満株だけを持つ株主は、統計の上でも扱いが分かれます。第1章で取り上げた2025年度の株式分布状況調査は、単元未満株のみの株主を除いて集計しています。Bさんは配当を受け取る株主でありながら、この調査の株主数には入っていません。
「端株」は、1株に満たない別のもの
単元未満株とよく似た言葉に、端株があります。名前は似ていても、JPXの用語集では別の項目で、指しているものも違います。端株は、新株式の割当発行や分割などによって発生する、1株未満で1株の100分の1の整数倍の株式のこと。端株主には、原則として株主としての権利は認められていない、とも書かれています。
ことば
端株 新株の割当てや分割などで生じる、1株に満たない株(1株の100分の1の整数倍)で、原則として株主としての権利が認められていないもの。
株数の並びの上で、2つの位置を比べると次の図のとおりです。
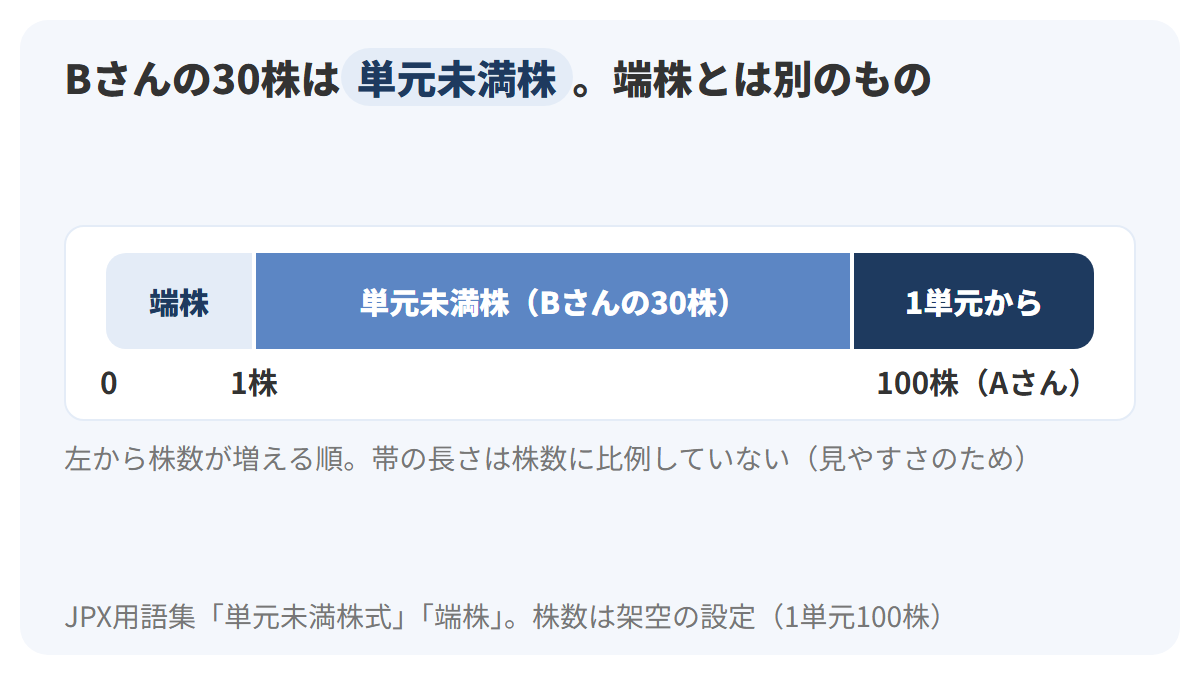
図の帯は、左から株数が増える順に並んでいます。左端の薄い水色が端株、真ん中の青が単元未満株、右端の紺が1単元以上です。帯の長さは株数に比例させておらず、端株の区間は本当は1株分しかないところを、文字が入るように広げてあります。帯の下の0・1株・100株が区切りの目盛りです。
2つの違いを、図とは別の切り口で表にすると次のようになります。
| 比べる点 | 単元未満株(Bさんの30株) | 端株 |
|---|---|---|
| どんな株か | 1単元に満たない数の株。1株、2株と数えられる | 1株を100に分けた単位で数える、1株に満たない株 |
| どう生じるか(用語集の説明) | 単元株制度のもとで、1単元に満たない数を持つ | 新株の割当発行や分割など |
| 株主としての権利 | 議決権を前提とする権利を除き、基本的に1単元以上と同様 | 原則として認められていない |
| 配当 | 株数に応じて受け取れる | 用語集に記載なし |
表の3行目が、いちばん大きな違いです。単元未満株は議決権以外の権利がほぼそろっているのに対し、端株は株主としての権利が原則として認められていません。もし「単元未満株(端株)」のように2つを括弧でつないだ書き方に出会ったら、この表の2列は別物だと思い出してください。この章では、ここから先も単元未満株だけを扱います。
取引所の注文は100株の整数倍。30株や70株は単位に合わない
Bさんが取引所で70株だけ買い足せないのは、取引所の売買が売買単位の整数倍で行われるからです。用語集の言葉どおり、売買は「単位の整数倍の数量によって」行われ、みなと製菓の売買単位は100株。取引所に出せる株数は100株、200株、300株…と続き、30株や70株はこの列に入りません。Bさんが考えそうな注文を並べると次のとおりです。
| Bさんが考えた注文 | 売買単位(100株)の整数倍か | 注文のあと、手元の単元未満株は |
|---|---|---|
| 70株だけ買う | いいえ | (取引所の注文の単位に合わない) |
| 30株を売る | いいえ | (同上) |
| 100株を買う | はい | 単元未満のまま残る |
| 200株を買う | はい | 単元未満のまま残る |
表の3行目と4行目のように、取引所で100株単位の買い注文を出すことはBさんにもできます。けれども、手元の30株はそのまま残るので、何株買っても端数の30株は単元未満のまま。取引所の注文だけでは、Bさんの株数を100株ちょうどにすることはできない、というのがこの表の結論です。
東証もこの不便さを課題として扱っています。2026年10月1日のWG第1回資料の12ページには、検討の案の1つとして、東証が規則で定める売買単位を引き下げ、単元株は100株を維持しつつ単元未満株での売買を可能とする、という項目が挙がっています。今の取引所の売買が100株単位で行われていることを踏まえた案で、まだ決まった制度ではありません。
取引所の外では、証券会社が単元未満の株を扱うサービスもあります。同じWG資料の4ページには、勉強会で出た証券会社側の意見として、ミニ株サービスを手がけていて個人投資家のニーズもあるが、取引時間や発注方法に制約があるうえ、スプレッド(値段への上乗せ)を加えざるを得ないので、取引所で売買される投資単位が引き下げられることが望ましい、という声が載っています。サービスの中身や条件は証券会社ごとに違うので、この章では社名やサービス名は挙げません。意見にあるスプレッドのとおり、取引所で付いている値段と同じ値段で売り買いできるとは限りません。使う場合は、取引できる時間、注文の出し方、値段の決まり方を、各社の説明で確かめてください。
Bさんの選択肢は、会社法の2つの請求
取引所で100株ちょうどにできないなら、Bさんにはどんな道があるのか。会社法は、単元未満株主が会社に対してできる請求を2つ定めています。
1つ目は買取請求です。第192条は、単元未満株主は、会社に対し、自己の有する単元未満株式を買い取ることを請求することができる、としています。Bさんは、みなと製菓に30株を買い取ってもらい、株主をやめることができます。定款の定めは要りません。
2つ目は単元未満株式売渡請求で、この章では短く買増請求と呼ぶことにします。第194条第1項の条文は、会社は、単元未満株主が会社に対して単元未満株式売渡請求をすることができる旨を定款で定めることができる、の一文。この売渡請求は、単元未満株主が持つ単元未満株式の数と併せて単元株式数となる数の株式を売り渡すよう請求すること、と同じ項の括弧書きが定めています。定款にこの定めがある会社なら、Bさんは自分の30株と合わせて1単元になる70株を、会社から売り渡してもらうよう請求できます。この章では、みなと製菓の定款にこの定めがある設定にしました。
取引所で100株を買う道と、2つの請求を並べて、Bさんの手元に残る株数を比べたのが次の図です。
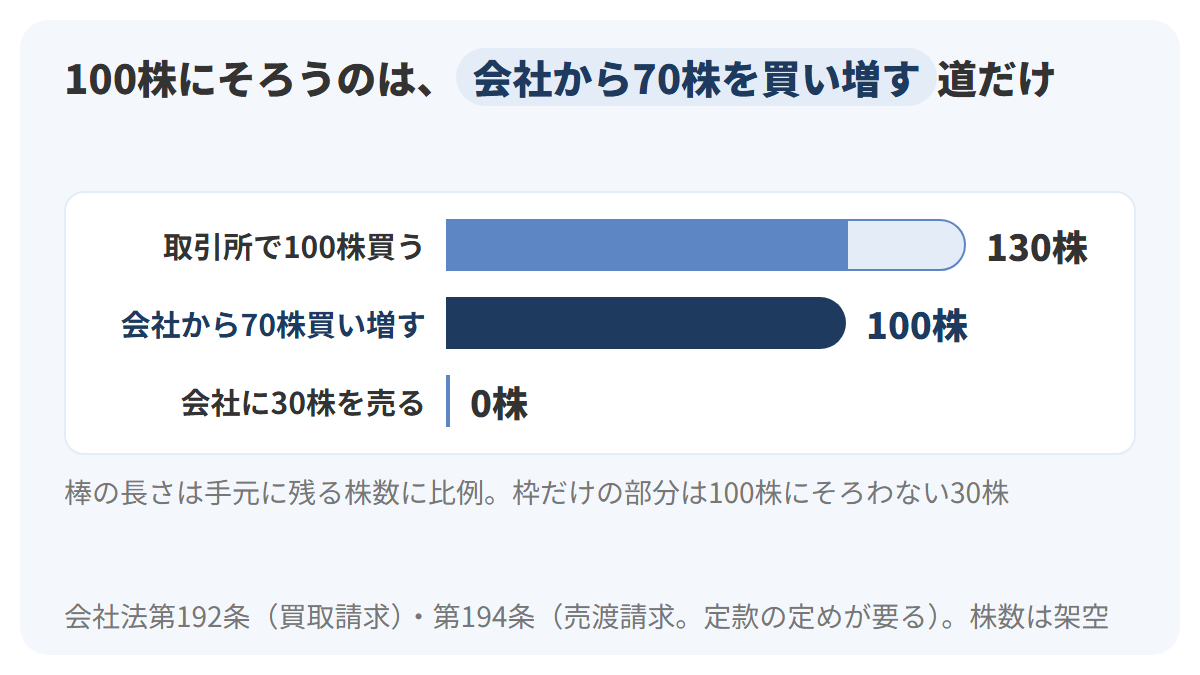
図の横棒の長さは手元に残る株数に比例していて、1株を4ピクセルで描いています。いちばん上の棒は、青い部分が取引所で買った100株、枠だけの部分が残った30株です。真ん中の紺の棒が買増請求の場合の100株、いちばん下は30株を手放して0株になった状態を、細い線だけで示しました。
株数のほかに、条件とお金の動きも比べておきます。株価1,000円で数えた金額は、請求したときの実際の値段を示すものではなく、規模感をつかむための目安です。
| 比べる点 | 取引所で100株を買う | 会社から70株を買い増す | 会社に30株を買い取ってもらう |
|---|---|---|---|
| 根拠 | 取引所の売買(100株の整数倍) | 会社法第194条 | 会社法第192条 |
| 条件 | なし | 定款に定めがある会社だけ | なし |
| お金の向き(株価1,000円で数えた目安) | Bさんが払う。代金10万円+手数料 | Bさんが払う。7万円分 | Bさんが受け取る。3万円分 |
| 議決権 | 1個(30株の分は使えない) | 1個 | なし(株主ではなくなる) |
| みなと製菓の優待 | 対象になる | 対象になる | 対象外 |
表の3行目の金額は、株価1,000円で数えた目安です。条件の行にあるとおり、買増請求は定款に定めがある会社でしか使えません。たとえば、Bさんが買増請求で100株にそろえれば、1株20円の配当は600円から2,000円になり、100株以上が対象のお菓子の優待も受け取れるようになります。増える1,400円は買い増した70株の分で、1株あたりの20円は変わりません。実在の会社の場合は、その会社の定款や株式の手続きの案内で、買増請求ができるかどうかを確かめる必要があります。
第1章でも、Bさんにはこの2つの請求が残されていると触れました。この章で足したのは、取引所で100株を買う道と並べると、株数・お金・議決権の結果がそれぞれ違う、という比較です。
1単元が高くなりすぎたら? 東証の目安は「50万円未満」
朝の食卓でニュースを見ていたAさんは、「投資単位の引下げ」という言葉が出てきて手を止めました。イラストの吹き出しにある背の高い箱の山と低い箱の山は、1単元の金額が高い会社と安い会社のイメージです。前の章までの式では、1単元の金額は株価×100株でした。株価が上がり続ければ、1単元は個人には手の届きにくい金額になっていきます。
東証は、この金額に「望ましい水準」を示し、超えた会社には説明を求めています。この章の中心は、その目安の中身と、2026年に入ってからの東証の動きです。
東証が示す望ましい水準は、50万円未満
JPXの「投資単位の引下げ」のページによると、東証は、個人投資家が投資しやすい環境を整えるために、望ましい投資単位として50万円未満という水準を示しています。この水準を定めているのは東証の有価証券上場規程第445条で、JPXの「売買単位の集約に関するQ&A」が、回答の中でこの条文を挙げていました。
1単元の金額が株価×100株で決まる以上、50万円という目安は株価に直すと5,000円にあたります(にーとの計算)。みなと製菓の株価1,000円なら1単元は10万円で、目安の5分の1。では、株価が上がって6,000円になったらどうなるか。この章の仮定で計算したのが次の図です。
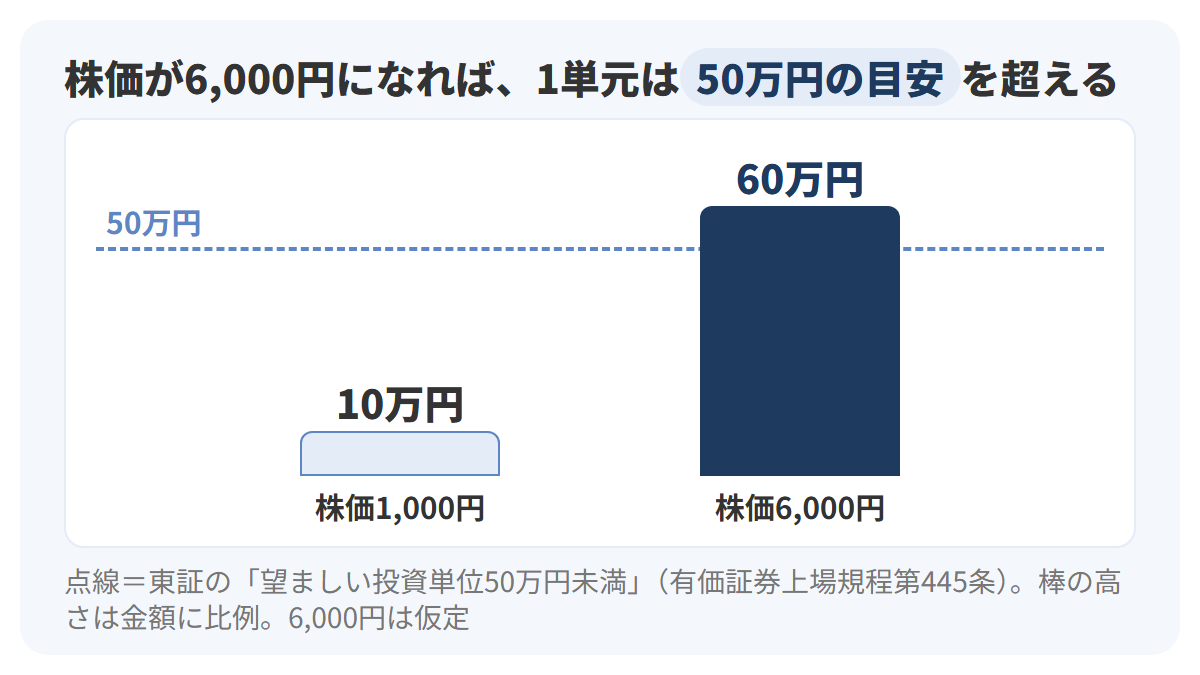
図の左の薄い青の棒が今の株価1,000円での10万円、右の紺の棒が株価6,000円の場合の60万円です。横に引いた青い点線が50万円の目安で、棒の高さと点線の位置は金額に比例しています。左の棒は点線の5分の1の高さ、右の棒は点線より5分の1だけ高くなっています。
株価6,000円は、この章で置いた仮定です。みなと製菓の株価が実際にそこまで上がるという見通しを示したものではありません。ただ、この計算からは、1単元の金額が会社の努力とは関係なく株価の上昇だけで目安を超えうる、という点が読み取れます。たとえば、1単元が10万円の会社でも、株価が5倍になれば1単元は50万円に達し、「50万円未満」から外れる計算です。
目安を超えた会社は、引下げの考え方を開示する
50万円未満は、目安にとどまりません。JPXのページは続けて、上場内国株券の発行者に対し、望ましい投資単位の水準以上で株式が売買されている場合には、事業年度経過後3か月以内に、水準へ移行するための投資単位の引下げに関する考え方及び方針等を開示するよう義務付けている、と説明しています。決まりの中身を、項目ごとに分けると次のとおりです。
| 項目 | 内容 |
|---|---|
| 対象 | 上場している内国株券の発行者 |
| どんなとき | 望ましい投資単位の水準以上で株式が売買されている場合 |
| 何をするか | 水準へ移るための、投資単位の引下げに関する考え方と方針などを開示する |
| いつまでに | 事業年度が終わってから3か月以内 |
| みなと製菓に当てはめると | 事業年度の末日が3月31日(第2章の設定)なので、6月末までに開示する計算 |
表の3行目のとおり、義務付けられているのは「考え方と方針の開示」です。表の文言に「何円まで下げなければならない」という形の決まりは出てきません。最後の行は、第2章で置いた決算期の設定を当てはめた、にーとの計算です。株価6,000円での売買が規則の「水準以上で売買されている場合」に当たれば、みなと製菓は株主や投資家に向けて、1単元の金額をどう考えているかを説明する立場になります。
Aさんのような個人の側から見ると、この決まりは、1単元が50万円以上の会社について、その会社が1単元の金額をどう考えているのかが開示される、という点で手がかりになる決まりです。50万円以上の会社の株を検討するときは、1単元の金額だけでなく、引下げについてどんな考え方を示しているかも、判断の材料に加えられます。
株式分割の決議は延べ約760社。それでも約270社が50万円以上
1単元の金額を下げる手段として、JPXのページが題名に掲げているのが株式分割です。東証は2022年10月に投資単位の引下げを要請し、2026年7月28日には「投資単位の引下げに係るご検討のお願い」という文書で、改めて検討を求めました。その文書に、これまでの結果が書かれています。
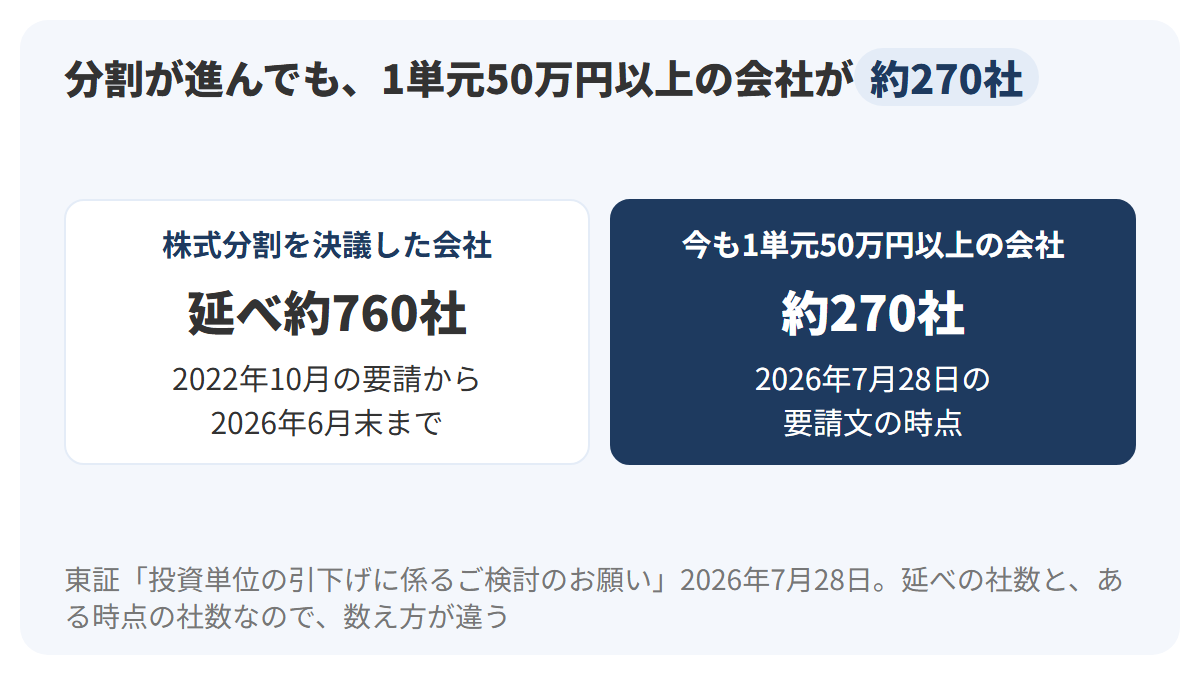
図の左の白いカードが、2022年10月の要請から2026年6月末までに株式分割を決議した会社の延べ数、右の紺のカードが、要請文の時点で1単元が50万円以上の水準にある会社の数です。左は期間中の延べの社数、右はある時点の社数なので、2つを足したり引いたりして比べる数字ではありません。
同じ文書の別紙には、6月30日時点の延べ社数が762社とあり、直近1年間に株式分割を決議した会社の約70%が10万円台までの引下げを企図している、とも書かれています。2025年4月に東証が示した、個人投資家においては10万円台までの引下げを期待する声が多い、という内容とつながる数字です。たとえば、1単元60万円の会社が10万円台に下げるなら、1単元の金額をおよそ3分の1から6分の1にする計算になります(にーとの計算)。
株式分割で実際に1単元の金額が下がった会社の例は、個別の株主優待の記事で取り上げました。分割の前後で、必要な投資額がどう変わったかを確かめられます。
ここで押さえておきたいのは、東証が50万円未満を目安とし、その水準を超える会社に開示と検討を求め、多くの会社が分割で応えてきた、という流れです。
10万円、10万円台、50万円。東証の資料に出てくる3つの水準
この章ではここまでに、1単元の金額について東証の資料に出てくる水準が3つ登場しました。どれも「1単元はいくらがよいか」に関わる数字ですが、出どころも重みも違います。並べると次のとおりです。
| 水準 | どういう数字か | 出どころ |
|---|---|---|
| 10万円 | 個人投資家が求める投資単位の水準として東証が示した | WG第1回資料 p5(2025年4月の出来事) |
| 10万円台 | 個人投資家に期待する声が多いとされた水準。直近1年に株式分割を決議した会社の約70%が引下げの目標にした | 2026年7月28日の要請文(2025年4月に東証が示した内容として)と別紙1 |
| 50万円未満 | 望ましい投資単位。超えて売買されている会社には、引下げの考え方と方針の開示を義務付けている | 有価証券上場規程第445条・JPXのページ |
表の3行目だけが規則にもとづく水準で、1行目と2行目は個人投資家の声や会社の目標を示した数字です。1行目と2行目はどちらも、2025年4月に東証が示した内容として書かれていて、WG資料は「10万円」、要請文は「10万円台」という言葉を使っています。規則の目安は50万円未満なのに、個人が望む水準は10万円前後。この差が、2026年になって東証が改めて引下げの検討を求め、単元未満株の扱いまで話し合い始めた背景を読み解く手がかりになります。
みなと製菓の1単元10万円は、表の1行目と同じ金額です。たとえば、株価が1,000円から1,900円まで上がっても1単元は19万円で、表の2行目の10万円台に収まります。株価が2,000円になると20万円で10万円台を外れ、5,000円になると50万円で、3行目の「50万円未満」からも外れる計算です(にーとの計算)。株価がどこまで上がると、1単元がどの水準を外れるのか。自分の気になる会社でも、株価を100倍するだけで同じ見方ができます。
単元未満株の扱いも含めて、検討が始まった
2026年に入って、議論は1単元の金額を下げることから、単元未満株の扱いにまで広がっています。WG第1回資料の3ページは、2026年7月21日に内閣官房がまとめた「成長投資を促進するための金融戦略-資産運用立国のアップグレード-」から、引き続き単元未満株の取扱いも含め投資単位の更なる引下げに向けた具体的な検討を進める、という一文を引いています。
その検討の場が東証のワーキング・グループで、第1回の資料は2026年10月1日付です。資料の12ページには、前の章で触れた「売買単位の引下げ」の案が並んでいます。今の仕組みと、資料にある案を並べると次のとおりです。
| 比べる点 | 今の仕組み | WG資料にある案(検討中) |
|---|---|---|
| 単元株(議決権の単位) | 100株 | 100株を維持 |
| 東証の売買単位 | 100株 | 東証が規則で定める売買単位を引き下げる |
| 単元未満株の売買 | 取引所の注文の単位に合わない | 単元未満株での売買を可能とする |
| 決まったかどうか | 2018年10月から続く今の制度 | 第1回の会議で示された検討項目で、決まっていない |
表の右の列は、あくまで検討の案です。いつ、どの形で実現するのか、そもそも実現するのかは、2026年10月1日付の資料の段階では決まっていません。Bさんの30株がこの先、取引所でそのまま売り買いできるようになるかどうかも、この議論の行方しだいです。この章の内容は今の制度にもとづいていて、制度が変わったときは、JPXと東証の発表で確かめる必要があります。
公表データで、日本株の「最低いくら」を読み直す
ここまでの話は、みなと製菓という1社の架空の数字でした。最後の本論では、JPXと東証が公表している数字で、日本の上場会社全体の「1単元はいくらか」を確かめます。使うのは、2026年10月9日に更新されたJPXのページと、2026年10月1日のWG第1回資料の2つです。資料の時点は2026年8月末と9月末で、1か月ずれている点に注意してください。
1単元50万円未満の会社は92.9%
JPXの「投資単位の引下げ」のページによると、投資単位が50万円以上の会社(高投資単位会社)の割合は、近年10%を下回る水準で推移していて、2026年9月末の時点では92.9%の会社が50万円未満です。
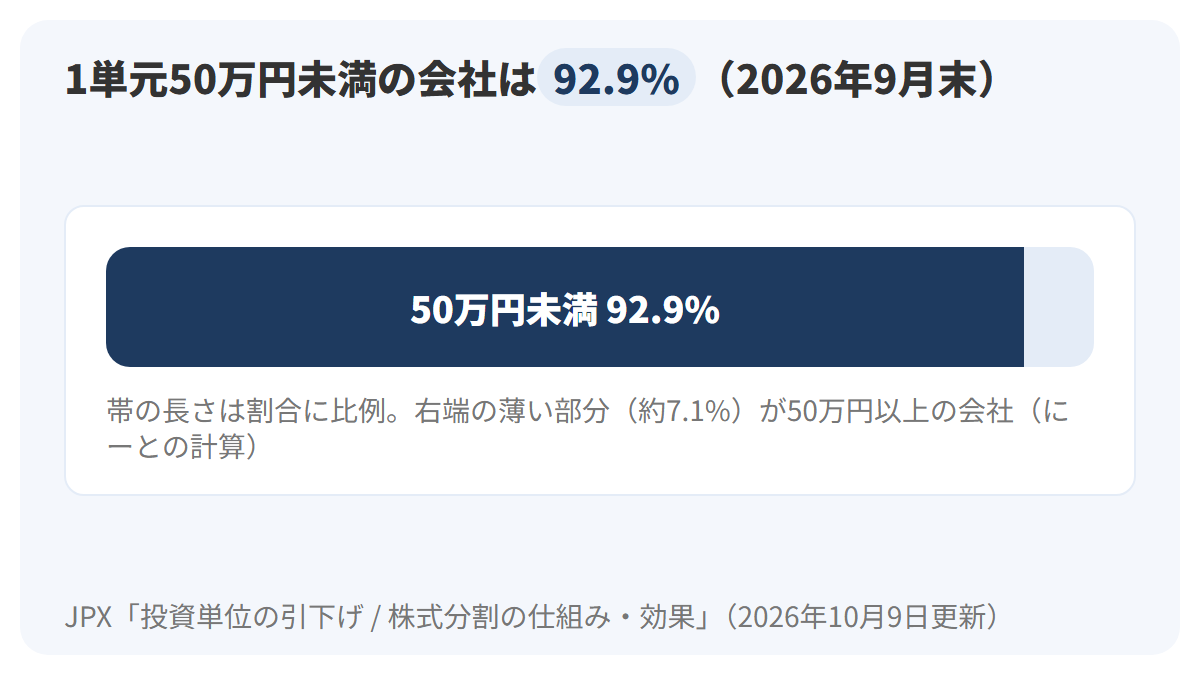
図の横長の帯は全体を100%とした割合で、長さは割合に比例しています。左の紺の部分が50万円未満の92.9%、右端の薄い水色の部分が残りの約7.1%(100%から92.9%を引いた、にーとの計算)です。
前の章で見た「約270社が50万円以上」とあわせて読むと、50万円以上の会社は数としては残っているものの、全体の中では1割に満たない、という位置づけになります。ただし、2つの数字は時点が違い(約270社は2026年7月の要請文、92.9%は9月末)、同じ集計から出た数字でもないので、約270社と約7.1%から全体の社数を逆算することはしません。
1つ目の章の逆算の表に戻ると、4行目の49万円を用意しても、1単元が50万円以上の会社には届きません。9月末の時点で、そうした会社は全体の約7.1%です。反対に、50万円未満の会社が92.9%ある以上、手数料500円を含めて50万500円の資金があれば、9割を超える会社の1単元に手が届く計算になります(にーとの計算)。
1単元の金額の真ん中は、東証全体で150,675円
「50万円未満が9割超」と聞いても、では多くの会社はいくらなのか、という疑問が残ります。そこで使えるのが中央値です。中央値は、値を小さい順に並べたときに真ん中にくる値で、ごく一部の高い会社に引っ張られにくい性質があります。WG第1回資料の9ページには、2026年8月末の投資単位の中央値が、市場区分ごとに載っています。
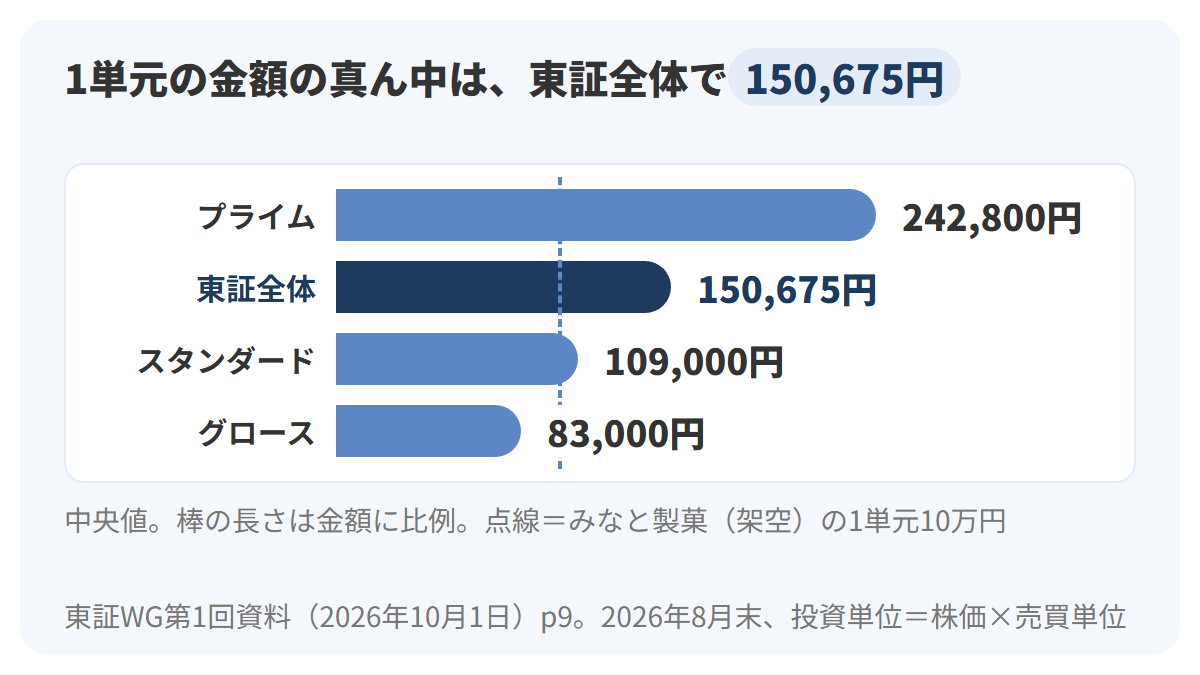
図の横棒の長さは金額に比例していて、紺の棒が東証全体、青の棒が3つの市場区分です。縦の点線は、みなと製菓の1単元10万円の位置。点線はスタンダード市場の中央値109,000円の棒より少し手前にあり、みなと製菓の10万円は、同じスタンダード市場の真ん中よりやや安い側に入ります。
中央値を、この章の式に当てはめ直すこともできます。たとえば、東証全体の中央値150,675円は、手数料500円を足すと151,175円。1つ目の章の逆算の表でいえば、25万円を用意すれば、少なくとも真ん中より安い側の会社は手が届く計算です(にーとの計算)。一方、プライム市場の中央値242,800円に手数料を足すと243,300円で、同じ25万円の予算でぎりぎり届く水準になります。
逆算の表のほかの行とも照らしておきます。3万円の予算は、図のどの中央値にも届きません。10万円の予算(手数料を残すと99,500円)なら、グロース市場の中央値83,000円には届く一方、スタンダード市場の中央値109,000円には届かない。市場区分によって「真ん中の会社」の1単元の金額が3倍近く違うので、どの市場の会社を見ているのかで、用意するお金の目安も変わってきます(プライム242,800円÷グロース83,000円で約2.9倍、にーとの計算)。
同じ資料には、中央値と並んで平均値と最大値も載っています。中央値とは別の数字なので、表に分けました。
| 2026年8月末 | 平均値 | 最大値 |
|---|---|---|
| 東証(全内国株式) | 232,330円 | 8,366,000円 |
| プライム | 340,974円 | 8,366,000円 |
| スタンダード | 167,856円 | 2,219,000円 |
| グロース | 118,180円 | 2,051,000円 |
表の平均値は、どの区分でも図の中央値より高くなっています。最大値が836万6,000円のように桁違いの会社があるので、平均値はそちらに引っ張られます。「平均すると23万円台」と聞くと、多くの会社がそのくらいだと受け取りがちですが、真ん中の会社は15万円台。初めて株を買う人が「いくらから」の目安にするなら、平均値より中央値のほうが実感に近い数字です。
株価の上がり方ほど、1単元の金額は上がっていない
WG資料の7ページは、2025年3月末と2026年8月末の2時点を比べています。中央値の金額そのものは、次の表のとおりです。
| 項目 | 2025年3月末 | 2026年8月末 |
|---|---|---|
| 東証の投資単位(中央値) | 131,075円 | 150,675円 |
| プライム市場の投資単位(中央値) | 198,100円 | 242,800円 |
| TOPIX | 2,658.73ポイント | 4,156.29ポイント |
| 日経平均株価 | 35,617.56円 | 66,311.93円 |
金額の差で見ると、東証の中央値は1年5か月で19,600円、プライムの中央値は44,700円上がりました(にーとの計算)。表の3行目と4行目は株価指数(多くの会社の株価をまとめて1つの数字で表したもの)で、どちらもこの期間に大きく上がっています。同じ期間の上がり方を率でそろえると、次の図になります。
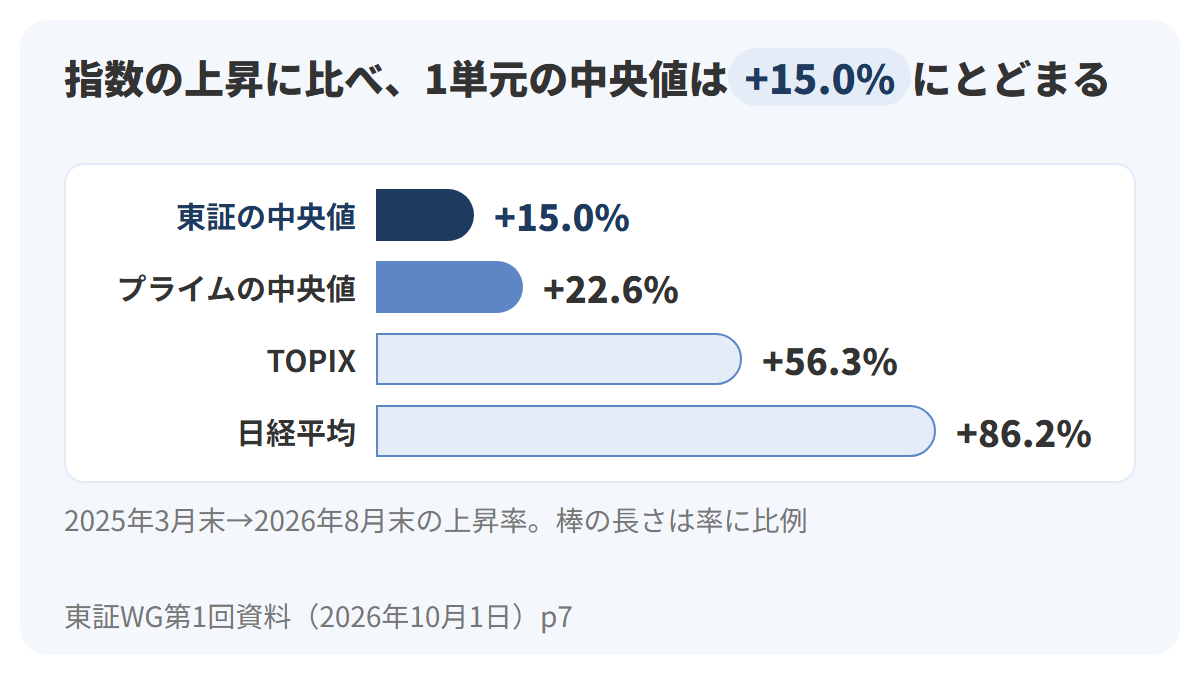
図の横棒の長さは上昇率に比例していて、紺と青の棒が1単元の中央値、枠付きの薄い水色の棒が株価指数です。資料の原文は、株価上昇比率に比べて市場全体の投資単位の上昇は抑えられているものの、特に50万円超の会社が占める割合は増加、と書いています。なぜ抑えられたのか、その理由までは資料の数字から読み取れないので、ここでは「株価指数ほどは上がっていない」という事実だけを押さえておきます。
この図から読み取れる注意点も1つ。中央値が抑えられていても、資料の原文にあるとおり、50万円超の会社の割合は増えています。株価が大きく上がった局面では、目安を超える会社も出てくるわけです。
米国と比べると、日本の1単元は高い
同じ9ページには、海外の取引所との比較もあります。米国の代表的な株価指数S&P500に採用されている銘柄の中央値と、東証全体の中央値を、次の図で並べました。
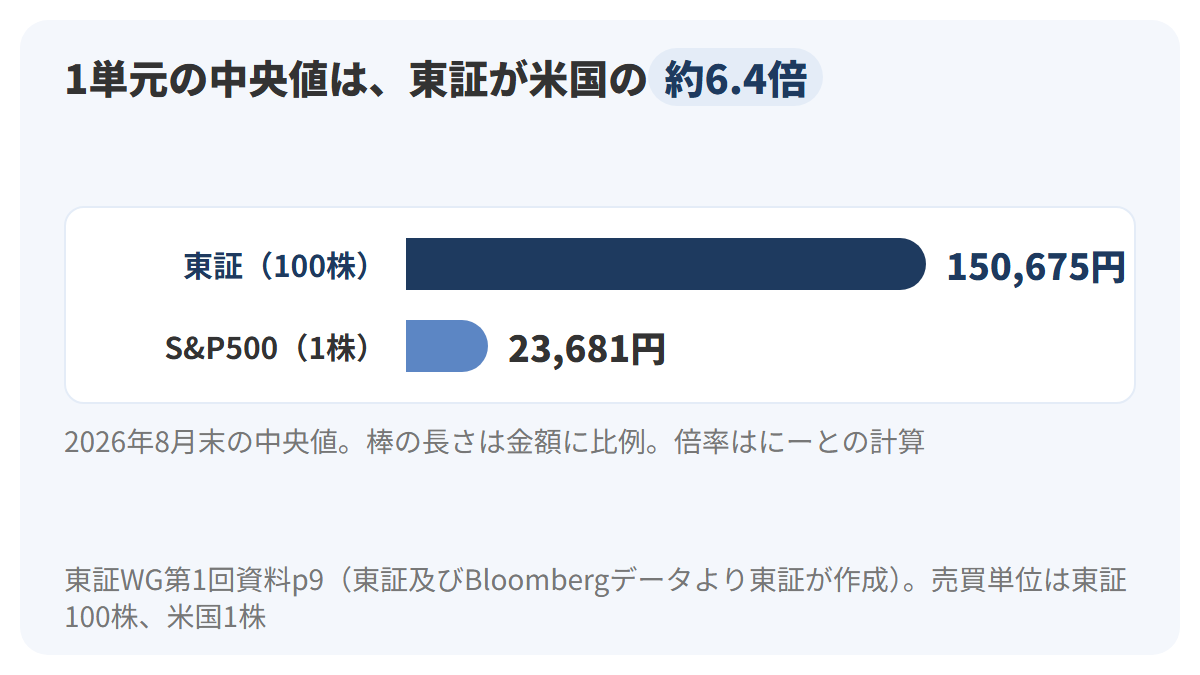
図の横棒の長さは金額に比例していて、上の紺の棒が東証、下の青の棒がS&P500です。倍率の約6.4倍は、150,675円を23,681円で割った、にーとの計算。資料の注記によると、投資単位は株価×売買単位で計算されていて、売買単位は東証が100株、米国などは1株です。日本の数字が高い理由の1つは、この掛ける株数の違いにあります。
株数の違いを外して比べてみると、どうなるか。東証の内国株は売買単位がすべて100株なので、投資単位の中央値150,675円を100で割った1,506.75円が、株価の真ん中の水準にあたります(にーとの計算)。1株あたりで見れば、米国の中央値23,681円の約16分の1。日本の株が1株単位で高いのではなく、100株まとめてでないと取引所で買えないことが、「最低いくら」を押し上げている、と読み取れます。
資料の8ページのまとめは、米国と比較すると日本は50万円超の存在が突出している、という一文です。米国の最大値1,010,563円に対し、東証の最大値は836万6,000円で、約8.3倍の開きがあります(にーとの計算)。最大値の差には1株の値段そのものの違いも含まれますが、1株から買える市場と100株単位の市場の違いが、「いくらから」の開きを大きくしている一因と読める数字です。
第4章のまとめ
「株はいくらから買えるのか」という問いへの答えを、1枚の図にまとめると次のとおり。
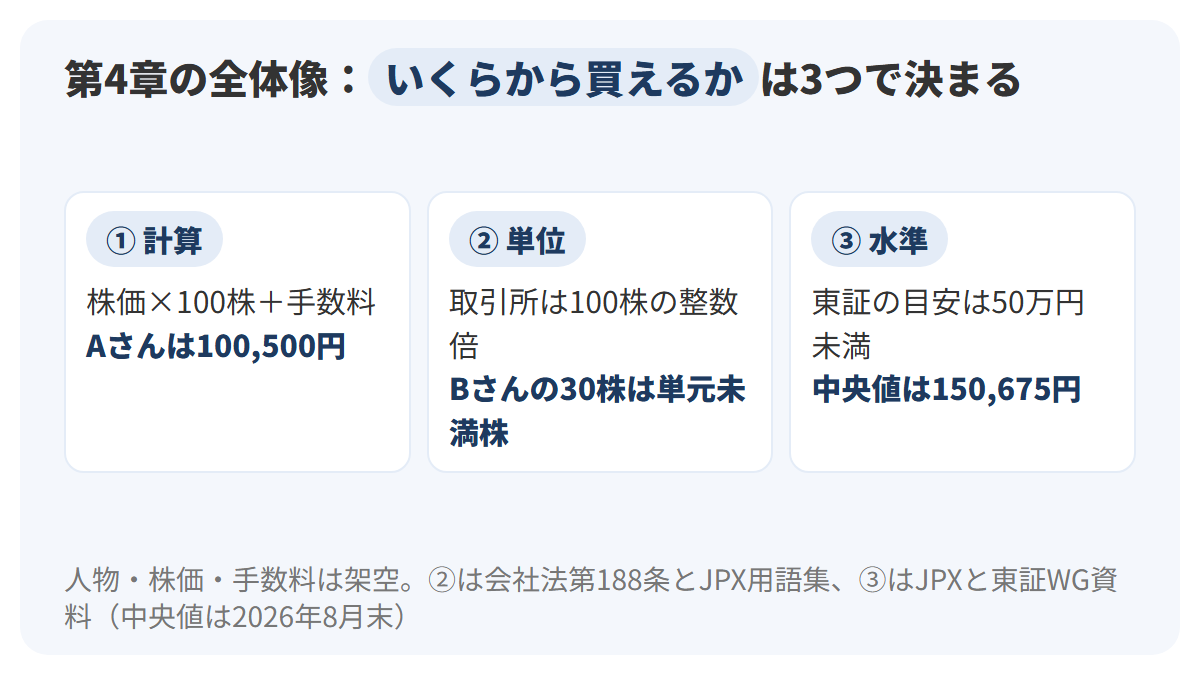
- 取引所で株を買うのに最低限要る代金(投資単位)は、株価×売買単位。東証の内国株の売買単位は100株で、2018年10月1日に統一された
- 口座から出ていくのは、代金に売買手数料を足した金額。手数料は1999年10月に完全自由化され、額は証券会社ごとに違う
- 株価が1円動くと、1単元の代金は100円動く。前日の終値1,000円なら、その日の1単元は7万円から13万円の範囲で動きうる
- 単元株制度は2001年の商法改正で始まり、1単元ごとに議決権1個(会社法第188条)。単元未満株には議決権がない(第189条第1項)が、それ以外は基本的に1単元以上と同様の権利がある
- 端株は1株に満たない株で、単元未満株とは別物。原則として株主としての権利は認められていない
- 取引所の売買は100株の整数倍なので、30株のBさんは取引所の注文だけでは100株ちょうどにできない。会社への買取請求(第192条)と、定款に定めがあれば買増請求(第194条)ができる
- 東証の望ましい投資単位は50万円未満。2026年9月末で92.9%の会社が50万円未満、2026年8月末の中央値は東証全体で150,675円
この章で出てきた言葉を、みなと製菓の例とあわせて振り返ります。
| 用語 | 一言でいうと | みなと製菓の場合 |
|---|---|---|
| 投資単位 | 株価×売買単位。取引所で買うときの最低限の代金 | 1,000円×100株=10万円 |
| 売買委託手数料 | 注文を証券会社に任せるときの手数料 | この章の設定では1回500円 |
| 単元株制度 | 定款で決めた株数を1単元とし、1単元に議決権1個 | 100株で1個。Cさんの1,000株なら10個 |
| 単元未満株式 | 1単元に満たない数の株 | Bさんの30株。配当は600円、議決権はなし |
| 端株 | 1株に満たない株 | この章の人物はだれも持っていない |
| 買増請求 | 単元未満株主が会社に、1単元にそろう分を売り渡すよう求めること | Bさんなら70株(定款に定めがある設定) |
買増請求や買取請求をしたときの売買の値段、株式分割で持ち株や株価がどう変わるか、証券会社のミニ株サービスの細かな条件は、実在の会社や証券会社の案内で確かめてください。
次の章へ
第4章で、Aさんは「100,500円」という数字の内訳を説明できるようになり、Bさんは30株から動く道を3つ手にしました。ただ、どの計算にも、ひとつ前提が隠れていました。株を買うための口座を、すでに証券会社に持っているという前提です。証券会社の口座には種類があり、どれを選ぶかで税金の手続きも変わってきます。次の第5章は、証券口座の種類と選び方を扱います。
第2章では、特定口座で源泉徴収を選ぶと確定申告をしなくてよい、という話が出てきました。Aさんの100,500円は、どの種類の口座から出ていくお金なのか。その選び方で、売ったときや配当を受け取ったときの手続きはどう変わるのか。第5章は、その問いから始めます。
前の章: 第1章 株とは何か・株価が決まる仕組み
前の章: 第2章 株で得られる3つの利益(値上がり益・配当・株主優待)
前の章: 第3章 株のリスクとは?分散投資と長期保有
次の章: 第5章 証券口座の種類と選び方
参考にした公式情報
- e-Gov法令検索「会社法(平成十七年法律第八十六号)」第188条・第189条・第192条・第194条
- 日本取引所グループ「売買単位」
- 日本取引所グループ「単元株式数(売買単位)の変更会社一覧」
- 日本取引所グループ「売買単位の集約に関するQ&A」
- 日本取引所グループ 用語集「売買単位」
- 同「単元株制度」
- 同「単元未満株式」
- 同「端株」
- 日本取引所グループ「呼値の単位」
- 日本取引所グループ「制限値幅」
- 日本取引所グループ「投資単位の引下げ / 株式分割の仕組み・効果」(2026年10月9日更新)
- 東京証券取引所「投資単位の引下げに係るご検討のお願い」(2026年7月28日)
- 同 別紙1
- 東京証券取引所「更なる少額投資の実現に向けた制度・実務ワーキング・グループ(第一回)」資料(2026年10月1日)
- 内閣府「規制改革2005」事例13 株式売買委託手数料
- 金融庁 NISA特設ウェブサイト「NISAを知る」
- 金融庁「NISAの抜本的拡充・恒久化のイメージ」
コメント