
この章について
株の教科書 第5章|フェーズ2 口座と制度|読了目安 約40分
この章で分かること
株を買う前に、証券会社で口座の種類を選ぶ場面が来ます。特定口座・一般口座・NISA口座の3つは何が違うのか、特定口座の「源泉徴収あり」と「なし」はどう分かれるのか、どんな人にどちらが向くのかを、第1章から続く架空の会社「みなと製菓」の株と、34歳の会社員Aさんの取引で確かめる章です。
この章の流れ
- 証券会社の口座の3つの種類と、その分かれ目
- 特定口座の「源泉徴収あり」と「なし」の仕組み
- 「あり」と「なし」の選び方と、申告すると変わること
- NISA口座のルールと、課税される口座との違い
- 金融庁の統計で見る、NISA口座の今
読み終えるとできること
- 特定口座・一般口座・NISA口座の違いを、税金の計算をだれがするかと、損失の扱いで説明できる
- 源泉徴収ありとなしのどちらを選ぶか、自分の取引の条件に当てはめて考えられる
- 源泉徴収ありの口座で、確定申告をしたほうがよい場面と、申告する前に確かめることを挙げられる
第4章で、Aさんは「100,500円」という金額の内訳を説明できるようになりました。みなと製菓の株価1,000円に100株を掛けた代金10万円と、手数料500円です。ただ、その計算には1つ前提が隠れていました。株を買うための口座を、すでに証券会社に持っている、という前提がありました。
上のイラストは、Aさんが口座を開こうとして、申込み画面で手が止まった休日の場面です。画面には「特定口座を開設しますか」「源泉徴収ありにしますか」と、聞き慣れない質問が並んでいました。吹き出しの3つの箱は口座の種類、分かれ道は源泉徴収のあり・なしを表しています。どれを選んでも株は買えるのに、なぜ選ばせるのか。Aさんが引っかかったのは、そこでした。
この章は、口座を開く手続きそのもの(申込みの流れや用意する書類)ではなく、申込み画面で出てくる選択肢の中身に絞ります。
答えを先に言うと、この選択で変わるのは、株の買いやすさではなく、税金の計算と手続きをだれがどこまでするかです。第2章で見たとおり、株の売却益と配当には、所得税・復興特別所得税と住民税を合わせて20.315%がかかります。その税金を証券会社が計算して差し引くのか、自分で計算して申告するのか、そもそも税金がかからない口座で持つのか。3つの口座は、この分かれ目に沿って並んでいます。
| この章の架空の設定 | 内容 |
|---|---|
| 会社 | みなと製菓(お菓子メーカー。東証スタンダード市場に上場している設定。発行している株は1,000万株で、1単元は100株) |
| Aさん(34歳・会社員) | 1株1,000円で100株、代金10万円で株主になった(第1章)。1,200円で売ると譲渡所得は19,000円(第2章) |
| Bさん・Cさん | Bさんは30株、Cさんは1,000株を持っている(第1章)。Cさんは株を2つの証券会社に分けて置いている(第2章) |
| 配当と優待 | 1株20円の配当が決まった場合で計算する。100株以上の株主にお菓子を贈る優待がある(第1章) |
| この章で足す設定(口座) | AさんはX証券に特定口座(源泉徴収あり)を開いている。CさんはX証券の600株を特定口座に、Y証券の400株を一般口座に置いている。X証券・Y証券は説明用の架空の名前 |
| この章で足す設定(売買) | ある年、Aさんはみなと製菓の100株で19,000円の利益を出したあと、別の銘柄で9,000円の損を出す |
※本記事は特定の金融機関・口座の選択を推奨するものではありません。制度・数値は2026年10月22日時点のもので、変更される場合があります。税金の扱いは個人の状況で変わるため、最新情報は国税庁・金融庁の公式サイトでご確認ください。
証券会社の口座は、税金の計算をだれがするかで3つに分かれる
平日の昼休み、Aさんは申込み画面の「特定口座」の文字をあらためて見ていました。イラストの吹き出しにいるのは、計算機を持った人と、自分でノートに数字を書き込む人です。Aさんが知りたいのは、口座の種類によって、株を売ったあとに自分がする作業がどう変わるかでした。
この章では、3つの口座を「税金の計算をだれがするか」で並べ、それぞれの口座で売却益の数字がどこから来るのかを、Aさんと友人のCさんの取引で確かめます。3つの名前のうち「一般口座」は、確定申告の手引きなどでは別の呼び方をされているので、その点も最初に整理しておきます。
3つの口座は、計算する人と税金のかかり方で分かれる
証券会社に開く口座のうち、株の税金と関係するのは、特定口座、一般口座、NISA口座の3つです。国税庁No.1476によると、特定口座の中で株を売ったときの譲渡所得は、特定口座の外で売った株の所得とは区分して計算され、その計算は証券会社などの金融商品取引業者等が行います。第2章で見たとおり、NISA口座で買った株の売却益と配当は非課税です(配当は受け取り方の指定が要る)。3つの違いを表にすると、次のようになります。
| 比べる点 | 特定口座 | 一般口座(特定口座以外) | NISA口座 |
|---|---|---|---|
| 売却益への税金 | かかる(申告分離課税) | かかる(申告分離課税) | かからない |
| 売却益を計算するのは | 証券会社(No.1476) | 申告するときは本人が計算明細書に書く | 計算して納める税金がない |
| 損失をほかの口座の利益と相殺 | 確定申告をすればできる | 確定申告をすればできる | できない(No.1474 注3) |
表の1行目にある申告分離課税は、国税庁No.1463の言葉で、株の譲渡所得を給与などほかの所得と区分して税金を計算する仕組みのことです。特定口座と一般口座は、税金がかかる点では同じ。違いが出るのは2行目の「だれが計算するか」で、ここが特定口座という制度の中身になっています。
3行目の損失の扱いは、第2章の後半で少し触れた話の続きです。課税される2つの口座では、確定申告をすればほかの口座の利益と差し引きできますが、NISA口座の損失にはその道がありません。この違いは、第4章でAさんの数字を使って確かめます。
この表を見て「税金がかからないならNISA口座だけでよい」と考えるのは、少し早いかもしれません。NISA口座には年間に買える金額の上限があり、第2章で見たとおり、個別の株を買えるのは成長投資枠の年間240万円まで。上限を超えて買う分や、上限とは別に売買したい分は、課税される口座で持つことになります。
「一般口座」は、確定申告の手引きなどでは「特定口座以外」と書かれる
証券会社の申込み画面では「一般口座」という言葉が使われますが、確定申告の手引きなど税金の説明では、同じものを「特定口座以外」「特定口座外」と書きます。この章では、申込み画面の言葉に合わせて一般口座と呼ぶことにします。
ことば
一般口座 証券会社の口座のうち特定口座でもNISA口座でもないもので、確定申告の手引きなどでは「特定口座以外の口座」と書かれるもの。
一般口座で株を売った場合、売却益の数字は自分で出すことになります。確定申告の手引きの記載例では、特定口座を使わずに売った株について、本人が収入金額と取得費を計算明細書に書き、特定口座の分と合計しています。Cさんの取引に当てはめると、次の図のとおり。
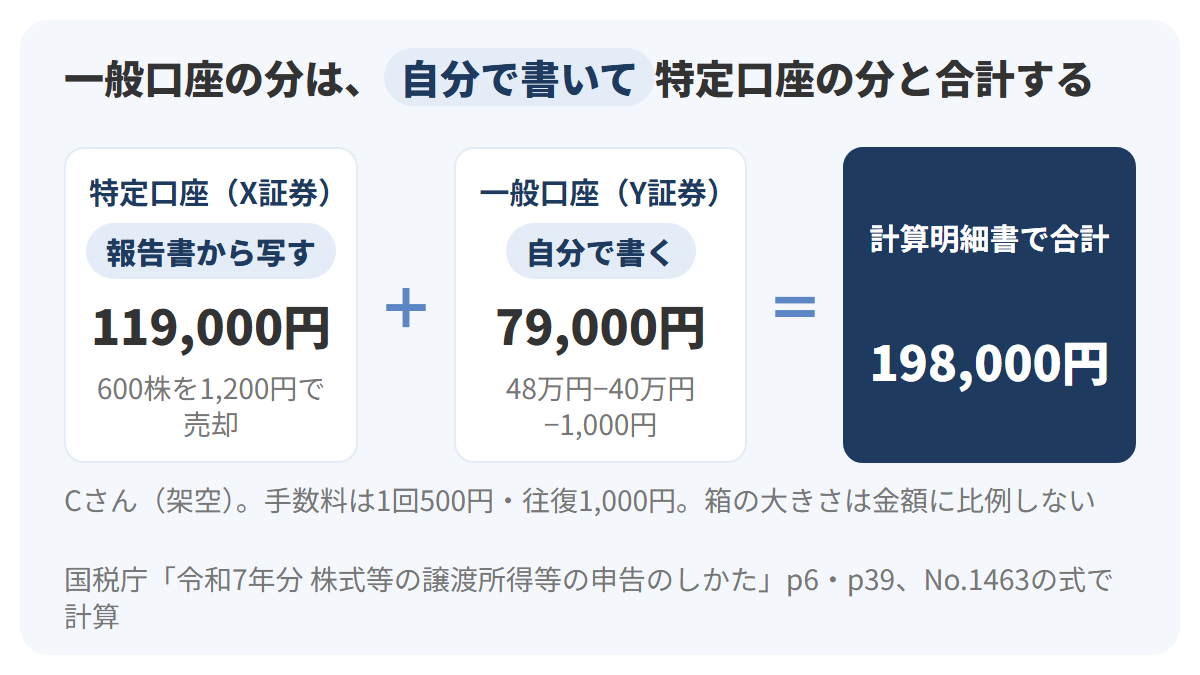
図の左の白いカードが特定口座(X証券)、真ん中の白いカードが一般口座(Y証券)、右の紺のカードが計算明細書での合計です。左のカードの119,000円は証券会社が計算した数字で、Cさんは報告書から写すだけ。真ん中のカードは、Cさんが自分で書く部分で、売った代金48万円から、買った代金40万円と往復の手数料1,000円を引いて79,000円を出しています(にーとの計算。手数料は第2章と同じ1回500円)。カードの大きさは金額に比例させていません。
計算の式は、口座が違っても同じです。国税庁No.1463の式「総収入金額(譲渡価額)−必要経費(取得費+委託手数料等)=上場株式等に係る譲渡所得等の金額」に、それぞれの口座の数字を入れているだけ。違うのは、その式に数字を入れる作業をだれがするかです。たとえば、Cさんが一般口座で1年に10回売買すれば、10回分の売値・買値・手数料を、自分で記録して足し合わせなければなりません。
「申告のしかた」の該当ページには、確定申告書を出す場合、特定口座の譲渡所得と特定口座以外の譲渡所得の合計は計算明細書で行う、とあります。一般口座を使うなら、売買の記録を自分で残しておくことが前提になる、と読めます。
特定口座は証券会社1社に1つ、NISA口座は1人に1つ
口座の数の決まりも、2つの口座で違います。国税庁No.1476によると、特定口座は1つの金融商品取引業者等につき1口座に限られます(課税未成年者口座として設けた特定口座を除く)。金融庁のNISA特設サイトは、NISA口座について「口座は1人につき1口座のみ開設可能です。」としています。
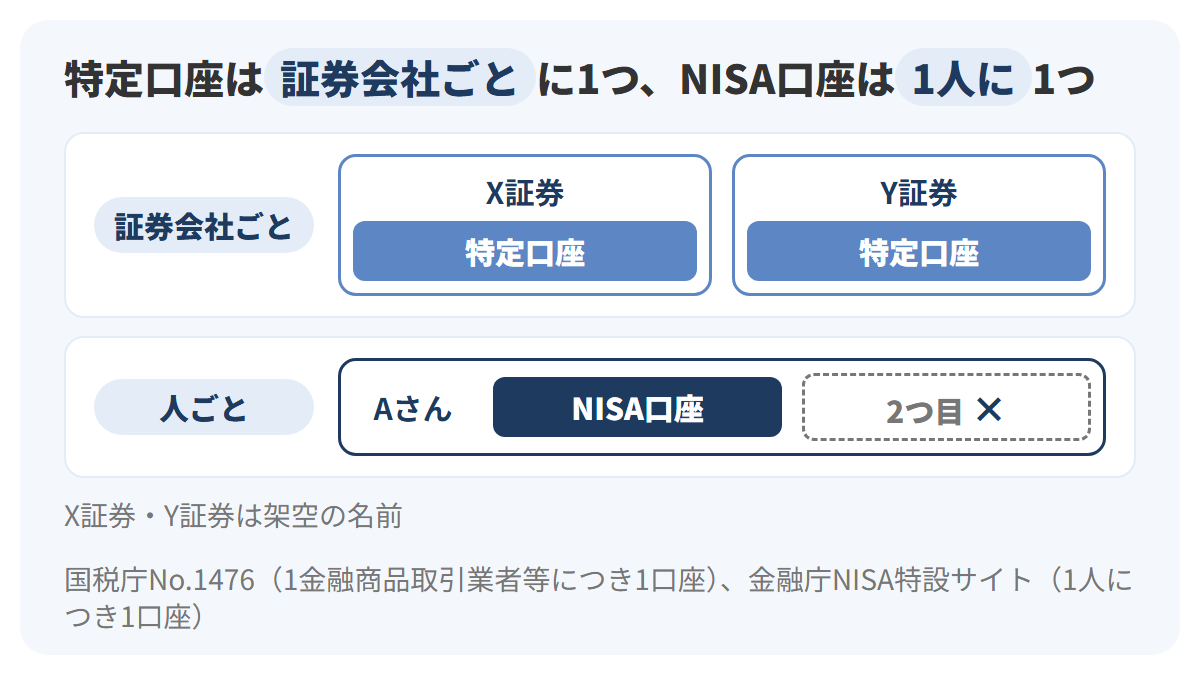
図の上の段は「証券会社ごと」の決まりで、X証券とY証券の枠の中に特定口座が1つずつ入っています。下の段は「人ごと」の決まりで、Aさんの枠の中にNISA口座は1つだけ、点線で描いた2つ目には×が付いています。上の段は証券会社の数だけ枠が増え、下の段は何社と取引しても枠は1つ、という対比です。
この違いから、1つの年の取引の数字がどこに散らばるかが決まります。たとえば、AさんがX証券とY証券の2社に特定口座を持てば、年間取引報告書は2通届きます。どちらに載るのも、その口座の中だけで計算した数字。2社の数字を合わせたいときにどうするかは、第3章で扱います。
NISA口座は1人に1つなので、どの金融機関で開くかの選択は、特定口座より重くなります。金融庁によると、NISA口座の金融機関の変更は年単位で可能で、その手続きと期限は第4章の話題です。
申込み画面の質問を、この章の言葉に置き換える
ここまでの3つの節で、口座の種類と数の決まりがそろいました。冒頭でAさんが手を止めた申込み画面の質問を、この章の言葉と、税金の制度での呼び方に置き換えておきます。画面の文言は説明用の架空のもので、実際の言い回しは証券会社によって違います。
| Aさんの申込み画面の質問(架空) | 答え | この章での呼び方 | 税金の制度での呼び方 |
|---|---|---|---|
| 特定口座を開設しますか | 開設する | 特定口座 | 特定口座 |
| 特定口座を開設しますか | 開設しない | 一般口座 | 特定口座以外 |
| 源泉徴収を選択しますか | 選択する | 源泉徴収あり | 源泉徴収口座 |
| 源泉徴収を選択しますか | 選択しない | 源泉徴収なし | 簡易申告口座 |
| NISA口座を開設しますか | 開設する | NISA口座 | 非課税口座(NISA) |
表の右端の列は、税金の制度で使われる名前です。たとえば「非課税口座(NISA)」は、5行目のNISA口座のこと(No.1474 注3)。申込み画面と名前が違っても、指しているものは同じです。
表の3行目と4行目の質問は、1行目で特定口座を開く場合にだけ意味を持ちます。源泉徴収を選べるのは、特定口座だけです。次の章では、この3行目と4行目の違いを、Aさんの1年の売買で確かめます。
特定口座は「源泉徴収あり」と「なし」の2つに分かれる
特定口座を開くと決めたAさんの画面に、次の質問が出てきました。「源泉徴収を選択しますか」。イラストの吹き出しの左は、手続きが向こうから片づいていく様子、右は自分で封筒に書類を入れる様子です。Aさんは、どちらの封筒が自分の側に来るのかを考えています。
この章では、源泉徴収ありと源泉徴収なしの2つの特定口座の違いを確かめたうえで、Aさんの1年の売買で、源泉徴収ありの口座の中で何が起きるのかを追いかけます。売るたびに税金がどう動くのか、配当はどこに入るのか、申告をする・しないをどの単位で選ぶのか。章の後半は、この3つを順に扱います。
制度上の名前は「源泉徴収口座」と「簡易申告口座」
申込み画面の「源泉徴収あり」「源泉徴収なし」は、税金の説明では別の名前で呼ばれています。特定口座の中で生じる所得について、源泉徴収を選んだ口座は「源泉徴収口座」、選ばなかった口座は「簡易申告口座」と呼ばれます(No.1476)。名前のとおり、片方は税金が差し引かれる口座、もう片方は申告を簡単にする口座です。
ことば
源泉徴収口座 特定口座のうち源泉徴収を選んだもので、口座の中で株を売るたびに証券会社が税金を差し引き、その口座の売却益を確定申告しなくてよいことにできる口座。
ことば
簡易申告口座 特定口座のうち源泉徴収を選ばなかったもので、証券会社から届く年間取引報告書を使って簡便に申告できる口座。
どちらも特定口座なので、口座の中の売却益を計算するのは証券会社です。違いは、計算した結果の税金を証券会社が差し引くかどうか。2つを並べると次のとおりです。
| 比べる点 | 源泉徴収あり(源泉徴収口座) | 源泉徴収なし(簡易申告口座) |
|---|---|---|
| 口座の中の売却益の計算 | 証券会社がする | 証券会社がする |
| 売ったときの税金 | 売るたびに証券会社が差し引く | 差し引かれない |
| 国税庁No.1476の説明 | 口座の中の譲渡所得を申告不要とすることができる | 年間取引報告書で簡便に申告できる |
| 配当の受け入れ | 届出をすれば、口座の中に受け入れられる | 記載なし |
表の3行目が、2つの口座の性格をいちばんよく表しています。国税庁が「申告不要とすることができる」と書いているのは、源泉徴収口座の所得についてだけです。簡易申告口座については、年間取引報告書を使って「簡便に申告」できる、という書き方になっています。源泉徴収なしは、計算を証券会社に任せつつ、申告は自分でする口座と読めます。
「簡易」という名前は、申告がなくなるという意味ではありません。一般口座のように売買を1回ずつ拾い出す作業がいらず、証券会社がまとめた1年分の数字をそのまま使える点が「簡易」にあたります。
4行目の配当の受け入れは、源泉徴収口座だけの仕組みです。No.1476によると、「源泉徴収選択口座内配当等受入開始届出書」を出すと、上場株式等の配当を源泉徴収口座に受け入れることができます。くわしい仕組みは、この章の後半で取り上げます。
1年分の数字は、翌年1月31日までに報告書で届く
源泉徴収ありでもなしでも、特定口座には1年分の取引をまとめた書類が届きます。「申告のしかた」の特定口座制度の説明によると、年間の取引の合計を書いた特定口座年間取引報告書が、取引をした年の翌年1月31日までに証券会社から交付されます。
ことば
特定口座年間取引報告書 特定口座の1年分の取引の合計を証券会社が書いた書類で、取引をした年の翌年1月31日までに交付されるもの。
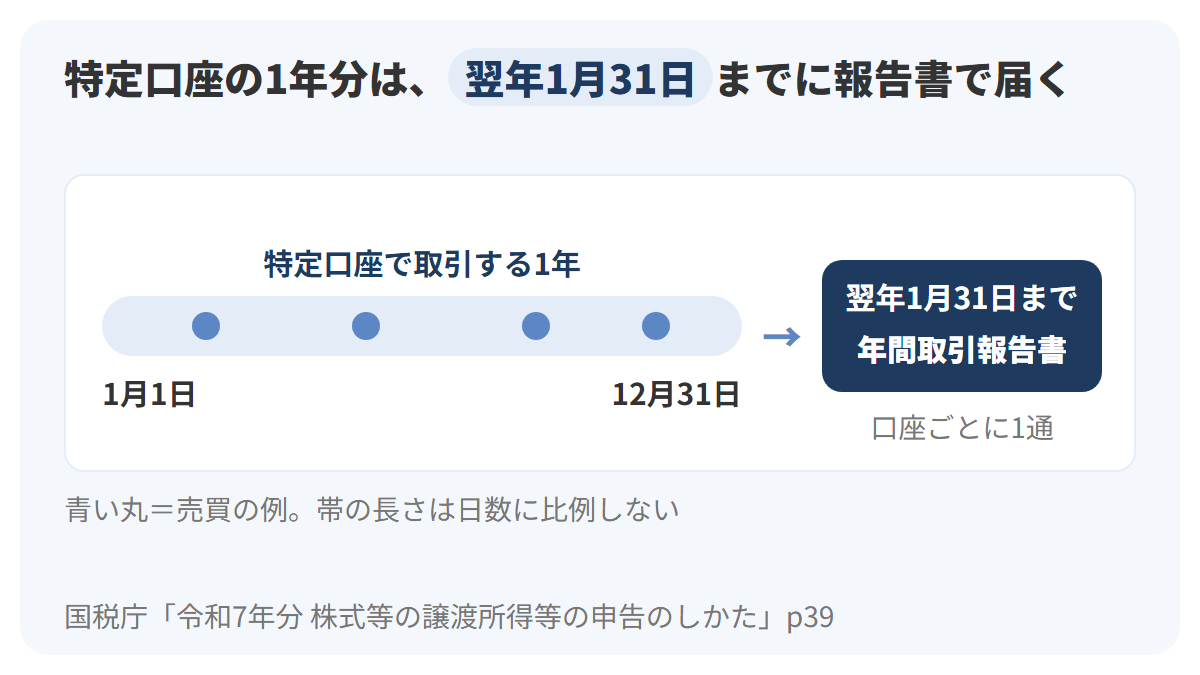
図の横の帯が時間の流れで、左の水色の長い区間が取引をする1年(1月1日から12月31日)、右の紺の箱が翌年1月31日までに届く報告書です。帯の長さは日数に比例させていません。1年の区間の上に並べた小さな印は、Aさんの売買のイメージで、何回売買しても、報告書は口座ごとに1年分が1通にまとまります。
この報告書が、源泉徴収なしの口座で「簡便に申告」できる理由です。たとえば、Aさんがある年に特定口座で15回売買しても、申告に使う数字は報告書に合計として載っています。一般口座のように、15回分の売値と買値を自分で拾い出す作業はいりません。
源泉徴収ありの口座でも、報告書は同じように届きます。申告をしないなら手元で保管するだけですが、第3章で見るように、ほかの口座と損益を合わせるために申告をするときには、この報告書の数字を使うことになります。
源泉徴収ありの口座は、売るたびに「年初からの純利益」で計算する
源泉徴収ありの口座で、税金はいつ、どう差し引かれるのか。「申告のしかた」によると、源泉徴収口座では、株を売るたびに年初からの純利益を計算し、その金額に所得税及び復興特別所得税15.315%(ほかに住民税5%)を掛けた金額が源泉徴収され、納税が完結します。同じ資料には、年初からの純利益が前回の売却までの純利益に満たなくなった場合は、その都度、所得税及び復興特別所得税が還付される、という注も付いていました。
この仕組みを、Aさんのある年の売買に当てはめます。最初にみなと製菓の100株を1,200円で売り、第2章で計算したとおり19,000円の利益が出ました。そのあと、別の銘柄を売って9,000円の損を出したとしましょう。
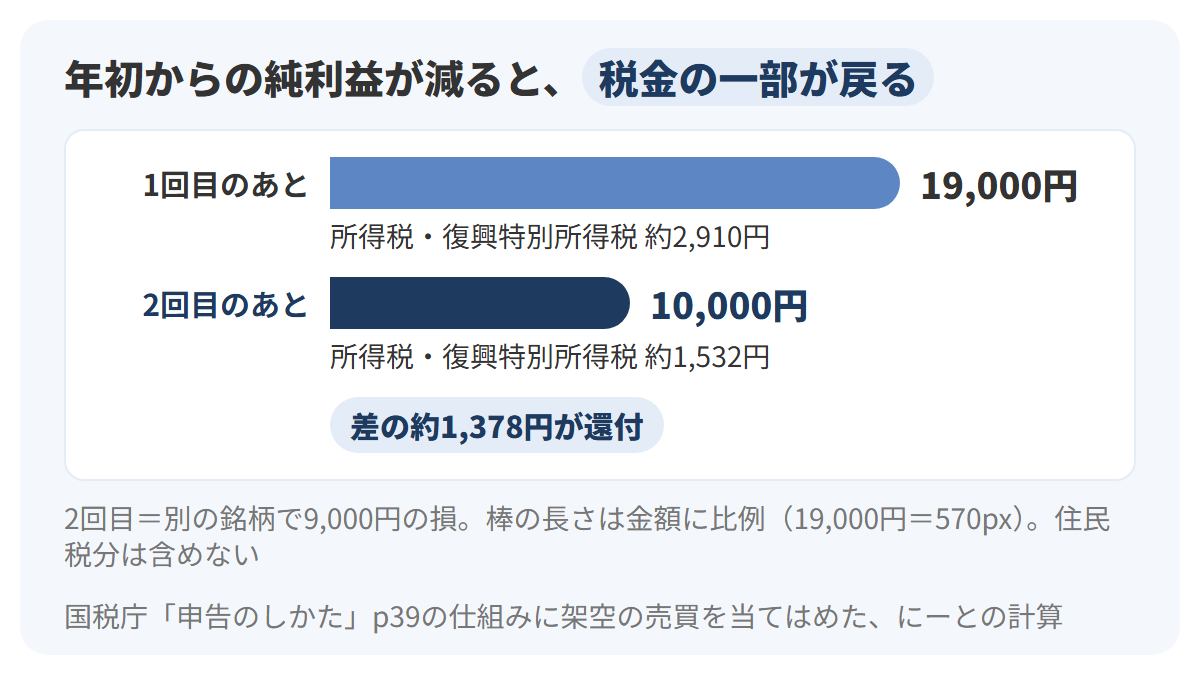
図の2本の棒は、それぞれの売却のあとの年初からの純利益で、長さは金額に比例しています(19,000円を幅570px)。上の青い棒が1回目のあとの19,000円、下の紺の棒が2回目のあとの10,000円です。棒の下の数字は、純利益に15.315%を掛けた所得税と復興特別所得税の額で、約2,910円から約1,532円に下がり、差の約1,378円が還付される計算になります(にーとの計算。円未満の端数処理と、住民税5%の分の動きは考えていません)。
ポイントは、税金が売却1回ごとに切り離されていないところです。2回目の売却だけを見れば9,000円の損ですが、口座は年初からの合計で計算し直すので、1回目に差し引かれた税金の一部が戻ってきます。同じ口座の中なら、Aさんが何もしなくても、利益と損が1年の中で差し引きされる形です。
反対に言えば、この差し引きは同じ源泉徴収口座の中だけで起きます。9,000円の損を出した銘柄が、X証券ではなく別の証券会社の口座にあったら、X証券の口座の19,000円には何の影響もありません。その場合の扱いが、第3章の話題です。
計算は、利益が出る方向にも同じように動きます。たとえば、同じ年に3回目の売却で5,000円の利益が出れば、年初からの純利益は10,000円から15,000円に戻ります。15,000円×15.315%は約2,297円なので、すでに差し引かれている約1,532円との差、約765円がこのときに差し引かれる計算です(にーとの計算。端数処理は考えていません)。1回ごとの利益や損ではなく、年初からの合計に合わせて、源泉徴収の額が上下するわけです。
源泉徴収口座には配当も受け入れられ、売却損と差し引かれる
源泉徴収口座で差し引きされるのは、売却の利益と損だけではありません。国税庁No.1476によると、上場株式等の配当を、同じ証券会社に開いている源泉徴収口座に受け入れることを選べます。そのためには「源泉徴収選択口座内配当等受入開始届出書」を出す必要があり、受け入れた配当からは、口座の中の譲渡損失を差し引いた額に15.315%(ほかに住民税5%)を掛けた所得税と復興特別所得税が源泉徴収される仕組みです。
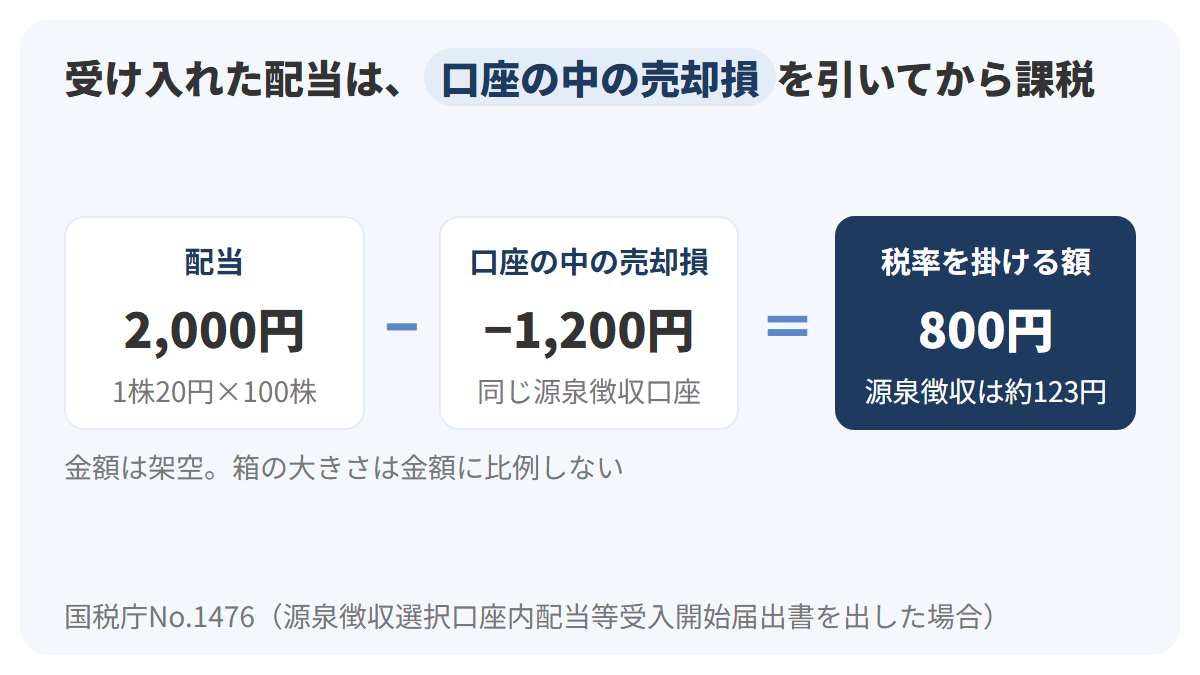
図の左の白い箱が、みなと製菓の100株に1株20円の配当が出た場合の2,000円、真ん中の白い箱が同じ口座の中の売却損1,200円、右の紺の箱が差し引いた残りの800円です。箱の大きさは金額に比例させていません。売却損がなければ、2,000円に15.315%を掛けた約306円が所得税と復興特別所得税として差し引かれますが、売却損1,200円があれば、税率が掛かるのは残りの800円だけで、約123円になります(にーとの計算。端数処理は考えていません)。第2章では売却損が配当と同じ2,000円で0円になる例を見ましたが、損が配当より小さければ、残った分にだけ税金がかかります。
第2章では、配当の受け取り方を株式数比例配分方式にして特定口座で受け取ると、口座の中の売却損と損益通算される、というほふりの案内を紹介しました。国税庁No.1476には、源泉徴収口座に配当を受け入れるには届出書が要ること、受け入れた配当から口座の中の譲渡損失を差し引いた額に税率を掛けることが書かれています。
同じ段落で、No.1476が触れているのは税率の今後。令和9年1月1日以後に生ずる所得については、復興特別所得税の税率が1.1%に引き下げられ、防衛特別所得税(源泉徴収すべき所得税の額の1%相当額)が併せて源泉徴収される、という一文があります。改正後の合計の税率は、このページには示されていません。この章では、第2章の15.315%(ほかに住民税5%)で計算を続け、令和9年以後の数字は計算しないでおきます。
申告するかどうかは口座ごとに選び、1回の売却ごとには選べない
源泉徴収口座の所得は、申告不要にもできますし、あえて申告することもできます。国税庁No.1476によると、源泉徴収口座の中の譲渡所得は、口座ごとに、申告するか申告不要とするかを選べる仕組みです。「申告のしかた」の注意書きは、その選び方にいくつか制限を付けています。
| 源泉徴収口座の所得について | 選べるか | 根拠 |
|---|---|---|
| 口座ごとに、申告するかしないかを決める | 選べる | No.1476/申告のしかた p40 注意1 |
| 1回の売却ごとに、申告するかしないかを決める | 選べない | 申告のしかた p40 注意1 |
| 1回に受け取る配当ごとに、申告するかしないかを決める | 選べない | 申告のしかた p40 注意1 |
| 申告したあとで、申告しないことに変える | 変えられない | 申告のしかた p40 注意3 |
| 含めずに申告したあとで、含めることに変える | 変えられない | 申告のしかた p40 注意3 |
表の2行目と3行目は、「この売却だけ申告する」「この配当だけ申告する」という選び方ができないことを示しています。選ぶ単位は口座です。たとえば、Aさんの源泉徴収口座で1年に5回売却があれば、5回分をまとめて申告するか、5回分とも申告しないかのどちらかになります。配当も同じで、口座に受け入れた配当が年に3回あれば、申告するなら3回分すべてを含め、「6月の分だけ」といった分け方はできません。
4行目と5行目は、一度決めたら後から変えられない、という制限を示しています。申告すると何が変わるのかを確かめないまま申告すると、取り消しがききません。申告する前に確かめておきたいことは、次の章でまとめます。
「源泉徴収あり」と「なし」は、申告をするかどうかで選ぶ
週末、Aさんは図書館でノートを広げ、源泉徴収ありとなしの違いを書き出していました。イラストの吹き出しの2本の道は、2つの選択肢です。どちらの道も、その先で「確定申告」という扉の前を通るかどうかが違っています。
この章では、まず選択の期限と単位を確かめ、そのうえで、源泉徴収ありの口座でも申告をすると何ができるのか、申告する前に何を確かめるべきかを順に追います。最後に、どんな条件ならどちらが向くのかを表にまとめました。
選べるのは年単位で、その年の最初の売却まで
源泉徴収ありにするかどうかは、いつでも切り替えられるわけではありません。国税庁No.1476によると、源泉徴収を選ぶ場合は、その年の最初の譲渡の時までに、証券会社などに「特定口座源泉徴収選択届出書」を出す必要があります。その選択は年単位なので、年の途中で源泉徴収をしないように変えることはできません。
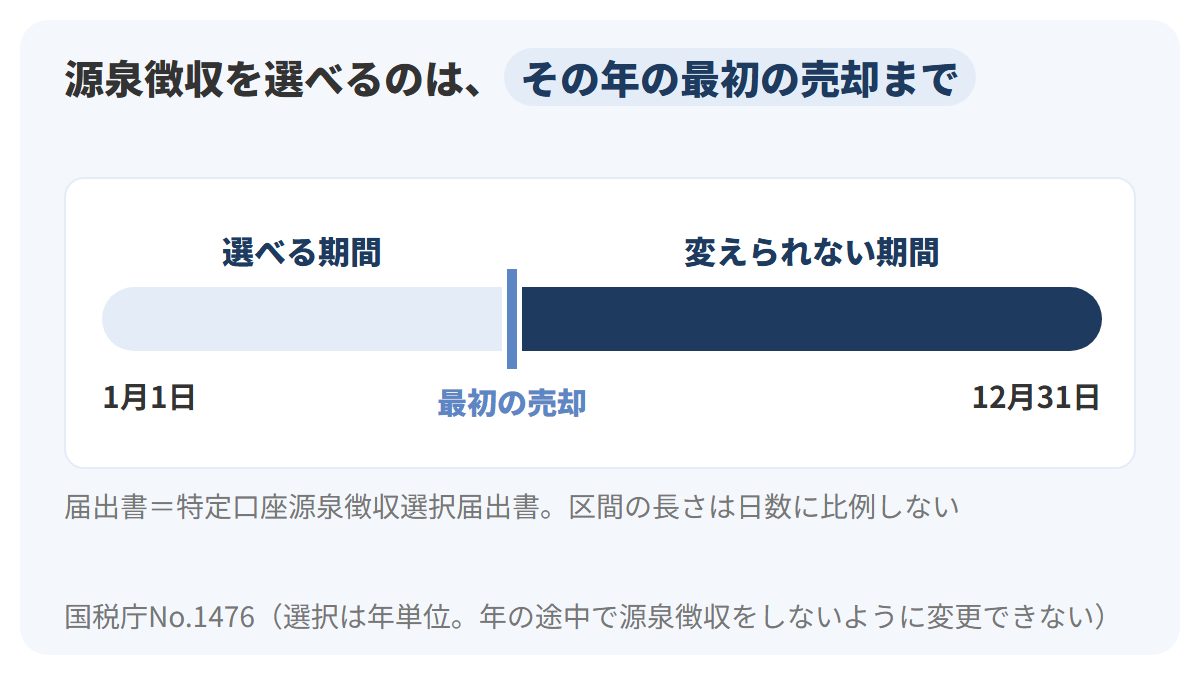
図の横の帯が1月1日から12月31日までの1年で、左の水色の区間が「選べる期間」、右の紺の区間が「変えられない期間」です。2つの区間の境目にある縦線が、その年の最初の売却。区間の長さは日数に比例しておらず、最初の売却が1月なら左の区間は短く、11月なら長くなります。
たとえば、Aさんが3月10日にみなと製菓の株を初めて売るなら、源泉徴収ありを選ぶ届出はそれより前に出しておく必要があります。3月10日に源泉徴収なしのまま売れば、その年の12月31日までは源泉徴収なしで通すことになり、19,000円の利益について源泉徴収はされません。
反対向きの変更も、年の途中ではできません。国税庁が書いているのは「源泉徴収を行わないように変更することはできません」という向きで、源泉徴収ありを選んだら、その年のうちに「やはり源泉徴収なしに」と戻すことはできません。1年分の選択を最初の売却の前に1回だけする、と覚えておくと、迷う場面が減ります。
この期限は、口座を開いたばかりの年にも効いてきます。たとえば、Aさんが4月にX証券の口座を開き、5月に初めてみなと製菓の株を売るなら、届出の期限は5月の最初の売却の前です。最初の売却より前に届出が済んでいるかどうかは、自分の口座の設定で確かめておく必要があります。
選択が「年単位」とされているのは、年が変われば選び直す機会があるという意味にも読めます。ただし、翌年の切り替えの手続きと期限は、証券会社の案内で確かめてください。
申告すれば、ほかの口座の損失と差し引きできる
源泉徴収ありの口座は申告不要にできますが、申告したほうがよい場面もあります。国税庁No.1476の注によると、源泉徴収口座の所得を、ほかの口座の上場株式等の譲渡損益と相殺する場合や、No.1474の特例を受ける場合には、確定申告をする必要があります。別の年の話として、AさんがX証券のほかにY証券にも特定口座を持っていた場合で考えてみましょう。
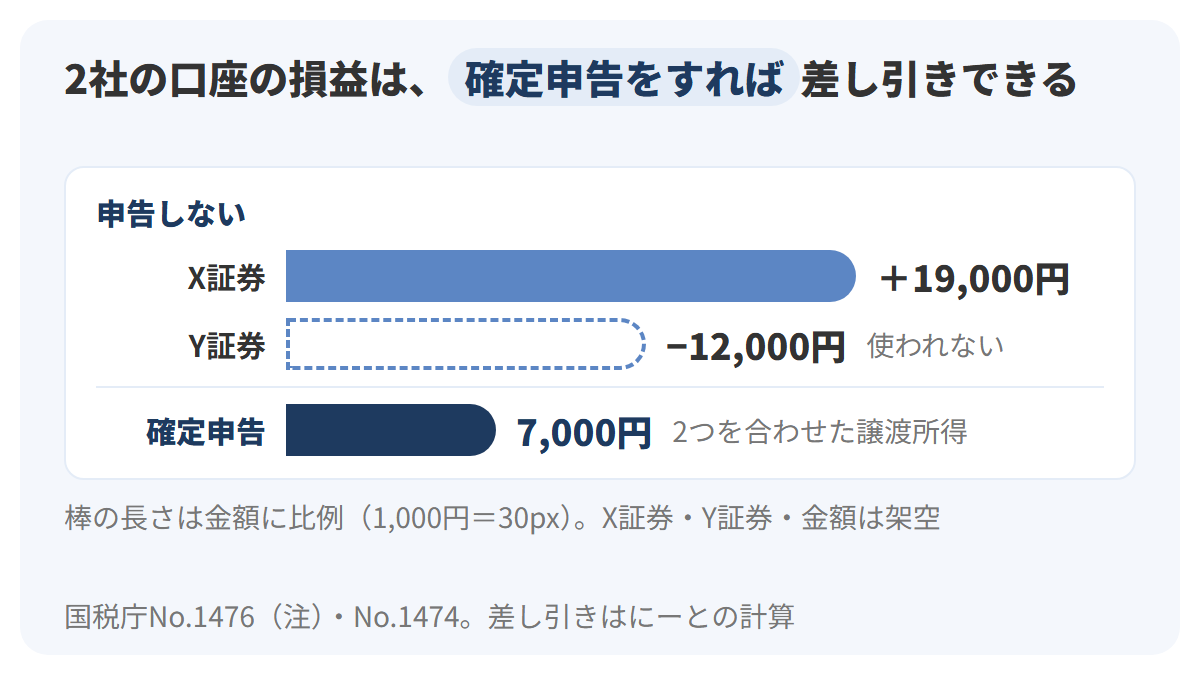
図の上の段が申告しない場合、下の段が確定申告をした場合です。棒の長さは金額に比例していて(1,000円=30px)、青い棒がX証券の利益19,000円、点線の枠がY証券の損失12,000円、紺の棒が差し引きした7,000円を表しています。申告しなければ、X証券の口座の19,000円には源泉徴収が済んだままで、Y証券の12,000円の損失は使われません。申告をすれば、2つを合わせた譲渡所得は7,000円として計算されます(にーとの計算)。
差し引きの相手は、売却益だけに限られません。国税庁No.1474によると、上場株式等の譲渡損失は、確定申告によって、その年の上場株式等の配当等に係る利子所得と配当所得とも損益通算できます(配当所得は申告分離課税を選んだものに限る)。たとえば、Y証券の12,000円の損失を、別の口座で受け取った配当2,000円と差し引くことも可能です。ただし、配当をどの課税方式で申告するかで配当控除が使えるかどうかも変わるので、この先の「申告する前に確かめたい3つのこと」とあわせて考える必要があります。
では、損益通算(利益と損失を差し引きして税金を計算すること)をしても、損失がその年の利益より大きく、使い切れない分が残ったらどうなるのか。国税庁No.1474によると、損益通算してもなお控除しきれない損失は、翌年以後3年間にわたり、確定申告によって、上場株式等の譲渡所得等と配当所得等から繰越控除できます。上場株式等の譲渡がなかった年も、損失を翌年へ繰り越すための申告が必要だ、という注が添えられていました。
ことば
繰越控除 その年に使い切れなかった株の売却損を、確定申告によって翌年以後3年間の上場株式等の譲渡所得等や配当所得等から差し引くこと。
たとえば、ある年にAさんがY証券の口座で12,000円の損だけを出し、利益はなかったとします。この12,000円を翌年以後に使うなら、次のような流れになります。
| 年 | その年の株の売買 | 確定申告 | 年末に残る損失(繰越分) |
|---|---|---|---|
| 1年目 | 12,000円の損 | 損失を繰り越すために申告 | 12,000円 |
| 2年目 | 売却なし | 売却がなくても、繰り越すために申告 | 12,000円 |
| 3年目 | 5,000円の利益 | 申告して5,000円と差し引き | 7,000円 |
| 4年目 | 10,000円の利益 | 申告して7,000円と差し引き | 0円(4年目の課税対象は3,000円) |
表の4年目が、1年目の損失を使える最後の年です(翌年以後3年間)。2年目の行のように売却がない年も申告を続けないと、繰り越しはそこで途切れます。表の金額は架空で、配当との差し引きは入れていません(にーとの計算)。
申告する前に確かめたい3つのこと
申告すれば損益を合わせられる一方で、申告したことで変わることもあります。申告の前に確かめておきたい点を3つ挙げておきます。
1つ目は、申告は後から取り消せないことです。前の章の表で見たとおり、「申告のしかた」の注意書きは、源泉徴収口座の所得を申告したあとで申告しないことに変える変更も、含めずに申告したあとで含めることに変える変更も、どちらもできないとしています。
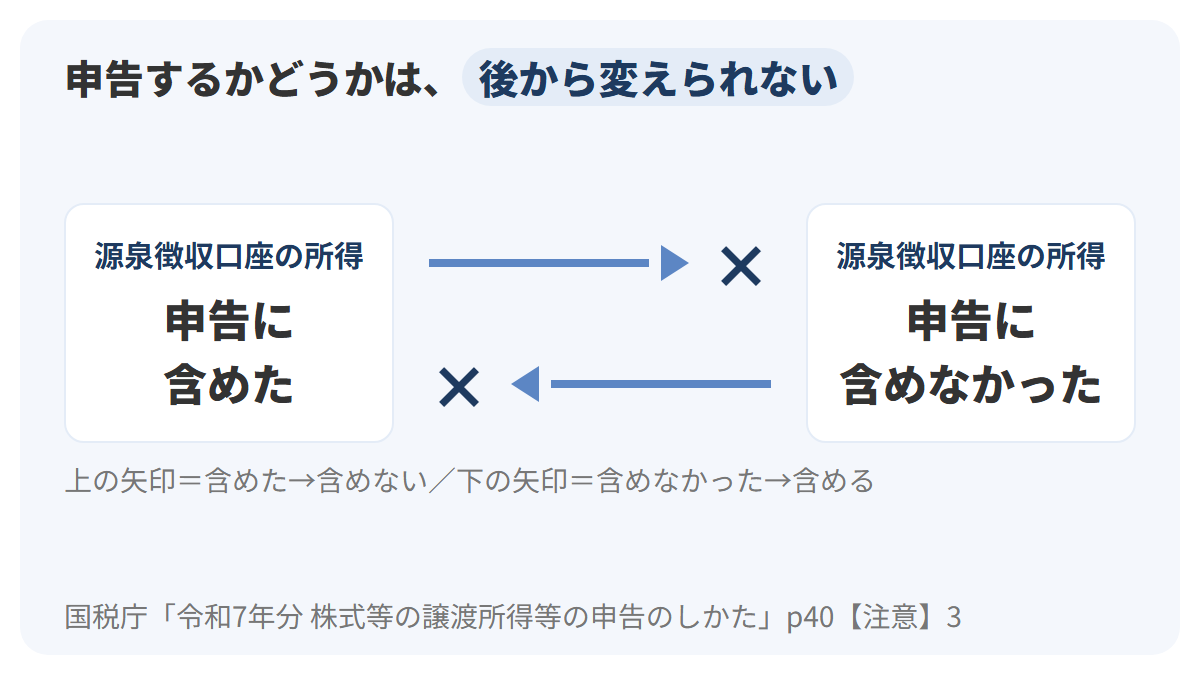
図の左のカードが「申告に含めた」状態、右のカードが「申告に含めなかった」状態です。カードの間の2本の矢印は、上が左から右へ、下が右から左への変更で、どちらにも紺の×が付いています。どちらの向きでも、出したあとで考え直すことはできません。
2つ目は、損失を申告すると配当も一緒に申告することになる点です。国税庁No.1476によると、源泉徴収口座の譲渡損失を申告する場合は、その口座に受け入れた配当等を申告不要とすることはできず、配当も併せて申告しなければなりません。たとえば、Aさんが口座の中で12,000円の損を申告するなら、同じ口座に受け入れた配当2,000円も申告に入ります。
3つ目は、所得の数字の扱いです。「申告のしかた」の特定口座制度の説明によると、源泉徴収口座で納税が完結した場合、配偶者(特別)控除や基礎控除などを受けられるかを判定する「合計所得金額」は、源泉徴収口座の所得を含めずに判定します。申告した場合にどう判定されるかは、この資料の該当箇所には書かれていません。配当を申告したときの国民健康保険料との関係は、別の記事で金額を計算しています。
申告すると使える制度もあります。国税庁No.1250によると、配当控除は、確定申告で総合課税を選んだ配当所得に限られ、確定申告不要制度を選んだ配当や、申告分離課税を選んだ配当は対象になりません。配当控除を受けるには確定申告が必要、と同じページにあります。配当控除の計算は、章「配当にかかる税金の選択肢」で扱います。
どちらが向くかは、取引の形で変わる
ここまでの説明を、どんな人にどちらが向くかの形に並べ直します。どちらかが常に得という話ではなく、自分の取引の形に当てはめて考えるための表です。
| 取引の形 | 向く選択 | 理由 |
|---|---|---|
| 証券会社は1社だけで、確定申告の手間をかけたくない | 源泉徴収あり | 口座の中の譲渡所得を申告不要にできる(No.1476) |
| 同じ口座の中で、1年に利益と損の両方が出ることがある | どちらでも、口座の中の1年分は合計される | 特定口座の1年分の合計は証券会社が計算する(No.1476・申告のしかた p39)。源泉徴収ありでは、売るたびに年初からの純利益で計算し直して源泉徴収と還付が起きる(申告のしかた p39) |
| 複数の証券会社の損益を合わせたい、損を繰り越したい | どちらを選んでも確定申告が要る | 相殺や繰越控除には確定申告が必要(No.1476・No.1474) |
| 毎年、確定申告をする予定がある | 源泉徴収なしでも、報告書で簡便に申告できる | 簡易申告口座は年間取引報告書で申告できる(No.1476) |
| 配当控除を受けたい | 口座の種類より、総合課税での申告が要る | 配当控除は確定申告で総合課税を選んだ配当に限る(No.1250) |
表の1行目が、Aさんの今の形です。X証券1社だけで、申告の作業を減らしたいなら、源泉徴収ありが条件に合います。2行目は、どちらを選んでも変わらない点です。3行目以下は、取引の形が変わったときの話で、証券会社を2社に増やしたり、損が大きく出たりした年は、源泉徴収ありの口座でも申告を考える場面が出てきます。
源泉徴収ありとなしのどちらが有利かは、一律には決まりません。整理すると、ありなら申告不要にできること、なしなら報告書で簡便に申告できること、どちらでも相殺や繰越控除には確定申告が要ること、の3つです。どちらにするか迷う場合は、自分が毎年申告をするかどうかを先に決めると、選びやすくなります。
第1章のCさんにも、この表を当てはめてみます。CさんはX証券の特定口座とY証券の一般口座に株を分けているので、表の3行目の形です。2つの口座の損益を合わせたい年は、確定申告が要ります。その申告では、X証券の分は報告書の数字を写せますが、Y証券の一般口座の分は、第1章の図のとおり自分で計算明細書に書くことになります。口座の種類が2つの証券会社で違うと、申告の作業の重さも口座ごとに違ってくる例の1つです。
NISA口座は1人1つ。課税される口座とは損失の扱いが違う
特定口座の選び方が見えてきたところで、Aさんはもう1つの口座が気になり始めました。NISA口座です。イラストの吹き出しにある1つだけの大きな箱がNISA口座、並んだ小さな箱が証券会社ごとに開ける特定口座を表しています。税金がかからないなら、全部を大きな箱に入れればよいのか。Aさんが首をかしげているのは、その点です。
NISAの枠の大きさと非課税の中身は第2章で見たので、この章では、口座としてのNISAのルールに絞ります。どこで開けて、いつ移せるのか。課税される口座と並べたとき、損をした場合に何が違うのか。Aさんの数字で確かめます。
NISA口座を移せるのは年単位で、届出の期間が決まっている
金融庁のNISA特設サイトによると、NISAを使うには、銀行や証券会社などにNISA口座を開設する必要があり、日本国内に住んでいる18歳以上の人ならだれでも開設できます(利用する年の1月1日時点で18歳以上)。口座は1人につき1口座のみで、金融機関の変更は年単位で可能です。
選べる先の数と、持てる口座の数の差も押さえておきます。第5章で使う金融庁の調査では、成長投資枠を扱う金融機関が702、つみたて投資枠を扱う金融機関が678ありました。たとえば、みなと製菓のような個別の株をNISAで買いたいAさんにとって、候補は成長投資枠を扱う702の中にあり、その中から1つだけを選ぶことになります。1つに決めたあとも、年単位でなら選び直す道がある、という形です。
変更の手続きは、金融庁のよくある質問に書かれています。NISA口座を開いている金融機関に「金融商品取引業者等変更届出書」を出すと、その金融機関から「勘定廃止通知書」が交付される流れです。届出書は、変更後の金融機関でNISA口座を使おうとする年の前年10月1日から、その年の9月30日までの間に出す必要があります。
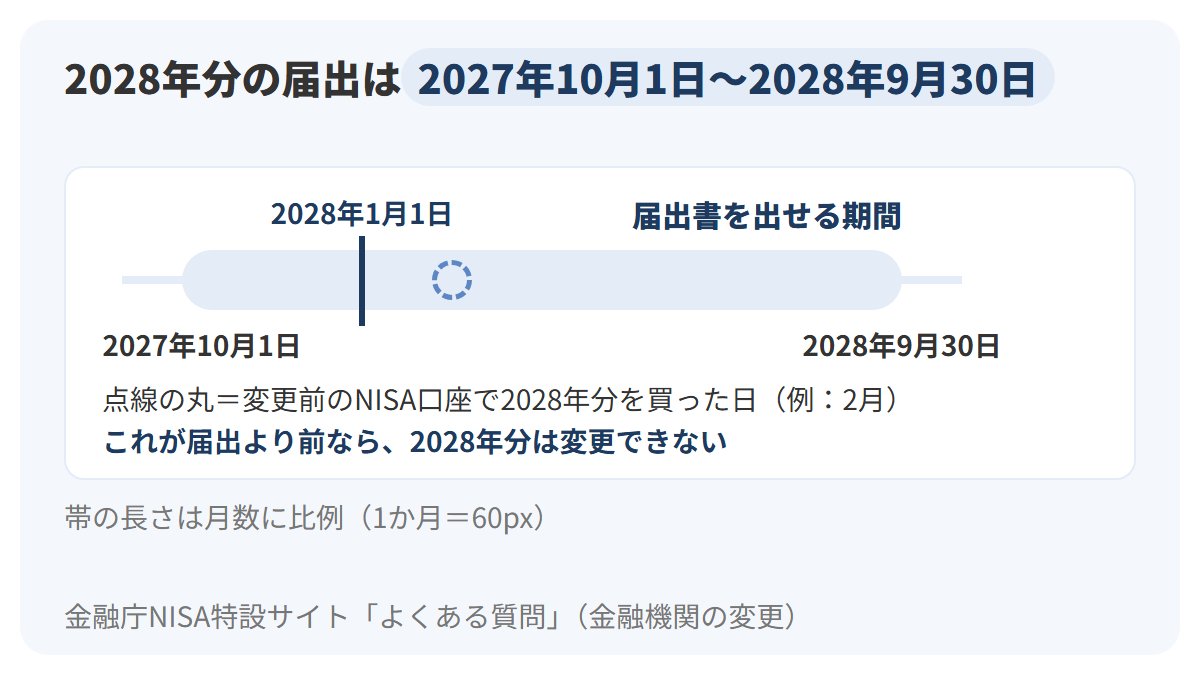
図の横の帯は2027年の秋から2028年の秋までで、水色の区間が届出書を出せる期間です。帯の中ほどの紺の縦線は2028年1月1日。その右に置いた点線の印は「変更前の金融機関のNISA口座で、2028年分の買付をした日」の例で、この印が届出より前に来ると、2028年分の変更はできません。帯の長さは月数に比例しています(1か月=60px)。
この最後の条件は、金融庁のよくある質問の「ただし」の部分です。届出書を出す日以前に、変更前の金融機関のNISA口座で既に上場株式等の受入れをしているときは、その年分についての金融機関の変更はできない、とあります。たとえば、Aさんが2028年2月に変更前の金融機関のNISA口座でみなと製菓の株を買ったあと、3月に変更届出書を出しても、2028年分の金融機関は変えられません。同じよくある質問は「年単位で金融機関を変更することは、可能です。」としているので、変えられるのは、その次の年分以降の話になります。
2027年1月からは、つみたて投資枠の年齢要件がなくなり、0歳から17歳の未成年もNISA口座を開けるようになる、というのが金融庁の案内。その新しい制度では、0歳から17歳の未成年は金融機関を変更できない、という注も付いています。家族の口座を考えるときは、この違いに気をつけてください。
NISA口座で出た損は、ほかの口座の利益と差し引きできない
第3章で見たように、課税される口座どうしなら、確定申告をすれば利益と損を差し引きできます。NISA口座の場合はどうか。国税庁No.1474の注3には、NISA口座(とジュニアNISAの口座)の中の上場株式等を売って生じた譲渡損失について、損益通算と繰越控除はできない、と書かれています。
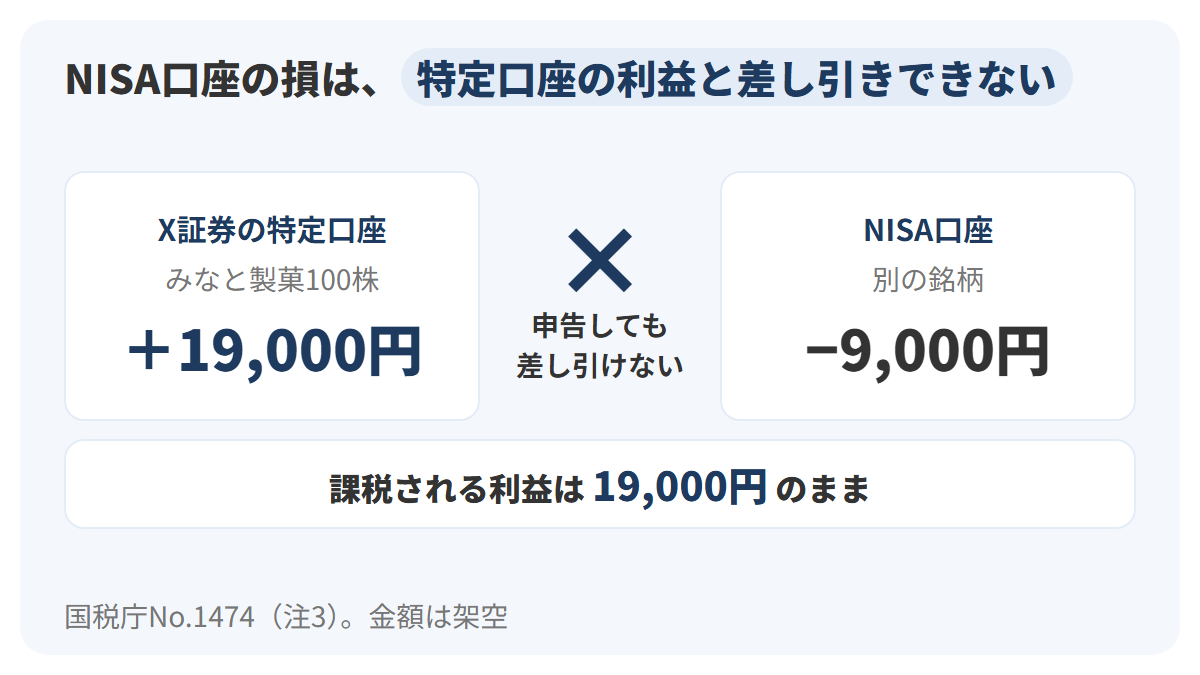
図の左の白いカードがX証券の特定口座(源泉徴収あり)で、紺の数字がみなと製菓の利益19,000円。右の白いカードがNISA口座で、9,000円の損です。2枚の間の×は、確定申告をしても差し引きできないことを表しています。第2章の純利益の図では、同じ19,000円と9,000円が同じ口座の中にあったので、純利益は10,000円になりました。損を出した銘柄の置き場所がNISA口座に変わると、純利益は19,000円のままで、所得税と復興特別所得税の源泉徴収は約2,910円のままです(にーとの計算)。
NISA口座の利益に税金がかからないことの、裏側にあたる性質です。利益が出たときは税金がかからない一方で、損が出たときに、その損をほかの口座の税金を減らすことには使えません。金融庁の特設サイトも、枠の再利用を説明するくだりで、NISA口座で持つ商品を売っても損益そのものが消えるわけではない、と注意を添えています。損は、口座の種類にかかわらず出るものです。
置き場所を逆にした場合も考えておきます。みなと製菓の株をNISA口座で売って19,000円の利益、別の銘柄を特定口座で売って9,000円の損だったとします。NISA口座の19,000円には、もともと税金がかかりません。NISA口座の19,000円はもともと課税されない利益なので、特定口座の9,000円の損で減らせる税金はありません。9,000円の損の使い道は、ほかの課税される口座の利益との損益通算か、確定申告による繰越控除になります。同じ2つの売買でも、どちらの口座で起きたかによって、税金の結果が変わるわけです。
この性質は、「どの株をどちらの口座に置くか」を考えるときの材料になります。たとえば、値動きの幅が大きいと自分で考える銘柄をNISA口座に置くと、大きく上がれば非課税の恩恵が大きくなる一方、大きく下がったときの損は、ほかの口座の利益と差し引きできません。どちらに置くのがよいかは、銘柄の見込みしだいで、一律には決まりません。
同じ100株を、特定口座とNISA口座のどちらで持つか
Aさんのみなと製菓の100株を、X証券の特定口座(源泉徴収あり)で持つ場合と、NISA口座の成長投資枠で持つ場合を、この章と第2章の数字で並べます。
| みなと製菓100株(1,000円で買った場合) | 特定口座(源泉徴収あり) | NISA口座(成長投資枠) |
|---|---|---|
| 1,200円で売って19,000円の利益 | 約3,860円が差し引かれる(第2章) | 差し引かれない |
| 同じ年に別の口座の銘柄で9,000円の損 | 同じ口座の中なら自動で差し引き、別の課税口座なら申告で差し引き | NISA口座の損なら、どの口座の利益とも差し引きできない |
| 配当2,000円(1株20円) | 税金が差し引かれる | 株式数比例配分方式を選べば非課税(第2章) |
| 買える金額の上限 | 記載なし | 年間240万円、生涯で1,200万円まで(成長投資枠) |
表の1行目と3行目はNISA口座の利点、2行目は特定口座の利点、4行目は枠の違いです。どちらが向くかは、利益が出たときの税金を重く見るか、損が出たときの扱いを重く見るか、そして年間240万円の枠をほかに何に使うかで変わります。第2章で見たとおり、配当を非課税にするには受け取り方の指定が要る点も、3行目に残しておきました。
4行目の枠の大きさは、Aさんの今の金額では差になりにくい部分です。たとえば、Aさんが1年に買う株がみなと製菓の10万円分だけなら、成長投資枠の年間240万円の24分の1にとどまります(にーとの計算)。枠が足りなくなる心配が小さいうちは、比べる中心は1〜3行目、つまり利益と損と配当の扱いになります。反対に、1年に240万円を超えて株を買う人は、超えた分を課税される口座で持つことになり、2つの口座の使い分けが避けられません。
手元の株をNISA口座と特定口座の両方で持っている人が、売って生活費に回す段階で、どちらから先に売るかを考える記事もあります。取り崩しの順番の話なので、口座の使い分けを一通り決めたあとで読むと、つながりが見えやすくなります。
実データ:NISA口座は3,048万。30歳代は全体の17.4%
ここまでの話を、金融庁が公表している数字で読み直します。使うのは、金融庁が2026年10月2日に公表した「NISA口座の利用状況調査(令和8年6月末時点)」です。調査の対象はNISAを扱う全金融機関で、別紙の表では、成長投資枠を扱う機関が702、つみたて投資枠を扱う機関が678とされています。金融庁は、金融機関から報告された計数に誤りがあった場合などには、後からさかのぼって修正することがある、と断っています。
この章の数字は、NISA口座に限られます。
NISA口座は2026年6月末で3,048万。政府目標まで約352万
金融庁の別紙3(グラフ)によると、NISA口座数は2026年6月末で3,048万口座です。政府目標は2027年12月末までに3,400万口座とされています。グラフのラベルにある3つの時点を並べると、次の図のとおり。
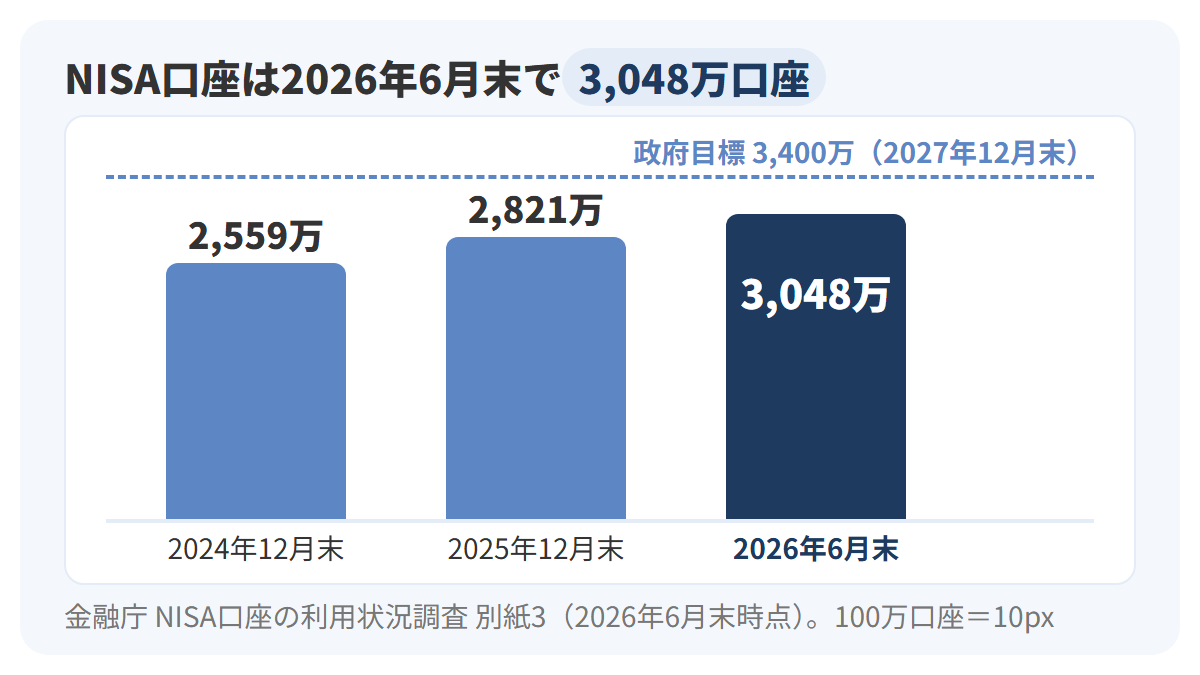
図の3本の棒が各時点の口座数で、右端の紺の棒が2026年6月末の3,048万口座。横の点線が政府目標の3,400万口座です。棒の高さは口座数に比例させてあり(100万口座=10px)、棒の底は0から始まっています。2024年12月末からの1年半で約489万口座増え、目標に対しては約89.6%の水準です(にーとの計算)。
別紙1の表では、2026年6月末の口座数は30,480,850口座、2025年12月末は28,206,434口座で、半年の増加率は8.06%でした。この数は、これまでに開かれた口座の総数から、金融機関の変更に伴う変更前の口座と、廃止された口座の数を引いて数えたものだと注記されています。第4章で見た「金融機関の変更」は、この数え方にも表れているわけです。
増え方の速さも、同じ3つの時点から読めます。2024年12月末から2025年12月末までの1年間で約262万口座、2025年12月末から2026年6月末までの半年で約227万口座増えました(グラフのラベルからにーとの計算)。半年で、その前の1年間の9割近くに当たる口座が開かれた計算です。目標の3,400万口座までは、2026年6月末から約352万口座。残りの期間は1年半なので、直近の半年と同じ速さが続けば届く水準ですが、続くかどうかはこの資料からは分かりません。
3,048万口座という数を、章の言葉に置き換えてみます。NISA口座は1人1口座なので、口座の数は、NISA口座を持っている人の数に近い値として読めます。たとえば、30歳代の口座が531万(次の図)ということは、Aさんと同じ年代で531万人前後が、どの金融機関にNISA口座を置くかを一度は選んだ計算です。
年代別では、30歳代が531万口座で全体の17.4%
同じ別紙1には、年代別の口座数も載っています。2026年6月末の数字を、多い順ではなく年代順に並べたのが、次の図。
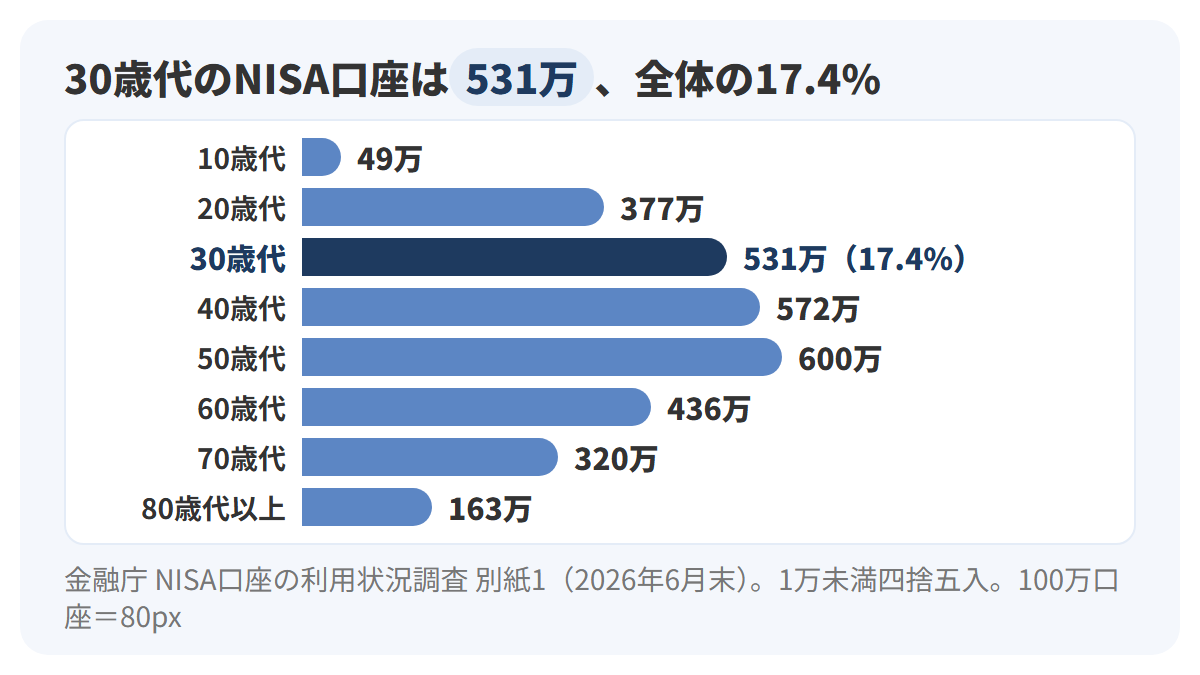
図の横棒の長さは口座数に比例していて(100万口座=80px)、紺の棒がAさんの年代の30歳代、ほかは青の棒です。数字は1万口座未満を四捨五入しました。いちばん多いのは50歳代の600万口座で、30歳代はそれに次ぐ40歳代の572万口座の少し下。30歳代の割合17.4%は、別紙1の値(0.17414…)をそのまま丸めたものです。
10歳代の49万口座は、ほかの年代より目立って少ない数です。第4章で見たとおり、今のNISAは利用する年の1月1日時点で18歳以上が対象なので、10歳代で口座を持てるのは、利用する年の1月1日時点で18歳以上の人に限られます。2027年1月からの制度の変更で、この棒がどう変わるかは、次の調査を待つしかありません。
年代を2つのまとまりで見ると、別の読み方もできます。20歳代と30歳代を合わせると約907万口座で全体の約29.8%、60歳代以上を合わせると約919万口座で約30.2%です(にーとの計算)。NISA口座を持つ人は、若い世代と60歳代以上でほぼ同じくらいの数がいて、その間の40歳代と50歳代が合わせて約38.5%を占める形になっています。
2026年に買われた金額のうち、上場株式は34.5%
口座の数のほかに、口座で何が買われたかも分かります。別紙1の「2026年の利用枠での買付額」は、2026年の利用枠で買付があった金額の合計で、表の見出しの単位は万円です。枠別の金額を表にすると、次のようになります。
| 2026年の利用枠での買付額(2026年6月末時点) | 金額(万円) | 兆円に直すと(にーとの計算) |
|---|---|---|
| 成長投資枠 | 1,015,770,003 | 約10.2兆円 |
| つみたて投資枠 | 366,367,525 | 約3.7兆円 |
| 総額 | 1,382,137,528 | 約13.8兆円 |
表の1行目の成長投資枠が、みなと製菓のような個別の株を買える枠です。総額のうち成長投資枠が約7割を占めています(にーとの計算)。万円で書かれた数字は桁が多いので、右の列で兆円に直しました。別紙1の冒頭の概要の行には単位の表記がなく、単位は商品別・年代別の表の見出しで確かめています。
この総額を、商品の種類ごとに分けたのが次の図です。
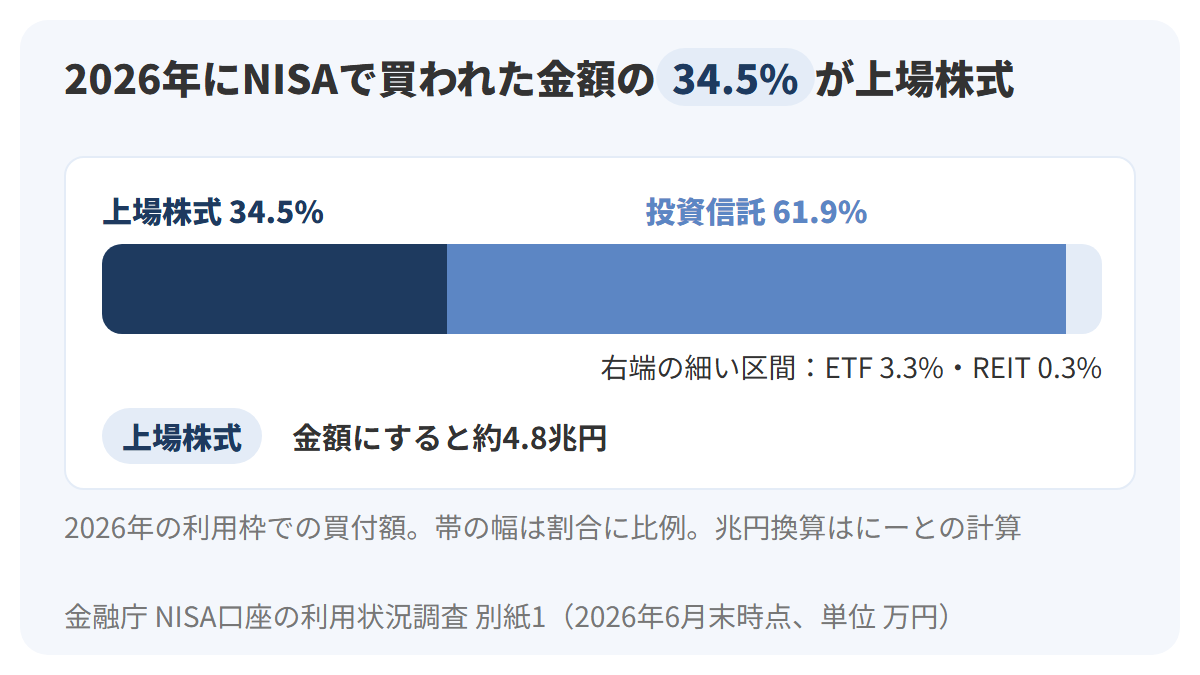
図の横長の帯が買付額の総額で、区切りの幅は割合に比例しています。紺の区間が上場株式の34.5%、青の区間が投資信託の61.9%で、右端の細い区間にETF(3.3%)とREIT(0.3%)をまとめて置きました。上場株式の金額は、別紙1の表で476,236,077万円、約4.8兆円になります(兆円はにーとの計算)。
第2章で見たとおり、上場株式は成長投資枠でしか買えないので、この34.5%は、すべて成長投資枠で買われた分です。Aさんがみなと製菓の100株をNISA口座で買えば、10万円がこの帯の紺の区間に加わる計算です。
成長投資枠の中だけで見ると、上場株式の割合はもっと大きくなります。成長投資枠の買付額約10.2兆円のうち、上場株式の約4.8兆円は約46.9%にあたります(にーとの計算)。成長投資枠で買われた金額のおよそ半分は、みなと製菓のような個別の株でした。NISA口座で個別の株を持つかどうかは、第4章の表で見た損失の扱いとあわせて考える材料になります。
特定口座の選び方は、自分の取引の形から考える
特定口座の選び方を考えるうえで、ほかの人がどちらを選んでいるかは判断の材料にはなりにくく、第3章の表のように、自分の取引の形から考えるほうが確かです。
まとめ:口座の選択で変わるのは、税金の計算と手続きの担い手
この章の内容を、1枚の図にまとめます。
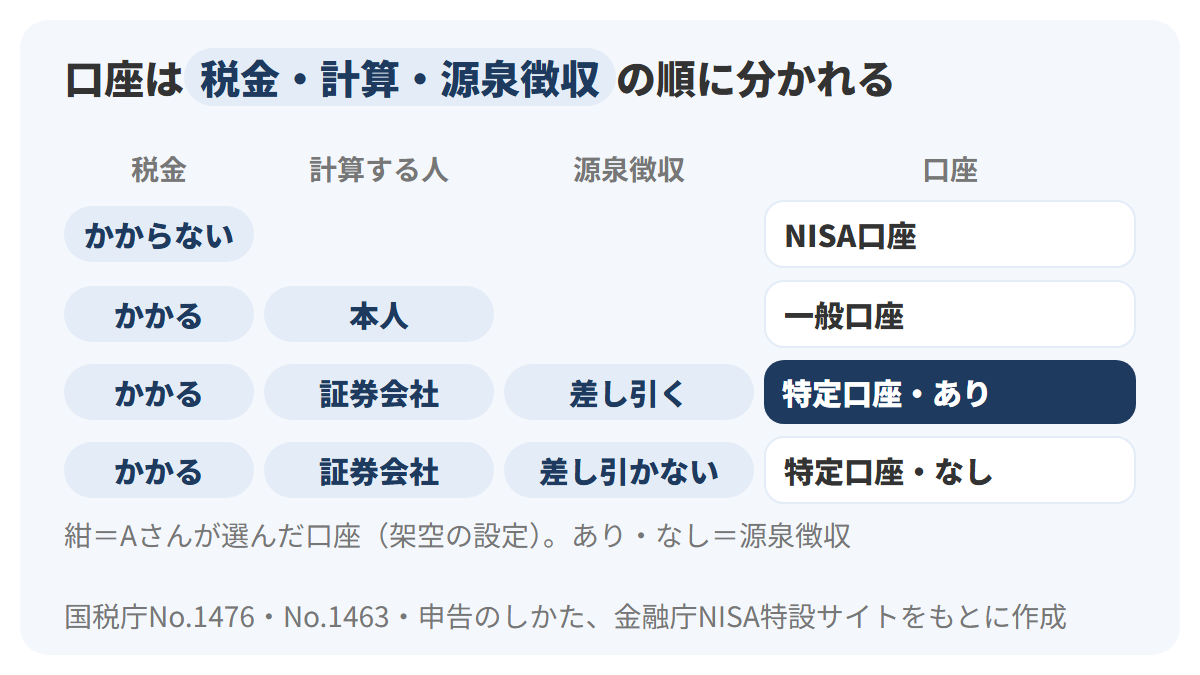
図は1行が1つの口座で、左から順に、税金がかかるか、だれが計算するか、証券会社が税金を差し引くかを書き、右端の列に口座の名前を置きました。右端の4つの箱のうち、紺の箱がAさんの選んだ源泉徴収ありの特定口座。NISA口座の行は、税金がかからないので2列目と3列目が空いています。
- 証券会社の口座は、特定口座・一般口座・NISA口座の3つ。一般口座は、確定申告の手引きなどでは「特定口座以外」と書かれる
- 特定口座の売却益は証券会社が計算し、翌年1月31日までに年間取引報告書が届く。特定口座は証券会社1社につき1口座
- 源泉徴収あり(源泉徴収口座)は、売るたびに年初からの純利益で税金を差し引き、申告不要にできる。なし(簡易申告口座)は、報告書で簡便に申告できる
- 源泉徴収ありを選ぶ届出は、その年の最初の売却まで。年の途中では変えられない
- ほかの口座との損益の差し引きや、損失の繰越控除(翌年以後3年間)には確定申告が要る。申告は口座ごとで、後から取り消せない
- NISA口座は1人1口座で、金融機関の変更は年単位。NISA口座の損は、ほかの口座の利益と差し引きできない
- NISA口座は2026年6月末で3,048万口座。30歳代は17.4%で、2026年の買付額の34.5%が上場株式
この章で出てきた言葉を、もう一度並べておきます。
| ことば | この章での意味 |
|---|---|
| 一般口座 | 特定口座でもNISA口座でもない口座。確定申告の手引きなどでは「特定口座以外」 |
| 源泉徴収口座 | 源泉徴収を選んだ特定口座。申告不要にできる |
| 簡易申告口座 | 源泉徴収を選ばなかった特定口座。報告書で簡便に申告できる |
| 特定口座年間取引報告書 | 特定口座の1年分の取引の合計。翌年1月31日までに届く |
| 繰越控除 | 使い切れなかった売却損を、申告によって翌年以後3年間に持ち越して差し引くこと |
Aさんの答えに戻ります。X証券1社で取引し、申告の作業を増やしたくないAさんにとって、源泉徴収ありの特定口座は条件に合う選択でした。ただし、それは今のAさんの取引の形での話です。証券会社を増やしたり、大きな損が出たりした年は、第3章の表に戻って、申告するかどうかを考え直すことになります。
最後に、この章で扱わなかったことも書いておきます。一般口座で売った場合に申告がいるかどうかの細かい条件と、口座を開くときの手続きや用意する書類です。
次の章へ
第5章で、Aさんは口座の申込み画面の質問に、自分の言葉で答えられるようになりました。特定口座を開き、源泉徴収ありを選ぶ。NISA口座はどこで開くかを決めてから。では、源泉徴収ありを選んだとき、口座の中で差し引かれる税金は、どのように決まっているのでしょうか。
次の章からは「お金と制度の基礎」に進みます。最初の章は、株の利益にかかる税金です。株を売って得た利益や配当にどんな税金がかかり、いくら差し引かれるのかを、Aさんの取引の例で計算します。この章で選んだ「特定口座・源泉徴収あり」が、その税金の納め方とどうつながるのかも、次の章で見えてきます。
前の章: 第1章 株とは何か・株価が決まる仕組み
前の章: 第2章 株で得られる3つの利益(値上がり益・配当・株主優待)
前の章: 第3章 株のリスクとは?分散投資と長期保有
前の章: 第4章 株はいくらから買える?単元株と必要資金
次の章: お金と制度の基礎 第1章 株の利益にかかる税金
参考にした公式情報
コメント