
この章について
株の教科書 第3章|フェーズ1 株式投資の土台|読了目安 約45分
この章で分かること
株のリスクとは、何を指す言葉なのか。1社に集中して持つのと、何社かに分けて持つのとで、損の出方はどう変わるのか。長く持つと値動きの見え方はどう変わり、それでも残る損の可能性は何か。第1章でみなと製菓の株を100株(10万円)買ったAさんの続きを追いながら、JPX・GPIF・金融庁の公表資料と、TOPIXの20年分の年末値で確かめます。
この章の流れ
- 株のリスクは「危険」ではなく「振れ幅」
- 1社に集中する場合と、分けて持つ場合
- 長く持つと、値動きの見え方はどう変わるか
- 会社がなくなるとき、株主はどうなるか
- TOPIX・上場廃止・GPIFの数字で読み直す
読み終えるとできること
- 「リスク=振れ幅」の意味と、株で損が出る形を、Aさんの100株の金額で説明できる
- 値動きの違う2社を組み合わせると成績の幅が狭くなる理由を、数字でたどれる
- 「長く持てば損をしない」とは言えない理由を、TOPIXの数字で説明できる
第1章で、34歳の会社員Aさんは、架空の会社「みなと製菓」の株を1株1,000円で100株買い、株主になりました。払ったのは10万円。それから数週間、証券会社のアプリを開くたびに、株価は前の日と違う数字になっています。990円の日もあれば、1,020円の日もある。上のイラストは、その画面を前にAさんが考え込んでいる場面です。
Aさんの疑問は2つあります。1つは「この10万円は、どこまで減ることがあるのか」。もう1つは「減る可能性と、どう付き合えばいいのか」。よく聞く答えは「分散と長期保有」ですが、なぜ分けると損が出にくくなるのか、何年持てば何が変わるのかは、その言葉だけでは分かりません。
この章は、架空の値動きで仕組みを確かめたあと、市場全体の実際の数字に置き換えて、どこまでは言えて、どこからは言えないのかを分けていきます。
| この章の架空の設定 | 内容 |
|---|---|
| 会社 | みなと製菓(お菓子メーカー。東証スタンダード市場に上場している設定。第1章と同じ) |
| Aさん(34歳・会社員) | 1株1,000円で100株を買った。投資額は10万円 |
| Cさん | みなと製菓の株を1,000株持っている(1株1,000円なら100万円) |
| 配当 | 1株20円と決まった場合、Aさんの受取額は2,000円(税引前。第1章と同じ) |
| この章で足す設定(1) | みなと製菓のある1年の株価: 年初1,000円 → 3月に安値840円 → 11月に高値1,260円 → 年末1,200円 |
| この章で足す設定(2) | 比べるための架空の会社2社: あおば食品(食品メーカー)、ことり製菓(お菓子メーカー) |
※本記事は特定の銘柄・商品の売買を推奨するものではありません。制度・数値は2026年10月21日に各公式資料で確認したもので、変更される場合があります。過去のデータは過去の一定期間の結果で、将来の成績を保証するものではありません。最新情報は公式サイトでご確認ください。
株のリスクは「危険」ではなく「振れ幅」のこと
Aさんがアプリで見ているのは、毎日変わる株価です。イラストのように、上がった日にはうれしく、下がった日には不安になる。日常の言葉で「リスク」と聞くと、損や事故のような悪いことを思い浮かべます。ただ、投資の説明で使うリスクは、それとは少し意味が違います。
リスクは、リターンの振れ幅
JPXの教育ページ「なるほど!東証経済教室」は、金融商品への投資でいうリスクを、一般的な「危険」という意味ではなく、投資で得られる利益(リターン)の振れ幅だと説明しています。年金積立金を運用するGPIF(年金積立金管理運用独立行政法人)の説明も同じ向きです。資産運用の世界では、リスクはリターンの変動、つまりブレの大きさを指すのが一般的だと書かれています。
振れ幅には、上に動く側と下に動く側がある。みなと製菓のある1年の株価を、この章の設定で描くと次のとおりです。
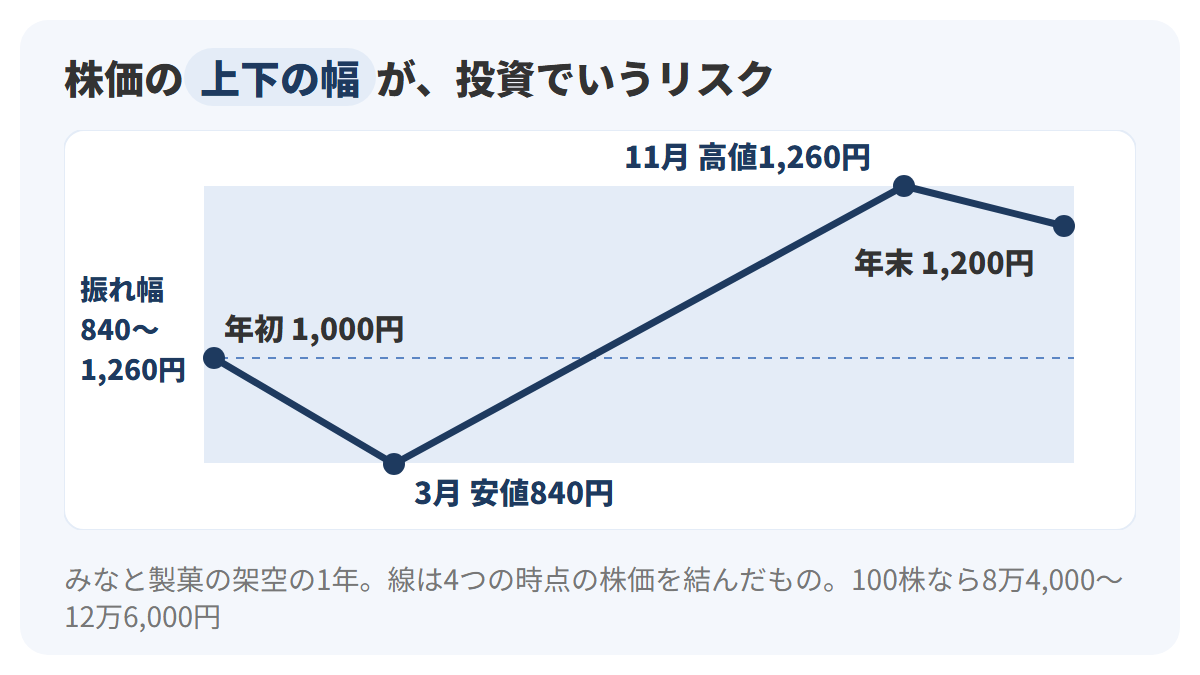
図の横は1年の時間、縦は株価で、紺の線がみなと製菓の株価です。薄い水色の帯は、安値840円から高値1,260円までの幅を示しています。Aさんの100株に直すと、時価は8万4,000円から12万6,000円の間を動いた計算です。年末の1,200円で見れば2割の値上がりですが、3月の時点では16%下がっていました。同じ1年でも、どの日に見るかで損にも得にもなる。この上下の幅全体を、投資の説明ではリスクと呼びます。
ことば
リスク 投資で得られる利益(リターン)の振れ幅。悪い結果の側だけでなく、良い結果の側に動く幅も含む(JPX・GPIFの説明)。
振れ幅が大きい商品は、大きく増える可能性と大きく減る可能性を両方持っています。JPXの説明では、リスクとリターンはつり合っていて、「リスクだけが大きい」「リターンだけが大きい」という商品はありません。12万6,000円になる可能性だけを残して、8万4,000円になる可能性を消すことはできない、ということです。
1日に動ける幅には上限もあります。JPXの制限値幅では、前の日の終値が1,000円以上1,500円未満の銘柄は、1日に上下300円まで。たとえば、みなと製菓の前の日の終値が1,000円なら、その日に付く値段は700円から1,300円の間に収まります。図の840円は1日で付いた値段ではなく、何週間もかけて下がった先の値段という設定です。1日の上限があっても、日を重ねれば、振れ幅はその上限を超えて広がっていく。
振れ幅の大きさは、商品の種類によって違います。GPIFは、株式の値動きは一般的に債券よりも上下にブレやすく、つまりリスクが高いとしたうえで、長期的に見れば株式全体の収益率は債券の収益率を上回ることが期待される、と説明しています。ここでも言い方は「期待される」で、上回ることが約束されているわけではありません。
株で損が出る3つの形
振れ幅のうち、下の側で起きることを具体的に並べます。JPXの東証経済教室は株について、会社の業績が悪くなって株価が下がったときは損をすることがあり、配当金が減ったり、倒産したりする可能性もある、という書き方です。Aさんの100株に当てはめると、損の出方は次の3つの形に分かれます。
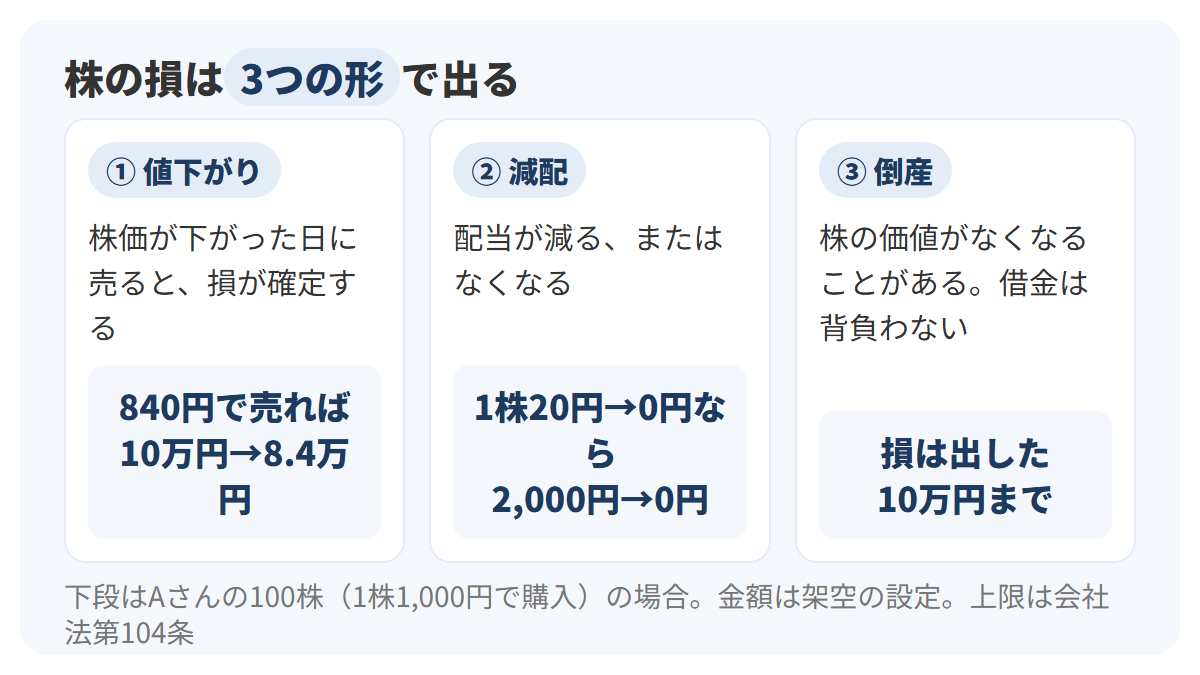
図の3枚のカードが損の出方で、カード下段の紺の数字が、Aさんの100株での金額です。1枚目の値下がりは、株価が840円の日に売れば8万4,000円になり、1万6,000円の損が確定するということ。売らずに持っている間は、損は時価の上の数字にとどまり、その後の株価しだいで増えも減りもします。
2枚目の減配は、配当が減ったりなくなったりすることです。1株20円の配当が0円になれば、Aさんの受取額は2,000円から0円になります。第1章で見たとおり、配当は株主総会で決まったときに受け取る権利で、毎年の約束ではありません。
3枚目の倒産では、JPXの説明のとおり、株式そのものの価値がなくなることがあります。ただし、会社の借金をAさんが背負うことはありません。会社法第104条は、株主の責任は持っている株式の引受価額を限度とすると定めています。失うのは出した10万円まで、という上限は第1章で確かめたとおりです。倒産のときに株主がどの順番で扱われるかは、4つ目の章で取り上げます。
減配の起きやすさや、配当を目当てにすると業種が偏りやすい点は、高配当株の視点で別の記事に整理しています。
リスクにはいくつかの種類がある
株価の上下だけがリスクではありません。JPXは主なリスクとして、次の5つを挙げています。右の列は、Aさんのみなと製菓の株に当てはめた場合です。
| リスクの種類 | 中身(JPXの説明の要約) | Aさんのみなと製菓株では |
|---|---|---|
| 信用リスク | 発行会社などの経営悪化・破綻で、元本や利子を受け取れなくなったり、滞ったりする | みなと製菓の経営が悪化すれば起きうる |
| 価格変動リスク | 相場の変動で損失が出る | 1,000円が840円になるような値下がり |
| 為替変動リスク | 外貨建ての商品で、為替レートの動きにより円での手取りが変わる | 円で売買する日本の株なので、この定義には当たらない |
| カントリーリスク | 投資先の国の信用度 | 投資先は日本の会社 |
| 流動性リスク | 必要なときにすぐ換金・売却できない | 取引所で売れるが、値段はそのときの買い注文しだい(第1章の板) |
表の右の列のとおり、Aさんの株に直接かかわるのは、主に上の2行の信用リスクと価格変動リスクです。為替変動リスクとカントリーリスクは、外国の株や、外国の株で運用する商品を持つときに関係してきます。日本証券業協会(JSDA)も、外国の株式や債券で運用する投資信託には為替変動リスク等があると注記しています。
いちばん下の流動性リスクは、上場株なら関係ないように見えるかもしれません。第1章で見たとおり、上場株は取引所の取引時間中に売り注文を出せます。ただ、約定するのは買い注文と値段が合ったときだけ。急いで売ろうとすれば、思っていたより安い値段で売ることになる場面もあります。
安全性・流動性・収益性を、全部満たす商品はない
金融商品を比べる物差しとして、JPXは安全性・流動性・収益性の3つを挙げ、3つを同時に備えた金融商品はないとしています。金融庁のNISA特設ウェブサイトの比較表も、株式を安全性「△」・収益性「◎」・流動性「◯」と評価し、3つとも◎の金融商品はないと注記しています。
| 物差し | 金融庁の表での株式の評価 | Aさんの100株で言うと |
|---|---|---|
| 安全性 | △ | 840円の日に売れば、10万円が8万4,000円になる |
| 収益性 | ◎ | 1,260円の日に売れば、10万円が12万6,000円になる |
| 流動性 | ◯ | 取引所の取引時間中に売り注文を出せる |
表の1行目と2行目は、同じ1年の値動きから出した数字です。金融庁の同じページは、株式や投資信託に投資すると預貯金より高いリターンを期待できる一方で、元本割れのおそれもある、と書いています。安全性の△と収益性の◎は、同じ振れ幅を下から見たか上から見たかの違い。株を持つ以上、◎の側だけを取り出すことはできません。
ここで言う元本割れは、Aさんなら、払った10万円より時価が下がることです。840円の日の8万4,000円は元本割れの状態で、1,260円の日の12万6,000円はその反対。値動きのある商品を持つと、元本割れの日とそうでない日が入れ替わりながら続きます。売る日に元本を下回っていれば、その差が損として確定します。
では、振れ幅そのものを小さくする方法はあるのか。次の2つの章が、その問いへの答えです。
1社に集中するか、分けて持つか
Aさんの10万円は、いまみなと製菓1社に入っています。イラストのAさんが考えているのは、ほかの会社の株も持ったほうがいいのか、という問いです。金融庁は分散投資について、値動きが異なる複数の資産に分けて投資すると、1つの資産だけに投資するより価格の変動をある程度抑えられ、安定的な運用を目指せる、と説明しています。「ある程度」「目指す」という言い方に注意しながら、仕組みを数字でたどります。
ことば
分散投資 値動きの異なる複数の銘柄や資産に分けて投資すること。1つに集中するより、価格の変動をある程度抑えることを目指す(金融庁・JSDAの説明)。
1社に100万円か、10社に10万円ずつか
いちばん分かりやすいのは倒産の場面です。JSDAは、1つの銘柄に集中して投資すると、その価値が大きく目減りしたときに損失が大きくなる、と説明している。ここでは、みなと製菓の株を1,000株、100万円分持つCさんで考えます。
たとえば、Cさんと同じ100万円を、1社10万円ずつ10社の株に分けた人がいたとします。そのうち1社が倒産し、その会社の株の価値が0円になった場面です。ほかの9社の株価は変わらないと仮定すると、2人の結果は次の表のとおりです。
| 比べる点 | Cさん(みなと製菓に100万円) | 10社に10万円ずつ |
|---|---|---|
| 持っている会社の数 | 1社 | 10社 |
| 倒産した会社に入れていた金額 | 100万円 | 10万円 |
| 倒産後に残る株の価値 | 0円 | 90万円 |
| 失った金額 | 100万円 | 10万円 |
| 会社の借金を背負うか | 背負わない | 背負わない |
違いの中心は表の3行目と4行目です。Cさんは100万円をすべて失い、10社に分けた人は10万円の損で済んでいます。どちらも有限責任なので、借金を背負わない点は同じ。違うのは、1社の倒産が全体の何割に響くかという点です。
同じ金額ずつ分けるなら、この割合は社数だけで決まります。
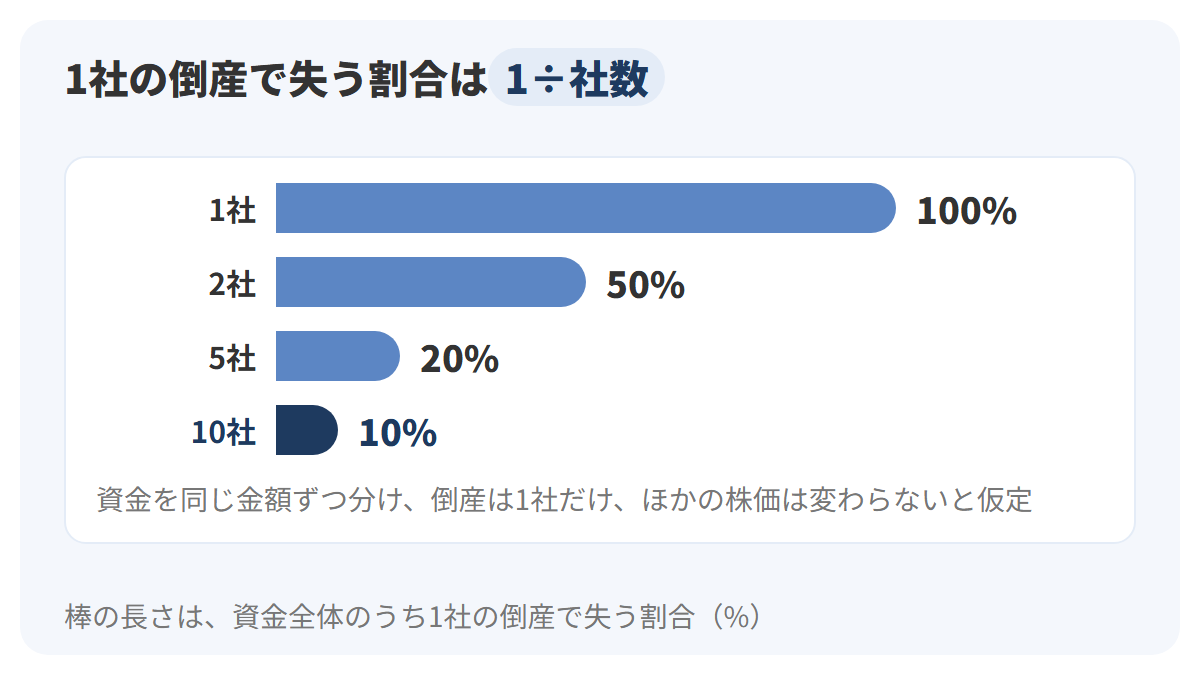
図の横棒は、資金全体のうち1社の倒産で失う割合です。棒の長さは%に比例していて、紺の棒が10社に分けた場合の10%を示します。社数を倍にすれば、割合は半分になる。ただし、これは倒産する会社が1社だけという前提の計算です。景気の悪化などで多くの会社の株価が同時に下がる場面では、社数を増やしても損は消えません。値動きそのものを分散でどこまで小さくできるかは、次の2つの例で確かめます。
値動きの違う2社を、半分ずつ持つと
倒産ほど極端でなくても、株価は毎年上下します。GPIFは身近な例として、アイスクリームを作る食品会社と、おでんの具を作る食品会社の株を半分ずつ持てば、どちらか一方だけに投資するより、リターンが安定しやすくなると説明しています。2社の値動きの向きが違うことが、この例の前提です。
この章では、みなと製菓と、値動きの向きがよく逆になる架空の会社「あおば食品」で同じことを確かめます。4年間の1年ごとの成績(前の年末からの値上がり率)を、次のように設定しました。「半分ずつ」の列は、毎年はじめに2社の金額を半々に戻して持った場合の成績で、2社の値上がり率の平均になります。
| 年 | みなと製菓 | あおば食品 | 半分ずつ |
|---|---|---|---|
| 1年目 | +20% | −5% | +7.5% |
| 2年目 | −10% | +15% | +2.5% |
| 3年目 | +25% | −5% | +10% |
| 4年目 | −10% | +20% | +5% |
| 4年の平均 | +6.25% | +6.25% | +6.25% |
いちばん下の行を見てください。4年の平均は、どの列も+6.25%で同じです。違うのは毎年の上下の幅。たとえば2年目、Aさんの10万円をみなと製菓だけに入れていれば1万円減りますが、5万円ずつ分けていれば、みなと製菓の5万円が5,000円減り、あおば食品の5万円が7,500円増えて、合わせて2,500円の増加になります。
「毎年はじめに半々に戻す」の中身も、金額で確かめておきます。1年目の末、みなと製菓の5万円は6万円に、あおば食品の5万円は4万7,500円になり、合計は10万7,500円です。2年目のはじめに、これを5万3,750円ずつに戻す。値上がりしたみなと製菓を6,250円分売り、値下がりしたあおば食品を6,250円分買い足す動きです。実際の株は100株単位で、売買には手数料もかかるので、ぴったり半々には戻せません。表の「半分ずつ」は、その手間を考えない計算です。
この幅の違いを、4年間の最も悪い年から最も良い年までの棒で並べました。
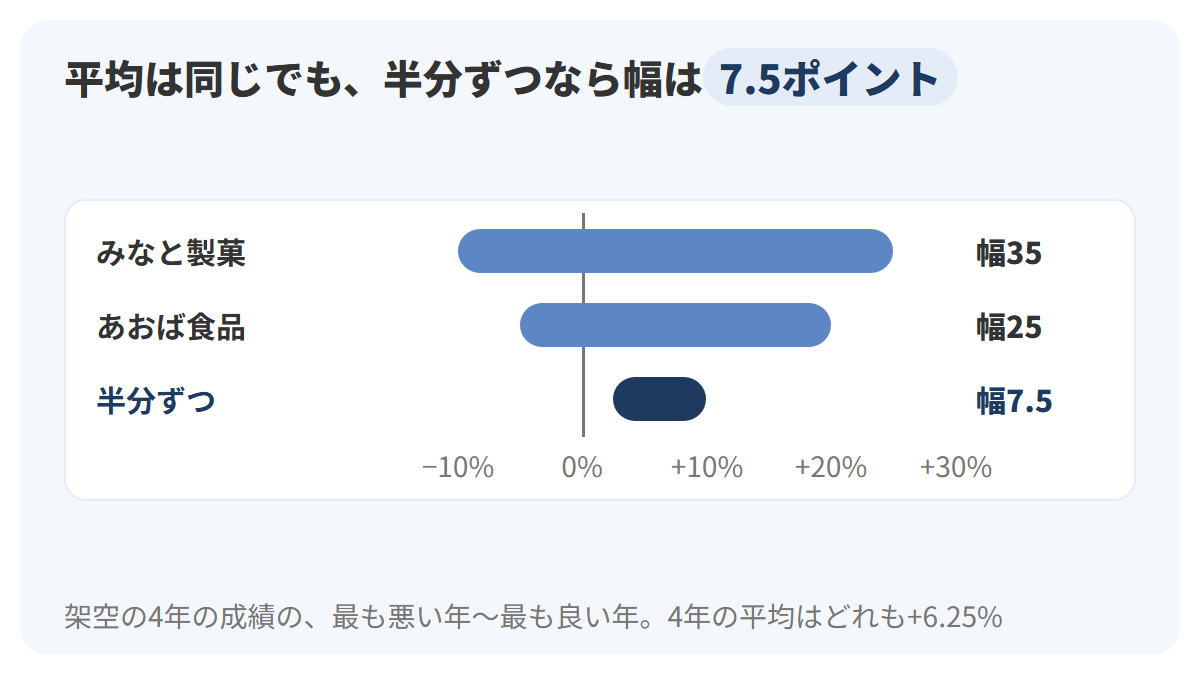
図の横棒は、4年間で最も悪かった年から最も良かった年までの範囲です。目盛りの単位は%で、0%の縦線より左がマイナスを表します。紺の棒が半分ずつ持った場合で、+2.5%から+10%の間に収まり、マイナスの年がありません。GPIFは、値動きが異なる資産を組み合わせると、リターンは各資産の平均になる一方で、リスク(リターンのブレ)は平均より小さくできる、と説明しています。表と図の数字は、この説明を架空の4年に当てはめたものです。
ただし、ここまできれいに縮むのは、2社が毎年ほぼ逆に動くように作った設定だから。実在の会社の株価が、毎年このとおり逆向きに動く保証はありません。
似た動きの2社では、幅が残る
分ければ何でもよいわけではありません。GPIFの同じ説明は、アイスクリームの会社と扇風機メーカーのように似たような動きをする株を組み合わせると、ブレやすくなるとしています。こちらは、みなと製菓と同じお菓子メーカーの架空の会社「ことり製菓」で確かめます。
ことり製菓の4年間の成績は、1年目+15%、2年目−15%、3年目+20%、4年目−5%と設定しました。みなと製菓と同じ年に上がり、同じ年に下がる会社です。半分ずつ持った場合の成績は、+17.5%、−12.5%、+22.5%、−7.5%になります。
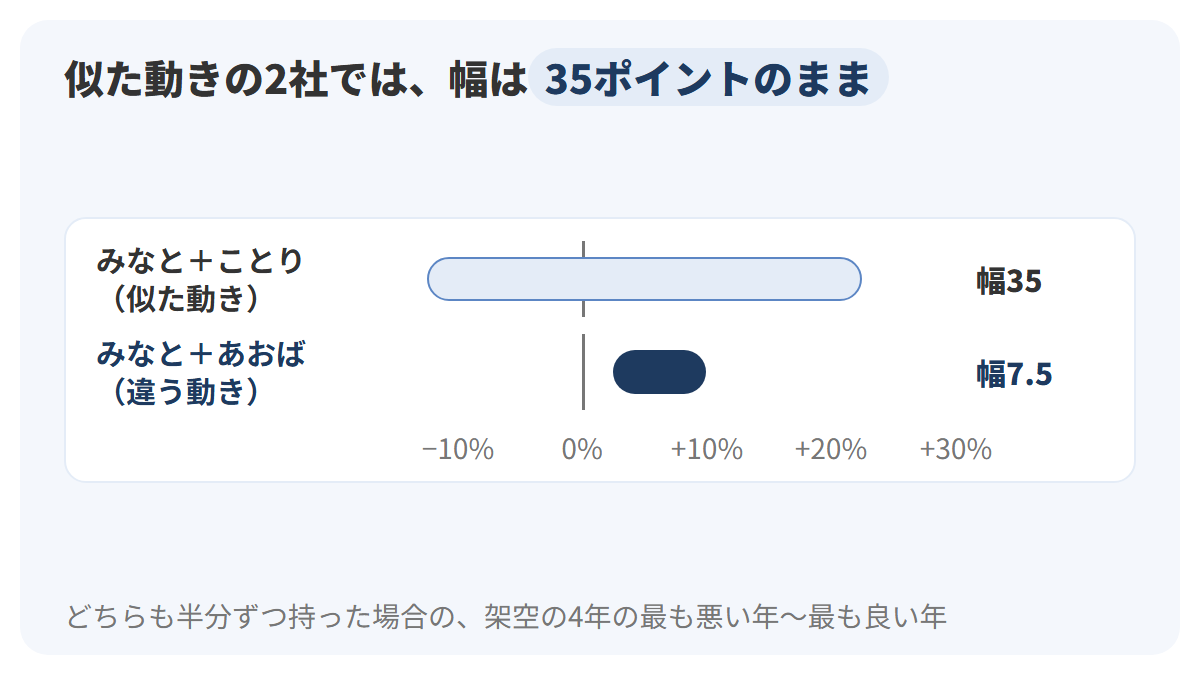
図の上の薄い色の棒が、みなと製菓とことり製菓を半分ずつ持った場合です。2年目は−12.5%、3年目は+22.5%で、幅は35ポイント。みなと製菓1社だけのときと変わりません。下の紺の棒は、前の図と同じあおば食品との組み合わせです。どちらも「2社に分けた」ことは同じなのに、結果はまったく違います。
JSDAは、異なる値動きをする業種を組み合わせるなど、複数の銘柄に投資することでリスクを小さくできる、と書いています。お菓子メーカー同士のように、同じ業種の会社は同じ年に同じ向きに動きやすいという設定にしたのは、この説明に合わせたものです。
値動きの似かたを表す「相関係数」
2つの値動きがどれくらい似ているかを1つの数字で表したものが、相関係数です。GPIFの説明では、相関係数は1からマイナス1の範囲で表され、相関係数が低い資産を組み合わせると、価格変動リスクを効率的に減らすことが期待できます。
ことば
相関係数 2つの値動きがどれだけ同じ向きに動くかを、1からマイナス1までの数字で表したもの。1に近いほど同じ向き、マイナス1に近いほど逆の向きに動く。
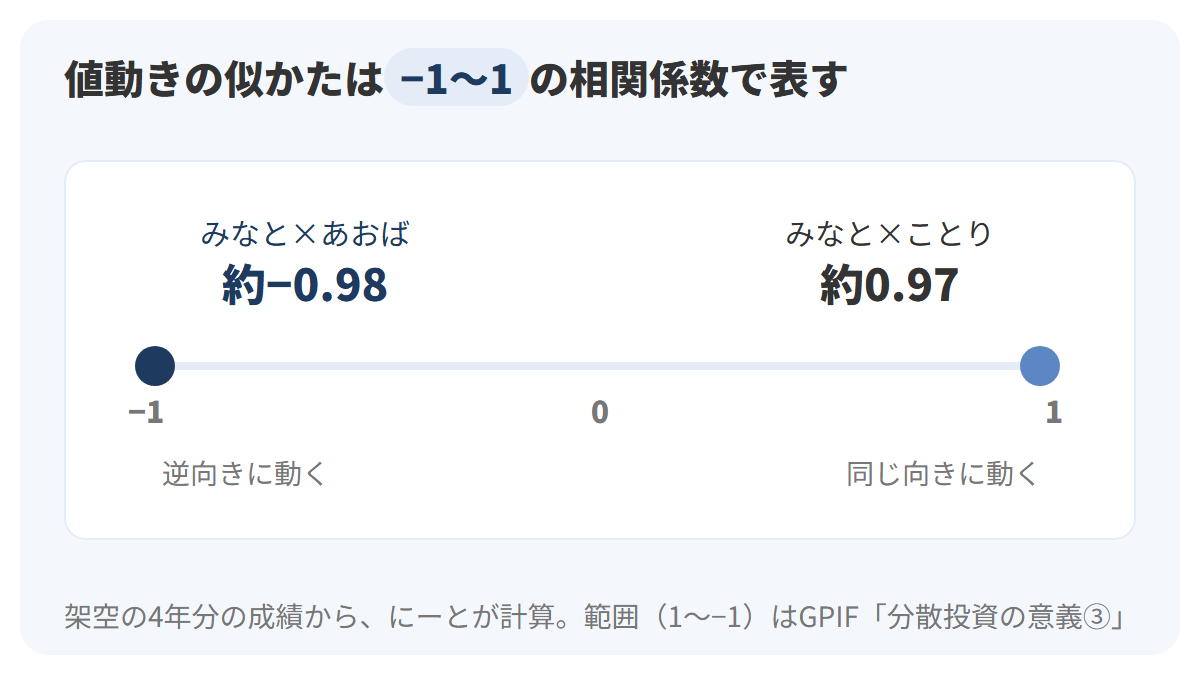
図の横の線が−1から1までの物差しで、左端が−1、右端が1です。この章の架空の4年分の成績から計算すると(にーとの計算)、みなと製菓とあおば食品は約−0.98で左端の近く、ことり製菓とは約0.97で右端の近くに来ます。前の2つの図で、あおば食品との組み合わせだけ幅が縮んだ理由が、この位置の違いです。
ただし、この2つの値は架空の4年分という少ない数字から計算したもので、年数を増やしたり期間をずらしたりすれば値は変わります。実際の銘柄どうしの相関係数も、どの期間の値動きから計算したかで変わる数字です。過去の期間で低かった組み合わせが、次の年も同じように逆向きに動くとは限りません。
GPIFは、一般的に債券と株式は相関関係が低いとされている、とも書いています。株と株を組み合わせるだけでなく、株と債券、国内と海外のように種類の違う資産を組み合わせるのも、同じ考え方です。金融庁の分散投資の説明も、国内と海外、株式と債券と不動産といった値動きの異なる資産を例に挙げています。
組み合わせには、もう1つの面がある。GPIFは、毎年値上がりの大きい資産クラスを当て続けることは難しいとしたうえで、4資産に25%ずつ投資した組み合わせは1位になることはなかったものの、5位になることもなかった、と説明しています。表の「半分ずつ」の列も同じ形で、どの年もみなと製菓とあおば食品の間の成績になり、良いほうの会社を上回る年はありません。そのかわり、悪いほうの会社を下回る年もない。分散は、組み合わせた中でいちばん良い成績をあきらめる代わりに、いちばん悪い成績になることを避ける持ち方です。2社がそろって下がる年は、半分ずつ持っていても下がります。
100株単位で分けるには、いくら要るか
理屈は分かっても、Aさんの10万円では分けようがありません。第1章で見たとおり、東証の売買単位は100株です。株価1,000円の会社なら、1社分で10万円が要ります。
| 分ける社数 | 必要な資金(どの会社も1株1,000円・100株ずつの場合) | Aさんの10万円では |
|---|---|---|
| 1社 | 10万円 | 足りる |
| 2社 | 20万円 | 10万円足りない |
| 5社 | 50万円 | 40万円足りない |
| 10社 | 100万円 | 90万円足りない |
たとえば10社に分けるなら100万円。Cさんの100万円なら10社に分けられますが、Aさんの10万円では1社分にしかなりません。株価が1,000円より高い会社を選べば、必要な資金はもっと増えます。株価ごとの必要資金の計算は、第4章で扱います。
少ない資金で多くの銘柄に分ける方法の1つが、投資信託です。JSDAは投資信託を、投資家から集めたお金をまとめ、資産運用の専門家が株式や債券などに投資・運用し、その成果として生まれた利益を投資家に還元する金融商品だと説明しています。JPXの説明でも、多くの出資者からお金を集め、まとめて専門家がさまざまな商品に分散して運用し、成果を出資者で分配する商品です。
| 比べる点 | 個別株(みなと製菓を100株) | 投資信託 |
|---|---|---|
| 何に投資するか | 1社の株 | 集めたお金で、複数の株や債券などに投資する |
| 銘柄を選ぶ人 | 自分 | 運用の専門家 |
| 分散のされ方 | 1社に集中 | 専門家がさまざまな商品に分散して運用する |
| 主な費用 | 証券会社に払う売買の手数料(第1章の「手数料別」) | 購入時手数料・運用管理費用(信託報酬)など |
| 外国の資産で運用する場合 | — | 為替変動リスク等がある |
表の4行目が費用の違いです。資産運用業協会(旧投資信託協会)の説明では、投資信託を買うときには販売会社に購入時手数料を払い、運用している期間中は信託財産から運用管理費用(信託報酬)が間接的に差し引かれます。監査報酬や売買委託手数料なども信託財産から差し引かれ、換金時に信託財産留保額がかかるファンドもある。どの費用を負担するかは、目論見書などで確認できます。
ことば
信託報酬 投資信託の運用期間中に、運用管理にかかる費用として信託財産から間接的に差し引かれるお金。正式な名前は運用管理費用で、運用会社・販売会社・信託銀行の3者で分ける(資産運用業協会の説明)。
投資信託の仕組みとコストのくわしい話は、分野「投資信託とETF」の章「投資信託とは何か」で扱います。この章で押さえたいのは、分散には「値動きの違うものを組み合わせること」と「それを買えるだけの資金の工夫」の両方が要る、ということです。
長く持つと、値動きの見え方はどう変わるか
前の章は「何に分けるか」の話でした。この章は「どれだけの期間持つか」と「いつ買うか」の話です。金融庁は長期投資について、長い期間投資を続けると複利の効果が大きくなると説明しています。JSDAも、短い期間では一時的な要因で変動の幅が大きく振れることがあるが、長期投資することで相場の変動幅がならされる、としています。
イラストのAさんのように、1年後ではなく何年か先を考えると、何が見えてくるのか。まず架空の4年で確かめ、実際の市場の数字は5つ目の章で確かめます。
1年ごとに見ると、上がる年と下がる年がある
みなと製菓の4年間の成績は、前の章の表のとおり+20%、−10%、+25%、−10%でした。Aさんの100株の時価で追うと、次のようになります。
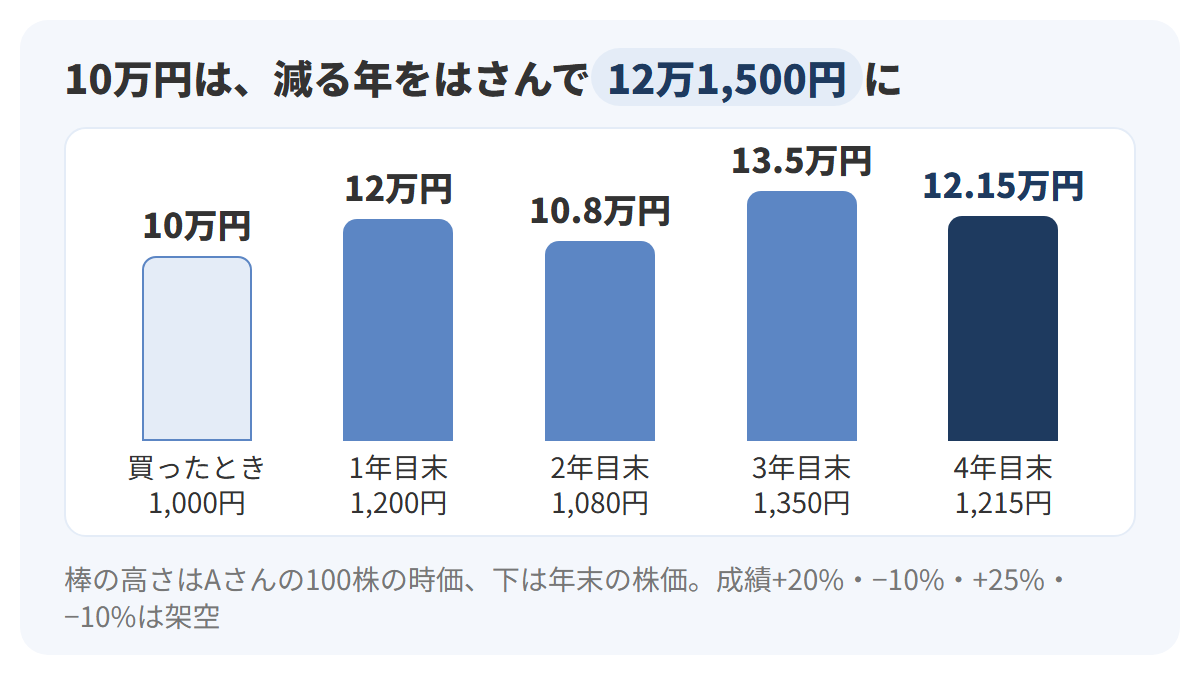
図の棒の高さはAさんの100株の時価で、単位は万円です。左端の枠だけの棒が買ったときの10万円、右端の紺の棒が4年目の末です。棒の下の数字は、その年末の株価。2年目と4年目は前の年より下がっていますが、4年をつなげると、10万円が12万1,500円になっています。2年目の末だけを見れば「1年前より1万2,000円減った」、4年目の末から振り返れば「4年で2万1,500円増えた」。同じ値動きでも、どこからどこまでを見るかで受け取り方が変わります。
買い始めた時期でも結果は変わります。同じ4年の値動きで、Aさんが1年目の末の1,200円で100株を買っていたら、4年目の末の1,215円までで1,500円の値上がり。3年目の末の1,350円で買っていたら、1年後の1,215円で1万3,500円の値下がりです。買った日の株価が高いほど、その後の成績は苦しくなる。この章の最後で扱う「買う時期を分ける」方法は、この差を小さくしようとするものです。
もう1つ気をつけたいのは、4年の平均+6.25%のとおりに毎年増えたわけではない点です。10万円に1.0625を4回かけると約12万7,400円ですが、実際の時価は12万1,500円でした。上下がある分だけ、平均の率で計算した金額より少なくなっています。理由は、次の表の数字にあります。
下がった分を取り戻すには、もっと大きな上昇が要る
10万円が10%減ると9万円です。そこから10%増えても9万9,000円で、10万円には戻りません。減ったあとは、増える率をかける元の金額が小さくなっているためです。下落の率ごとに、元の金額に戻るのに必要な上昇の率を並べました(にーとの計算)。
| 下落の率 | 10万円が下がった後の金額 | 元の10万円に戻るのに必要な上昇の率 |
|---|---|---|
| 10%(1,000円→900円) | 9万円 | 約11.1% |
| 16%(1,000円→840円) | 8万4,000円 | 約19.0% |
| 41.8%(TOPIXの2008年の下落率) | 5万8,200円 | 約71.8% |
| 50%(1,000円→500円) | 5万円 | 100% |
表の2行目は、みなと製菓が840円まで下がった3月の場面です。1,000円に戻るには、840円から約19%の上昇が要ります。3行目の41.8%は、市場全体の値動きを表す株価指数TOPIX(5つ目の章で取り上げます)の2008年の実際の下落率で、元に戻るには約71.8%の上昇が必要な計算になります。
下落と上昇は、同じ率では打ち消し合いません。前の章で見た「成績の幅を縮める」ことに意味があるのは、平均が同じでも、幅が大きいほどこの目減りが大きくなるからでもあります。
前の章の3つの列で確かめます。4年の平均はどれも+6.25%でしたが、10万円を4年間持ち続けた場合の金額は、みなと製菓だけなら12万1,500円、あおば食品だけなら12万4,545円、毎年半々に戻した「半分ずつ」なら約12万7,267円です(にーとの計算)。平均の率が同じでも、1年ごとの成績の幅が小さいほど、4年後の金額が多くなっています。ただし、これも架空の4年の数字で、実際の銘柄で同じ順番になるとは限りません。
増えた分にも、次の年の増減がかかる(複利)
前の表と同じ仕組みが、増える方向に働くのが複利です。増えた分を引き出さずに持ち続けると、次の年は、その増えた分も含めた金額に値上がり率がかかります。
ことば
複利 運用で増えた分を元の金額に加えたまま持ち続け、次の期間はその合計に増減の率がかかること。増えた分を毎回引き出す計算は単利と呼ぶ。
たとえば、仮に10万円が毎年5%ずつ増え続けるとして計算してみます。1年目は10万円の5%で5,000円増えて10万5,000円。2年目は10万5,000円の5%なので、増える額は5,250円です。
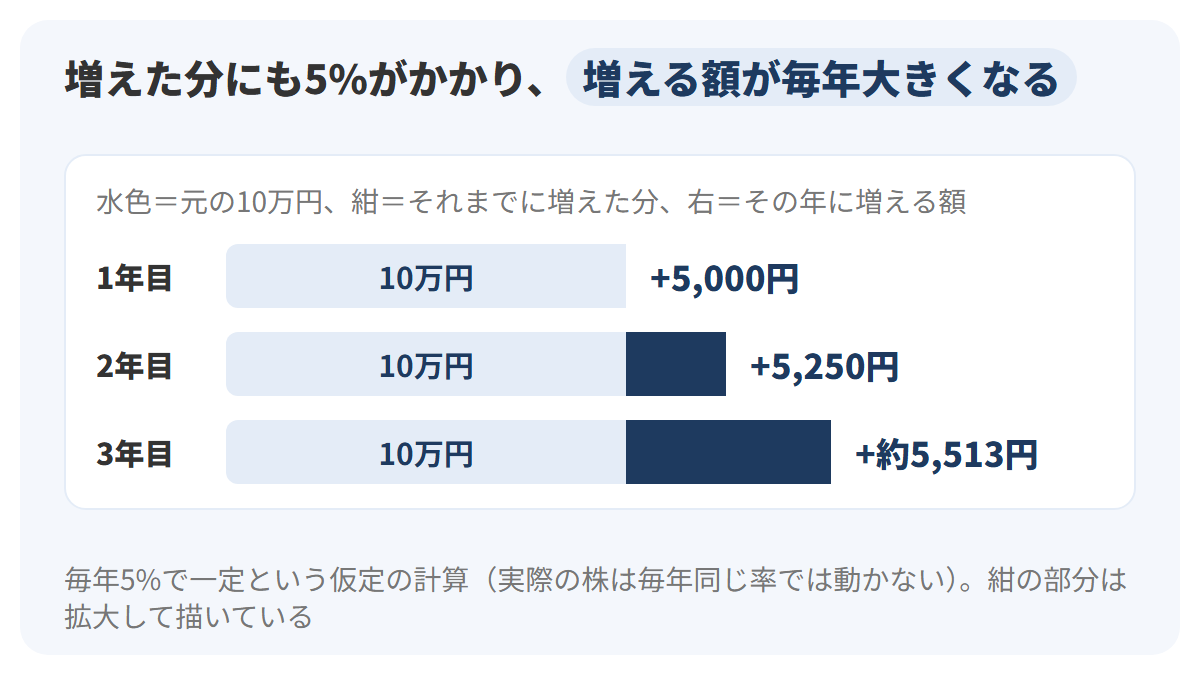
図は上から1年目・2年目・3年目の順で、薄い水色の部分が元の10万円、その右の紺の部分がそれまでに増えた金額です。紺の部分は、見やすくするため拡大して描いたもの。紺の部分が年ごとに長くなり、その厚くなった分にも5%がかかるので、3年目に増える額は約5,513円になります。年数を延ばして、増えた分を毎年引き出す単利と比べると、差は次のように開きます(にーとの計算)。
| 経過年数 | 複利(増えた分も持ち続ける) | 単利(増えた分を毎年引き出す。引き出した分も合計) |
|---|---|---|
| 1年 | 10万5,000円 | 10万5,000円 |
| 5年 | 約12万7,600円 | 12万5,000円 |
| 10年 | 約16万2,900円 | 15万円 |
| 20年 | 約26万5,300円 | 20万円 |
20年では、複利と単利の差は約6万5,300円になります。ただし、これは毎年5%で一定という仮定の計算です。実際の株は、Aさんの4年のように上がる年と下がる年があり、決まった率で増え続けることはありません。複利は下がる年にも同じように働き、10%下がれば、それまでに増えた分を含めた金額全体が10%減ります。金融庁の説明も、長期投資の結果については「安定した収益の確保が期待できます」と、期待の形で書いています。
買う時期を分ける(定額購入法)
長く持つことと組み合わせて語られるのが、買う時期を分ける方法です。JSDAは、投資する時期を何度かに分けて時間分散すると、投資するタイミングを外してしまうなどのリスクを避けられる、と説明しています。中長期の投資に有効な方法として挙げているのが定額購入法(ドル・コスト平均法)で、毎回一定金額ずつ買い付ける方法です。金融庁も積立投資を、一括ではなく「あらかじめ決まった金額」を「続けて」投資することだとし、安いときに買わなかったり、高いときにだけ買ってしまったりすることを避けられる、としています。
ことば
定額購入法(ドル・コスト平均法) 値段にかかわらず、毎回同じ金額ずつ買い付ける方法。値段が安いときは多く、高いときは少なく買うことになる。
たとえば、8万円で一度に買う場合と、毎月2万円ずつ4か月に分けて買う場合を比べます。説明のため、みなと製菓の株を1株単位で買えるものとして計算しました(取引所での売買は100株単位。第1章)。株価は4か月の間に、1,000円、800円、1,250円、1,000円と動いたとします。
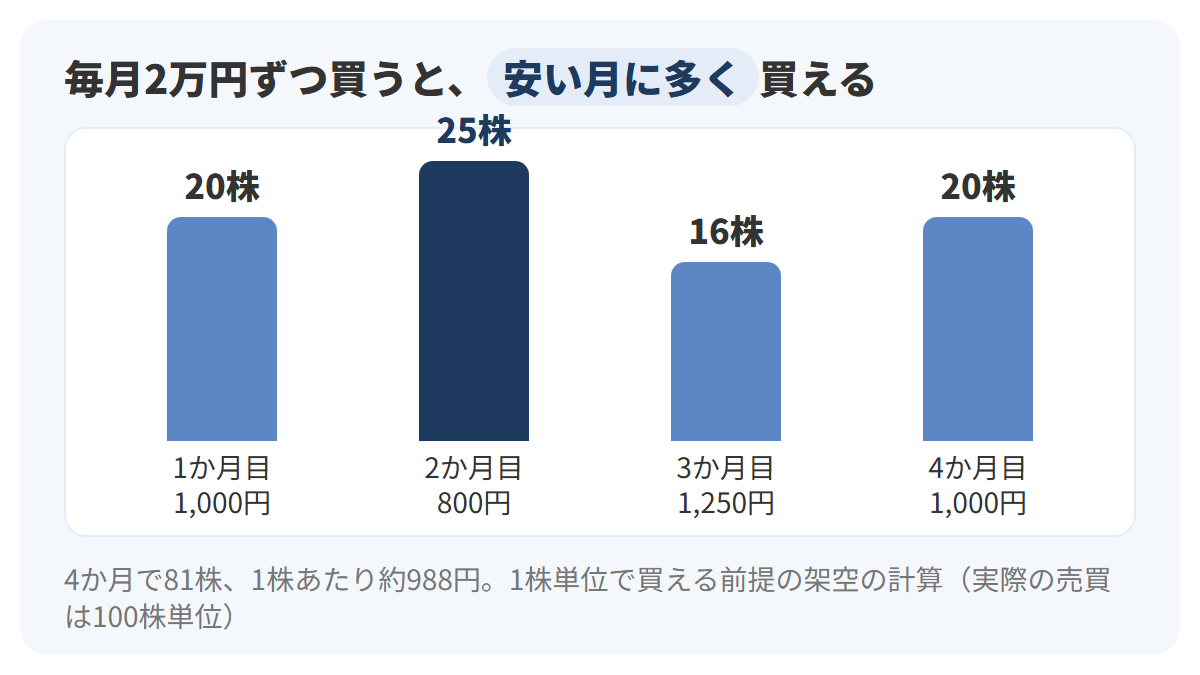
図の棒の高さは、その月に買えた株数で、紺の棒が最も多く買えた800円の月です。棒の下の数字が、その月の株価。値段が安い月ほど棒が高く、高い月ほど低くなっています。4か月の合計は81株で、8万円を81株で割ると、1株あたり約987.7円です(にーとの計算)。4か月の株価の単純な平均は1,012.5円なので、それより低い値段で買えたことになります。最初の月に8万円で一度に買っていれば、80株でした。
ただし、いつもこうなるとは限りません。株価が上がり続けた場合と並べます。
| 比べる点 | 下がってから戻った場合 | 上がり続けた場合 |
|---|---|---|
| 4か月の株価 | 1,000円→800円→1,250円→1,000円 | 1,000円→1,000円→1,250円→2,000円 |
| 毎月2万円ずつ買った株数 | 81株(20+25+16+20) | 66株(20+20+16+10) |
| 最初の月に8万円で買った株数 | 80株 | 80株 |
| 4か月目の株価での時価(毎月買った場合) | 8万1,000円 | 13万2,000円 |
| 4か月目の株価での時価(一度に買った場合) | 8万円 | 16万円 |
右の列のように値段が上がり続けると、一度に買ったほうが株数も時価も多くなります。定額購入法は、高い値段でまとめて買ってしまうことを避ける方法で、必ず有利になる方法ではありません。JSDAの説明も「タイミングを外してしまうなどのリスクを回避」という書き方で、利益を約束する言い方はしていない。どちらの列になるかは、買う時点では分かりません。
長期・分散・積立の考え方を、FIRE(早期リタイア)を目指す資産形成の中でどう扱うかは、別の記事にまとめています。
会社がなくなるとき、株はどうなるか
株で損が出る形の3つ目が倒産でした。イラストのAさんのように、ニュースで「上場廃止」という言葉を見ると、その会社がつぶれたのかと身構えます。ただ、上場廃止にはいくつもの理由があり、倒産はそのうちの1つにすぎません。この章では、上場廃止の理由と、会社が清算されるときに株主がどの順番で扱われるかを確かめます。
ことば
上場廃止 取引所に上場していた株が、上場銘柄から外れること。JPXの一覧では、他社による買収、上場維持基準への不適合、倒産手続などの理由が並ぶ。
上場廃止の理由は、倒産だけではない
JPXは上場廃止になった銘柄の一覧を公表していて、理由の欄にそれぞれの事情が書かれています。2023年から2026年10月20日までの一覧を、にーとが理由ごとに分けると、次の5つになりました。
| 理由の分類(にーとの分類) | 中身と、一覧の理由欄の書き方の例 |
|---|---|
| 買収・完全子会社化・合併など | 他社による買収や完全子会社化、株式交換・合併など。「株式の併合」「株式等売渡請求による取得」「他社による買収(公開買付け、株式併合)」「MBO(公開買付け、株式併合)」などと書かれる |
| 上場維持基準への不適合 | 上場を続けるための基準に合わなくなったもの。「上場維持基準への不適合」と書かれる |
| 内部管理体制・虚偽記載・開示の義務違反など | 会社の管理体制や、情報の開示に問題があったもの |
| 申請による上場廃止 | 会社の申請によるもの |
| 倒産手続 | 「民事再生手続き」「会社更生手続」などの倒産手続によるもの |
表のいちばん上の分類は、他の会社による買収や完全子会社化、合併などで上場をやめる場合です。この分類の株主は、買収する側などから対価を受け取って株を手放す形になります。株式の価値がなくなることもある倒産とは、株主に起きることがまったく違う。どの分類が何件あったかは、5つ目の章のグラフで見ます。
清算するとき、株主が受け取るのは債務を払った後
会社をたたんで清算するとき、株主はどの順番でお金を受け取るのか。会社法第502条は、清算する株式会社は、その会社の債務を弁済した後でなければ、財産を株主に分配できないと定めています。第1章で見た株主の権利のうち、「残余財産の分配を受ける権利」(第105条)は、借金などを払い終えて残った財産を分ける権利でした。502条は、その順番を条文で決めたものです。
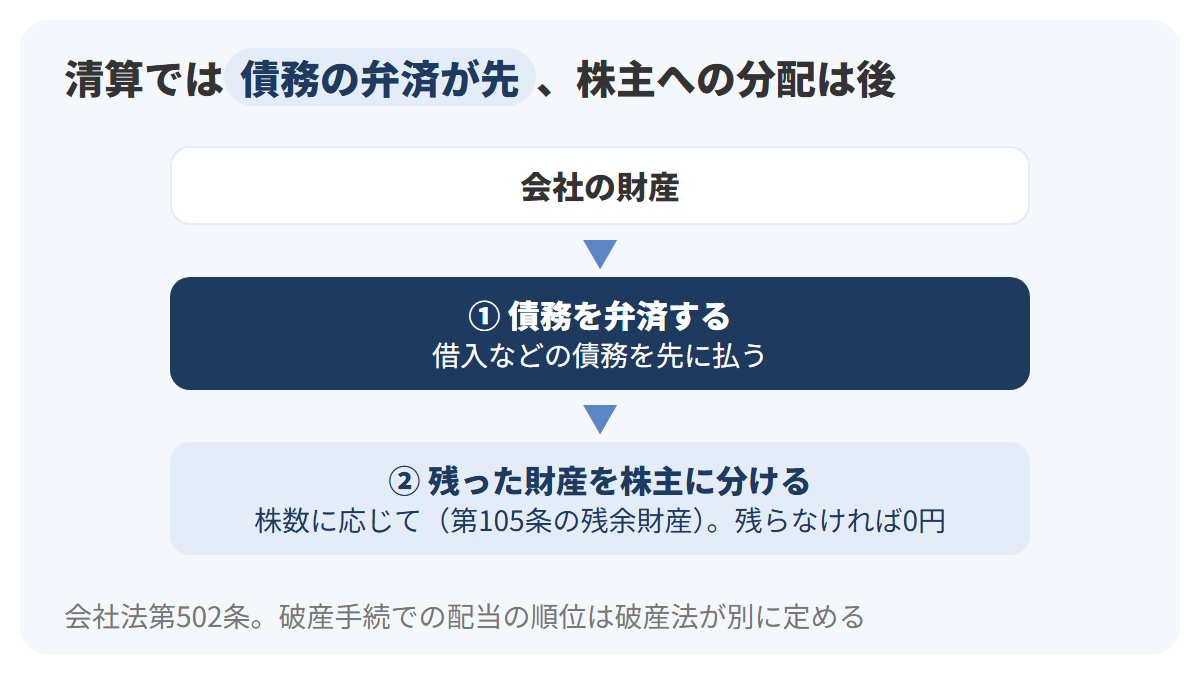
図は上から下へ、お金が流れる順番を示しています。紺の箱が先に払う債務、薄い水色の箱が株主への分配です。債務を払い切って何も残らなければ、株主に分ける財産はありません。倒産で株式の価値がなくなることがあるのは、この順番があるためです。
1つ目の章で見た信用リスクは、この順番とつながっています。会社の経営が悪化すると、まず債務を払えるかどうかが問題になり、株主の取り分はその後ろに並ぶ。債務を払う力が弱まるほど、後ろに並ぶ株主に残る分は減っていきます。
条文にはただし書きもあり、存在や金額に争いがある債務について、その支払いに必要と認められる財産を取り分けておいた場合は、この限りでないとしています。争いのある債務の分を残しておけば、ほかの財産は先に分けられる、ということ。なお、破産手続での配当の順番は破産法が別に定めています。この章で根拠にしているのは、清算についての会社法第502条だけです。
失うのは出したお金まで(有限責任)
受け取る順番が後でも、株主が会社の借金を肩代わりすることはありません。会社法第104条は、株主の責任は持っている株式の引受価額を限度とすると定めている。JPXの説明も、会社がたとえ倒産しても株主はその会社の借金を背負う必要はないとし、これを有限責任と呼んでいます。AさんとCさんで並べると、次の表のとおり。
| 比べる点 | Aさん(100株) | Cさん(1,000株) |
|---|---|---|
| 買ったときの金額(1株1,000円) | 10万円 | 100万円 |
| みなと製菓が倒産し、株の価値が0円になった場合の損 | 10万円 | 100万円 |
| 会社の借金の負担 | なし | なし |
| 清算で財産が残った場合の受け取り | 株数に応じて(100株分) | 株数に応じて(1,000株分) |
表の2行目のとおり、損の上限は、それぞれが出した金額です。上限があるのは安心材料ですが、Cさんにとっての上限は100万円。1社に入れた金額が大きいほど、上限そのものが大きくなります。
2つ目の章で見た「10社に分ければ、1社の倒産で失うのは10万円」と合わせると、有限責任と分散は別々の仕組みだと分かります。有限責任は1社ごとの損に上限を付け、分散はその1社が全体に占める割合を小さくする。2つがそろって、倒産1件で失う金額が抑えられています。
公表データで、値動きと上場廃止を読み直す
ここまでの架空の数字を、実際の市場の数字に置き換えます。使うのは、JPXが公表しているTOPIXの年末の値(2005〜2025年)、JPXの上場廃止銘柄一覧(2023年〜2026年10月20日)、GPIFの公表資料の3つです。どれも過去の一定期間の結果で、将来の成績を保証するものではありません。
TOPIXでも、1年で4割下がった年と5割上がった年がある
TOPIXは、JPXがウェブサイトで年末の値を公表している株価指数で、配当を含まない価格の指数です。1社の株ではなく市場全体の動きを映す数字なので、みなと製菓のような1社の値動きよりは振れ幅が小さくなりそうに思えます。2006年から2025年までの20年間、各年の年末の値が前の年末からどれだけ動いたかを並べました。
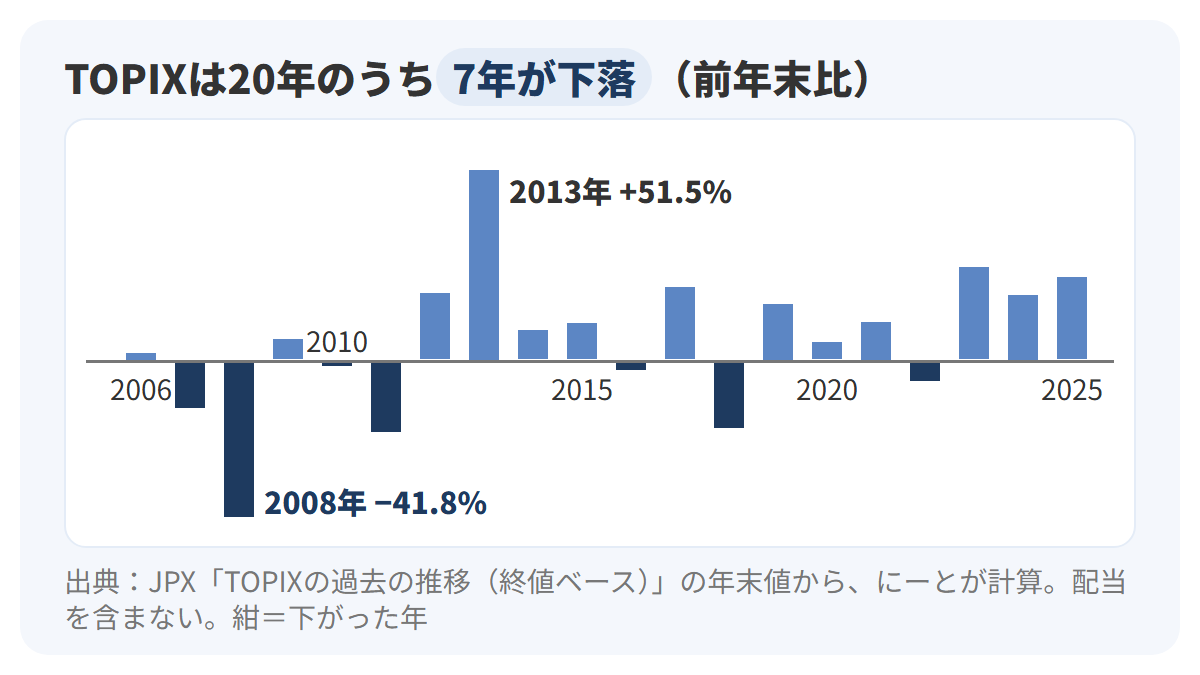
図の棒は、各年の年末の値が前の年末より何%上がったか下がったかで、0%の横線より上が上昇、下が下落です。明るい青の棒が上がった年、紺の棒が下がった年で、単位は%。数字はにーとがJPXの年末値から計算しました。2008年は1,475.68から859.24へ−41.8%、2013年は859.80から1,302.29へ+51.5%です。市場全体を映す指数でも、1年で4割下がった年がありました。
2008年の下落から、どれだけかかって元の水準に戻ったのかも年末の値で確かめられます。2007年末の1,475.68を年末の値で初めて上回ったのは、2015年末の1,547.30でした(にーとの計算)。年末どうしで比べると、戻るまでに8年かかったことになります。3つ目の章の表で、41.8%の下落を取り戻すには約71.8%の上昇が要ると計算したのは、この2008年の下落率を使ったものです。年末の値そのものでは、859.24から1,475.68に戻るのに約71.7%の上昇が必要でした(にーとの計算)。
1年の中での振れ幅は、年末どうしの比較よりも大きく出ます。2025年は、年中の安値2,288.66(4月7日)が高値3,431.47(12月15日)より33.3%低い水準でした。この章の最初の図で、みなと製菓の安値840円を高値1,260円より33.3%低い設定にしたのは、この幅に合わせたものです。
同じ計算で2006年から2025年の各年を見ると、1年の中で安値が高値より低かった幅は、最も小さい2022年でも13.7%、最も大きい2008年は47.8%でした(JPXの年中最高値・最低値から、にーとの計算)。20年のどの年も、1年の中で1割を超える上下がありました。
5年・10年で区切ると、マイナスの期間は減るがゼロではない
同じ年末の値を使って、持っていた期間を5年・10年に延ばして区切り直しました(にーとの計算)。5年なら「2005年末から2010年末」から「2020年末から2025年末」までの16通り、10年なら11通りです。それぞれ、終わりの年末の値が始まりより低かった回数を数えています。
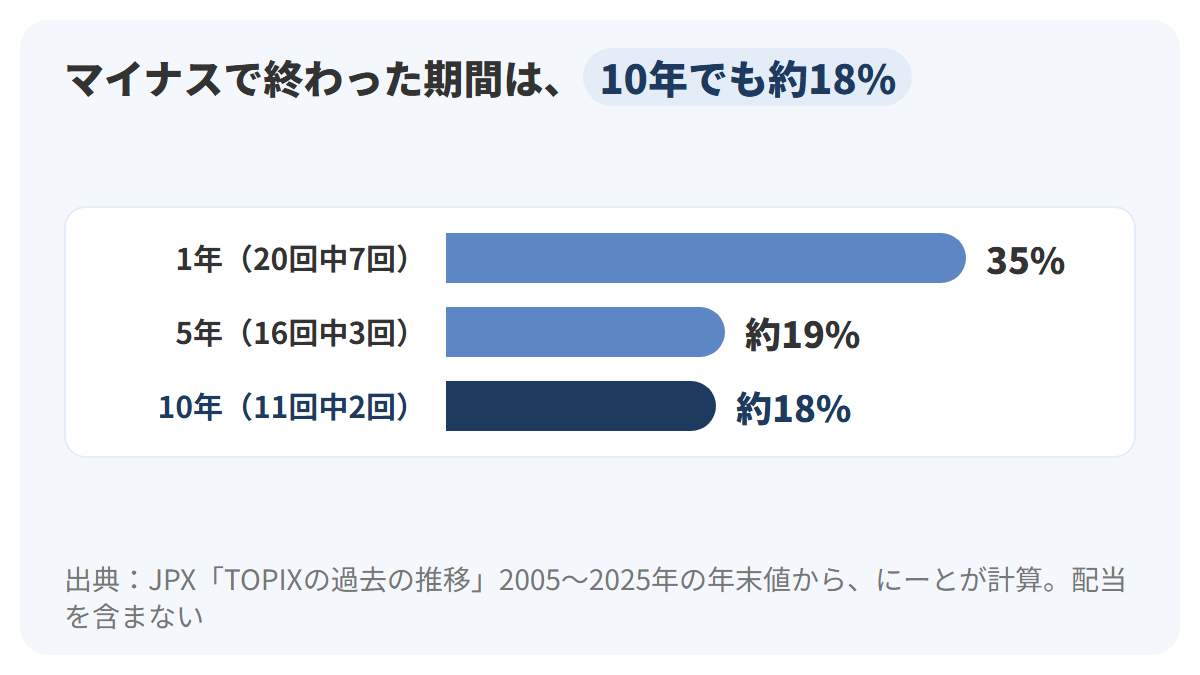
図の横棒は、区切った期間のうちマイナスで終わった割合で、長さは%に比例しています。紺の棒が10年です。1年では20回のうち7回、5年では16回のうち3回、10年では11回のうち2回がマイナスでした。最も悪かった期間と最も良かった期間も、表にしておきます。
| 持っていた期間 | 最も悪かった期間 | 最も良かった期間 |
|---|---|---|
| 1年 | 2008年(−41.8%) | 2013年(+51.5%) |
| 5年 | 2006年末→2011年末(−56.7%) | 2012年末→2017年末(+111.4%) |
| 10年 | 2006年末→2016年末(−9.7%) | 2011年末→2021年末(+173.4%) |
表の10年の行を見てください。2006年末から2016年末まで持った場合は−9.7%、2005年末から2015年末までは−6.2%で、10年持ってもTOPIXの値は始めより低いままでした。どちらも、2008年の大きな下落を期間の前半に含む区切りです。期間を延ばすとマイナスで終わる割合は下がった一方で、10年でもマイナスの期間はあった。「長く持てば損をしない」とは、この数字からは言えません。
5年の行で、最も悪かった期間の−56.7%が1年の最悪の−41.8%より大きいことにも注意が要ります。2007年・2008年・2011年と下落の大きい年が重なったためで、下がる年が続けば、期間を延ばしても下落は積み重なります。GPIFは、投資期間を延ばすと良い年と悪い年の運用成果が相殺されたと説明していますが、相殺が起きるのは良い年と悪い年が混ざる場合。悪い年が続く期間では、その分だけ下落が重なります。
この計算は配当を含まない価格の指数で、手数料や税金も考えていません。配当を受け取っていれば、結果は変わります。2005年末の1,649.76と2025年末の3,408.97を比べると、20年で約2.07倍(+106.6%、にーとの計算)でした。これも、この20年という期間を選んだときの結果です。
上場廃止413件のうち、倒産手続は2件
4つ目の章で分類した上場廃止の理由を、件数で並べます。2023年から2026年10月20日までに上場廃止日が来た銘柄は413件で、年ごとでは2023年61件、2024年94件、2025年125件、2026年は10月20日までで133件でした。なお、2026年のページには、10月20日より後に上場廃止となる予定の銘柄(2026年11月以降の2件と2027年の4件)も載っていますが、この413件には入れていません。
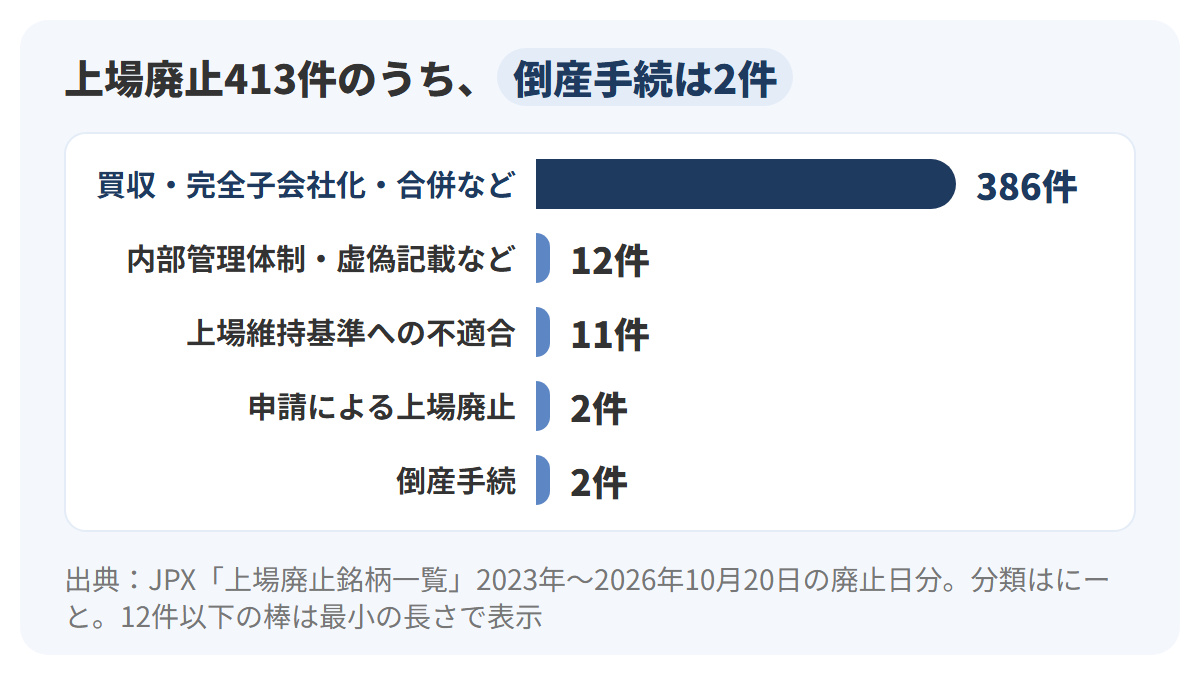
図の横棒は理由ごとの件数で、長さは件数に比例しています。ただし12件以下の4本は、見えるように同じ最小の長さで描いています。紺の棒が買収・完全子会社化・合併などの386件で、413件の約93.5%(にーとの計算)。倒産手続の2件はどちらも2024年で、民事再生手続きが1件(グロース市場)、会社更生手続が1件(スタンダード市場)です。上場維持基準への不適合の11件と申請による2件は、すべて2026年の分でした。
市場区分ごとの内訳も、2025年の125件で見ておきます。スタンダード市場59件、プライム市場45件、グロース市場20件、グロース市場の外国株1件で、この年はみなと製菓と同じスタンダード市場がいちばん多くなっています。
倒産による上場廃止は、4年弱で2件です。ただし、これは「倒産は少ないから、1社に集中しても大丈夫」という意味にはなりません。件数が少ないことと、その1社に資金を集中していた人の損の大きさは、別の話です。2つ目の章のCさんのように、倒産した1社に100万円をすべて入れていれば、損も100万円になります。
GPIFは、4資産に分けて長く持つ形で運用している
分散と長期を組み合わせた実例として、GPIFの公表資料を見ます。GPIFの「長期分散投資の効果」のページは、国内債券・国内株式・外国債券・外国株式の4資産に100万円を25%ずつ投資した場合の、過去の運用成果を示しています。1年間の保有では100万円の元本を割り込んだ年がいくつかあり、10年間の保有では元本を割り込んだことはなかった、という内容です。分散投資をしていても1年だけで見るとマイナスになることがある、ともGPIFは書いています。
前の節のTOPIXの計算では、10年でもマイナスの期間がありました。2つの資料は条件が違うので、並べて確かめます。
| 比べる点 | この章のTOPIXの計算 | GPIFの4資産の資料 |
|---|---|---|
| 投資先 | 日本の株式市場全体の指数(TOPIX) | 国内外の株式と債券の4資産に25%ずつ |
| 配当・利子 | 含まない | 含む |
| 組み合わせ方 | 株だけ | 毎月末に4資産の割合を元に戻す |
| 費用 | 考えていない | 管理運用委託手数料だけを差し引き、税金と取引コストは考えていない |
| 10年保有の結果 | 11通りのうち2通りがマイナス | 元本を割り込んだことはなかった |
投資先も、配当の扱いも、組み合わせ方も違います。どの違いが結果を分けたのかは、この2つの比較だけでは決められません。言えるのは、GPIFが長期の効果を示すときに使っているのが、株だけではなく、値動きの違う4資産を組み合わせたデータだということです。GPIFのページも、過去のパフォーマンスは将来のリターンを保証するものではない、と注記しています。
GPIFの実際の資産構成も、この4資産です。2025年度からの5カ年(第5期中期目標期間)の基本ポートフォリオは、4資産に25%ずつで、第4期と同じ割合になりました。
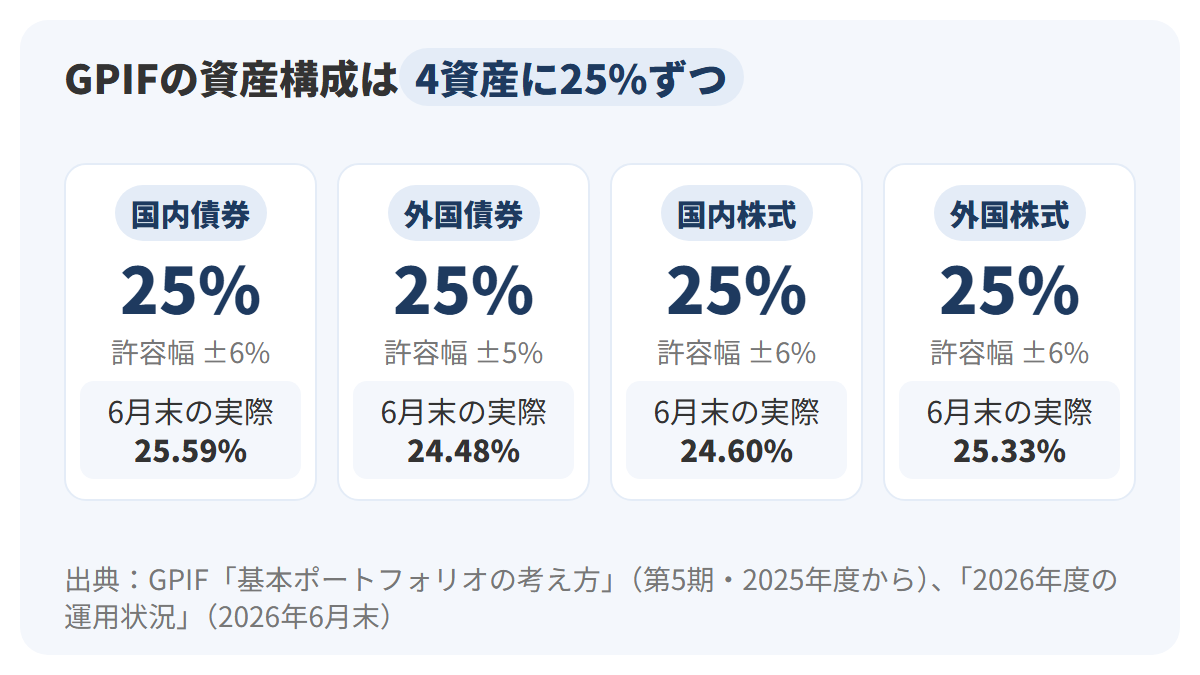
図の4枚のカードが4つの資産で、上段の紺の数字が目標の割合、その下の小さな数字が目標からどこまで離れてよいかの幅(乖離許容幅)、下段が2026年6月末の実際の割合です。国内債券25.59%、外国債券24.48%、国内株式24.60%、外国株式25.33%で、債券と株式がほぼ半分ずつ。GPIFは、短期的な市場の動きに合わせて割合を変えるよりも、基本の割合を決めて長く維持するほうが効率的な結果になる、という考え方を示しています。投資先の数は、国内外の債券が15,000銘柄以上、株式が5,000銘柄以上です。
運用の結果は、市場運用を始めた2001年度から2026年度第1四半期までで、年率+4.95%、累積の収益額は+221兆201億円です。このうち63兆3,662億円は利子・配当収入で、値上がりだけでなく、受け取った利子や配当も収益に入っています。運用資産額は、2026年度第1四半期末で317兆7,596億円でした。2026年度第1四半期(4〜6月)だけでは+8.20%でした。年率4.95%は25年あまりの通算で、毎年4.95%ずつ増えたという意味ではありません。2つ目の章で見た「1位にも5位にもならない」という説明は、この4資産の組み合わせについてのものです。
最後に、この章の数字を読むときの注意を1つの表にまとめます。
| 数字 | 時点・出典 | 何を数えたものか | 読むときの注意 |
|---|---|---|---|
| TOPIX −41.8%(2008年) | 2005〜2025年の年末値・JPX | 年末の値の前年末比 | 配当を含まない価格の指数。にーとの計算 |
| 10年保有でマイナス2通り | 同上 | 10年ごとに区切った11通り | 区切り方で結果が変わる。将来を保証しない |
| 上場廃止413件中、倒産手続2件 | 2023年〜2026年10月20日・JPX | 上場廃止日が来た銘柄の数 | 理由の分類はにーと。少ないことは集中の安全を意味しない |
| GPIF 年率+4.95% | 2001年度〜2026年度第1四半期・GPIF | 市場運用開始以降の収益率(年率) | 4資産の運用全体の通算。年ごとの増減は含まれる |
第3章のまとめ
Aさんの10万円の振れ幅に対して、この章で確かめた向き合い方を1枚にまとめます。
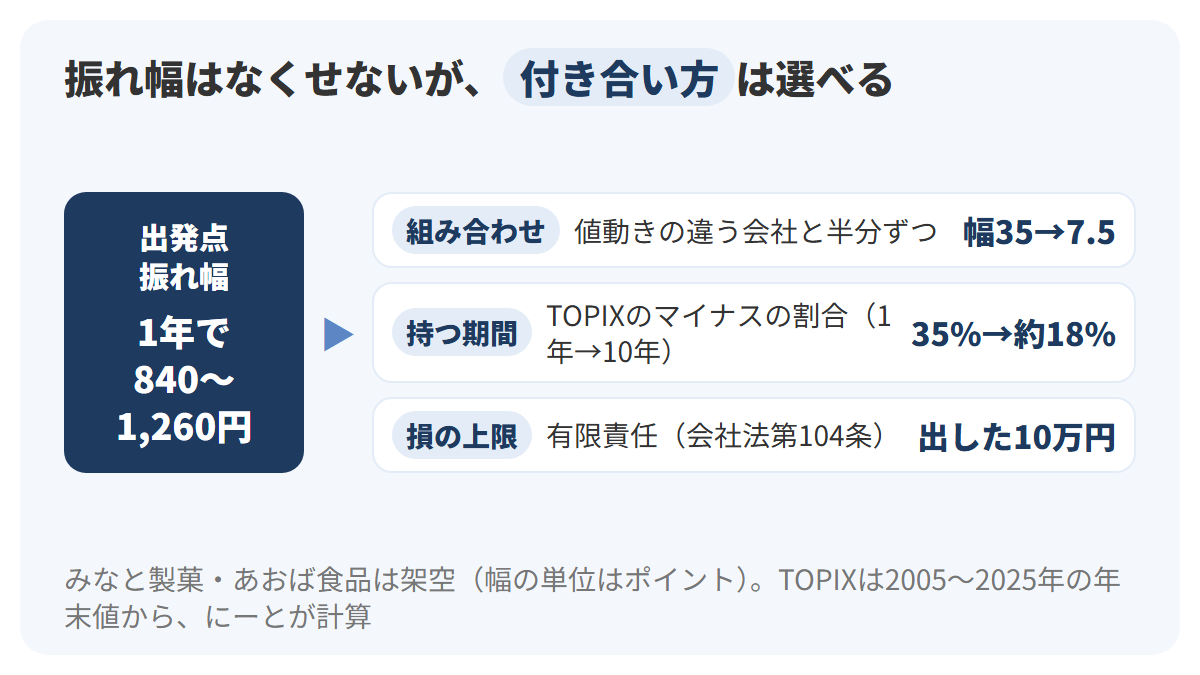
図の3枚のカードは、1枚目が値動きの違う会社との組み合わせ、2枚目が持つ期間、3枚目が有限責任による損の上限です。3枚目だけは株を持てば必ず付いてくる仕組みで、1枚目と2枚目は、持ち方を自分で選んだときに働きます。
この章で出てきた用語を、例の数字とあわせて振り返ります。
| 用語 | 一言でいうと | この章の例 |
|---|---|---|
| リスク | リターンの振れ幅 | みなと製菓の1年は840円〜1,260円 |
| 分散投資 | 値動きの違うものに分けて持つ | あおば食品と半分ずつで、成績の幅が35ポイントから7.5ポイントに |
| 相関係数 | 値動きの似かたを1〜−1で表す | あおば食品と約−0.98、ことり製菓と約0.97 |
| 複利 | 増えた分にも次の増減がかかる | 毎年5%と仮定すると、10万円が10年で約16万2,900円 |
| 定額購入法 | 毎回同じ金額ずつ買う | 毎月2万円で81株、1株あたり約988円 |
| 上場廃止 | 上場銘柄から外れる | 2023年〜2026年10月20日の413件中、倒産手続は2件 |
過去の値動きが次の年も続く保証はありません。
この章の数字を使えば、自分の持ち方を金額で確かめることもできます。1つは、1社に入れている金額。それが、その会社が倒産したときに失う最大の金額です。もう1つは、持っている金額が1年で4割減った場合の金額。TOPIXの2008年の−41.8%を当てはめると、Aさんの10万円は5万8,200円、Cさんの100万円は58万2,000円。市場全体でも過去に起きた下落なので、1社の株ならもっと大きく下がる年もありえます。その金額を見て、売らずに持ち続けられるかどうかが、持つ金額と持ち方を考える手がかりになります。
- 投資でいうリスクは「危険」ではなく、リターンの振れ幅。上に動く側と下に動く側の両方を含み、リスクとリターンはつり合っている(JPX・GPIF)
- 株の損は、値下がり・減配・倒産の形で出る。倒産しても、株主の責任は出した金額まで(会社法第104条)
- 同じ金額ずつ分けると、1社の倒産で失う割合は「1÷社数」になる。ただし100株単位だと、分ける社数だけ資金が要る
- 値動きの違うもの(相関係数が低いもの)を組み合わせると、平均は変わらず成績の幅が縮む。似た動きのもの同士では幅は残る(GPIF)
- 下落と上昇は同じ率で打ち消し合わない。16%の下落を取り戻すには約19%の上昇が要る
- 定額購入法は高値でまとめて買うことを避ける方法で、上がり続ける場面では一度に買ったほうが多くなる
- TOPIXでは、マイナスで終わった期間の割合が1年35%・5年約19%・10年約18%(2005〜2025年末、配当を含まない)。長く持っても損をしないとは言えない
- 上場廃止の多くは買収などで、2023年〜2026年10月20日の倒産手続は413件中2件。清算では、株主は債務の弁済の後に残った財産を受け取る(会社法第502条)
次の章へ
第3章で、Aさんは自分の10万円がどこまで動きうるのか、分けて持つと何が変わるのかを確かめました。ただ、分散のためにほかの会社の株も買おうとすると、1社ごとに「株価×100株」の資金が要ります。では、株はいくらから買えるのか。株価の違う会社を何社か持つには、いくら用意すればいいのか。次の第4章は、単元株と必要な資金を、みなと製菓の100株から計算していく章です。
前の章: 第1章 株とは何か?株価が決まる仕組み
前の章: 第2章 株で得られる3つの利益
次の章: 第4章 いくらから買える?単元株と必要資金
参考にした公式情報
- 日本取引所グループ「なるほど!東証経済教室」7-1.ライフプランとお金①~金融商品の3つの特徴/リスクとは~
- 同「ちょっとだけ将来のお金について考えてみよう」
- 日本取引所グループ「TOPIX」(TOPIXの過去の推移(終値ベース)、2025年12月30日付のファイル)
- 日本取引所グループ「上場廃止銘柄一覧」(2026年10月20日更新)およびバックナンバー(2023〜2025年)
- GPIF「分散投資の意義①」
- GPIF「分散投資の意義② 投資のリスクとは」
- GPIF「分散投資の意義③」
- GPIF「長期分散投資の効果」
- GPIF「基本ポートフォリオの考え方」
- GPIF「2026年度の運用状況」(2026年度第1四半期)
- 金融庁 NISA特設ウェブサイト「資産形成の基本」
- 日本証券業協会「証券投資ってなに?3つのキホン」
- 資産運用業協会「投資信託のコスト」
- e-Gov法令検索「会社法(平成十七年法律第八十六号)」第104条・第105条・第502条
コメント