
この章について
株の教科書 第2章|フェーズ1 株式投資の土台|読了目安 約40分
この章で分かること
株を持っている人のもとにお金が入る道は、値上がり益・配当・株主優待の3つ。それぞれがどこから生まれ、いつ受け取れて、税金を引いた手取りがいくらになるのかを、第1章と同じ架空の会社「みなと製菓」の株を100株持つAさんで計算します。
この章の流れ
- 値上がり益と、売ったときにかかる税金
- 配当の決まり方と、配当利回り・配当性向
- 配当を受け取れる日程と、受け取り方の選び方
- 株主優待の位置づけと、3つの利益の比べ方
- 公表データで見る、日本の配当の大きさ
読み終えるとできること
- 売却益の税金を、譲渡価額・取得費・手数料から自分で計算できる
- 権利確定日から数えて、配当を受け取れる最後の買付日をたどれる
- NISA口座で配当を非課税にするための受け取り方を説明できる
第1章で、34歳の会社員Aさんは架空の会社「みなと製菓」の株を1株1,000円で100株買い、10万円で株主になりました。手にしたのは会社法第105条が定める3つの権利で、責任は出した10万円まで。上のイラストは、その少しあとの休日の場面です。株主になったのはいいとして、この100株は、Aさんにどんな形でお金をもたらすのか。
株からお金を得る道は、大きく分けて3本あります。株価が上がったところで売る値上がり益、会社が利益の一部を株主に配る配当、そして会社が独自に設けている株主優待。3つは同じ「株の利益」とひとまとめに呼ばれがちですが、出どころも、受け取れる時期も、税金のかかり方も別々です。値上がり益は株を買いたい別の投資家から、配当はみなと製菓の利益から、優待はみなと製菓の制度から。お金の出どころがこれだけ違うと、受け取れる条件も違ってきます。
この章では、Aさんの100株1本でこの3つを順に計算していきます。
| この章の架空の設定 | 内容 |
|---|---|
| 会社 | みなと製菓(お菓子メーカー。東証スタンダード市場に上場している設定。発行している株は1,000万株) |
| Aさん(34歳・会社員) | 1株1,000円で100株を買い、10万円を払った(第1章) |
| BさんとCさん | Bさんは30株、Cさんは1,000株を持っている(第1章) |
| 決算期と配当 | 3月31日が事業年度の末日で、期末配当の基準日。6月下旬の株主総会で1株20円の配当が決まった場合で計算する |
| 1株あたりの利益 | 1株あたりの当期純利益は50円(会社全体で5億円) |
| 売却の仮定 | 株価が1,200円になった日に100株を売った場合。売買手数料は買いと売りで500円ずつ |
| 株主優待 | 100株以上の株主に、店頭価格で1,500円ほどのお菓子の詰め合わせを贈る |
※本記事は特定の銘柄の売買を推奨するものではありません。制度・数値は2026年10月21日に各公式資料で確認したもので、変更される場合があります。最新情報は公式サイトでご確認ください。
値上がり益は、売ったときに初めて手に入る
数か月後、アプリを開くとみなと製菓の株価は1,200円になっていました。Aさんの100株は、画面の上では12万円。イラストのAさんのように「2万円得をした」と思いたくなる場面です。けれども、この時点でAさんの銀行口座や証券口座の現金は増えていません。値上がり益は、株を売って初めてお金として手に入るものだからです。
買った値段と売った値段の差が、値上がり益
JPXの教育ページ「なるほど!東証経済教室」は、持っている株式の株価が上がり、買ったときよりも高い値段で売ると利益を得られる、と説明しています。同じページには、株価が下がって損をすることもある、という一文が続きます。値上がり益は「売った値段−買った値段」の差で、差がマイナスなら損です。
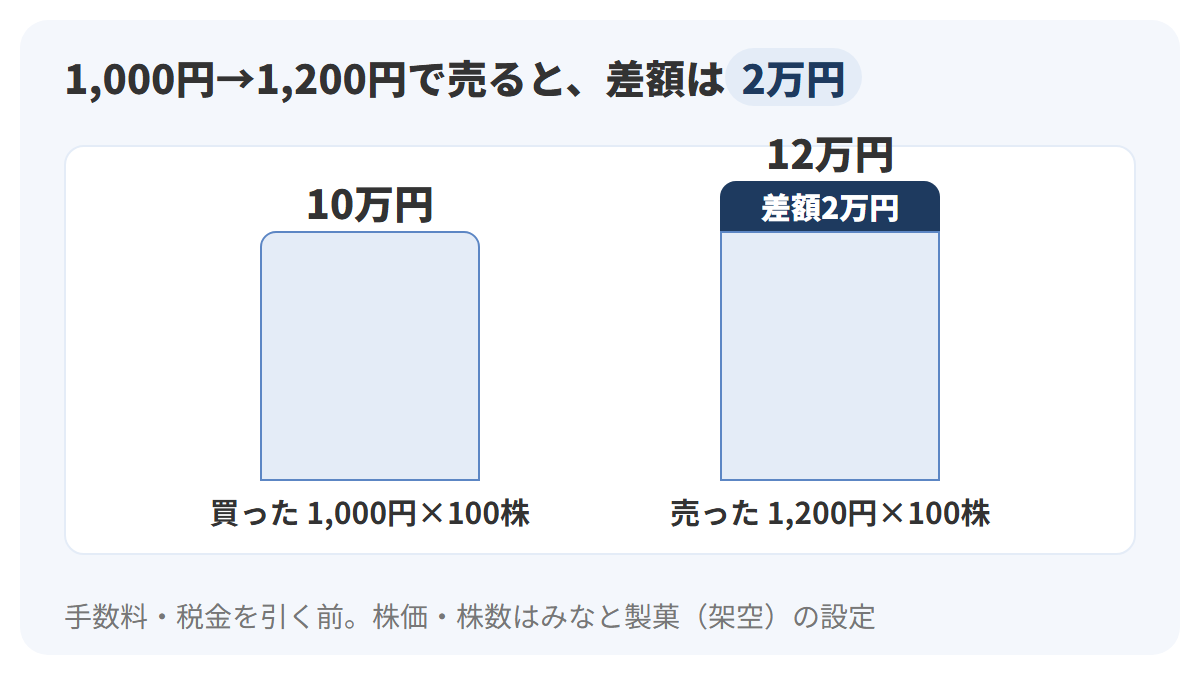
図の左の薄い青の棒が買ったときに払った10万円、右の棒が売ったときに受け取る12万円です。右の棒の上に濃い紺で塗った部分が差額の2万円。棒の高さは金額に比例しています。差額の2万円は、まだ手数料と税金を引く前の数字です。
売値が変われば、差額も変わります。1,200円で売った場合、1,000円のまま売った場合、800円まで下がってから売った場合を並べると次のとおりです。
| 売ったときの株価 | 100株の売却代金 | 買ったときの代金 | 差額(手数料・税金の前) |
|---|---|---|---|
| 1,200円 | 12万円 | 10万円 | +2万円 |
| 1,000円 | 10万円 | 10万円 | 0円 |
| 800円 | 8万円 | 10万円 | −2万円 |
表の3行目のように、800円で売れば2万円の損になります。値上がり益は、売る日の株価しだいで増えも減りもする利益です。配当のように「1株いくら」と先に決まる数字はなく、いくらになるかは売るまで確定しません。
もう1つ、だれがこの2万円を払っているのかも押さえておきます。第1章で見たとおり、株は会社から払い戻してもらうものではなく、取引所で買いたい人に売るものでした。1,200円で売ったときの12万円を払うのは、その日にみなと製菓の株を買った別の投資家です。みなと製菓の会社のお金は1円も動いていません。たとえば、1,000株を持つCさんが同じ日に1,200円で売れば差額は20万円になりますが、これもCさんの株を買った相手が払うお金です。
税金の対象は、手数料まで引いた「譲渡所得」
税金がかかるのは、差額の2万円そのものではありません。国税庁のタックスアンサーNo.1463は、上場株式等を売ったときの所得を次の式で計算するとしています。
総収入金額(譲渡価額)−必要経費(取得費+委託手数料等)=上場株式等に係る譲渡所得等の金額
式の中の言葉を、Aさんの取引に当てはめます。譲渡価額は売ったときの代金で12万円。取得費は株を手に入れるのにかかった金額で、ここでは買ったときの代金10万円。委託手数料等は売り買いのときに証券会社へ払う手数料で、この章の設定では買いと売りの500円ずつ、合わせて1,000円です。
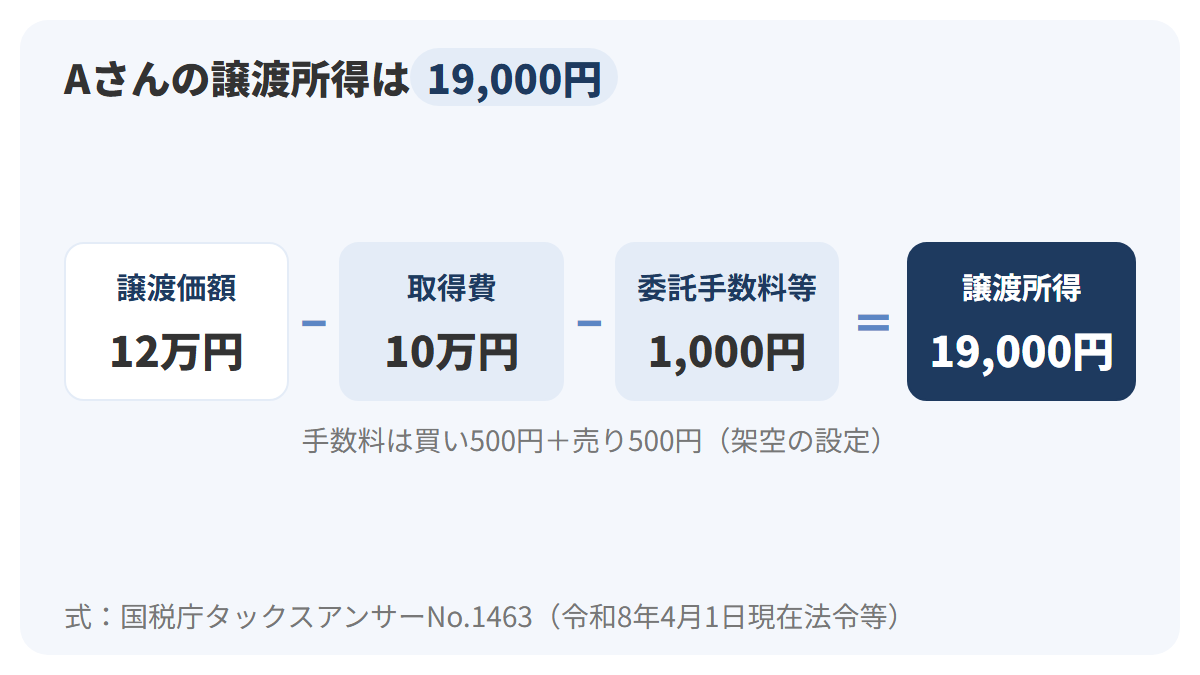
差額の2万円から、往復の手数料1,000円が引かれて19,000円になります。手数料の500円は説明のための値で、実際の手数料は証券会社や取引の金額によって違います。
ことば
譲渡所得 株などを売ったときの代金から、買ったときの代金と売買の手数料などを引いた金額で、株の売却益にかかる税金の計算のもとになるもの。
税率は20.315%、内訳は所得税等と住民税
上場株式等の譲渡所得には、国税庁No.1463によると20%(所得税15%、住民税5%)の税率がかかります。その上に、平成25年から令和29年までの各年分は復興特別所得税を所得税と一緒に納めることになっていて、その額は所得税の額に2.1%を掛けて計算する、というのが同じページの説明。国税庁No.1476の特定口座のページでは、源泉徴収される税率を「15.315パーセント(他に住民税5パーセント)」と書いています。
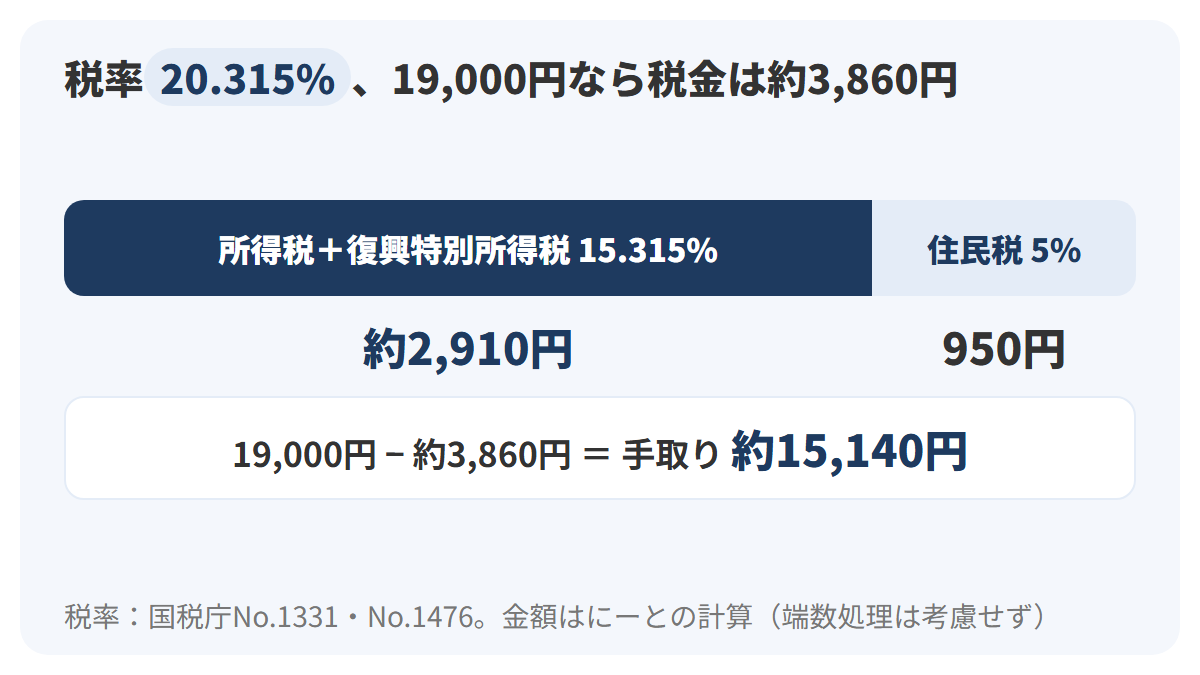
図の横長の帯が20.315%の全体で、左の紺の部分が所得税と復興特別所得税の15.315%、右の薄い青の部分が住民税の5%です。帯の下の数字は、Aさんの譲渡所得19,000円に当てはめた金額。19,000円×15.315%で約2,910円、19,000円×5%で950円、合わせて約3,860円になります(にーとの計算。実際の源泉徴収での円未満の端数処理は考えていません)。19,000円から約3,860円を引いた約15,140円が、税金を払ったあとに残る値上がり益です。
15.315%という数字は、所得税の15%に、その2.1%にあたる復興特別所得税0.315%を足したものです。内訳を表にすると、次のようになります。
| 税の種類 | 税率 | Aさんの譲渡所得19,000円の場合 |
|---|---|---|
| 所得税 | 15% | 2,850円 |
| 復興特別所得税(所得税の2.1%) | 0.315% | 約60円 |
| 住民税 | 5% | 950円 |
| 合計 | 20.315% | 約3,860円 |
表の2行目の0.315%は小さな数字ですが、令和29年分まで続く上乗せです。合計の行が図の帯の全体にあたります。損をした場合、たとえば上の売値の表で800円で売った行のように2万円の差損が出たケースでは、譲渡所得がマイナスになるので、この税金はかかりません。
特定口座(源泉徴収あり)なら、申告をしなくてよい
税金を計算して納めるのはだれか、という問題も残ります。国税庁No.1476によると、証券会社の特定口座で源泉徴収を選んだ場合、その口座で株を売るたびに、譲渡益に15.315%(ほかに住民税5%)を掛けた額が差し引かれる仕組み。この口座の中の譲渡所得は、確定申告をしなくてよいことになっています。
ことば
特定口座 証券会社に開く口座の一種で、源泉徴収ありを選ぶと、その口座で株を売るたびに税金が差し引かれ、その口座の売却益は確定申告をしなくてよくなるもの。
Aさんがこの口座で売れば、約3,860円が差し引かれた残りが口座に入り、Aさんは何も手続きをしなくて済みます。ただし、No.1476には2つの注意があります。源泉徴収をするかどうかの選択は年単位で、年の途中でやめることはできません。ほかの口座の損益と相殺したい場合や、損失を翌年以降に繰り越す場合は、確定申告が必要です。
| 場面 | 確定申告 | 国税庁の根拠 |
|---|---|---|
| 特定口座(源泉徴収あり)の中で売って利益が出た | しなくてよい | No.1476 |
| 別の口座で出た損失と相殺したい | 必要 | No.1476 |
| 損失を翌年以降に繰り越したい | 必要 | No.1476(繰越控除はNo.1474) |
| 源泉徴収をやめたい | 年の途中では変えられない | No.1476 |
表の1行目がAさんの場面です。口座の種類と選び方は第5章、税金のくわしい計算は章「株の利益にかかる税金」で扱うので、ここでは「値上がり益は売ったときに確定し、手数料を引いた額に20.315%がかかる」という骨組みだけ持ち帰ってください。
値下がりで売ったときは、税金ではなく損失が残る
反対の場面も計算しておきます。みなと製菓の株価が800円まで下がり、Aさんがそこで100株を売ったとします。国税庁No.1463の式に入れると、譲渡価額8万円−取得費10万円−手数料1,000円で、譲渡所得はマイナス21,000円。差額の2万円の損に、往復の手数料1,000円がそのまま上乗せされた形です。所得がマイナスなので、源泉徴収される税金はありません。利益が出た場合と並べると、次のとおりです。
| 比べる点 | 1,200円で売った場合 | 800円で売った場合 |
|---|---|---|
| 譲渡所得 | 19,000円 | マイナス21,000円 |
| 源泉徴収される税金(特定口座) | 約3,860円 | 0円 |
| 手元に戻るお金(売却代金−売りの手数料) | 11万9,500円 | 7万9,500円 |
| その後の扱い | 申告しなくてよい | ほかの口座の利益と相殺するなら確定申告 |
表の3行目は、売却代金から売りの手数料500円を引いた金額で、800円で売った場合は、払った10万円と買いの手数料500円に対して2万1,000円少なくなります。
このマイナスは、ただ消えるだけではありません。別の証券会社の口座で出た利益と相殺したい場合や、使い切れなかった損失を翌年以降に繰り越したい場合は、先ほどの表のとおり確定申告が必要です。たとえば、Aさんが別の証券会社で19,000円の利益を出していれば、申告をして21,000円の損失と相殺すると、その年の譲渡所得は合計でマイナス2,000円になる計算です(にーとの計算。手続きの細部は章「損益通算と繰越控除」で扱います)。
損失の扱いは、配当とも関係します。配当の受け取り方の章で取り上げる株式数比例配分方式を選び、配当を同じ特定口座で受け取ると、この口座の中の売却損と配当が損益通算(利益と損失を差し引きして税金を計算すること)されます。値上がり益と配当は、税金の上でもつながっているということです。
配当は、会社が決めた額を株数に応じて受け取る
6月の終わり、Aさんの家にみなと製菓から封筒が届きました。イラストのAさんが手にしているのは、株主総会の結果を知らせる通知です。値上がり益は売る日の株価で決まりましたが、配当はそうはいきません。配当がいくらになるか、そもそも出るかどうかは、株を持っているAさんではなく会社の側が決めます。
配当は、決まった年にだけ出る
第1章でも触れたとおり、会社法第453条は、会社は株主に剰余金の配当を「することができる」と定めています。義務ではありません。第454条第1項は、配当をしようとするときは、その都度、株主総会の決議で次の3つを決めなければならないとしています。
- 配当する財産の種類と帳簿価額の総額
- 株主への割り当て方
- 配当の効力が生じる日
みなと製菓の場合、3月31日に終わった事業年度の結果を受けて、6月下旬の株主総会で「1株20円」と配当の効力が生じる日を決議した、という設定です。翌年の総会で配当を出さないと決まれば、その年のAさんの受取額は0円になります。
ことば
剰余金の配当 会社が剰余金を株主に株数に応じて配ることで、出すかどうかと額をその都度、株主総会などで決めるもの。
総会を待たずに配当を出す道もあります。第454条第5項によると、取締役会を置く会社は、事業年度の途中で1回に限り、取締役会の決議でお金の配当ができる、と定款で定められます。これが中間配当です。2つを並べると違いがはっきりします。
| 比べる点 | 期末などの配当(第454条第1項) | 中間配当(第454条第5項) |
|---|---|---|
| 決める場 | 株主総会の決議 | 取締役会の決議 |
| 前提 | とくになし | 取締役会を置く会社が定款で定めていること |
| 回数 | その都度決める | 1事業年度の途中で1回まで |
| 配る財産 | 総会で種類を決める | お金に限る |
| みなと製菓(この章の設定) | 6月の総会で1株20円を決議 | 定款に定めがなく、行わない |
表のいちばん下の行が、この章の設定です。みなと製菓の配当は年1回、総会で決まる期末の分だけ。定款で中間配当を定めていれば、期末と中間の年2回の配当もできます。年に何回、いつ配当が出るかは、会社ごとの定款と決議しだいです。
配る額は株数に比例し、届け先は株主名簿の住所
第454条第3項は、株主への割り当ては、株主の持つ株式の数に応じて配当財産を割り当てる内容でなければならない、としています。1株20円と決まれば、100株のAさんは2,000円、1,000株のCさんは2万円。1株あたりの額は全員同じで、受取額の差は株数の差です。
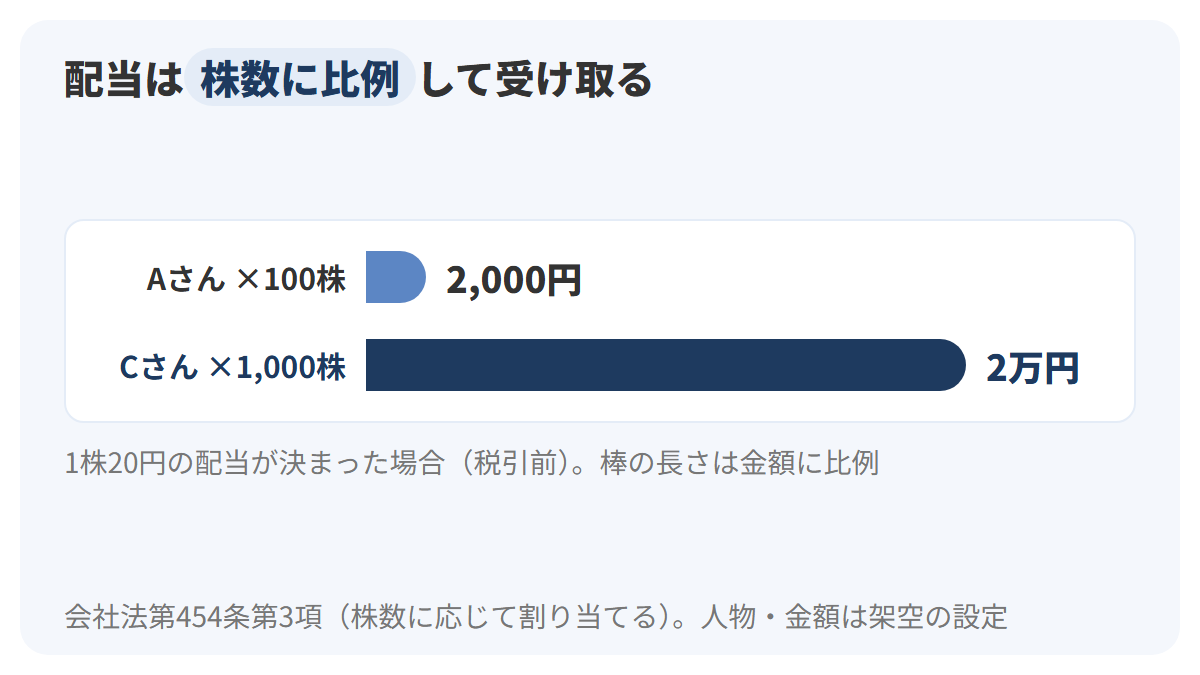
図の2本の横棒の長さは受取額に比例していて、上の薄い青がAさんの2,000円、下の紺がCさんの2万円です。Cさんの棒はAさんの棒のちょうど10倍の長さ。棒の左にある「×100株」「×1,000株」が、この10倍の出どころを表しています。みなと製菓全体では、1株20円×1,000万株で2億円を株主に配る計算になります。
たとえば、Aさんが同じ年にあと100株を買い足して200株にしていれば、受取額は4,000円です。配当を増やす方法は、会社が1株あたりの額を上げるか、Aさんが株数を増やすかのどちらかしかありません。
そもそも、配当のお金はどこから来るのか。JPXの用語集「配当」は、株式会社は営利目的の法人として利益を獲得していて、株主は持株数に応じてその利益の分配を受ける権利を持つ、と説明し、分配された利益を配当と呼んでいます。値上がり益を払うのは株を買う別の投資家でしたが、配当を払うのはみなと製菓そのもの。Aさんの2,000円は、みなと製菓が1年間に稼いだ利益の一部です。
会社は、配当を株主のどこへ届けるのか。会社法第457条第1項は、配当財産は、株主名簿に記載・記録した株主の住所、または株主が会社に知らせた場所で交付しなければならない、としています。届けるための費用は会社の負担で、株主の事情で費用が増えた分だけは株主が負担する、というのが第2項。Aさんが受け取り方を何も選んでいなければ、みなと製菓は名簿の住所に配当金の領収証を送ることになります。受け取り方の選び方は、次の章で扱います。
利益のうち、どれだけを配当に回したか(配当性向)
1株20円という額が会社にとって多いのか少ないのかは、利益と比べないと分かりません。その物差しが配当性向です。JPXの用語集は、配当性向を、会社が税引後の利益である当期純利益のうち、どれだけを配当金の支払いに向けたかを示す指標とし、計算式を「1株当たり配当額÷1株当たり当期純利益×100(%)」と示しています。
ことば
配当性向 会社が1年間に稼いだ税引後の利益(当期純利益)のうち配当に回した割合で、1株あたりの配当額を1株あたりの当期純利益で割って求めるもの。
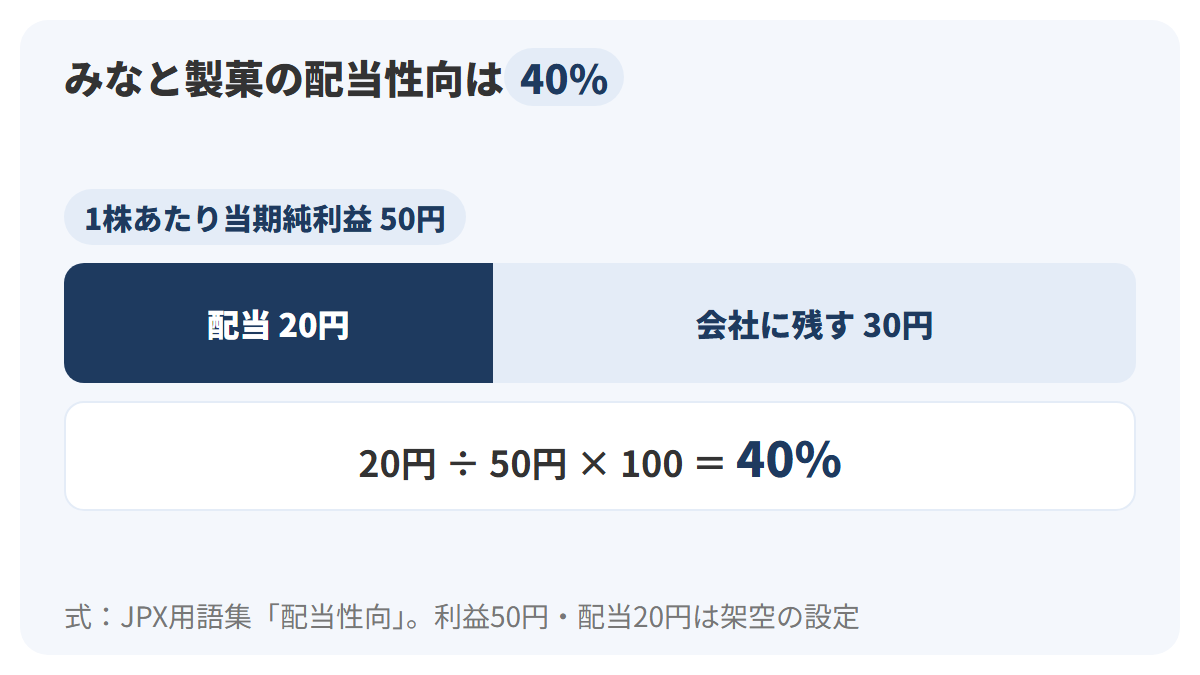
図の横長の帯が、みなと製菓の1株あたり当期純利益50円の全体です。左の紺の部分が配当に回した20円、右の薄い青の部分が会社に残した30円。帯の長さは50円を100%とした割合で区切っていて、紺の部分がちょうど40%にあたります。20÷50×100で40%、という計算です。
会社に残った30円分は、工場の建設や借入の返済など、会社の次の仕事に使われます。配当性向が高いほど利益の多くを株主に配り、低いほど会社に残している、という読み方になります。たとえば、翌年に利益が1株25円に半減したのに配当を20円のまま据え置けば、配当性向は80%まで上がる計算です。配当を続けられるかどうかを考えるとき、この割合が手がかりになります。
配当性向や、利益以外の物差しで配当を決める方式との違いは、別の記事にまとめています。
買った値段に対して、毎年どれだけ入るか(配当利回り)
Aさんの側から見た物差しもあります。JPXの用語集は、株式利回りを「配当利回りともいいます」とし、ある時点で株式に投資した場合の投資資金と、それが1年間に生むと期待される配当金との比率を示すもの、との説明です。同じ説明の中で、銘柄どうしの比較だけでなく、債券の利回りや銀行預金の利子率など株式以外との比較にも使える、と書いています。
ことば
配当利回り 株に投じたお金に対して、1年間に受け取ると見込まれる配当がどれだけの割合になるかを示す数字で、株式利回りとも呼ぶもの。
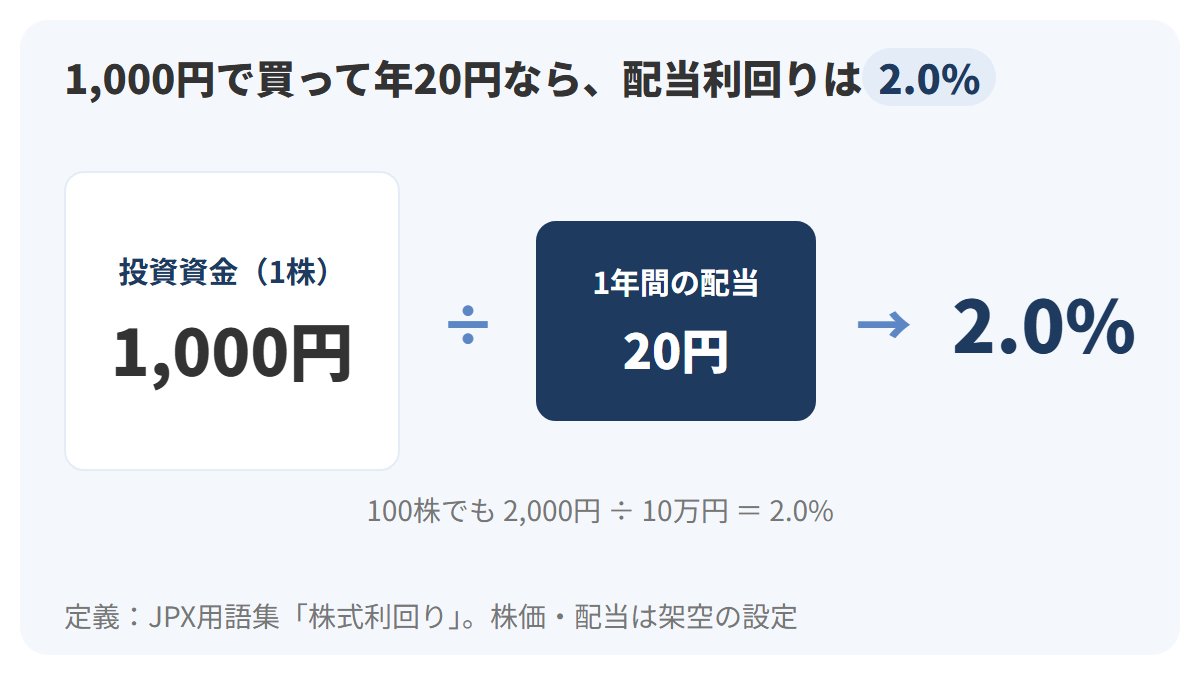
図の左の大きな白いカードが投資資金の1,000円、右の小さな紺のカードが1年間の配当20円です。JPXの説明に沿ってこの2つの比率をとると、20円÷1,000円で2.0%。100株で見ても、10万円に対して2,000円で同じ2.0%になります。
注意したいのは、分母が「ある時点で投資した資金」だという点です。同じ1株20円の配当でも、株価が変われば利回りは変わります。
| その時点の株価 | 1株の年間配当 | 配当利回り | 100株を買うのに要るお金 |
|---|---|---|---|
| 800円 | 20円 | 2.5% | 8万円 |
| 1,000円(Aさんの買値) | 20円 | 2.0% | 10万円 |
| 1,250円 | 20円 | 1.6% | 12万5,000円 |
表を上から下へ読むと、株価が上がるほど利回りは下がっています。配当の額は同じなので、利回りが高く見える銘柄は、株価が下がっているだけということもあります。たとえば、株価が800円に下がって利回りが2.5%に上がっても、Aさんの受取額は2,000円のまま。利回りの数字は、いつの株価で計算したかとセットで読む数字です。みなと製菓の2.0%が市場全体の中で高いのか低いのかは、公表データの章で、スタンダード市場の平均利回りと並べて確かめます。
配当にも、20.315%の税金がかかる
配当にも税金がかかります。国税庁のタックスアンサーNo.1330によると、上場株式等の配当には、受け取るときに15.315%(ほかに地方税5%)の所得税および復興特別所得税が源泉徴収されます。持株の割合が3%以上の大口株主等は例外ですが、Aさんの100株は1,000万株の0.001%なので当てはまりません。
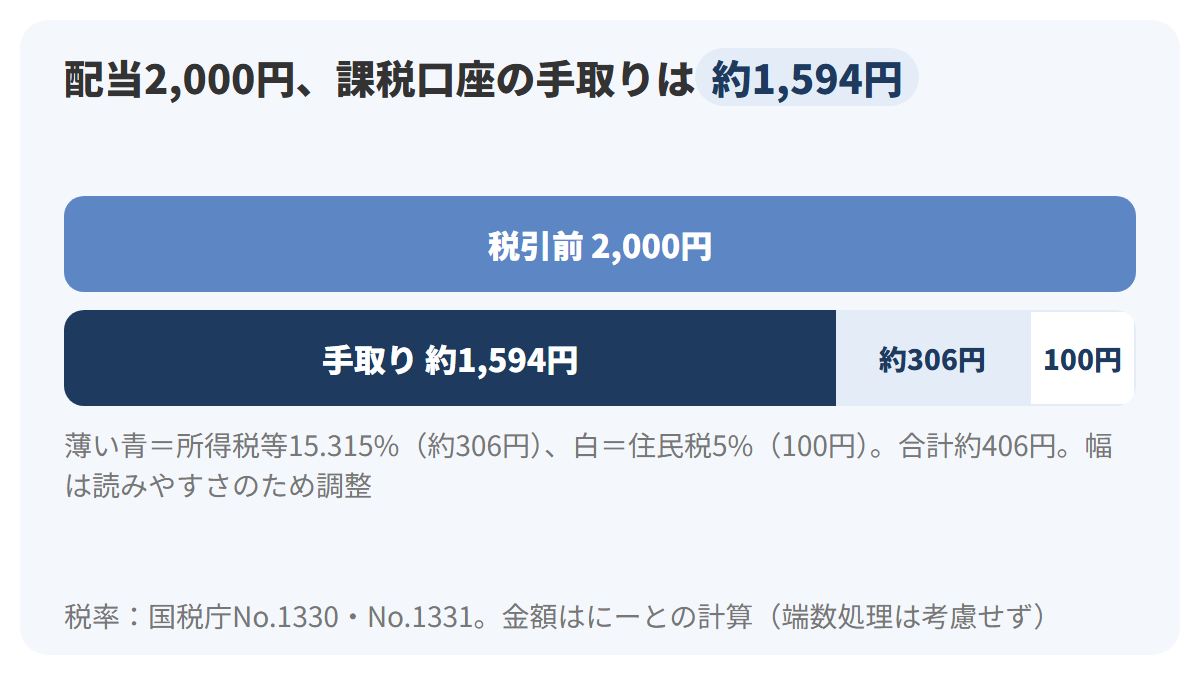
図の上の帯が税引前の2,000円、下の帯の右端の薄い青と白の部分が差し引かれる税金です。薄い青が15.315%の約306円、白が5%の100円で、2つの幅は読みやすさのために少し広げています。合わせて約406円(にーとの計算。円未満の端数処理は考えていません)。左の紺の部分の約1,594円が、Aさんの口座に入る金額です。率は値上がり益と同じ20.315%で、国税庁No.1331も上場株式等の配当の申告分離課税の税率を20.315%(所得税および復興特別所得税15.315%、地方税5%)としています。
配当は、源泉徴収で税金が引かれた時点で、手続きを終わりにしても構いません。No.1330は、配当所得のうち一定のものは、納税者の判断で確定申告をしなくてもよいとしています。逆に申告を選ぶ場合は、総合課税か申告分離課税かを選ぶことになります。どちらが得かは収入の状況で変わるので、章「配当にかかる税金の選択肢」で扱います。配当の税金と、高配当株の選び方については、次の記事でも取り上げています。
いつまでに買えば、配当を受け取れるのか
Aさんの同僚が、3月の終わりにみなと製菓の株を買おうとしています。「3月31日までに買えば、配当がもらえるんでしょう?」。イラストのAさんは、カレンダーを見ながら答えに迷っています。答えを出すには、会社法の基準日、取引所の受渡しの日数、JPXが説明する権利落の3つを順につなぐ必要があります。
受け取るのは、基準日に株主名簿に載っている人
会社法第124条第1項は、会社は一定の日を基準日と定め、その日に株主名簿に記載・記録されている株主を、権利を行使できる者と定めることができる、としています。配当を受け取れるかどうかは、基準日の時点で株主名簿に名前が載っているかどうかで決まるわけです。
ことば
基準日(権利確定日) 配当などの権利を受け取る株主を決めるために会社が定める日で、この日に株主名簿に載っている株主が権利を持ち、取引所の説明では権利確定日と呼ぶもの。
基準日には決まりがいくつかあります。第124条第2項によると、基準日の株主が行使できる権利は、基準日から3か月以内に行使するものに限られる、という決まり。3月31日の基準日なら、6月下旬の株主総会はこの3か月の中に収まります。第3項は、会社が基準日を定めたら2週間前までに公告しなければならないとしつつ、定款に定めがあれば公告はいらない、としています。みなと製菓は定款で3月31日を期末配当の基準日にしている設定なので、毎年の公告はありません。3つの項を、みなと製菓に当てはめて並べます。
| 第124条 | 決めていること | みなと製菓(この章の設定) |
|---|---|---|
| 第1項 | 基準日に株主名簿に載っている株主を、権利を行使できる者とする | 3月31日に名簿に載っている株主が配当を受け取る |
| 第2項 | 行使できるのは、基準日から3か月以内に行使する権利 | 6月下旬の株主総会は3か月以内 |
| 第3項 | 基準日の2週間前までに公告。定款に定めがあれば不要 | 定款に定めがあるので公告なし |
基準日は、取引所の用語では権利確定日と呼ばれます。JPXの用語集では、権利を受ける株主を確定するための日が権利確定日。2つの定義を並べると、会社法の基準日を取引所の言葉では権利確定日と呼んでいる、と読めます。
株と代金の受渡しは、買った日から3営業日目
ここで、同僚の「3月31日までに買えば」が通らない理由が出てきます。株を買う約束が成立した日と、株と代金を実際にやりとりする日は別だからです。JPXの「株式等の決済期間短縮化(T+2化)」のページによると、2019年7月16日の約定分から、株式等の受渡しは取引日から起算して3営業日目に行われています。それまでより1営業日早まった形です。
ことば
受渡し 売買が成立したあと、買い手に株が、売り手に代金が実際に渡ることで、東証の株式では取引日から数えて3営業日目に行われるもの。
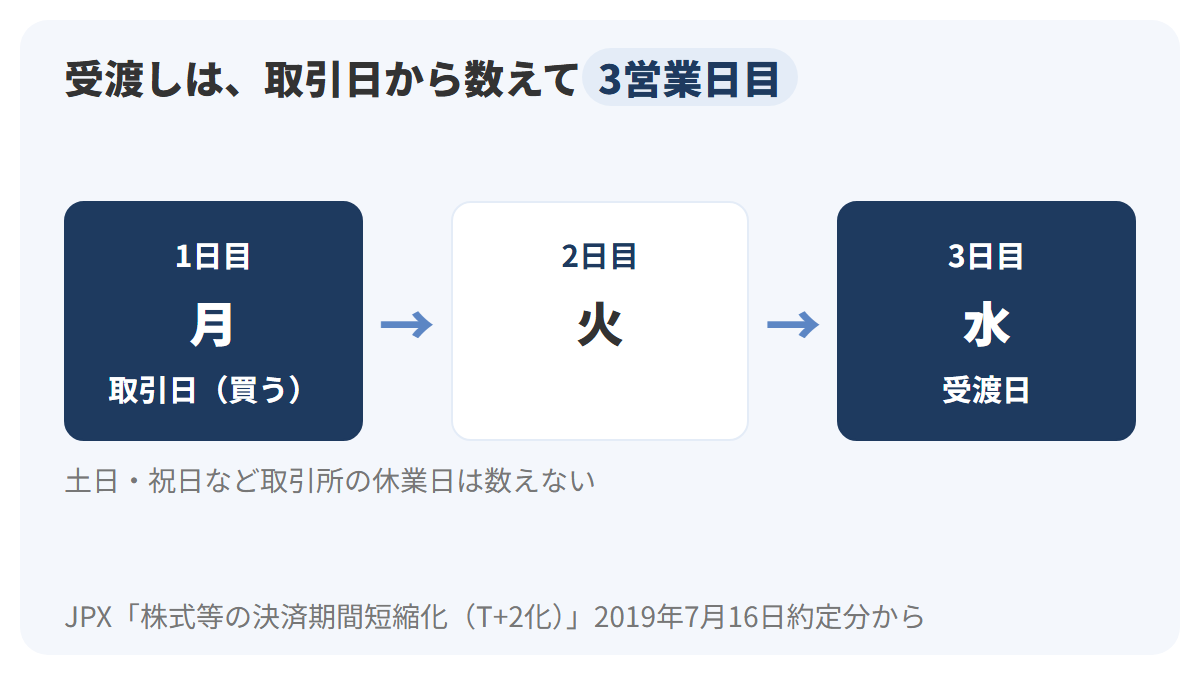
図の3つのマスは営業日で、左の紺のマスが株を買った取引日、右端の紺のマスが受渡日です。JPXの言い方は「取引日から起算して3営業日目」なので、取引日そのものを1日目と数えます。月曜日に買えば、火曜日が2日目、水曜日が3日目の受渡日。土日や祝日など取引所が休みの日は数えません。T+2は「取引日の2営業日後」を表す呼び方で、数え方が違うだけで指している日は同じです。
次に出てくるJPXの権利落の説明は、権利確定日の翌日以降に決済される売買では買い手が権利を受けられない、という組み立てです。基準日の権利を得たいなら、基準日までに受渡しが終わっている必要があります。
権利落は権利確定日の1営業日前から。その日、株価は配当の分下がる計算
JPXの用語集「権利落」は、権利確定日の翌日以降に決済される売買からは買い手が権利を受けられない、と説明したうえで、「権利確定日の1営業日前から、権利落として売買が行われます」と続けています。配当の場合も同じで、用語集「配当落」にも「権利確定日の1営業日前の日の売買から、配当落として売買が行われます」という一文。
この説明を、みなと製菓の3月に当てはめます。2027年3月の暦で、3月31日は水曜日。土日以外に休みがないものとして数えると、次のようになります。
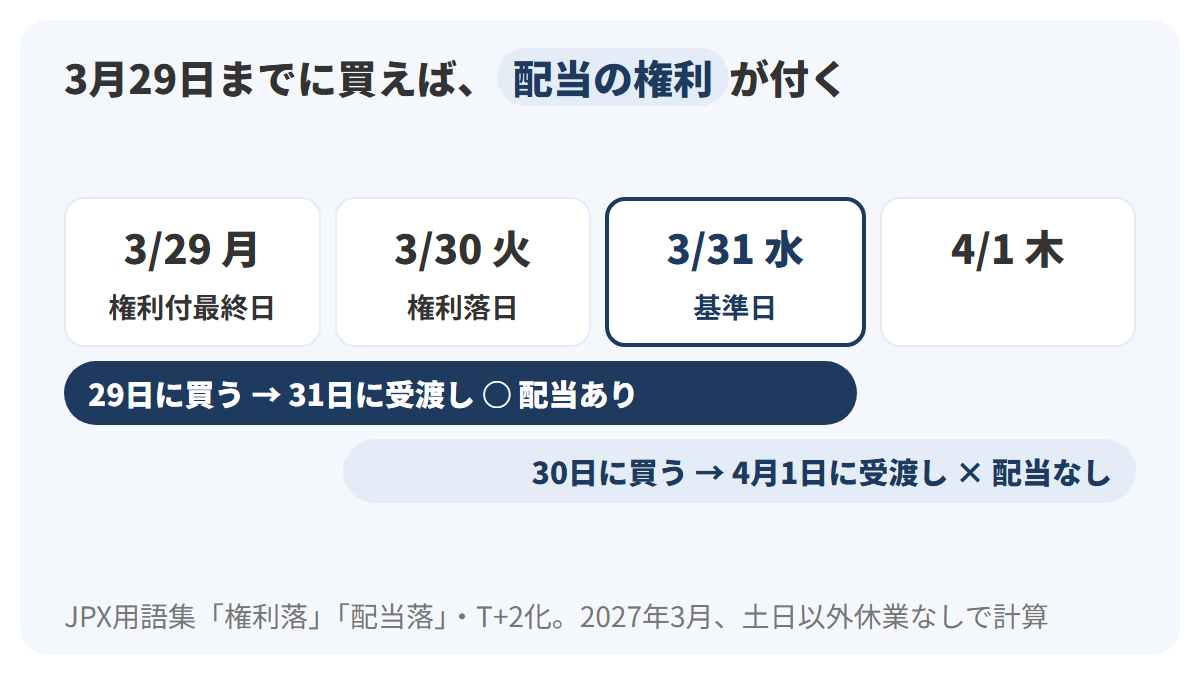
図は3月29日から4月1日までのカレンダーで、紺の枠が基準日の3月31日です。上の紺の帯は29日月曜日に買った場合で、受渡しは3営業日目の31日。29日の売買は権利落の前なので、買った人は配当の権利を受けられます。下の薄い青の帯は30日火曜日に買った場合で、受渡しは4月1日。権利確定日の翌日以降に決済される売買なので、JPXの説明どおり配当の権利はありません。30日がJPXの言う「権利確定日の1営業日前」、つまり権利落日です。
権利落日の前の営業日、この例の3月29日は、権利を付けて買える最後の日という意味で権利付最終日と呼ばれます。JPXの用語集にこの言葉そのものの項目はなく、JPXの原文から確かめられるのは「1営業日前から権利落」までです。権利付最終日は、その前の日を指す呼び名として覚えておくと混乱しません。3つの日を表にまとめます。
| 呼び名 | 根拠 | この章の日付 | この日に買うと |
|---|---|---|---|
| 権利付最終日 | 権利落日の前の営業日を指す呼び名(JPX用語集に項目なし) | 3月29日(月) | 受渡しが31日で、配当を受け取れる |
| 権利落日(配当落日) | JPX用語集「権利確定日の1営業日前から」 | 3月30日(火) | 受渡しが4月1日で、受け取れない |
| 権利確定日(基準日) | 会社法第124条・JPX用語集 | 3月31日(水) | 受渡しが4月2日で、受け取れない |
表の右の列のとおり、同僚の「3月31日までに買えば」は間違いで、正しくは「3月29日までに買えば」です。たとえば、29日に100株を買ったAさんの同僚が30日にすぐ売ったとしても、30日の売買は権利落なので、買った相手は配当の権利を受けられず、配当は同僚に入る計算です。権利付最終日と権利落日の細かい日程は、株主優待の記事でも図にしています。
権利落日には、株価の側にも動きがあります。JPXの用語集「配当落」は、配当落日に株式を買っても配当を受け取る権利を得られないので、配当落日の株価は配当相当額分下落することとなる、と説明しています。
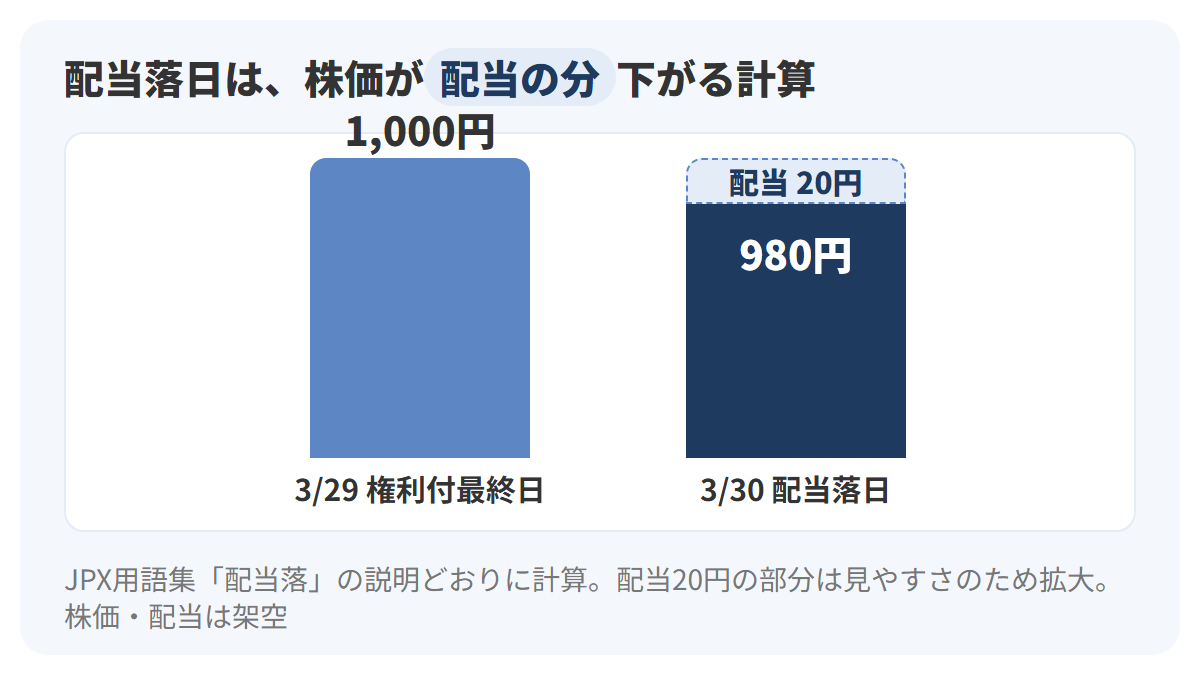
図の左の棒が権利付最終日の株価1,000円、右の棒が配当落日の株価です。右の棒は、紺の株価980円と、薄い青で上に積んだ配当の権利20円に分かれています。29日に1,000円だった株価が、JPXの説明どおり配当相当額だけ下がると980円。29日までに買った人は株価で20円を失う代わりに20円の配当を受け取るので、足し合わせると1,000円で変わりません。実際の株価は、この日もほかの理由で上下するので、980円ちょうどになるとは限りません。
配当の直前に買って直後に売れば20円が手に入る、という単純な話にならないのは、このためです。しかも配当には20.315%の税金がかかるので、課税口座では受取額のほうが目減りします。
配当の受け取り方は4つ。選ばないと「領収証」になる
配当を受け取る方法は1つではありません。証券保管振替機構(ほふり)の「振替株式等の配当金の受取方法のご案内」(2024年4月1日作成)は、次の4つの方式を挙げています。
| 方式 | どこで受け取るか(ほふりの説明の要旨) | 対象の銘柄 |
|---|---|---|
| 株式数比例配分方式 | 証券会社等の口座の残高に応じ、証券会社等を通じて受け取る | すべての銘柄 |
| 登録配当金受領口座方式 | あらかじめ指定した1つの銀行等の預金口座で受け取る | すべての銘柄 |
| 単純取次ぎ方式 | 銘柄ごとに指定した銀行等の預金口座で受け取る | 銘柄ごと |
| 配当金領収証方式 | ゆうちょ銀行等で、配当金領収証と引き換えに受け取る | — |
表の1行目と2行目は、選ぶとすべての銘柄に同じ方式が使われます。ほふりの案内によると、1社に株式数比例配分方式を申し込むと、ほかの証券会社で持っている銘柄も含めてすべてに同じ方式が適用され、ほかの方式との併用はできません。方式の名前は証券会社によって違う、という注記もあります。申し込み先は、取引のある証券会社です。
株式数比例配分方式では、配当は配当基準日時点の各口座の残高に応じて振り分けられます。たとえば、1,000株を持つCさんが、600株をX証券、400株をY証券の口座に分けて持っていれば、1株20円の配当2万円のうち、1万2,000円がX証券の口座に、8,000円がY証券の口座に入ります(税引前)。株を置いている口座ごとに配当が届く、という形です。
表のいちばん下の配当金領収証方式は、少し事情が違います。ほふりの案内には、受け取り方を選んでいない場合は配当金領収証方式が適用される、とあります。会社から郵送される領収証を、ゆうちょ銀行などの窓口に持っていって現金に換える方法です。Aさんが何も選ばずにいれば、6月の総会のあとに領収証が届き、窓口に行かないと2,000円は手元に入りません。
株式数比例配分方式には、ほかの方式にない利点が1つあります。ほふりの案内によると、この方式を選んで配当を特定口座(源泉徴収あり)で受け取ると、同じ特定口座の中の売却の損失と損益通算され、そのための確定申告もいりません。たとえば、同じ年にAさんが別の銘柄を売って2,000円の損を出していれば、配当2,000円と相殺されて、税金のかかる額が0円になる計算です。
NISAで配当を非課税にするには、受け取り方の指定がいる
ここまでの税金の計算は、課税口座で株を持っている場合の話でした。NISA口座で持っていれば、話は変わってきます。金融庁のNISA特設サイトは、2024年からのNISAについて「運用益(売却益・配当/分配金)が非課税」との記載です。上場株式は、金融庁の資料「NISAの抜本的拡充・恒久化のイメージ」で成長投資枠の対象に挙がっています。
ことば
成長投資枠 2024年から始まったNISAの2つの枠のうち、上場株式や投資信託などを1年間に240万円まで買える枠。
ただし、NISA口座で株を持っているだけでは、配当は非課税になりません。ほふりの案内は、NISA口座で持つ株式等の配当について非課税の適用を受けるには、受け取り方として株式数比例配分方式を選ぶ必要がある、としています。先ほどの表の1行目の方式です。領収証方式のまま受け取ると、NISA口座の株でも配当から税金が引かれます。
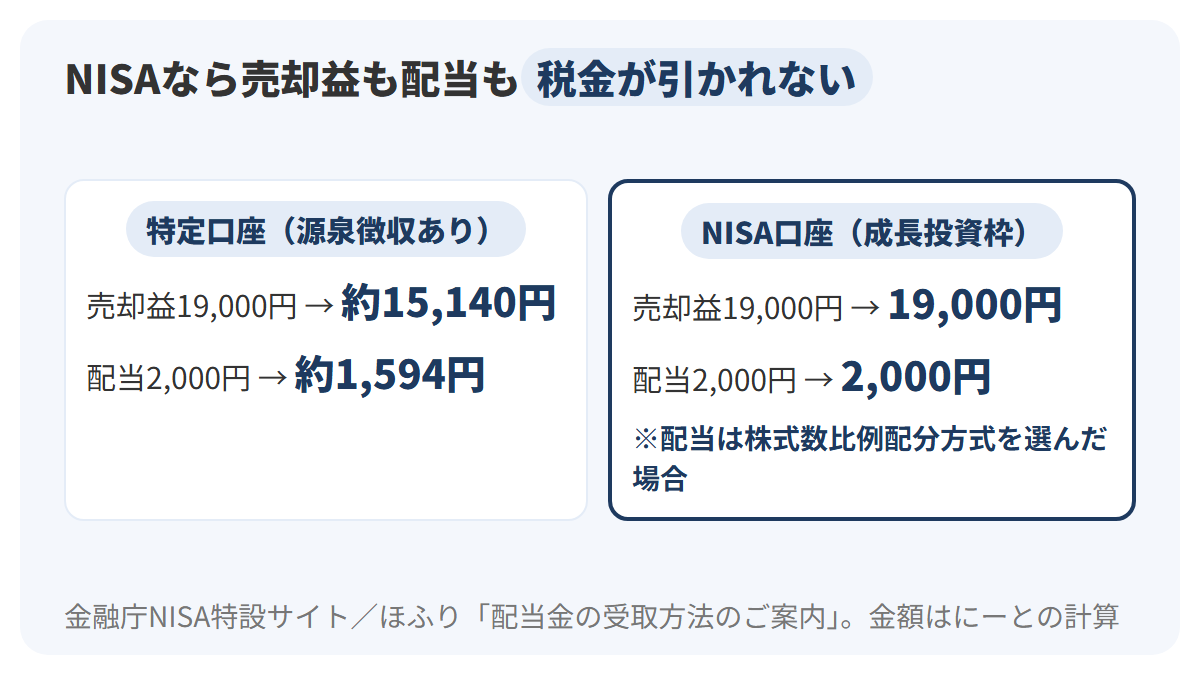
図の左の列が特定口座(源泉徴収あり)、右の列がNISA口座で、上の段が売却益、下の段が配当です。各段の矢印の右にある紺の大きな数字が手取りです。課税口座では売却益19,000円が約15,140円に、配当2,000円が約1,594円になりますが、NISA口座では税金が引かれず、19,000円と2,000円がそのまま残ります。右の列の下に書いた「配当は株式数比例配分方式を選んだ場合」という条件が、図でいちばん見落としやすい部分です。
Aさんの10万円は、成長投資枠の年間240万円に十分収まります。金融庁の特設サイトによると、2024年からのNISAは、つみたて投資枠が年間120万円、成長投資枠が年間240万円で、合わせて年間360万円まで。生涯の非課税保有限度額は1,800万円で、そのうち成長投資枠は1,200万円が上限です。
| 比べる点 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間に買える上限 | 120万円 | 240万円 |
| 生涯の非課税保有限度額 | 1,800万円(2つの枠の合計) | うち1,200万円まで |
| 買えるもの(金融庁資料) | 長期の積立・分散投資に適した一定の投資信託 | 上場株式・投資信託等(整理・監理銘柄などを除く) |
| 非課税になる期間 | 無期限 | 無期限 |
| みなと製菓の株 | 買えない | 買える |
表のいちばん下の行のとおり、個別の株を買えるのは成長投資枠だけです。売った場合は、翌年以降にその商品の買ったときの金額の分だけ非課税の枠が戻り、また使えるようになる、と金融庁は説明しています。2027年1月からは、つみたて投資枠の年齢要件がなくなり、0〜17歳もNISA口座を開けるようになりますが、未成年が使えるのはつみたて投資枠だけで、成長投資枠は使えません。NISAの2つの枠の使い分けは、章「非課税制度の全体像」で扱います。
株主優待は、会社ごとに決める制度
夏になって、Aさんの家にみなと製菓のお菓子の詰め合わせが届きました。同じくみなと製菓の株主である友人のBさんには、何も届いていません。イラストの2人は、この違いの理由を考えています。答えは、優待が配当とはまったく別の仕組みで動いているところにあります。
JPXの定義では「配当とは別に」贈る制度
JPXの用語集は、株主優待を次のように説明しています。企業が、自社や自社製品・サービスの知名度向上、個人株主の安定化などを目的に、株主に対して配当とは別に自社製品やサービスを無料でプレゼントする制度。同じ項目には、諸外国ではほとんど行われておらず、日本企業独特の施策と言える、という一文もあります。
ことば
株主優待 会社が配当とは別に、自社の製品やサービス、施設の利用券などを株主に無料で贈る制度で、会社法に定めがなく、行うかどうかも中身も会社ごとに決めるもの。
定義の中の「目的」に注目すると、優待の性格が見えてきます。知名度の向上と個人株主の安定化。みなと製菓で言えば、お菓子を食べてもらって会社を知ってもらい、株を長く持ってくれる個人株主を増やしたい、という会社側の狙いです。配当が利益の分配であるのに対し、優待は会社の施策の1つ、という位置づけになります。JPXの定義を要素ごとに分けて、みなと製菓の設定と並べます。
| JPXの定義の要素 | 定義の中身 | みなと製菓(この章の設定) |
|---|---|---|
| 目的 | 自社や自社製品・サービスの知名度向上、個人株主の安定化など | お菓子を知ってもらい、株を長く持つ個人株主を増やす |
| 配当との関係 | 配当とは別に贈る | 配当1株20円とは別に、お菓子を贈る |
| 贈るもの | 自社製品やサービスを無料で | 自社のお菓子の詰め合わせ |
| 行われている地域 | 諸外国ではほとんど行われていない | — |
表のいちばん下の行のとおり、JPXは優待を日本企業独特の施策と位置づけています。海外の会社の株を買うときは、同じ制度があるとは考えないほうが安全です。
だれに何を贈るかは、会社が決める
第1章で見たとおり、会社法第105条が挙げる株主の権利は、配当・残余財産の分配・議決権の3つで、優待はその中に入っていません。JPXの教育ページも、株主優待について、全ての会社が行っているわけではないと注記しています。権利として法律が決めているものではないので、贈るかどうか、何株以上の株主に何を贈るかは、会社が自分で決めることになります。
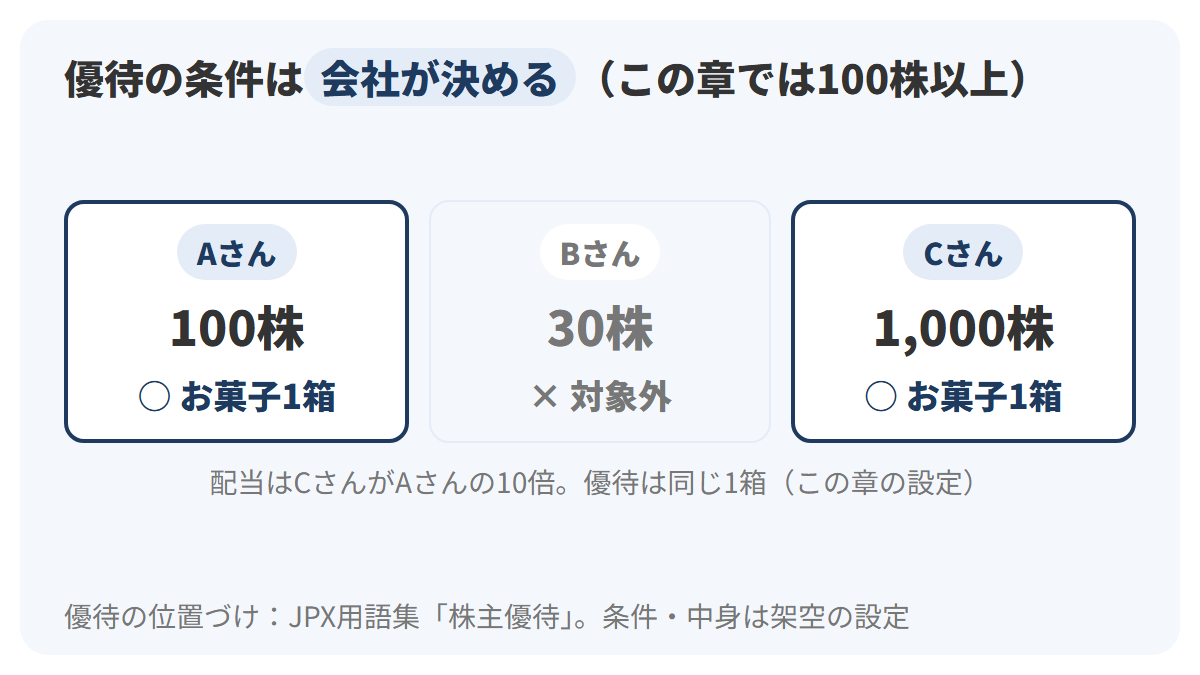
図の3枚のカードが、Aさん・Bさん・Cさんです。紺の枠で囲んだAさんとCさんが優待の対象、灰色の文字のBさんが対象外。カードの下段に、それぞれの株数と、受け取るものを書いています。みなと製菓は100株以上の株主にお菓子を贈る設定なので、30株のBさんには届きません。
Bさんが優待を受け取るには、あと70株を買い足して100株にする必要があります。たとえば株価が1,000円のままなら、70株で7万円。ただし第1章で見たとおり、東証での売買の単位は100株なので、30株のBさんが取引所で70株だけを買うことはできません。単元に満たない株の買い増しの方法は、第4章で扱います。株数の条件がある以上、優待は「株主ならだれでも」ではなく「会社が決めた条件を満たす株主」に届くもの、ということになります。
図でもう1つ見てほしいのは、Cさんのカードです。1,000株のCさんは、配当ならAさんの10倍の2万円を受け取りました。けれども、この章の設定では、優待のお菓子はAさんと同じ1箱。配当は会社法第454条第3項で株数に比例して配ると決まっていましたが、優待にはその決まりがありません。株数に応じて中身を変えるかどうかも、会社が決めることになります。
たとえば、Aさんの優待の価値を店頭価格の1,500円で見積もると、10万円の株に対して年1,500円分のお菓子。同じ1,500円分でも、1,000株・100万円を持つCさんから見れば10分の1の重さです。少ない株数で受け取れる優待ほど、持っている金額に対する割合は大きくなります。
優待の権利確定日は、会社の案内で確かめる
優待にも、受け取れる株主を決める日があります。ただし、配当の基準日と同じ日かどうかは、会社によります。会社法第124条は、会社が基準日を定めるときの一般的なルールで、優待には触れていません。JPXの用語集「権利落」も「株式分割の権利や配当を受ける権利等」と書いていて、優待を名指ししてはいません。
この章では、みなと製菓が優待の対象を「3月31日に100株以上を持つ株主」と案内している、という設定にしました。この場合、配当と同じく3月29日までに買って受渡しを終えていれば、Aさんは対象になります。実在の会社の優待では、何月何日の株主が対象か、何株以上が条件か、長く持っていることを条件にしているかなどを、それぞれの会社の案内で確かめてください。配当と同じ日の会社もありますが、すべてがそうだとは言えません。確かめる項目を、みなと製菓の設定と並べておきます。
| 確かめる項目 | みなと製菓(この章の設定) | 実在の会社では |
|---|---|---|
| 対象になる株主を決める日 | 3月31日 | その会社の案内で確認 |
| 必要な株数 | 100株以上 | その会社の案内で確認 |
| 持ち続ける期間の条件 | なし | 条件を設けているかを確認 |
| 贈るもの | お菓子の詰め合わせ(1,500円ほど) | その会社の案内で確認 |
表の右の列が、どれも「確認」になっているのは、優待の中身を法律ではなく会社が決めているからです。
優待の種類や、受け取るまでの流れは、次の記事でまとめています。
3つの利益を、同じ100株で並べる
ここまでの3つを、Aさんの100株で横に並べます。出どころ・受け取れる時期・法律の上の位置づけ・税金の4つで比べると、性格の違いがはっきりします。
| 比べる点 | 値上がり益 | 配当 | 株主優待 |
|---|---|---|---|
| お金やものの出どころ | 株を買う別の投資家 | みなと製菓の剰余金 | みなと製菓の制度 |
| 受け取れる時期 | 売ったとき(受渡しは3営業日目) | 総会で決まった効力発生日のあと | 会社が決めた時期 |
| 法律の上の位置づけ | 会社法の権利ではなく、取引所での売買の結果 | 会社法第105条の権利。額は総会で決める | 第105条の権利ではない |
| Aさんの100株の例 | 1,200円で売れば差額2万円、譲渡所得19,000円 | 1株20円なら2,000円(税引前) | 1,500円ほどのお菓子 |
| 課税口座での税金 | 譲渡所得に20.315% | 20.315%が源泉徴収 | 章「株の利益にかかる税金」で扱う |
表を縦に読むと、3つは確実さの度合いも違います。配当は総会で額が決まれば、基準日に名簿に載っていた株主に株数どおり入るお金です。値上がり益は売る日の株価しだいで、マイナスにもなります。優待は会社の判断で中身が変わることも、やめることもありうる制度。どれか1つだけを見て株を選ぶと、残りの2つの変化に驚くことになります。優待にかかる税金の扱いは、章「株の利益にかかる税金」で取り上げます。
公表データで、日本の配当を読み直す
ここまでは、Aさんの100株という小さな単位で利益を数えてきました。最後の本論は、同じ物差しで公表データを読みます。配当利回りと、利益に占める配当の割合。この章で使った2つの言葉に直すと、ニュースで見かける数字が何を数えたものなのかが見えてきます。
市場ごとの平均利回り(2026年9月)
JPXは、市場区分ごとの株式平均利回りを毎月公表しています。計算の仕方は2通りあり、JPXの用語集によると、単純平均利回りは「対象銘柄の1株当たり平均配当金÷対象銘柄の単純株価平均×100」、加重平均利回りは「全銘柄の現金配当金総額÷全銘柄の時価総額×100」です。どちらも、計算に使う配当金は前期の確定配当金。加重平均は時価総額の大きい会社ほど結果に強く効き、海外の主要国の株式利回りの多くがこの型なので、国際比較にはこちらを使うのが一般的、とJPXは書いています。
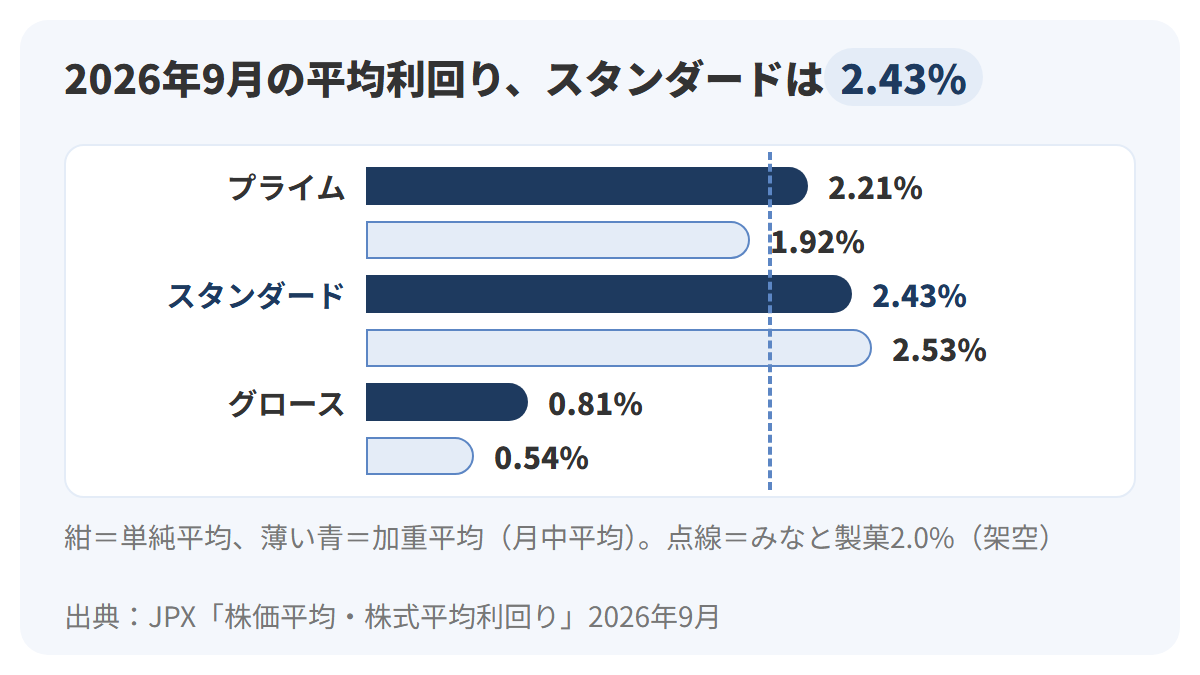
グラフは市場ごとに2本ずつ棒を並べていて、上の紺が単純平均、下の薄い青が加重平均です。棒の長さは利回りの%に比例し、縦の点線がみなと製菓の2.0%(Aさんの買値1,000円で計算した架空の値)の位置。みなと製菓が属する設定のスタンダード市場は、単純平均2.43%、加重平均2.53%で、どちらも点線より右に伸びています。グロース市場は単純平均0.81%で、ほかの2つの市場の半分にも届きません。
グラフの数字は月中平均の値で、JPXの統計表の注記によると、単純平均と加重平均は月中の平均、有配会社平均は月末時点の数値です。プライム市場の有配会社平均(配当を出している会社だけの平均)は2.26%でした。時点による動きは、同じ統計の1月と8月の値で確かめられます。グラフの9月と見比べてください。
| 2026年 | プライム 単純 | プライム 加重 | スタンダード 単純 | スタンダード 加重 | グロース 単純 | グロース 加重 |
|---|---|---|---|---|---|---|
| 1月 | 2.10% | 1.90% | 2.22% | 2.06% | 0.72% | 0.52% |
| 8月 | 2.17% | 1.91% | 2.46% | 2.57% | 0.85% | 0.56% |
表とグラフを見比べると、スタンダード市場の加重平均は1月の2.06%から、8月の2.57%、9月の2.53%へと動いています。利回りの分母は株価なので、株価の動きでも利回りは変わります。この章の配当利回りの表で、株価が800円に下がると利回りが2.5%に上がったのと同じ理屈です。ニュースで「平均利回り」と出てきたら、どの市場の、単純と加重のどちらの、いつの数字かを確かめる。この3点が抜けた利回りは、比べる相手を決められません。Aさんの2.0%も「買値1,000円で、架空の配当20円から計算した1銘柄の値」なので、市場平均と並べるときは、その差を頭に置いておく必要があります。
日本の企業が払った配当は、2025年度に約46.0兆円
次は、配当の総額です。財務省の「年次別法人企業統計調査(令和7年度)」(2026年9月1日公表)には、金融業・保険業を除く企業の配当金の推移が載っています。
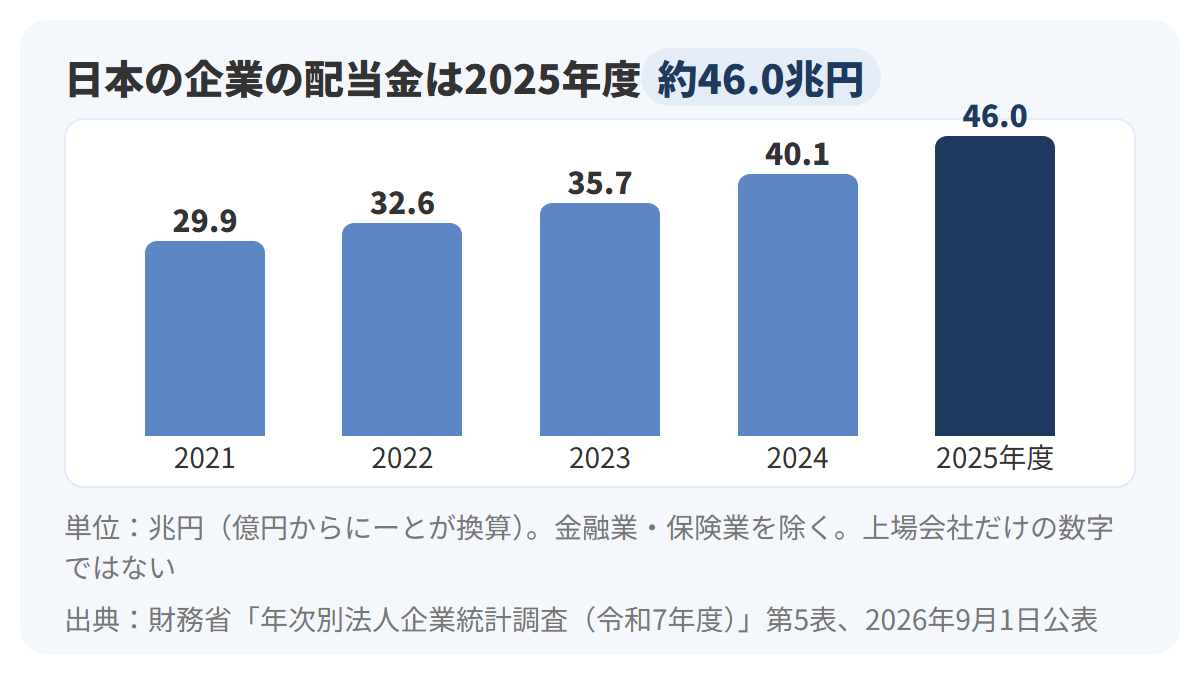
グラフの棒は年度ごとの配当金で、高さは金額に比例しています。右端の紺の棒が2025年度の459,662億円、約46.0兆円です(兆円への換算はにーとの計算)。左端の2021年度は298,649億円で、5本の棒は毎年高くなっています。4年間でおよそ1.54倍(にーとの計算)。同じ統計で、金融業・保険業を含めた2025年度の配当金は568,372億円でした。
この数字を読むときに、外せない注意が1つあります。法人企業統計の調査対象は、上場会社だけではなく、日本の営利法人等です。母集団は約316万社で、その中から選んだ会社を調べる標本調査。46.0兆円は「上場会社が払った配当の合計」ではなく、上場していない会社の配当も含んだ数字です。Aさんがみなと製菓から受け取る2,000円も、この大きな数字のほんの一部ということになりますが、46.0兆円がそのまま株式市場の投資家に配られたわけではありません。
上場会社の株を、だれがどれだけ持っているかの数字もあります。東証などが2026年7月2日に公表した「2025年度株式分布状況調査」によると、個人・その他が持つ株の割合は、金額で見て17.4%。個人株主の数は延べ9,198万人でした。延べ人数なので、10社の株を持つ1人は10人と数えます(第1章で取り上げました)。人数では大きく見えても、持っている金額の割合で見ると、個人は上場株全体の2割に届いていません。
利益のうち配当に回した割合は、2025年度に47.6%
同じ表には、当期純利益と、配当金を当期純利益で割った構成比も載っています。配当金はグラフの数字で、ここでは残りの2つを並べます。この章の配当性向と同じ形の割合です。
| 年度 | 当期純利益 | 配当金÷当期純利益 |
|---|---|---|
| 2021年度 | 630,071億円 | 47.4% |
| 2022年度 | 744,219億円 | 43.8% |
| 2023年度 | 804,506億円 | 44.4% |
| 2024年度 | 896,453億円 | 44.7% |
| 2025年度 | 966,436億円 | 47.6% |
表の右の列は、43.8%から47.6%の間を動いています。配当金が1.54倍に増えた4年間に、当期純利益も630,071億円から966,436億円へ増えていて、割合そのものは大きく変わっていません。配当の増え方の大部分は、利益が増えた分を同じくらいの割合で配った結果と読めます。配当金には中間配当の額も含む、というのが財務省の注記。
みなと製菓の配当性向40%を、この47.6%と並べると、みなと製菓のほうが利益を会社に多く残している設定、ということになります。ただし2つは同じ物差しではありません。JPXの配当性向は1社の1株あたりの数字で、財務省の構成比は約316万社の母集団から推計した全体の合計どうしの割合です。似た形の割合でも、1社と全体を比べるときは「目安」として読むのが安全です。
第2章のまとめ
Aさんの100株から入る3つの利益を1枚の図にまとめると、次のとおり。
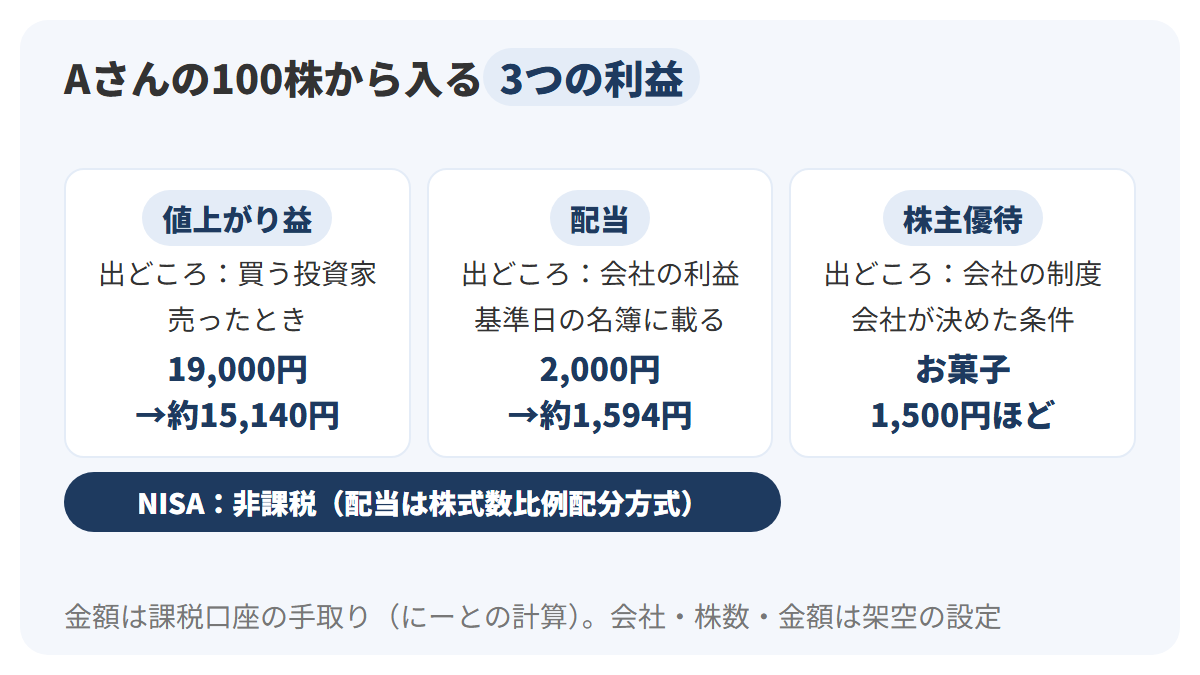
NISAの条件がかかるのは売却益と配当だけで、優待にはかかりません。
- 値上がり益は、売ったときに初めて手に入る。税金の対象は売却代金から取得費と手数料を引いた譲渡所得で、税率は20.315%(所得税等15.315%+住民税5%)
- 特定口座で源泉徴収を選べば、売るたびに税金が引かれ、確定申告をしなくてよい。選択は年単位
- 配当は義務ではなく、出すときはその都度株主総会で決める(会社法第453条・第454条)。中間配当は定款に定めがあれば取締役会で年1回まで
- 配当は株数に比例して配る(第454条第3項)。配当性向は1株配当÷1株当期純利益、配当利回りは配当÷投資した金額で、株価が変われば利回りも変わる
- 配当を受け取るのは基準日に株主名簿に載っている株主。受渡しは取引日から3営業日目で、JPXの説明では権利確定日の1営業日前から権利落。その前の営業日が権利付最終日
- 受け取り方は4方式。選ばないと配当金領収証方式になり、NISAで配当を非課税にするには株式数比例配分方式を選ぶ
- 株主優待は会社法の権利ではなく、会社ごとの制度。条件も基準日も会社の案内で確かめる
この章で出てきた言葉を、Aさんの例とあわせて振り返ります。
| 用語 | 一言でいうと | Aさんの場合 |
|---|---|---|
| 譲渡所得 | 売却代金−取得費−手数料など | 12万円−10万円−1,000円=19,000円 |
| 配当性向 | 利益のうち配当に回した割合 | 20円÷50円=40% |
| 配当利回り | 投資した金額に対する年間配当の割合 | 20円÷1,000円=2.0% |
| 基準日(権利確定日) | 配当を受け取る株主を決める日 | 3月31日 |
| 権利落日 | この日の売買から権利が付かない日 | 3月30日 |
| 株式数比例配分方式 | 証券会社の口座で配当を受け取る方式 | NISAで配当を非課税にするなら必須 |
次の章へ
第2章で、Aさんは100株から入る3つの利益の数え方を手に入れました。ただし、どの計算にも「株価が1,200円になった場合」「1株20円と決まった場合」という仮定が付いていました。株価は800円に下がることもあり、配当が0円の年もありえます。では、株を持つことで負う損の可能性をどう見積もり、どう小さくすればよいのか。次の第3章は、リスクと分散、長く持つことの意味を扱います。
前の章: 第1章 株とは何か・株価が決まる仕組み
次の章: 第3章 リスクと分散・長期保有の考え方
参考にした公式情報
- e-Gov法令検索「会社法(平成十七年法律第八十六号)」第105条・第124条・第453条・第454条・第457条
- 日本取引所グループ「なるほど!東証経済教室」株主とは?
- 日本取引所グループ 用語集「権利落」
- 同「配当落」
- 同「配当」
- 同「株式利回り」
- 同「配当性向」
- 同「単純平均利回り」
- 同「加重平均利回り」
- 同「株主優待」
- 日本取引所グループ「株式等の決済期間短縮化(T+2化)」
- 日本取引所グループ「株価平均・株式平均利回り」(2026年9月)
- 国税庁 タックスアンサーNo.1463 株式等を譲渡したときの課税(申告分離課税)
- 国税庁 タックスアンサーNo.1476 特定口座制度
- 国税庁 タックスアンサーNo.1330 配当金を受け取ったとき(配当所得)
- 国税庁 タックスアンサーNo.1331 上場株式等の配当等に係る申告分離課税制度
- 金融庁 NISA特設ウェブサイト「NISAを知る」
- 金融庁「NISAの抜本的拡充・恒久化のイメージ」
- 証券保管振替機構「振替株式等の配当金の受取方法のご案内」(2024年4月1日作成)
- 財務省「年次別法人企業統計調査(令和7年度)」(2026年9月1日公表)
コメント