
株の教科書 お金と制度の基礎 第1章|読了目安 約40分
この章で分かること
株で利益が出ると、その利益には税金がかかります。値上がり益と配当は税金の上でどんな所得として扱われるのか、どの税がそれぞれ何%かかるのか、そしてその税金はいつ、どうやって納めるのか。「株の基本」から続く架空の会社「みなと製菓」の株と、34歳の会社員Aさん、株主仲間のCさんの数字で、順番に確かめます。
この章の流れ
- 株の利益が分かれる2つの所得(譲渡所得等と配当所得)
- 20.315%という税率を作っている3つの税
- 給与にかかる税金との、計算の仕方の違い
- 税金が差し引かれるタイミングと、税金がかからない口座
- 利益の金額ごとの税額
読み終えるとできること
- 株の値上がり益と配当が、税金の上でそれぞれ何という所得になるかを説明できる
- 20.315%を所得税・復興特別所得税・住民税に分けて、自分の利益の税額を計算できる
- 給与の税金と株の税金で、計算の仕方がどう違うかを言える
休日の昼、Aさんはスマートフォンでみなと製菓の株価を見ていました。100株を1株1,000円、代金10万円で買ってから、株価は少しずつ上がっています。もし今売ったら、いくら手元に残るのだろう。そう考えたところで、Aさんは手を止めました。利益がそのまま全部自分のものになるわけではない、という話を、どこかで聞いた覚えがありました。
上のイラストは、そのときのAさんの頭の中。吹き出しのケーキが利益で、ひと切れを持っていく小さな手が税金を表しています。持っていかれるひと切れは、どのくらいの大きさなのか。そして、だれが、どのタイミングで持っていくのか。Aさんが知りたいのは、この2つでした。
答えを先に書きます。国内の上場株式の値上がり益と配当には、所得税・復興特別所得税・住民税の3つを合わせて20.315%の税金がかかります(配当は、確定申告で課税の方式を選ぶと変わる場合があります)。利益が10万円なら、税金は20,315円。ケーキのひと切れは、おおよそ5分の1ということになります。
「株の基本」の第2章では、株から得られる利益に値上がり益・配当・株主優待の3つがあることを確かめました。この章はそのうち、値上がり益と配当の2つに絞って、税金の側から見直す章です。同じ利益でも、税金の目で見ると、まったく違う景色が見えてきます。
ただ、この20.315%という数字だけを覚えても、税金の仕組みが分かったことにはなりません。なぜ給与の税金のように、稼ぐほど率が上がらないのか。配当は受け取る前に税金が引かれているのに、値上がり益はどうなのか。来年以降もこの率のままなのか。この章では、数字の内側にある仕組みを1つずつ開いていきます。
読み進めるときは、Aさんの立場で考えてみてください。株を売るか迷っている人、配当の入金額を見て首をかしげた人、来年から税金が増えるのかと気になっている人。どの疑問にも、この章の中で答えが出てくるはずです。計算はすべて掛け算と引き算だけで、電卓が1つあれば十分でしょう。
なお、この章で扱うのは国内の株の利益にかかる税金の仕組みです。外国の株の配当にかかる外国の税金や、株主優待にかかる税金の話は含みません。この章で使う設定は次のとおりです。値はすべて架空で、実在の会社とは関係ありません。
| この章の架空の設定 | 内容 |
|---|---|
| 会社 | みなと製菓(お菓子メーカー。東証スタンダード市場に上場。発行している株は1,000万株、1単元は100株) |
| Aさん(34歳・会社員) | 1株1,000円で100株、代金10万円で株主になった。X証券の特定口座(源泉徴収あり)で持っている |
| Cさん | みなと製菓の株を1,000株持っている |
| 配当と手数料 | 配当は1株20円が決まった場合で計算する。売買の手数料は1回500円 |
| この章で考える売買 | 株価が2,010円まで上がったところで、Aさんが100株を売る場合 |
値上がり益の話はAさんの100株で、配当の話はCさんの1,000株で考えます。
※本記事は特定の金融商品・口座の利用を勧めるものではありません。税率と制度は2026年10月時点の法令等によるもので、今後変わる場合があります。個別の状況による扱いは、国税庁の公式サイトでご確認ください。
株の利益は、税金の上では2つの所得に分かれる
平日の昼休み、Aさんは同僚から「配当と売却益は税金の扱いが違う」と聞きました。同じみなと製菓の株から出たお金なのに、なぜ分けるのか。イラストの吹き出しにある2つの箱は、その疑問を表しています。手元のケーキ(利益)を、どちらの箱に入れればよいのでしょう。
税金の計算は、利益の金額をいきなり税率に掛けるところから始まるわけではありません。最初にするのは、その利益がどの種類の所得かを決めること。この章では、所得の種類という考え方から入り、株の利益が2つのどの箱に入るかを、AさんとCさんの数字で確かめます。
所得税は、所得を性質で10種類に分ける
所得税の法律では、所得をその性質によって10種類に分けています。国税庁のタックスアンサー(No.1300)が挙げるのは、利子・配当・不動産・事業・給与・退職・山林・譲渡・一時・雑の各所得。会社員のAさんが毎月受け取る給料は、このうちの給与所得にあたります。
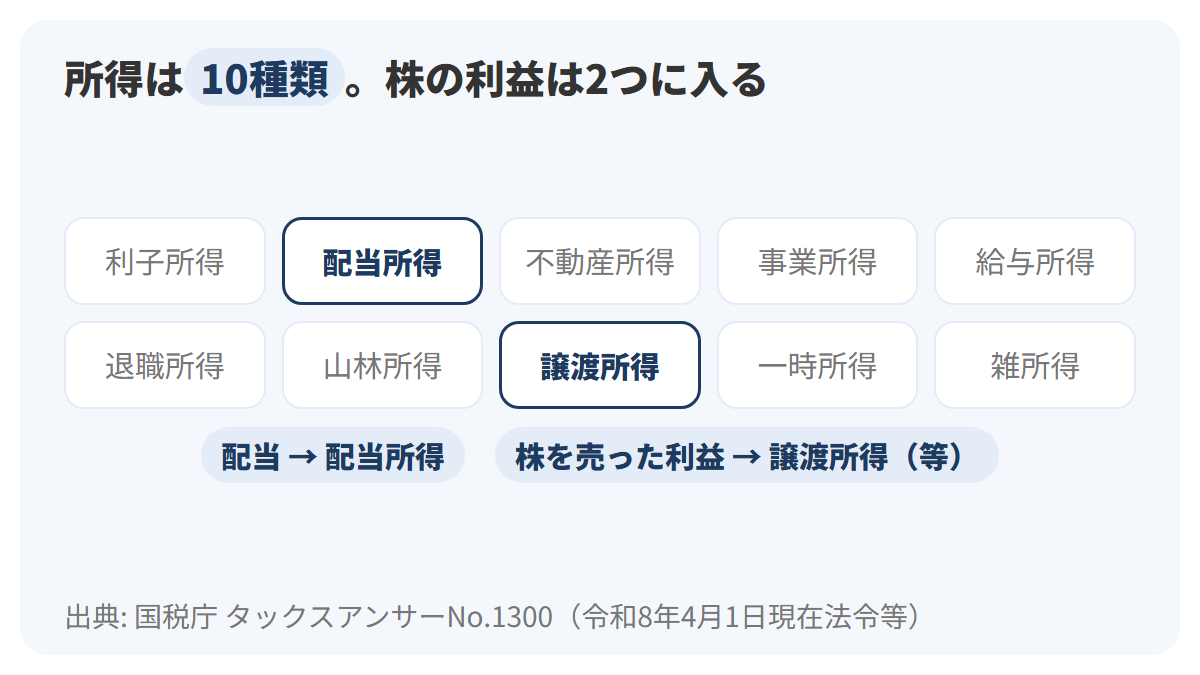
上の図は、10種類の所得を白いカードで並べたものです。紺の文字で強調した2枚、配当所得と譲渡所得が、株の利益の入る箱。ほかの8枚は文字を灰色にしてあり、この章では扱いません。
Aさんに当てはめると、給料は給与所得の箱、みなと製菓の株を売った利益は譲渡所得の箱、配当は配当所得の箱に入ります。1人の人が、同じ年に3つの箱を持つこともあるわけです。税金はこの箱ごとに計算の決まりが違うので、箱を取り違えると、正しい税額にたどり着けません。
種類を分けるのは、所得の種類によって計算のしかたが違うからです。株の利益も、どの箱に入るかが決まって初めて、何を差し引き、どの率を掛けるかが決まります。ここから先の2つの節で、それぞれの箱の計算式を順に確かめましょう。
売って得た利益は「譲渡所得等」として計算する
株を売って得た利益、つまり値上がり益は、譲渡所得の箱に入ります。正確には、国税庁の呼び方は「譲渡所得等」。株を売ったときの所得には事業所得や雑所得にあたるものもあり、「等」は、事業所得や雑所得にあたるものもまとめた呼び名です。この章では、値上がり益の所得を譲渡所得等と呼んで進めます。
ことば
譲渡所得等 株などを売ったことで生じる所得を、事業所得・譲渡所得・雑所得の区別をまとめて呼ぶときの国税庁の言い方。
計算式は次のとおり。売った代金(総収入金額)から、必要経費として、買ったときの代金(取得費)と売り買いの手数料(委託手数料等)を差し引きます。残った金額が、税金のかかる譲渡所得等の金額になる、という流れ。
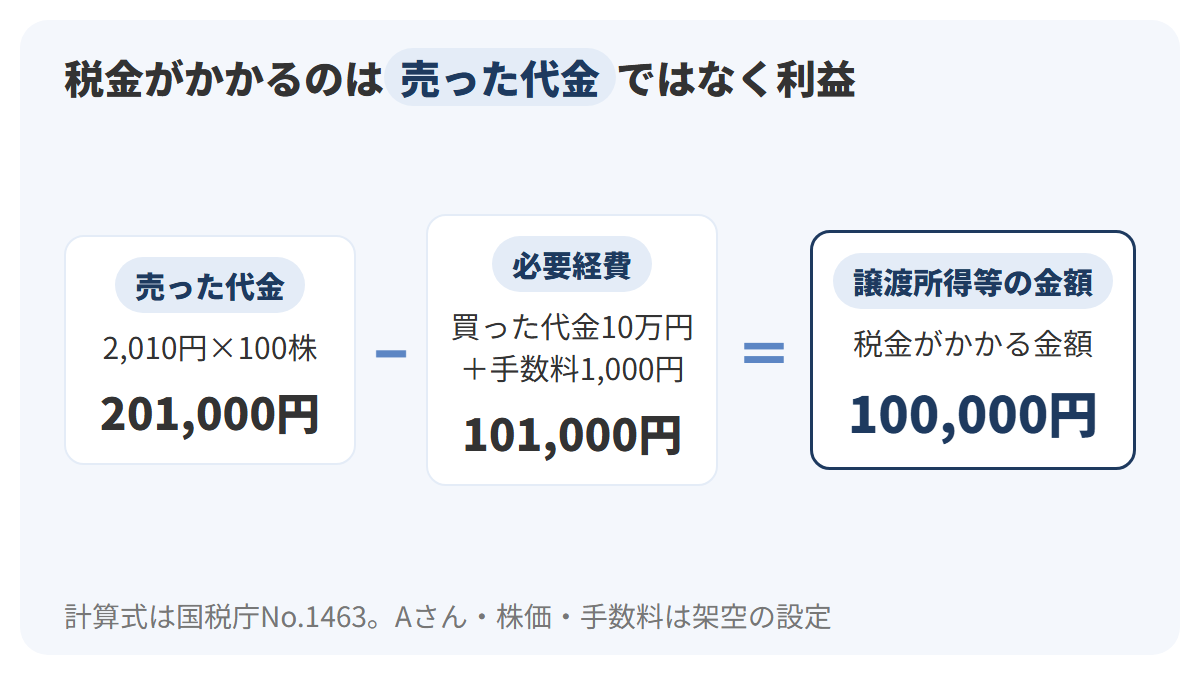
図の左のカードが売った代金、真ん中が必要経費、右の紺色の数字が税金のかかる金額を示しています。Aさんが2,010円で100株を売ると、代金は201,000円。そこから、買ったときの代金10万円と、買うとき・売るときの手数料500円ずつを合わせた101,000円を引き、譲渡所得等の金額は100,000円になります。
ここで押さえておきたいのは、税金が売った代金201,000円にかかるのではない、という点です。たとえば、1,000円で買った株を1,000円で売ったら、代金は10万円入ってきますが、手数料を引けば利益はマイナスで、値上がり益にかかる税金はゼロ。税金が向くのは、買ったときより増えた分だけでした。
売った代金と利益を取り違えると、税金を大きく見積もりすぎてしまいます。Aさんの例で、もし201,000円に20.315%を掛けたら4万円を超える計算になりますが、正しい税額はその半分ほど。最初に経費を引いて利益を出す、という順番を覚えておきましょう。
譲渡所得等は、上場株式等と一般株式等に分けて計算する
譲渡所得等の箱には、もう1枚、内側の仕切りがあります。国税庁は、株を売ったときの譲渡所得等を「上場株式等に係る譲渡所得等の金額」と「一般株式等に係る譲渡所得等の金額」に区分し、ほかの所得と分けて税金を計算すると書いています。区分の名前は少し長いものの、言っていることは単純でした。みなと製菓は東証スタンダード市場に上場している設定なので、Aさんの100株は上場株式等の側です。
上場株式等には、取引所に上場している株のほか、取引所で売買されるETFやJ-REIT、公募の投資信託なども含まれるのが特徴。株と投資信託は別の商品に見えますが、税金の上では同じ仕切りの中に入るものがある、ということ。表にすると次のようになります。
| 区分 | 含まれるものの例 | 税率 |
|---|---|---|
| 上場株式等 | 取引所に上場している株、ETF、J-REIT、公募投資信託(特定株式投資信託を除く)など | 20%(所得税15%、住民税5%)と復興特別所得税 |
| 一般株式等 | 上場株式等にあたらない株式等 | 20%(所得税15%、住民税5%)と復興特別所得税 |
| この章の例 | Aさんのみなと製菓100株は上場株式等 | — |
表の3列目のとおり、2つの区分の税率は同じです。税率は同じでも、2つの区分は別々に数えます。上場株式等で損が出たときには、ほかの利益と差し引きする損益通算や、損を翌年以後に持ち越す繰越控除という仕組みがあります。くわしくは章「損益通算と繰越控除」で扱います。この教科書で扱う個人の株の売買は、ほとんどが上場株式等の側にあたります。
もう1つ、売った代金について補足を。国税庁は、総収入金額(譲渡価額)には、償還や解約で受け取るお金も含むとしています。投資信託を解約して受け取ったお金も、株を売った代金と同じように、計算の出発点になるということ。
持っていて受け取る配当は「配当所得」になる
一方、株を持っている間に会社から受け取る配当は、配当所得の箱に入ります。国税庁は配当所得を、株主が法人から受ける剰余金や利益の配当などに係る所得と説明しています。株を売らなくても、持っているだけで生まれる利益。投資信託の収益の分配なども、同じ配当所得の箱に入ります。
ことば
配当所得 株主が会社から受け取る配当や、投資信託の収益の分配などによる所得。
配当所得の計算式は、譲渡所得等よりも簡単です。収入金額から、その株を買うために借りたお金の利子を差し引くだけ。ここでいう収入金額は、税金が差し引かれる前の金額を指します。自分のお金で株を買ったなら、引くものはありません。
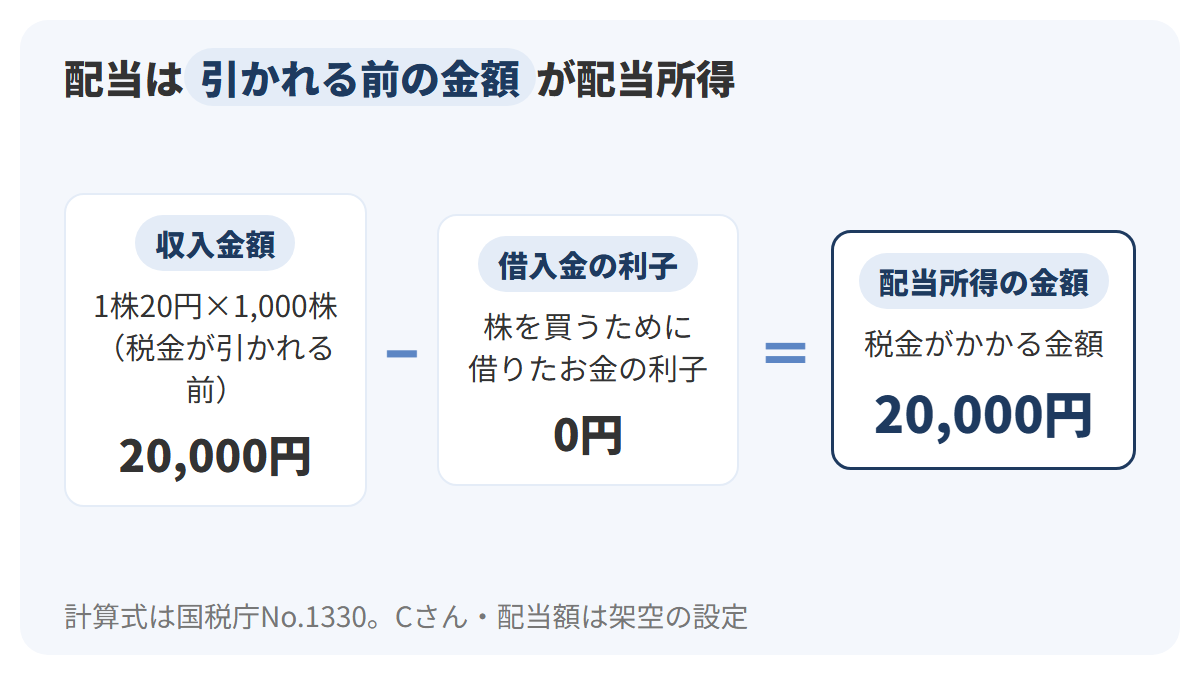
図はCさんの例です。1,000株に1株20円の配当が出ると、収入金額は20,000円。借金をせずに買った株なので、中央の借入金の利子は0円で、配当所得の金額は右の20,000円になります。紺の数字が税金のかかる金額、という見方は前の図と同じでした。
たとえば、Aさんの100株なら配当は2,000円で、配当所得も2,000円。値上がり益と違って、配当には「買ったときの代金を引く」という考え方がありません。計算式にあるのは収入金額と借入金の利子だけです。
2つの所得を並べると、計算の出発点が違う
ここまでの2つの箱を、表で並べてみます。どちらも株から生まれる利益なのに、計算の出発点と、差し引けるものが違う。その違いが一目で分かるでしょう。
| 比べる点 | 値上がり益 | 配当 |
|---|---|---|
| 所得の種類 | 譲渡所得等 | 配当所得 |
| 生まれるとき | 株を売ったとき | 株を持っていて配当が出たとき |
| 計算の出発点 | 売った代金 | 税金が引かれる前の配当の金額 |
| 差し引くもの | 買ったときの代金と手数料 | 株を買うために借りたお金の利子 |
| この章の例 | Aさん 201,000円−101,000円=100,000円 | Cさん 20,000円−0円=20,000円 |
表の4行目が、2つの箱のいちばん大きな違いです。値上がり益は「増えた分」にだけ税金がかかるので、買値を差し引きます。配当は受け取った額がそのまま増えた分なので、差し引くのは借入金の利子だけ。
では、2つの箱に入った金額に、それぞれ何%の税金がかかるのか。上場株式の場合、値上がり益にも、配当が支払われるときにも、同じ20.315%の率がかかります。次の章では、この数字がどんな税の組み合わせでできているのかを分解していきましょう。
20.315%は、3つの税を足した数字
週末、駅前のカフェでAさんはノートに「20.315%」と書いてみました。20%ならすっきりしているのに、なぜ小数点以下に「315」が付くのか。イラストの吹き出しにある3つの積み木は、Aさんが思い浮かべた答えの形です。大きな積み木と中くらいの積み木、それに小さな積み木が1つ。重ねると、ちょうどこの半端な高さになりました。
この章では、20.315%を3つの税に分け、それぞれがどんな税で、だれに納めるものなのかを確かめます。Aさんの利益10万円を例に、円の単位でも追います。最後に、2027年から内訳の一部が変わることにも触れます。
土台は、所得税15%と住民税5%の20%
国税庁のタックスアンサー(No.1463)は、上場株式等の譲渡所得等にかかる税率を「20%(所得税15%、住民税5%)」と書いています。積み木のうち大きい2つが、国に納める所得税15%と、住民税5%。合わせて20%が、塔の土台になります。
2つの率は、それぞれ別の法律で決まっています。所得税の15%は租税特別措置法、住民税の5%は地方税法。地方税法には、配当にかかる住民税(配当割)と、株の売却益にかかる住民税(株式等譲渡所得割)の項目があり、どちらも税率は「百分の五」と定められています。
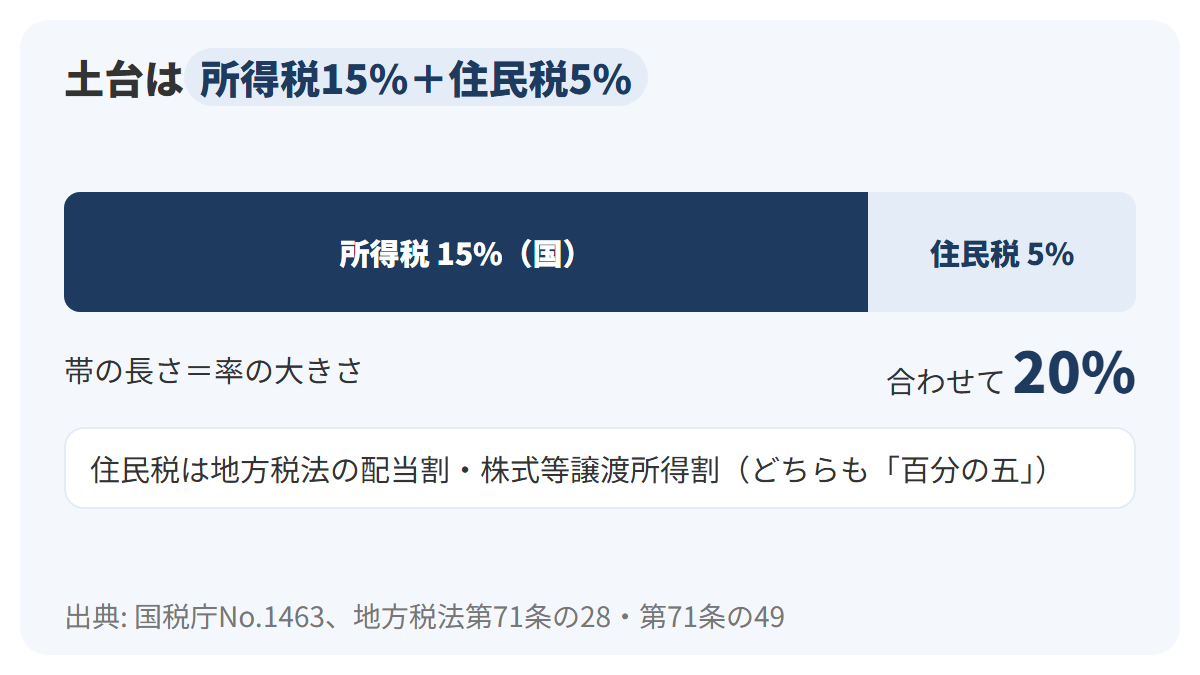
図の帯の長さは率の大きさに合わせてあり、紺の区画が所得税、薄い青の区画が住民税を表します。帯全体で20%。3つ目の小さな積み木は、まだこの図に入っていません。
ことば
申告分離課税 株の値上がり益などを、給与などほかの所得と合計せず、分けて税金を計算する仕組み。
値上がり益は、申告分離課税という仕組みで計算します。国税庁は、株の譲渡所得等は他の所得の金額と区分して税金を計算する、と説明しています。給与と足し合わせないので、給与がいくらであっても、株の利益に掛ける率は同じ15%と5%。この点は次の章で、給与の税金と並べて確かめます。
小さな積み木は、所得税額の2.1%の復興特別所得税
3つ目の積み木は、復興特別所得税。国税庁は、平成25年(2013年)分以後、復興特別所得税を所得税とあわせて申告・納付すること、その額は基準所得税額に2.1%を掛けて計算することを示しています。
ことば
復興特別所得税 所得税の額(基準所得税額)に2.1%を掛けて計算し、所得税とあわせて納める税。
ここで間違えやすいのは、2.1%が利益に掛かる率ではない、という点でしょう。2.1%を掛ける相手は利益ではなく、所得税の額。つまり税金に掛かる税金です。Aさんの利益10万円で計算すると、仕組みがはっきりします。
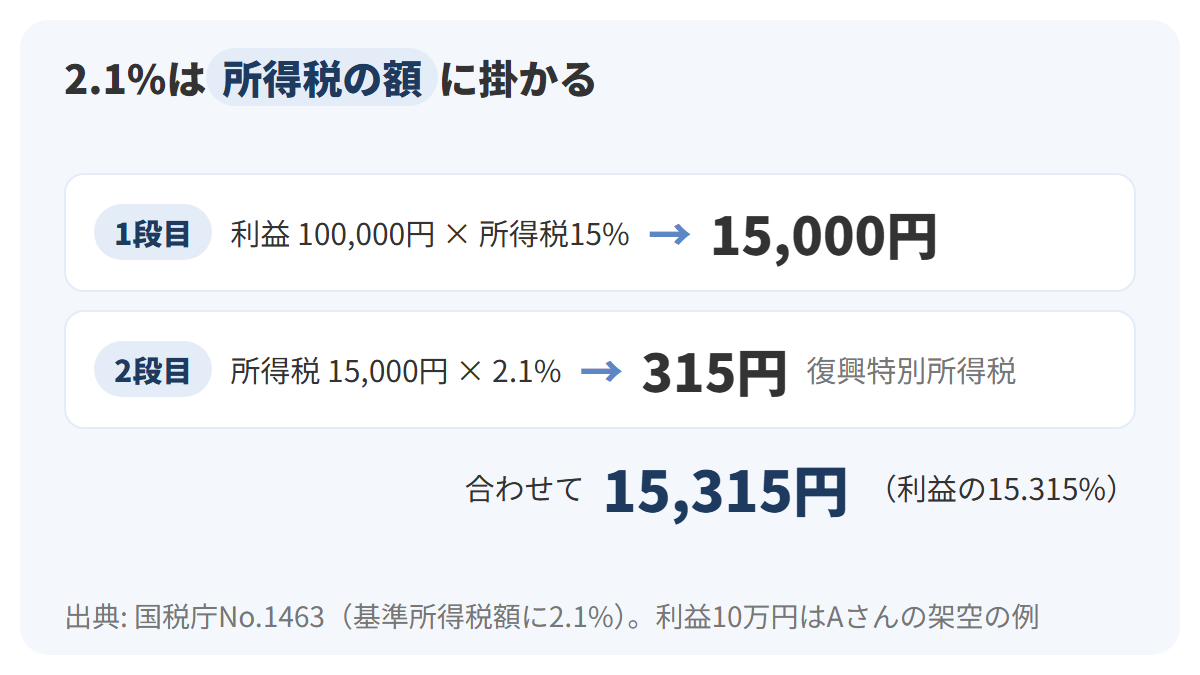
図の上の段は、利益10万円に所得税15%を掛けて15,000円。下の段は、その15,000円に2.1%を掛けて315円です。矢印が掛け算の流れで、紺の数字が最後に納める額を指しています。所得税と復興特別所得税を合わせると15,315円で、利益10万円に対しては15.315%にあたる計算でした。
たとえば、利益が20万円なら、所得税は30,000円、復興特別所得税はその2.1%の630円です。合わせて30,630円で、率はやはり15.315%。所得税の率が15%である限り、利益の金額が変わっても、この比率は変わりません。
もし2.1%を利益に直接掛けると、10万円の利益で2,100円になり、正しい315円の7倍近い額になってしまいます。小数点以下の「315」は、15%の2.1%分という、小さな積み木の厚みそのもの。そう読めば、半端に見えた数字の意味がつかめるはずです。
3つを積み上げると20.315%
3つの積み木をすべて重ねると、所得税と復興特別所得税で15.315%、住民税が5%、合わせて20.315%。国税庁の特定口座のページ(No.1476)は、値上がり益の源泉徴収について「15.315パーセント(他に住民税5パーセント)」と書いています。配当の申告分離課税のページ(No.1331)は、合計を「20.315パーセント」と書いています。
ことば
源泉徴収 配当を支払う会社や、源泉徴収ありの特定口座で売った代金を支払う証券会社が、支払いの際に所得税と復興特別所得税を差し引いて、国に納める仕組み。
ことば
特別徴収 地方税の徴収に便利な立場にある者に税金を徴収させ、納めさせる仕組み。株の住民税5%では、配当を支払う会社や証券会社がこの役を担う。
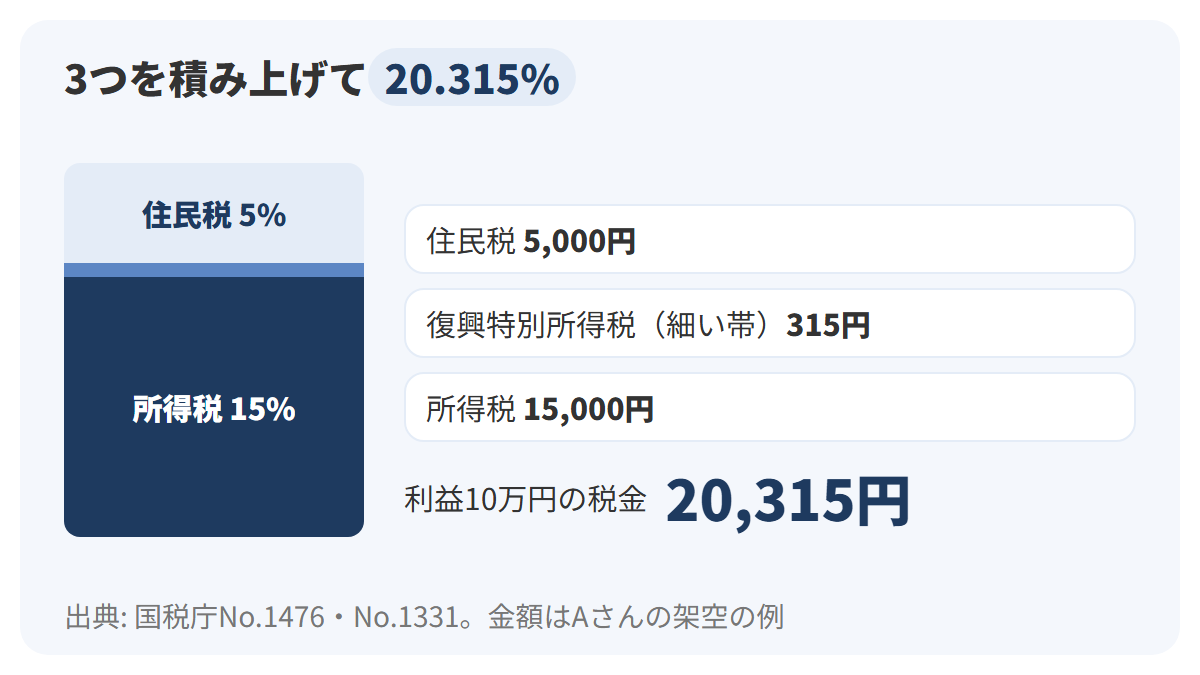
図の棒は、下から所得税、復興特別所得税、住民税の順に積んであります。復興特別所得税の区画はとても薄く、棒全体の高さはほとんど所得税と住民税で決まっている、と分かるでしょう。右側の金額は、Aさんの利益10万円の場合です。
3つの税を、納める先と一緒に表にまとめます。
| 税 | 率 | 率を掛ける相手 | 納める先 |
|---|---|---|---|
| 所得税 | 15% | 利益 | 国 |
| 復興特別所得税 | 2.1% | 所得税の額 | 国(所得税とあわせて) |
| 住民税 | 5% | 利益 | 道府県民税のうち配当割・株式等譲渡所得割 |
表の3列目で、復興特別所得税だけ掛ける相手が「所得税の額」になっている点に注目してください。ほかの2つは利益に直接掛かる率。Aさんの手元には、利益10万円から20,315円を引いた79,685円が残ります。
納める先は国と道府県の2つに分かれていても、Aさんが別々に払いに行くわけではありません。源泉徴収ありの特定口座なら、所得税と復興特別所得税の15.315%は源泉徴収で、住民税の5%は特別徴収で、どちらも売ったときに証券会社が差し引きます。その仕組みは第4章で、もう少しくわしく確かめましょう。
2027年からは、小さな積み木が2つに分かれる
3つ目の積み木の中身は、2027年に変わります。令和8年度の税制改正で防衛特別所得税が作られ、国税庁によると、令和9年(2027年)分以後は、復興特別所得税の率が基準所得税額の1.1%に下がり、防衛特別所得税が基準所得税額の1%で加わることになりました。
では、合計の税率は上がるのか。国税庁はこの改正について「合計税率に変更はありません」と書いています。小さな積み木が2つに割れるだけで、積み上げた塔の高さはそのまま。そう受け取ってよい内容です。
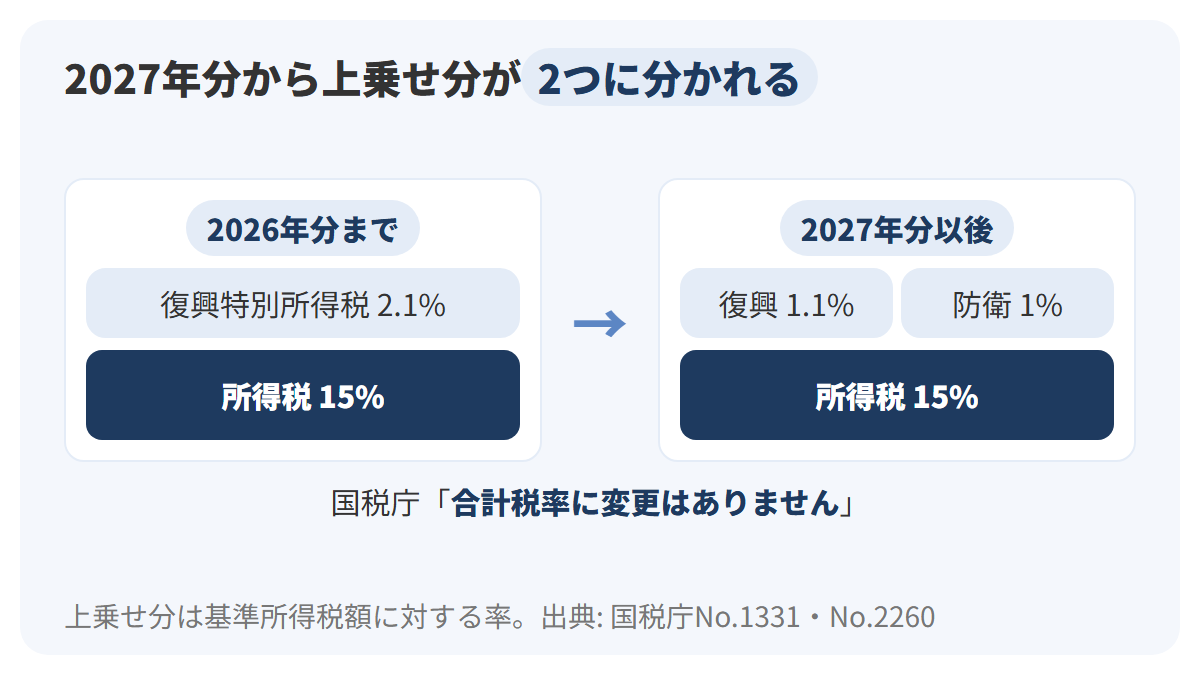
図の左が2026年分まで、右が2027年分以後。どちらも土台は所得税15%で、その上に乗る薄い区画の分け方だけが違います。2.1%が1.1%と1%に分かれた形で、区画を2つ合わせた厚みは左右で同じに描きました。
改正の前後で、合計の税率は変わりません。2027年以後に株を売ったり配当を受け取ったりしても、この章の計算の考え方はそのまま使えるということ。変わるのは、上乗せ分が復興特別所得税と防衛特別所得税の2つの税に分かれることです。あわせて、国税庁は復興特別所得税の課税期間が延長されることも示しています。
給与の税金とは、計算の仕方が違う
給料日、Aさんは自席で給与明細を開きました。所得税と住民税の欄には金額が並んでいますが、何%なのかは書かれていません。前の章で知った「株は15%と5%」と比べて、給料の税金は高いのか、安いのか。吹き出しの階段と平らな道は、Aさんがぼんやり聞いたことのある2つの形でした。
この章では、給与の税金の計算の仕方と、株の税金の計算の仕方を並べます。どちらが得かを比べるためではありません。仕組みの違いを知っておくと、配当の税金で出てくる「選べる」という話の意味が分かるようになるからです。
給与の所得税は、所得が増えるほど率が上がる
給与などにかかる所得税は、国税庁のタックスアンサー(No.2260)によると、分離課税に対するものなどを除き、5%から45%の7段階に分かれています。課税される所得金額が195万円未満なら5%、195万円以上330万円未満なら10%。金額が上がるにつれて、率も段を上がっていく仕組みです。
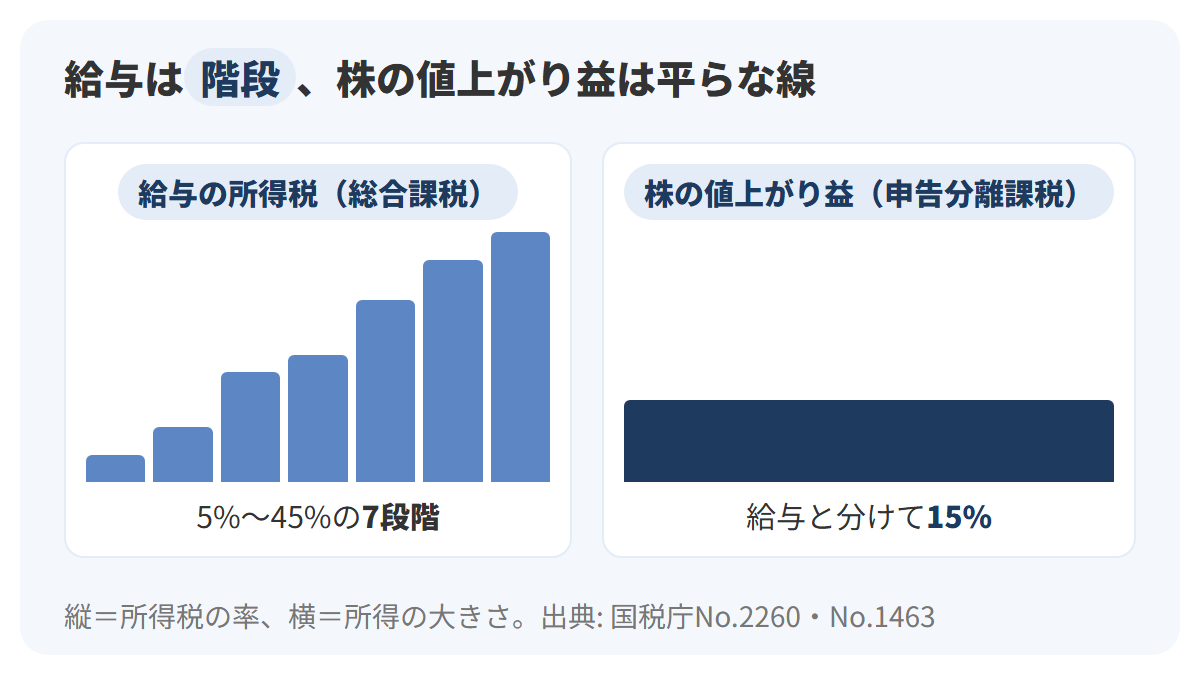
図の左は給与の所得税で、段が1つ上がるごとに率が上がる階段の形をしています。右は株の値上がり益の所得税で、15%の高さで平らに伸びる線。どちらも縦の軸は率で、横の軸は所得の大きさを表しています。
左の階段は、所得を足し合わせてから率を決める総合課税の形です。給料に別の所得が加わると、合計が上の段に届くこともあるでしょう。右の平らな線は、前の章の申告分離課税の形。株の利益を給料と足さずに計算するので、給料の額で段が変わることはありません。
ことば
総合課税 各種の所得の金額を合計してから、所得税の額を計算する仕組み。
ただし右の線も、どこまでも平らとは言い切れません。No.2260には、所得の合計がきわめて大きい人(基準所得金額が3億3,000万円を超える場合)に向けた特例の注記があります。一般的な会社員の取引で気にする場面は、まずないでしょう。
住民税も、給与と株では率の決まり方が違う
住民税にも同じ違いがあります。総務省によると、給与などにかかる個人住民税の所得割の率は、所得に対して10%(道府県民税4%、市町村民税6%)。株の値上がり益と配当にかかる住民税は、前の章で見た地方税法の配当割・株式等譲渡所得割で、率は5%です。給与の住民税とは別の項目として決まっています。
| 比べる点 | 給与 | 株の値上がり益 |
|---|---|---|
| 計算の仕方 | ほかの所得と合計する(総合課税) | ほかの所得と分ける(申告分離課税) |
| 所得税の率 | 5%〜45%の7段階 | 15% |
| 住民税 | 所得割10% | 株式等譲渡所得割5% |
| 給料が増えたとき | 率が上の段に変わることがある | 株の利益に掛かる率は変わらない |
表の1行目が出発点で、2〜4行目はそこから生まれる違い。ほかの所得と合計するかどうか。その1点が、所得税の率の決まり方も、住民税の名前と率も、給料が増えたときの影響も分けています。
たとえば、Aさんの課税される所得が年300万円だとすると、給与の所得税は10%の段にあたります。その年にみなと製菓の株で10万円の利益が出ても、株の利益は給与と足さないので、10%の段の話とは関係なく、15.315%と5%で20,315円。給与の段が5%の人でも、20%の人でも、株の10万円にかかる税金は同じ20,315円になります。
逆に言えば、株の利益が増えても、給与の所得税の段が押し上げられることはありません。株の利益が10万円でも100万円でも、給与の側の計算はそのまま。2つは別々の計算として進みます。
配当は原則として総合課税、ただし方式を選べる
ここで配当に話を戻しましょう。値上がり益は申告分離課税と決まっていましたが、配当は少し事情が違います。国税庁(No.1330)は、配当所得は原則として総合課税の対象として確定申告の対象とされる、と説明しています。つまり出発点は、給与と同じ階段の側。
ただし上場株式の配当(発行済株式の3%以上を持つ大口株主が受け取るものを除く)には、課税の方式を選ぶ道があります。確定申告で総合課税によらず申告分離課税を選ぶこと、そして確定申告そのものをしないこと。原則の総合課税と合わせて、道は全部で3本。
原則の総合課税を選ぶと、配当所得は給与所得などと合計され、給与と同じ階段の率で所得税が計算されます。一方で、総合課税にした配当所得には、一定のものを除いて配当控除という差し引きを受けられる、と国税庁は説明しています。申告分離課税を選んだ配当には、この配当控除はありません。どちらの道にも、それぞれ違う特徴がある、ということ。
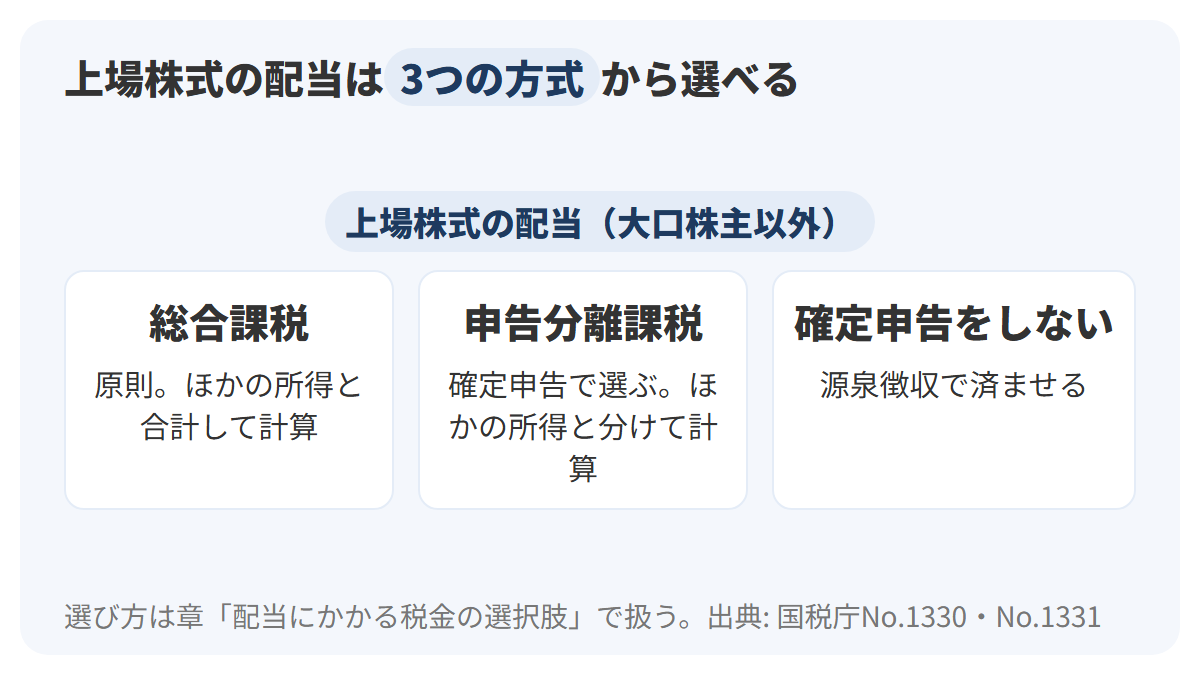
図は、上場株式の配当で選べる3つの方式を、3枚のカードで並べたものです。総合課税は給与などと合計して計算する方式、申告分離課税はほかの所得と分けて計算する方式。3枚のカードはどれも同じ色にしてあり、どれかを勧める図ではありません。
どの道を選ぶと税金がどう変わるのかは、章「配当にかかる税金の選択肢」で扱います。この章では、配当の税金には選べる仕組みがある、というところまで押さえてください。ただし1つだけ、先に知っておきたい決まりがあります。国税庁(No.1331)によると、3つのどれによるかは確定申告で選び、確定申告で選んだ方法、または選ばなかった方法は、その後に修正申告や更正の請求をしても変えることはできません。上場株式の配当(大口株主を除く)は、受け取るときに税金が差し引かれ、金額にかかわらず確定申告をしなくてもよいことになっています。その「差し引かれる」の中身が、次の章のテーマです。
税金は、利益を受け取るときに差し引かれる
ある日、Aさんは友人のCさんから配当の話を聞きました。みなと製菓の配当が出たのに、思っていたより少ない金額しか振り込まれなかった、というのです。イラストの吹き出しは、そのときAさんが思い浮かべた場面。ケーキが箱に入る前に、ひと切れがもう取り分けられています。
前の章までで、何%の税金がかかるかは分かりました。この章で考えるのは、その税金をいつ、どうやって納めるか。株の利益には、受け取る時点で税金を差し引く仕組みがあります。
配当は、支払われるときに源泉徴収される
国税庁(No.1330)によると、配当所得は、配当が支払われる際に所得税等が源泉徴収されます。上場株式の配当なら、所得税と復興特別所得税で15.315%、ほかに地方税5%。地方税の5%は配当割という住民税で、地方税法により、配当の支払いの際に特別徴収されます。どちらも、支払いの時点で差し引かれる形です。
Cさんの1,000株で計算してみます。1株20円の配当で、税金を引かれる前の金額は20,000円でした。
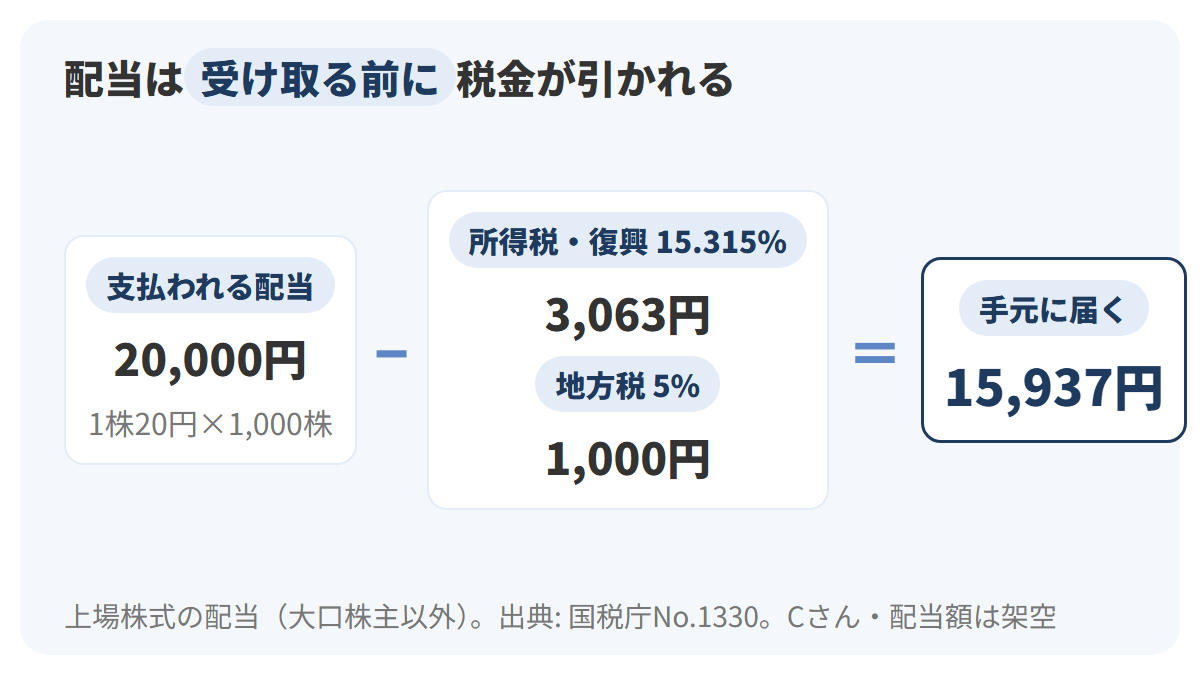
図の左端が支払われる前の配当20,000円、中央のカードの2段が差し引かれる税、右端の紺の数字が手元に届く金額です。20,000円の15.315%で3,063円、5%で1,000円。合わせて4,063円が引かれ、Cさんの口座には15,937円が入りました。Cさんが「思っていたより少ない」と感じたのは、この差です。
源泉徴収された税金は、取られて終わりというものではありません。国税庁は、源泉徴収された所得税等は、原則としてその年分の納める所得税額等を計算する際に差し引く、と説明しています。確定申告をする場合には、すでに納めた分として計算に入るということ。前払いのような位置づけです。
大口株主と上場していない会社の配当は、率が違う
配当の源泉徴収の率は、だれが受け取るか、どんな会社の株かで変わります。区分ごとの率は次の表のとおりです。
| 配当の区分 | 所得税と復興特別所得税 | 地方税 |
|---|---|---|
| 上場株式の配当(大口株主以外) | 15.315% | 5% |
| 上場株式の配当(大口株主が受け取る) | 20.42% | なし |
| 上場株式以外の配当 | 20.42% | なし |
表の大口株主とは、その会社の発行済株式の3%以上を持つ個人のことです。みなと製菓の発行済株式は1,000万株なので、3%は30万株。Cさんの1,000株は0.01%で、大口株主にはあたりません。表の1行目の率で計算したのは、そのためでした。
表の1行目にあたる上場株式の配当は、配当の金額にかかわらず、確定申告をしなくてもよいことになっています。国税庁によると、この確定申告不要の仕組みを使うかどうかは、1回に受け取る配当ごとに選べます(源泉徴収ありの特定口座で受け取る配当は口座ごと)。たとえば、Cさんが年に2回配当を受け取るなら、1回目と2回目で扱いを分けることもできる、という仕組み。どう選ぶとよいかは、章「配当にかかる税金の選択肢」で扱います。
この教科書で扱う個人の取引は、ほとんどが表の1行目にあたります。2行目と3行目は、同じ配当でも区分で率が変わる、という例として知っておけば十分でしょう。
値上がり益は、源泉徴収ありの特定口座なら天引きで終わる
配当は会社が支払うときに税金が引かれました。では、値上がり益はどうでしょうか。ここで出てくるのが、証券会社の特定口座です。
国税庁(No.1476)によると、特定口座で源泉徴収を選んだ場合は、譲渡益に15.315%を掛けた所得税および復興特別所得税が源泉徴収されます。住民税の5%も同じ場面で差し引かれますが、こちらは源泉徴収ではなく、地方税法による特別徴収という別の仕組みです。地方税法は、株式等譲渡所得割を特別徴収の方法で徴収すると定め、源泉徴収を選んだ特定口座を開いている証券会社などに、売った代金を支払う際に徴収させるとしています。そして、その口座(源泉徴収口座)の中で株を売った所得は、確定申告をしなくてもよいことにできる。Aさんが「株の基本」の章で選んだX証券の特定口座(源泉徴収あり)が、まさにこの口座です。
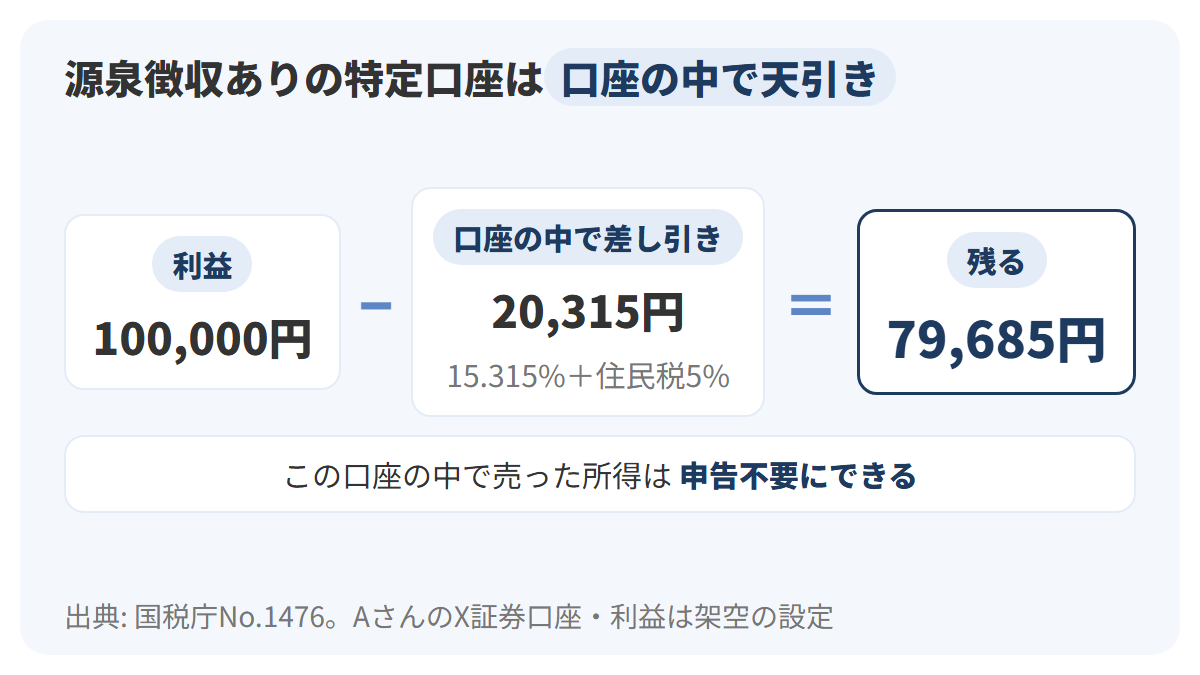
図は、AさんがX証券の源泉徴収ありの特定口座で100株を売った場合です。左の利益100,000円から、中央の20,315円が口座の中で差し引かれ、右に79,685円が残る流れ。下の帯にある「申告不要にできる」が、この口座のいちばんの特徴です。
Aさんの側から見ると、売った時点で税金の計算と差し引きが口座の中で終わっていて、翌年に自分で税額を計算し直す必要がない、ということ。会社員で、株の売買のためだけに確定申告をするのは手間だと感じる人にとって、この形は分かりやすいでしょう。
特定口座には源泉徴収なしの選び方があり、特定口座ではない一般口座という種類も。どの口座で売るかによって、税金の納め方も、確定申告がいるかどうかも変わってきます。口座ごとの違いは、株の基本 第5章「証券口座の種類と選び方」で扱いました。
NISA口座で得た利益には、税金がかからない
ここまでの20.315%は、課税される口座で株を持った場合の話でした。金融庁は、通常は株式や投資信託を売って得た利益や受け取った配当に約20%の税金がかかる一方、NISA口座で投資した金融商品から得られる利益は非課税になる、と説明しています。対象は売却益と、配当・分配金の両方。
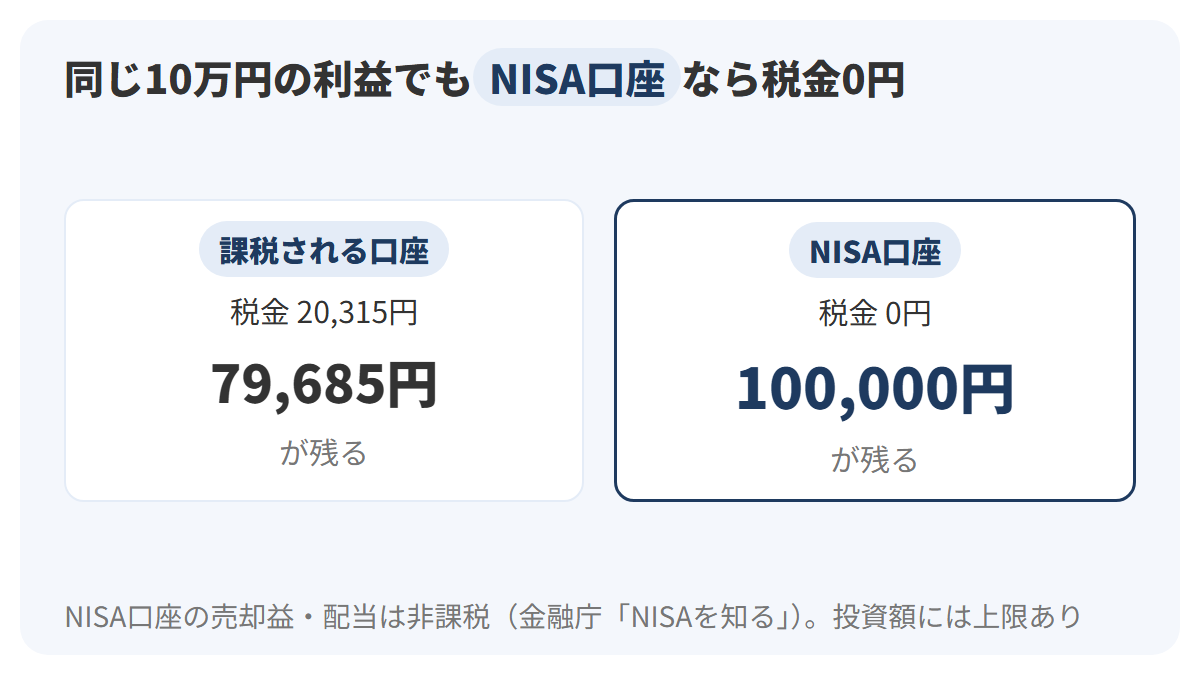
図の左右のカードは、同じ利益10万円を2つの口座で得た場合を表しています。左の課税される口座では20,315円が引かれて79,685円、右のNISA口座では税金0円で100,000円。差の20,315円が、非課税という言葉の中身です。
たとえば、Aさんがみなと製菓の100株をNISA口座で買っていて、同じように2,010円で売ったとしましょう。計算上の利益は同じ10万円でも、NISA口座の中で生まれた利益は非課税で、20,315円がそのまま手元に残る計算です。課税される口座とNISA口座のどちらで持つかで、同じ売買でも結果が変わる。この違いを知っているかどうかで、口座の使い方の考え方も変わってきます。
ただしNISA口座には、投資できる金額に上限があります。国税庁(No.1474)によると、NISA口座の株を売って出た損失は、ほかの口座の利益と差し引きする損益通算や、翌年以後に持ち越す繰越控除ができません。上限の金額や、どんな場合にどちらの口座を使うかといった話は、章「非課税制度の全体像」で扱います。
実データで見る: 利益の金額ごとの税額
ここからは、国税庁と法令が示している税率を、具体的な金額に当てはめます。株の税金が「いくらになるか」は20.315%を掛ければ出せるものの、金額を並べてみると見えてくることがあります。
利益が2万円から100万円までの税額
上場株式の値上がり益を、課税される口座で得た場合の税額を、利益の金額ごとに計算しました。所得税と復興特別所得税は利益の15.315%、住民税は5%です。
| 利益の金額 | 所得税と復興特別所得税(15.315%) | 住民税(5%) | 税金の合計(20.315%) | 税引き後に残る額 |
|---|---|---|---|---|
| 2万円 | 3,063円 | 1,000円 | 4,063円 | 15,937円 |
| 10万円 | 15,315円 | 5,000円 | 20,315円 | 79,685円 |
| 20万円 | 30,630円 | 10,000円 | 40,630円 | 159,370円 |
| 50万円 | 76,575円 | 25,000円 | 101,575円 | 398,425円 |
| 100万円 | 153,150円 | 50,000円 | 203,150円 | 796,850円 |
表の2行目がAさんの10万円、1行目の2万円はCさんの配当と同じ金額。上場株式の配当(大口株主以外)が源泉徴収される率も15.315%と5%なので、配当を2万円受け取ったときに差し引かれる額は、値上がり益2万円の税額と同じ4,063円になります。
列を縦に読むと、税金の合計は利益の金額にきれいに比例しています。利益が5倍の50万円なら税金も5倍の101,575円、10倍の100万円なら10倍の203,150円。給与の税金のように、金額が上がったところで率が切り替わる段差はありません。おおよその見積もりなら「利益の約2割」で外れない、ということです。
たとえば、利益が30万円なら、10万円の行の3倍で税金は60,945円。表にない金額でも、10万円あたり20,315円という目安があれば、暗算に近い感覚で見当をつけられます。
一方で、損が出た年はこの表の外になります。値上がり益がマイナスなら、税金のかかる譲渡所得等はありません。複数の取引の利益と損を合わせる計算や、損を翌年以後に持ち越す仕組みは、章「損益通算と繰越控除」で扱います。
100万円の利益は、3つにどう分かれるか
表のいちばん下、利益100万円の行を1本の帯にしてみましょう。
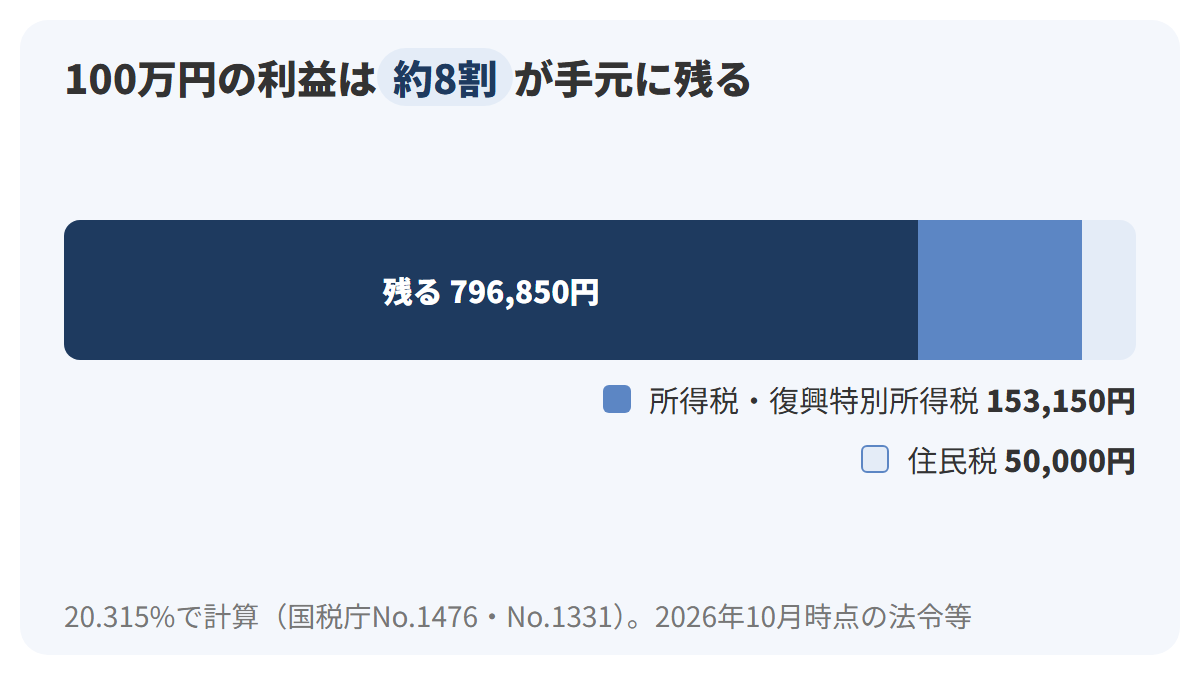
図の帯は、長さが金額の割合に合わせてあります。いちばん長い紺の区画が手元に残る796,850円、中間の青が所得税と復興特別所得税の153,150円、いちばん薄い区画が住民税の50,000円。帯の約8割が残り、約2割が税金という見え方です。
たとえば、100万円の利益が出たときに旅行の予算を考えるなら、使えると思ってよいのは80万円弱。源泉徴収ありの特定口座なら、売った時点でこの差し引きが口座の中で済んでいます。
給与の所得税の7段階と、株の15.315%を並べる
第3章で、給与の所得税は5%から45%の7段階だと書きました。国税庁のタックスアンサー(No.2260)が示す区切りを、そのままグラフにしたのが次の図です。
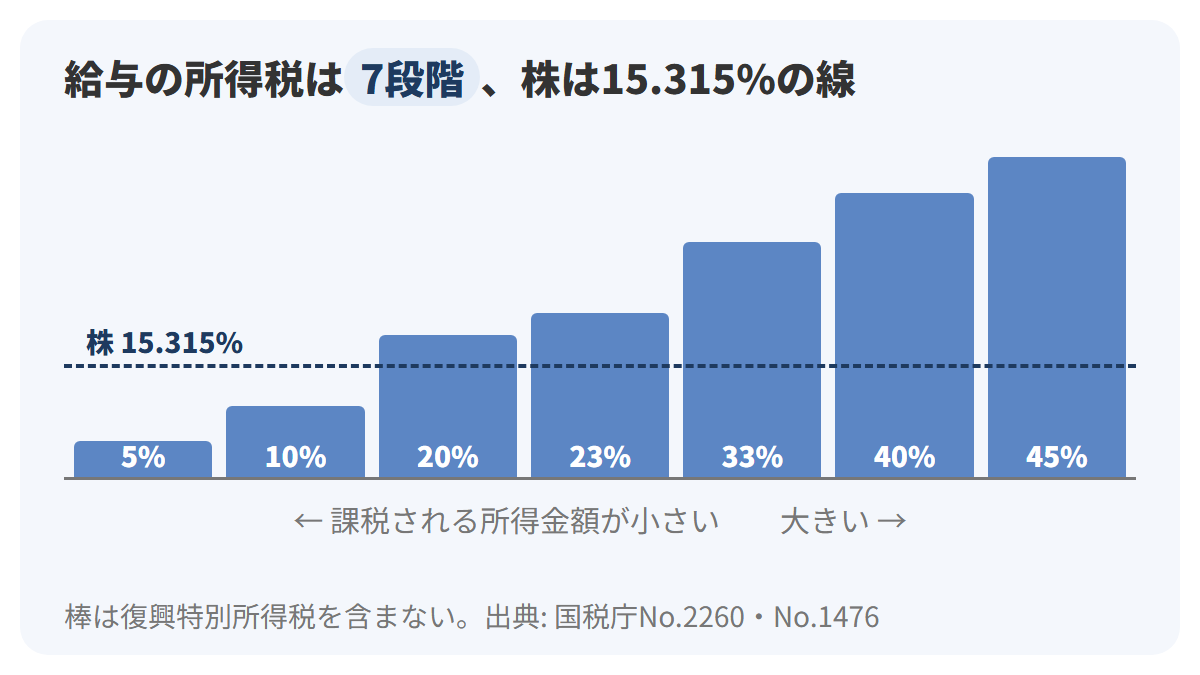
グラフの棒は給与などにかかる所得税の率で、左から課税される所得金額の小さい順に並べてあります。横に引いた点線が、株の値上がり益にかかる所得税と復興特別所得税の15.315%。棒の率には復興特別所得税を含んでいないので、点線とは厳密には比べられない点に注意してください。
| 課税される所得金額 | 所得税の率 |
|---|---|
| 1,000円〜1,949,000円 | 5% |
| 1,950,000円〜3,299,000円 | 10% |
| 3,300,000円〜6,949,000円 | 20% |
| 6,950,000円〜8,999,000円 | 23% |
| 9,000,000円〜17,999,000円 | 33% |
| 18,000,000円〜39,999,000円 | 40% |
| 40,000,000円以上 | 45% |
表はグラフの棒に付けた区切りの金額です。給与の所得税の率がどの段にあたるかと、株の利益に掛かる率とは、別々に決まっています。株の利益が出たからといって給与の段が上がることも、給与の段が高いから株の利益に高い率が掛かることもありません。
たとえば、課税される所得が700万円の人なら、給与の所得税は表の4行目の23%の段。課税される所得が150万円の人なら1行目の5%の段。2人がそれぞれ株で10万円の利益を出した場合、給与の段は23%と5%で大きく違っても、株の利益に掛かる所得税と復興特別所得税は、どちらも15.315%の15,315円になります。
15%と5%を決めている条文
最後に、税率を決めている法律の条文を確かめておきます。株の利益にかかる率は、法律に書かれた数字。条文の言葉を見ると、5%も15%も「百分の」という書き方で定められていることが分かります。
| 税 | 法律と条 | 条文の言葉 |
|---|---|---|
| 住民税(配当) | 地方税法 第71条の28 | 配当割の税率は、百分の五とする |
| 住民税(株の売却益) | 地方税法 第71条の49 | 株式等譲渡所得割の税率は、百分の五とする |
| 所得税(一般株式等の売却益) | 租税特別措置法 第37条の10 | …一般株式等に係る課税譲渡所得等の金額…の百分の十五に相当する金額に相当する所得税を課する |
表の「百分の五」は5%、「百分の十五」は15%のこと。3行目の条文は上場していない株などの一般株式等についてのもので、上場株式等の売却益にかかる所得税も、同じ15%です。
まとめ
この章で確かめたことを、1枚の図にまとめます。株の利益の税金は、どの所得になるか、何%か、いつ差し引かれるか、の3段で考えると整理できる。それがこの章の骨組みでした。
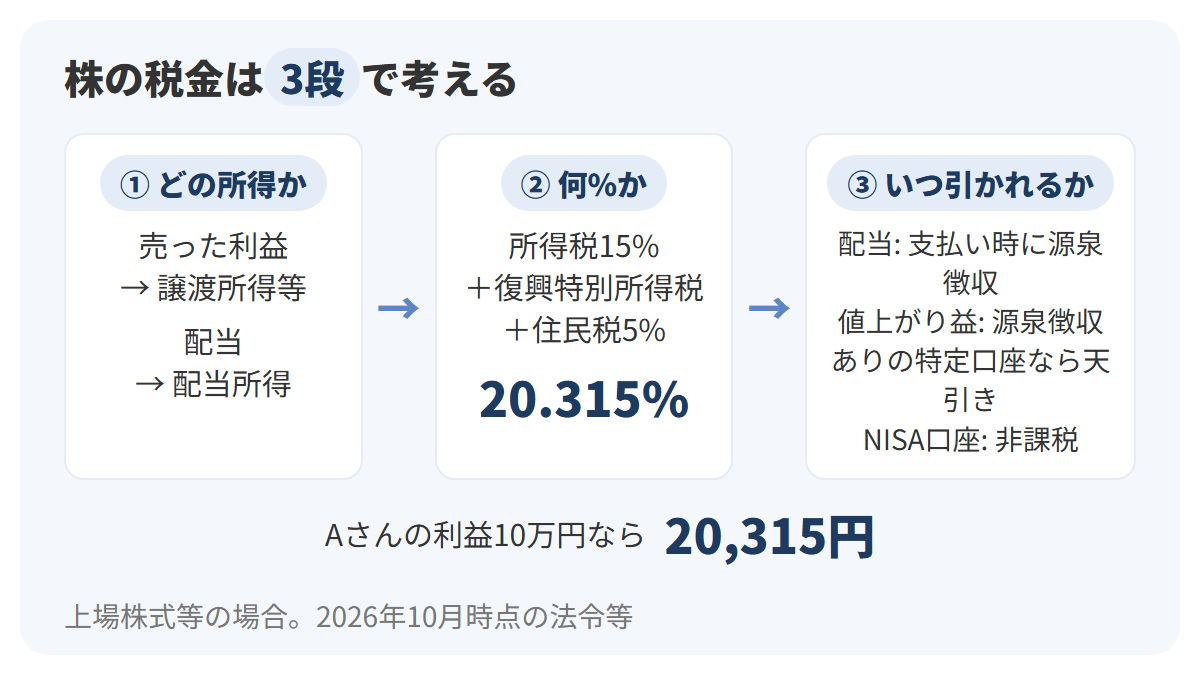
図は左から順に読みます。1段目で利益を2つの箱に分け、2段目で3つの税を積み上げ、3段目で差し引かれるタイミングを確かめる流れ。紺の数字は、この章で使った20.315%と、Aさんの例の20,315円だけにしてあります。
- 株を売って得た利益は譲渡所得等、持っていて受け取る配当は配当所得になる
- 譲渡所得等は上場株式等と一般株式等に分けて計算する。税率はどちらも同じで、Aさんの株は上場株式等
- 値上がり益は、売った代金から買ったときの代金と手数料を引いた金額に税金がかかる。Aさんの例では201,000円−101,000円=100,000円
- 上場株式の値上がり益にかかる税は、所得税15%、所得税の額の2.1%の復興特別所得税、住民税5%で、合わせて20.315%。利益10万円なら20,315円
- 2027年分からは、復興特別所得税が1.1%に下がり、防衛特別所得税1%が加わる。国税庁は合計税率に変更はないとしている
- 値上がり益は給与と分けて計算する申告分離課税で、給与の所得税のような7段階の率は使わない
- 配当は原則として総合課税だが、上場株式の配当(大口株主以外)は、申告分離課税や確定申告をしない方法も選べる
- 配当は支払いのときに源泉徴収される。Cさんの配当20,000円なら4,063円が引かれ、15,937円が届く
- 値上がり益は、源泉徴収ありの特定口座なら口座の中で税金が差し引かれ、確定申告をしなくてもよいことにできる
- NISA口座で得た売却益と配当には税金がかからない
この章に出てきた言葉を、表で振り返りましょう。
| 言葉 | 意味 |
|---|---|
| 譲渡所得等 | 株などを売って生じる所得をまとめた国税庁の呼び方 |
| 配当所得 | 会社から受け取る配当などによる所得 |
| 申告分離課税 | ほかの所得と合計せず、分けて税金を計算する仕組み |
| 総合課税 | 各種の所得を合計してから所得税を計算する仕組み |
| 復興特別所得税 | 所得税の額に2.1%を掛けて、所得税とあわせて納める税 |
| 源泉徴収 | 配当を支払う会社や、源泉徴収ありの特定口座の証券会社が、支払いの際に所得税等を差し引いて国に納める仕組み |
| 特別徴収 | 配当を支払う会社や証券会社などに、住民税を差し引かせて納めさせる仕組み |
最後に、この章の内容で答えられる疑問を3つ並べておきます。
| よくある疑問 | この章での答え |
|---|---|
| 株を売った代金そのものに税金がかかるのか | かからない。代金から買ったときの代金と手数料を引いた利益にかかる(Aさんは201,000円ではなく100,000円) |
| 給料が多い人ほど、株の税率も高くなるのか | ならない。値上がり益は給与と分けて計算する申告分離課税で、所得税15%・住民税5% |
| 2027年から株の税金は上がるのか | 上乗せ分が復興特別所得税1.1%と防衛特別所得税1%に分かれるが、国税庁は合計税率に変更はないとしている |
この章では、名前を紹介するだけにとどめた制度もありました。損益通算と繰越控除、配当の課税方式の選び方、NISAなどの非課税制度の詳しいルール。どれも、この章の20.315%と申告分離課税の考え方を土台にして組み立てられています。
税金の話は、言葉が硬く、数字も細かいので、苦手に感じる人が多い分野かもしれません。それでも、骨組みは「2つの箱」「3つの積み木」「受け取るときに引かれる」の3つだけ。この骨組みが頭に入っていれば、次の章からの口座や制度の話も、どの段の話をしているのかを見失わずに読めるでしょう。
Aさん自身も、最初は「利益の一部が税金で引かれるらしい」という漠然とした知識しか持っていませんでした。いまは、10万円の利益なら20,315円、その内訳は15,000円と315円と5,000円、と言えます。数字の内訳を言えることが、税金を怖がらずに付き合う第一歩です。
次の章へ
この章で、Aさんは利益10万円にかかる税金20,315円を、3つの税に分けて説明できるようになりました。そして、源泉徴収ありの特定口座なら、その税金が口座の中で差し引かれ、確定申告をしなくてもよいことも知りました。では、利益が出ても、この税金がかからない場合はあるのでしょうか。
次の章は「非課税制度の全体像」です。株の利益に税金がかからない制度には、どんなものがあるのか。NISAを中心に、制度の全体を一枚の地図のように整理します。
この章の20.315%は、次の章で「税金がかからない」とはどれだけの違いなのかを考えるときの基準になります。次の章を読む前に、この章の図をもう一度見ておくと、話の位置がつかみやすくなるでしょう。
前の章: 株の基本 第5章 証券口座の種類と選び方
参考にした公式情報
- 国税庁 タックスアンサーNo.1300「所得の区分のあらまし」
- 国税庁 タックスアンサーNo.1463「株式等を譲渡したときの課税(申告分離課税)」
- 国税庁 タックスアンサーNo.1330「配当金を受け取ったとき(配当所得)」
- 国税庁 タックスアンサーNo.1331「上場株式等の配当等に係る申告分離課税制度」
- 国税庁 タックスアンサーNo.1476「特定口座制度」
- 国税庁 タックスアンサーNo.1474「上場株式等に係る譲渡損失の損益通算及び繰越控除」
- 国税庁 タックスアンサーNo.2260「所得税の税率」
- 金融庁 NISA特設ウェブサイト「NISAを知る」
- 総務省「個人住民税」
- e-Gov法令検索「地方税法」
- e-Gov法令検索「租税特別措置法」
コメント