
株の教科書 お金と制度の基礎 第3章|読了目安 約40分
この章で分かること
株や投資信託を買うと、税金とは別に、手数料や費用がかかります。株の売買手数料はいくらで、「0円」と書かれているのはどんな条件のときか。投資信託の信託報酬とは何で、いつ引かれているのか。米国株の為替のコストはどう数えるのか。架空の会社「みなと製菓」の株を持つ会社員Aさんの数字と、2026年10月時点の証券会社の料金で、投資にかかるコストを順番に確かめます。
この章の流れ
- 投資のコストを、払う場面で分ける
- 株の売買手数料と、「0円」の条件
- 投資信託の購入時手数料・信託報酬・信託財産留保額
- ETF・米国株・為替のコストと、長く持ったときの差
- 実際の料金とコストの水準を数字で見る
読み終えるとできること
- 株の売買手数料が「0円」になる条件と、有料になる場面を言える
- 信託報酬がいつ、どこから引かれているかを説明できる
- 年率のコストの差が、長く持つほど金額の差として開くことを計算で示せる
土曜の午後、Aさんは前の章までの計算メモを机に広げていました。みなと製菓の100株を1株1,000円で買い、2,010円で売れば、代金は201,000円。買ったときの10万円と、売り買いの手数料500円を2回分引いて、利益は10万円でした。NISA口座なら、この10万円に税金はかかりません。
メモを見返していて、Aさんは手数料の行で手を止めました。これまでは「1回500円」と決めて計算してきたけれど、本物の証券会社では手数料はいくらなのか。広告では「手数料0円」という文字をよく見かけます。0円なら、この行は消してよいのか。毎月3万円ずつ買っている投資信託にも、何か費用がかかっているのではないか。
答えを先に書きます。2026年10月時点で、主なネット証券の多くは国内株の売買手数料を0円にしていますが、どれも条件つきです。電子交付の申し込み、SORという注文の仕組みの利用、1日50万円までといった条件があり、電話で注文すると有料になる。投資信託には、買うときの購入時手数料、持っている間ずっと引かれる信託報酬、売るときの信託財産留保額という3つのコストがあります。
この3つのうち、いちばん気づきにくいのが信託報酬です。投資信託の値段(基準価額)は信託報酬を引いたあとの数字で示されるので、払っている実感がありません。けれども、年に何%という小さな差でも、10年、20年と持ち続けると金額の差は大きく開く。この章では、その差を電卓で確かめます。
この章で扱うのは、コストの種類と数え方です。どの証券会社や投資信託を選ぶべきかは、この章の対象外です。証券会社の名前と金額は、仕組みの違いを示すための例として、2026年10月時点の公表内容から出したもの。料金は改定されることが多いので、使うときは必ずその時点の料金表を確かめてください。
この章で使う設定は次のとおりです。会社と人物は架空で、実在の会社とは関係ありません。
| この章の架空の設定 | 内容 |
|---|---|
| 会社 | みなと製菓(お菓子メーカー。東証スタンダード市場に上場。1単元は100株) |
| Aさん(34歳・会社員) | 1株1,000円で100株、代金10万円でみなと製菓の株主になった。X証券に特定口座(源泉徴収あり)とNISA口座を持っている |
| これまでの計算の手数料 | 売買の手数料は1回500円と決めて計算してきた(架空の値) |
| 投資信託 | 毎月3万円ずつ、つみたて投資枠で投資信託を買っている |
| この章で考えること | 実際の証券会社の手数料、投資信託とETFの費用、米国株の為替のコストが、Aさんの数字ではいくらになるか |
※本記事は特定の金融商品・証券会社の利用を勧めるものではありません。手数料・費用の内容は2026年10月時点のもので、今後変わる場合があります。
投資のコストは、買う・持つ・売るの3つの場面で分けられる
日曜の朝、Aさんは証券会社のサイトの「手数料」のページを開きました。株の手数料、投資信託の手数料、米国株の手数料、為替の手数料。項目が多く、どこから読めばよいのか分かりません。Aさんはノートに横線を1本引き、左から「買う」「持つ」「売る」と3つの場面を書き込んでから、1つずつ埋めていくことにしました。
この見出しでは、投資のコストを払う場面で分け、株と投資信託で何が違うのかを確かめます。最後に、手数料が利益の計算の中でどう扱われるか、税金とはどう関わるかにも触れます。
株のコストは、買うときと売るときの手数料
株のコストの中心は、売り買いのたびに証券会社に払う売買手数料です。売買手数料の金額は、多くの場合、1回の注文で売買が成立した金額(約定代金)に応じて決まります。約定代金が5万円なのか50万円なのかで、手数料の段階が変わる仕組み。
ことば
約定代金 株などの売り買いが成立したときの金額。株価×株数で決まり、売買手数料の多くはこの金額に応じて段階が分かれる。
Aさんのみなと製菓の100株なら、1株1,000円で買ったときの約定代金は10万円、2,010円で売ったときの約定代金は201,000円です。同じ100株でも、買うときと売るときで約定代金が違うので、手数料の段階が変わることもあります。
株には、投資信託の信託報酬のように、持っている間ずっと引かれる費用はありません。持っている間のお金の動きは、配当を受け取る側。売買手数料がかかるのは、買う瞬間と売る瞬間です。
投資信託には、持っている間のコストがある
投資信託は、株と違って3つの場面すべてにコストがありえます。2017年に金融庁のワーキング・グループがまとめた報告書は、販売手数料(購入時手数料)と信託報酬(運用管理費用)という2つの呼び名を並べて使い、売るときの費用として信託財産留保額にも触れています。買うとき、持つとき、売るときに、それぞれ別の名前のコストがある形。
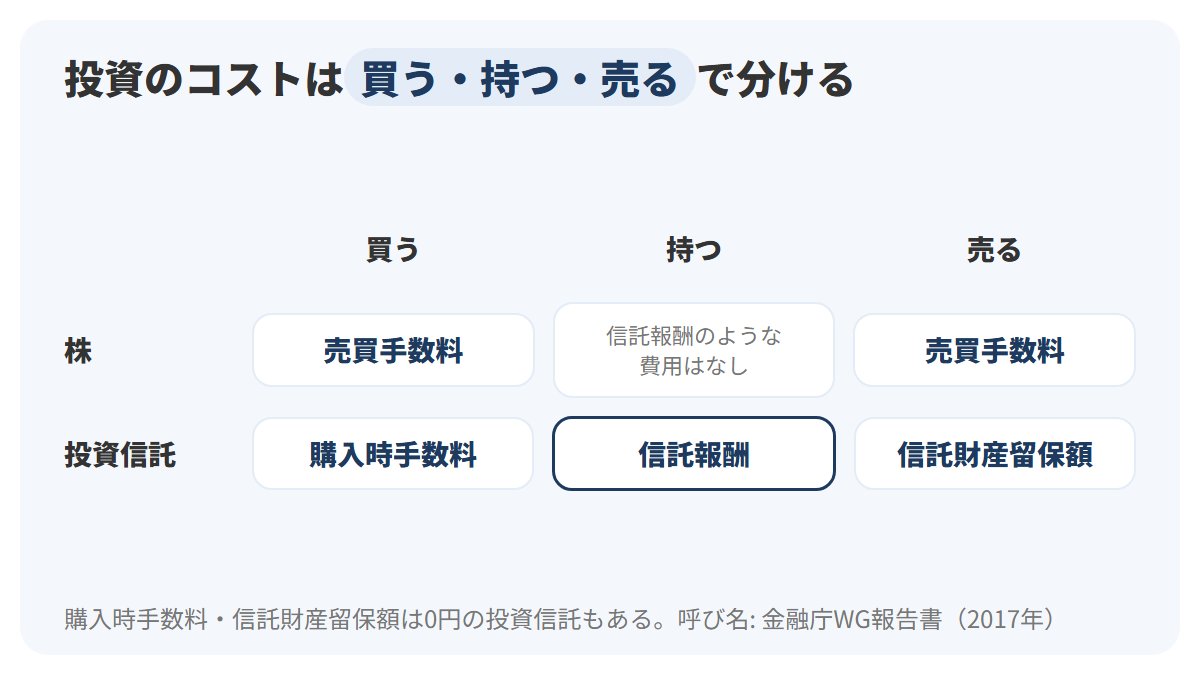
図は、左から買う・持つ・売るの3つの場面を並べ、上の段に株、下の段に投資信託を置いたものです。紺の文字がその場面でかかるコストの名前で、灰色の「信託報酬のような費用はなし」は、持っている間ずっと引かれる費用がない場面。株の段の真ん中だけがこの表示になっている点が、2つの違いでした。
購入時手数料と信託財産留保額は、ゼロの投資信託もあります。けれども信託報酬は、持っている限りかかり続ける費用です。3つのうちどれが大きく効いてくるかは、この先の見出しで数字を使って確かめましょう。
手数料は、利益の計算で差し引かれる
手数料は払って終わりではなく、税金のかかる利益を計算するときにも出てきます。国税庁によると、株を売って得た利益(譲渡所得等の金額)は、売った金額から取得費と売却手数料等を差し引いて計算します。取得費には、買ったときの代金のほか、購入手数料(その消費税を含む)も入る決まり。
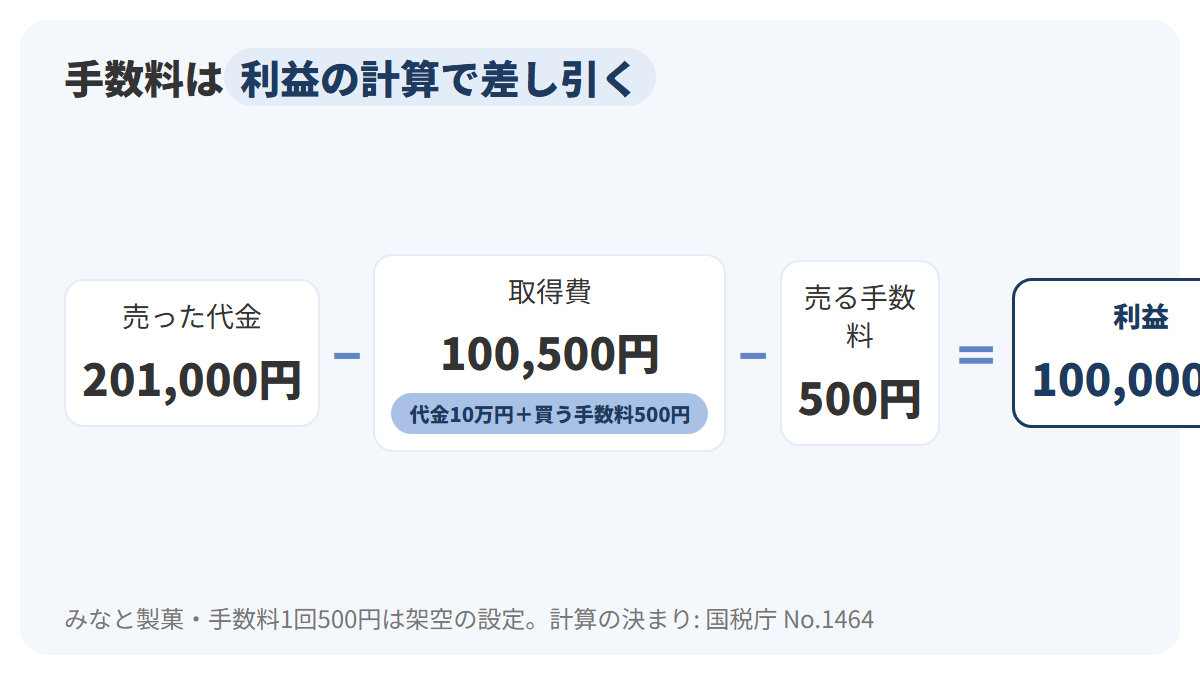
図の左端が売った代金の201,000円です。そこから、薄い青の取得費100,500円(代金10万円+買うときの手数料500円)と、売るときの手数料500円を順に引くと、右端の紺の数字、利益10万円が残ります。前の章までの「手数料500円を2回分引く」という計算は、この決まりに沿ったもの。
たとえば、手数料が1回0円だったとすると、同じ売買の利益は101,000円です。特定口座で約20%(20.315%)の税金がかかるなら、税金は500円の場合の20,315円から20,518円に増えます(101,000円×20.315%、1円未満切り捨て)。手数料が減ると利益が増え、その分だけ税金も少し増える。それでも手元に残るお金は、手数料が0円のほうが多くなります。
税金は、コストとは分けて考える
金融庁のNISAの特設サイトに載った座談会では、聞き手の金融庁の職員が「広い意味で言えば、税金もコストになりますよね。」と話しています。投資で手元から出ていくお金、という意味では、税金もコストの仲間です。
ただ、税金は利益が出たときにだけかかり、NISA口座なら非課税になります。売買の利益にかかる約20%(20.315%)の税金と、NISAの非課税の仕組みは、前の2つの章で確かめたとおり。この章では、利益が出ても出なくてもかかる手数料と費用のほうを扱います。
手数料と税金の違いをひとことで言えば、払うきっかけの違いです。税金は「利益が出たら」、手数料は「売り買いしたら」、信託報酬は「持っていたら」かかる。この3つのきっかけを分けておくと、料金表を読むときに迷いにくくなります。
株の手数料は、「0円」にも条件がある
月曜の昼休み、Aさんはスマートフォンで証券会社の広告を見比べていました。どの会社にも「取引手数料0円」「完全無料」といった大きな文字が並んでいます。それなら、どこで買っても同じなのか。広告の下の小さな注意書きを読み始めると、「〜の場合」「〜は対象外」という言葉がいくつも出てきました。
この見出しでは、2026年10月時点の主なネット証券4社を例に、国内株の売買手数料が0円になる条件を確かめます。条件から外れたときの料金、電話や店舗で注文したときの料金、1株から買える単元未満株のコストも順に扱います。
ネット証券の「0円」は、それぞれ条件つき
2026年10月時点で、SBI証券、楽天証券、三菱UFJ eスマート証券(旧社名:auカブコム証券)、松井証券の4社は、いずれも国内株の売買手数料を0円にする仕組みを持っています。ただし、0円になる条件は会社ごとに違います。
| 会社(2026年10月時点) | 国内株(現物)の売買手数料 | 0円になる条件 |
|---|---|---|
| SBI証券 | 0円 | 電子交付サービスを申し込んでいること |
| 楽天証券 | 0円(ゼロコース) | SOR(Rクロスを含む)の利用に同意していること |
| 三菱UFJ eスマート証券 | 0円 | SOR注文を選ぶこと。名証・福証・札証など地方市場が主市場の銘柄は対象外 |
| 松井証券 | 1日の約定代金合計50万円まで0円 | 25歳以下は金額に関わらず0円 |
表の右の列が、0円になる条件です。上の3社は条件を満たせば金額に関わらず0円で、松井証券だけは「1日の約定代金の合計が50万円まで」という金額の線があります。同じ「0円」でも、仕組みは2つの型に分かれている、ということ。
ことば
SOR 複数の市場の中から、条件のよい市場を選んで注文を出す仕組み。楽天証券と三菱UFJ eスマート証券では、手数料0円の条件になっている。
もう1つの条件である電子交付は、取引の報告書などを紙の郵送ではなく、画面上の書面で受け取る方法です。SBI証券は、電子交付サービスを申し込んでいない人は手数料0円の対象外としています。
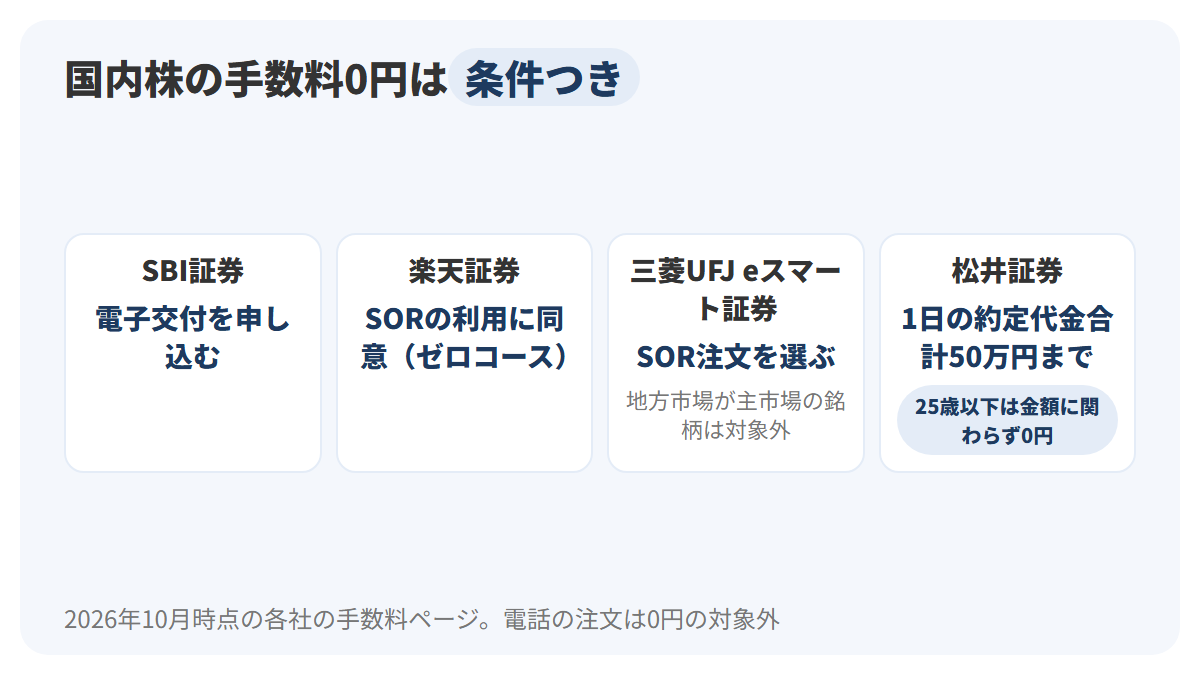
図の4枚のカードは、上の段に会社名、紺の文字に0円になる条件を書いたものです。いちばん右の松井証券だけは、条件が「1日の約定代金合計50万円まで」という金額で書かれています。3社は「手続きや注文方法」、松井証券は「金額」が条件、という違いが図の形にも表れている。
たとえば、Aさんがみなと製菓の100株を10万円で買う場合、4社のどこでも条件を満たしていれば手数料は0円です。一方、同じ日に別の株も買って1日の約定代金の合計が60万円になると、松井証券では50万円の線を超えるので、100万円までの段階の1,100円(税込)がかかる計算になります。
条件を外れると、約定代金に応じた手数料がかかる
条件を外れたときの料金も見ておきましょう。SBI証券の場合、電子交付を申し込んでいないと、スタンダードプランの国内株(現物)の手数料は次のとおりです。
| 1注文の約定代金 | 手数料(税込) |
|---|---|
| 5万円まで | 55円 |
| 10万円まで | 99円 |
| 20万円まで | 115円 |
| 50万円まで | 275円 |
| 100万円まで | 535円 |
| 150万円まで | 640円 |
| 3,000万円まで | 1,013円 |
| 3,000万円超 | 1,070円 |
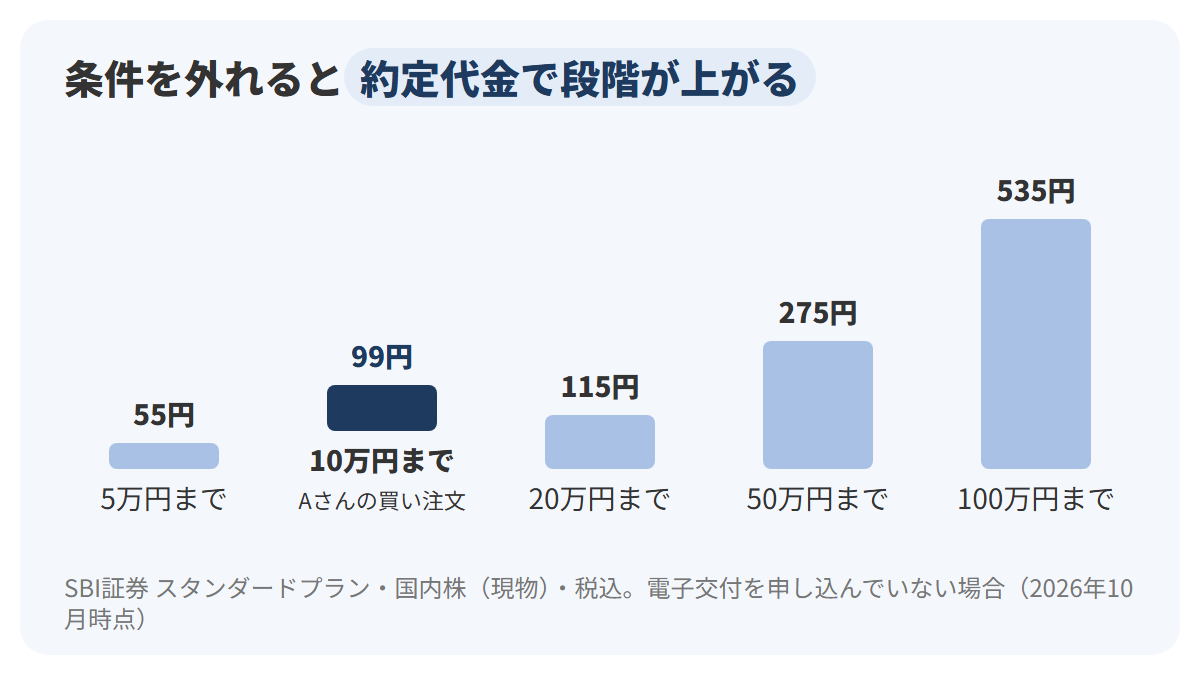
表と図は同じ料金を示しています。図の棒の高さが手数料の金額で、紺の棒がAさんの10万円の買い注文にあたる99円。約定代金が5万円から100万円まで20倍になる間に、手数料は55円から535円まで、およそ10倍に上がります。
Aさんの売買に当てはめると、買う10万円は99円、売る201,000円は「50万円まで」の段階で275円、合わせて374円です。これまで架空の設定で使ってきた500円×2回の1,000円と比べると、600円ほど少ない計算になります。そして条件を満たせば、この374円も0円になる。
SBI証券は、このほか、注文が成立しなかったときは手数料がかからないこと、PTS取引と単元未満株(S株)はこの料金表の対象外であることも注記しています。料金表を読むときは、表の数字と一緒に、表の下の注まで読む習慣をつけておきたいところ。
電話や店舗で注文すると、手数料は大きく変わる
ネット証券でも、電話でオペレーターに注文すると別の料金になります。2026年10月時点で、三菱UFJ eスマート証券は、電話(オペレーター経由)での注文はプランや銘柄に関わらず有料で、NISA口座(成長投資枠)での取引を除き、オペレーター料金2,200円(税込)が別に加算されるとしています。楽天証券は、オペレーターを通じた現物株式(単元株)の取引手数料を3,795円(税込)からとしている。
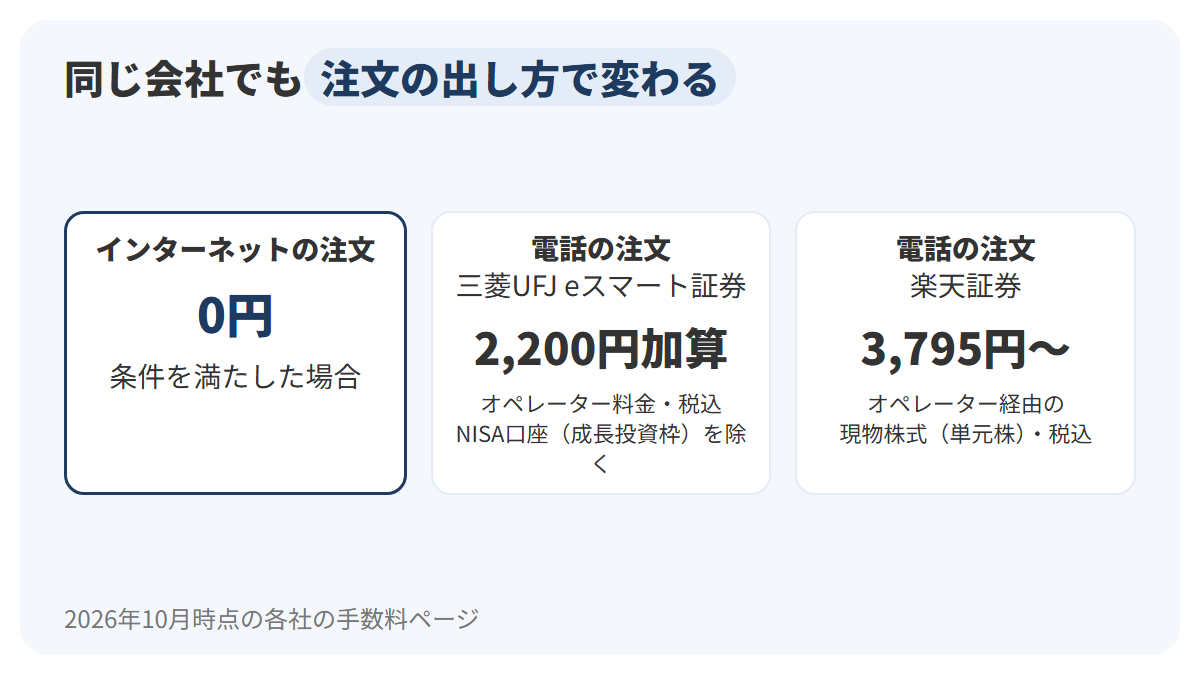
図は左がインターネットからの注文、中央と右が電話の注文です。紺の0円と、灰色の2,200円・3,795円の差が、注文の出し方による違いを表しています。SBI証券も電話による注文は別の料金欄を設けていて、「0円」はインターネットで注文した場合の話だということ。
店舗のある証券会社では、同じ会社の中でも窓口の種類で料金が分かれています。野村證券は、店舗(本・支店)とオンライン専用支店で国内株の手数料が異なるとし、オンラインサービスで注文した場合の現物取引手数料(税込)の比較例を示しています。
| 約定金額 | 店舗(本・支店)の口座で、オンライン注文・エコ割を最大限使った場合 | オンライン専用支店 |
|---|---|---|
| 50万円 | 3,575円 | 524円 |
| 100万円 | 6,094円 | 1,048円 |
| 300万円 | 14,894円 | 3,143円 |
| 500万円 | 23,364円 | 5,238円 |
表の真ん中の列は、店舗の口座でもオンラインで注文し、野村の割引(エコ割)を最大限使った場合の金額です。店頭や電話で注文したときの料金ではありません。割引を使ったオンライン注文でも、50万円の注文で店舗の口座は3,575円、オンライン専用支店は524円と、7倍近い差がある。
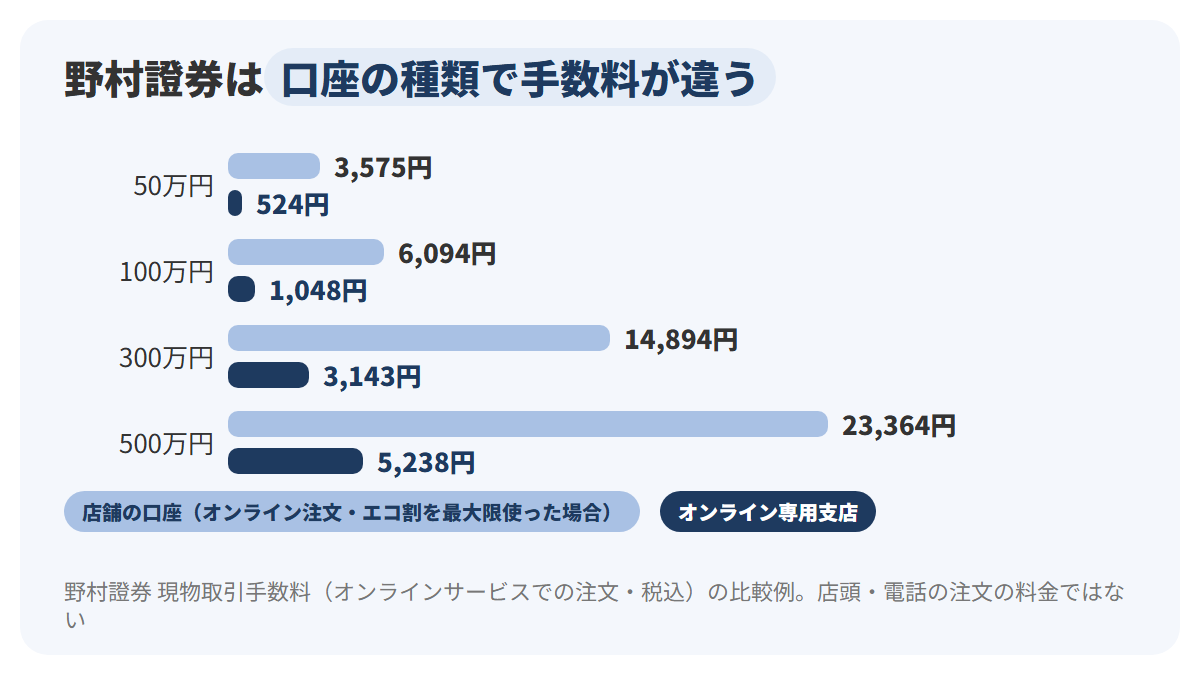
図の横棒は、上の薄い青が店舗の口座、下の紺がオンライン専用支店の手数料です。どの約定金額でも、薄い青の棒が紺の棒の4〜7倍ほどの長さになっています。野村證券は、売った代金が手数料に満たない場合は、受け渡しの代金がマイナスになり、足りない分を入金する必要があるとも注意している。小さな金額の売買ほど、手数料の割合が重くなるということです。
単元未満株は、手数料のほかにスプレッドを見る
1株から買える単元未満株にも、手数料の決まりがあります。2026年10月時点で、SBI証券のS株は買付・売却とも手数料無料、楽天証券のかぶミニも取引手数料無料、三菱UFJ eスマート証券のプチ株も取引手数料無料です。
ことば
スプレッド 買うときの値段(買い値)と売るときの値段(売り値)の差。手数料とは別に、値段の差としてかかるコスト。
単元未満株では、手数料のほかにスプレッドを確かめる必要があります。楽天証券は、かぶミニの寄付取引のスプレッドは無料、リアルタイム取引のスプレッドは0.22%と公表しています。三菱UFJ eスマート証券は、プチ株について、スプレッドによるコストも発生しないとしている。
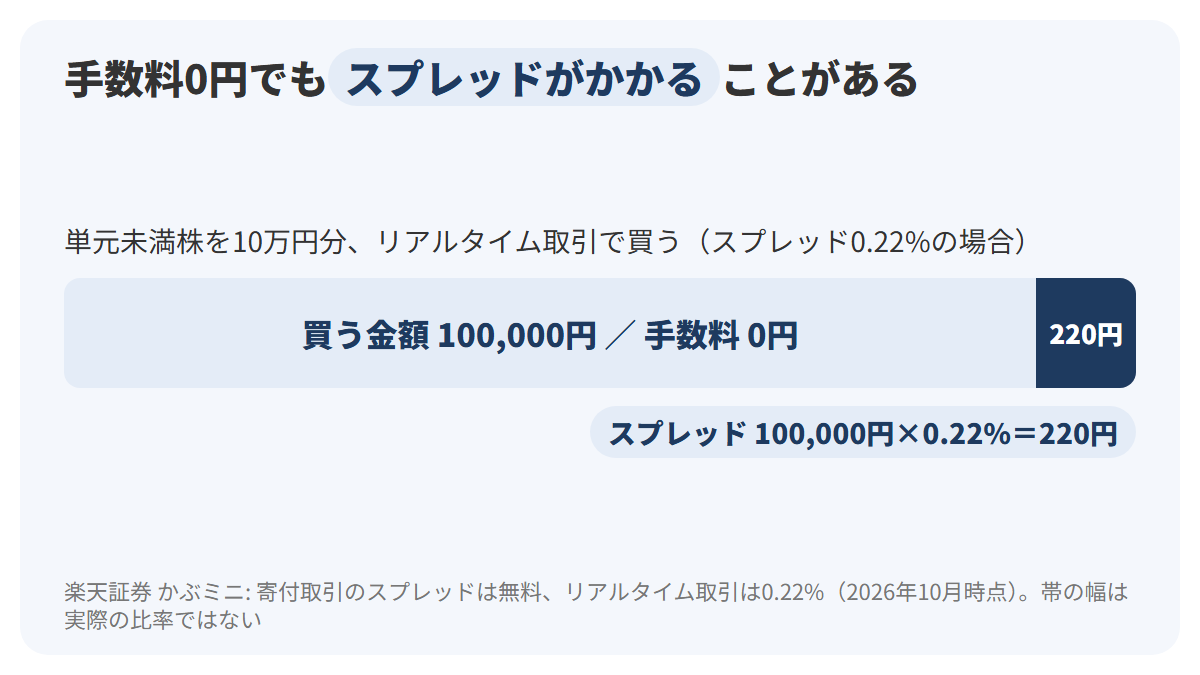
図の横長の帯が10万円分の買い注文で、右端の小さな紺の区画がスプレッドの220円です(10万円×0.22%)。手数料の欄が0円でも、値段の中にコストが含まれている場合があることを、帯の端の区画で表しました。
たとえば、みなと製菓の株をリアルタイム取引で10株、1株1,000円で買うと、1万円分のスプレッドは22円です。10株ずつ10回に分けて(合計100株・10万円分)買えば、合わせて220円。単元未満株の手数料が0円だからといって、コストが全くないとは限らない、ということです。
単元未満株の売り方にも会社ごとの違いがあります。松井証券は、単元未満株の売却を、一日信用取引や電話での取引などと並べて「別の手数料体系」としている。野村證券では、単元未満株の取次で、買取請求は無料、買増請求は1銘柄あたり330円です。
投資信託のコストは、購入時手数料・信託報酬・信託財産留保額
水曜の夜、Aさんは毎月3万円ずつ買っている投資信託の運用報告を開きました。基準価額、純資産総額、信託報酬。毎月お金を出しているのに、手数料を払った記録は見当たりません。それなら、この投資信託にはコストがかかっていないのか。Aさんは「信託報酬」という言葉に印をつけ、調べてみることにしました。
この見出しでは、投資信託の3つのコストを、買う・持つ・売るの順に確かめます。中心になるのは2つ目の信託報酬で、何に払っていて、いつ引かれ、値下がりしたときにどうなるのかまでを扱います。
購入時手数料は、買うときに販売会社へ払う
1つ目は、買うときのコストです。2017年の金融庁のワーキング・グループの報告書は、このコストを「販売手数料(購入時手数料)」と呼んでいます。投資信託を売る窓口になる証券会社や銀行(販売会社)に払う手数料。
ことば
購入時手数料 投資信託を買うときに、販売会社へ払う手数料。販売手数料とも呼ぶ。買う金額に対する率で決められることが多い。
購入時手数料がかからない投資信託は、ノーロードと呼ばれます。報告書も「いわゆる「ノーロード投信」(販売手数料が不要のもの)」という書き方をしている。たとえば、三菱UFJアセットマネジメントのeMAXIS Slim 全世界株式(オール・カントリー)は、ファンドのページで購入時手数料無料(ノーロード)と表示しています。
投資信託協会の2024年のレポートによると、公募投資信託の販売手数料率は、この数年間、低下の一途をたどっています。同じレポートは、非課税制度の利用では販売手数料の無料化もされている、と書いています。Aさんがつみたて投資枠で買っている投資信託も、買うときの手数料が0円であれば、毎月の3万円はそのまま投資に回っている計算になる。
たとえば、仮に購入時手数料が2%の投資信託を100万円分買うとすると、手数料は2万円です。投資に回るのは98万円で、値上がりしないうちから2%分の差がついた状態で始まる。0円の投資信託なら、100万円がそのまま投資に回ります。
信託報酬とは、持っている間ずっと差し引かれる費用
2つ目が、持っている間のコストです。報告書はこれを「信託報酬(運用管理費用)」と呼んでいます。投資信託を運用・管理してもらうための費用で、年率で決められ、持っている間ずっと差し引かれる。
ことば
信託報酬 投資信託を持っている間、運用と管理の費用として投資信託の資産から差し引かれる費用。運用管理費用とも呼び、年率で示される。
信託報酬を受け取るのは1社ではありません。投資信託協会のレポートは、信託報酬を委託者報酬・代行報酬・受託者報酬の合計として式に置き、運用会社、販売会社、受託会社がそれぞれ受け取る構造として説明しています。運用する会社、売った窓口、資産を預かる会社の3者が、持っている間の費用を分け合う形。
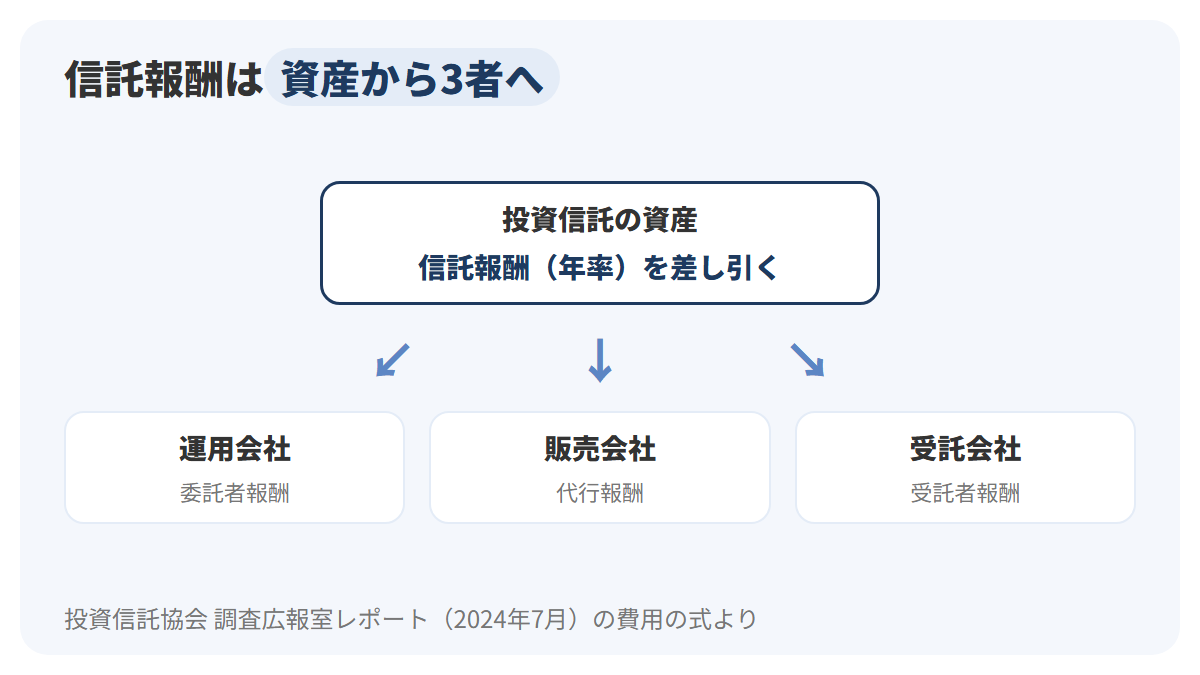
図の中央の箱が投資信託の資産で、そこから出る3本の矢印が信託報酬の行き先です。左から運用会社、販売会社、受託会社。矢印が投資家からではなく資産の箱から出ているところが、ほかの手数料との違いを表しています。
では、信託報酬はいつ払っているのか。答えは、自分で払う場面はない、です。信託報酬は投資信託の資産の中から差し引かれ、基準価額はその差し引いたあとの金額で示されます。eMAXIS Slim 全世界株式(オール・カントリー)のファンドのページには、基準価額は運用管理費用(信託報酬)控除後の値だという注記がある。
ことば
基準価額 投資信託の値段。eMAXIS Slim 全世界株式(オール・カントリー)では1万口あたりの金額で示される。信託報酬などを差し引いたあとの資産をもとに計算される。
2017年の報告書は、この点を、基準価額が信託報酬控除後の金額で表示されることもあって、信託報酬の存在自体が意識されにくく、毎年どの程度の金額を負担しているのかが実感として伝わりにくい、と指摘しています。Aさんの運用報告に「支払い」の行がなかったのは、このためでした。
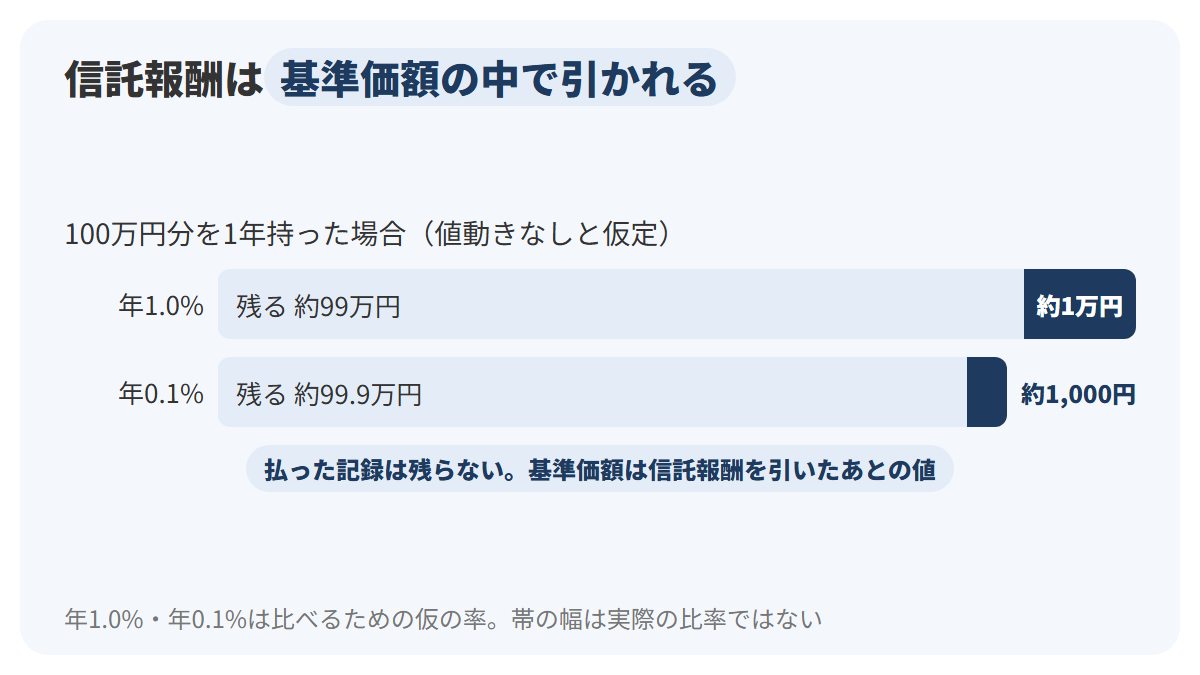
図は、100万円分を1年持った場合の信託報酬を、仮に年1.0%と年0.1%の2つで比べたものです。帯の右端の紺の区画が1年で差し引かれる金額で、年1.0%なら約1万円、年0.1%なら約1,000円。値動きがないと仮定した計算で、実際の差し引かれ方は、この計算と少しずれます。
たとえば、Aさんの毎月3万円の積み立てが1年で36万円になったとき、その投資信託の信託報酬が年0.1%なら、年間でおよそ360円です。36万円をずっと持っていたわけではないので、1年目の実際の負担はこれより小さくなります。それでも、残高が増えるほど、毎年の信託報酬も同じ率で増えていく。
信託報酬は、値下がりした年にもかかる
信託報酬には、もう1つ知っておきたい性質があります。値上がりした年にも、値下がりした年にもかかる、という点です。投資信託協会のレポートは、投資家の残高の動きを次の式で表している。
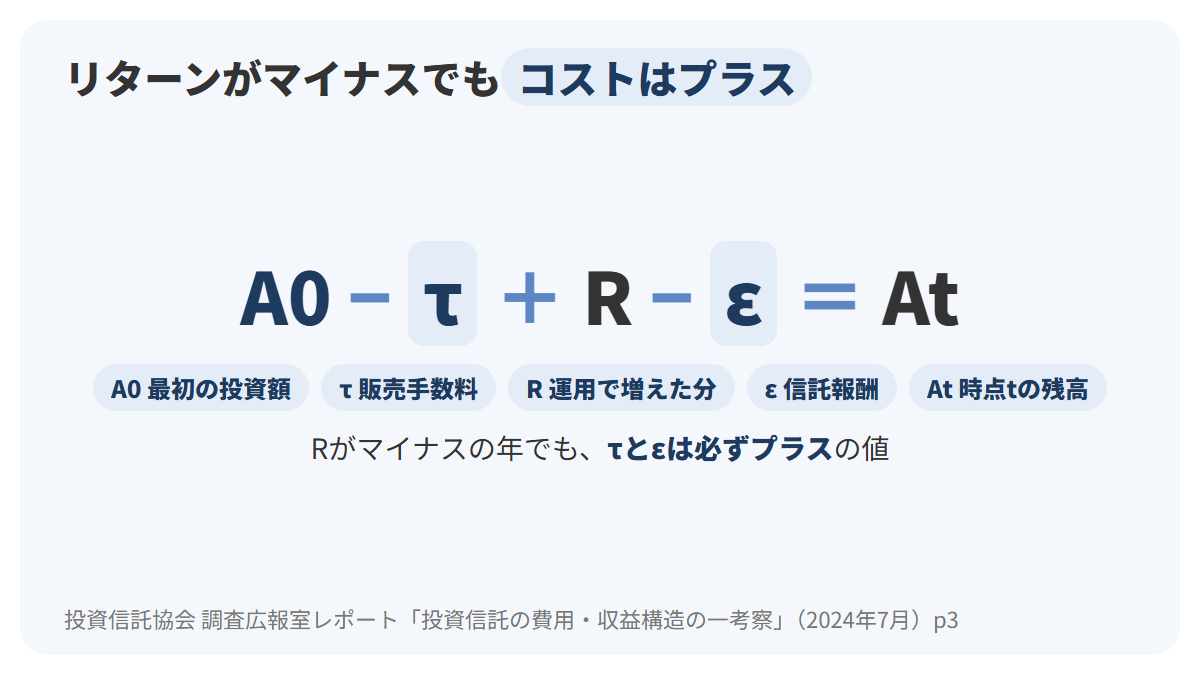
図の式は「A0 −τ+R −ε=At」です。A0は最初に投資した金額、τ(タウ)は販売手数料、Rは運用で増えた分(グロス・リターン)、ε(イプシロン)は信託報酬、Atは時点tでの投資家の残高。紺の2つの記号τとεが、投資家から見たコストの部分です。
レポートは、τとεは必ず正の値であり、投資家が販売手数料と信託報酬の合計を上回るリターンを得られない場合でも、運用会社、販売会社、受託会社はプラスの信託報酬を受け取れる構造だ、と書いています。図の下の注にあるとおり、Rがマイナスの年でも、εは引かれる。
たとえば、100万円を年1.0%の信託報酬の投資信託に入れ、その年の運用で5%値下がりしたとします。概算すると、値下がりで95万円になったうえに、さらに信託報酬としておよそ1万円分が差し引かれる計算です(実際の金額は概算と少しずれます)。値下がりの年ほど、信託報酬の重みを感じやすくなるでしょう。
信託財産留保額は、売るときに投資信託に残すお金
3つ目が、売るときのコストです。投資信託を売る(解約する)ときに、信託財産留保額という名前で、売る金額の一部が差し引かれる場合があります。
ことば
信託財産留保額 投資信託を解約するときに差し引かれ、投資信託の資産に残されるお金。解約にかかる費用を、残って持ち続ける人に負担させないためのもの。
信託財産留保額は、販売会社や運用会社が受け取る手数料ではなく、投資信託の資産の中に残ります。2017年の報告書は、つみたてNISAの対象商品の条件として、解約手数料は0%のものに限るべきだとしつつ、そこに「信託財産留保額を除く」という言葉を添えています。手数料とは別の性格のものとして扱われている、ということ。
信託財産留保額は、ない投資信託もあれば、設定されている投資信託もあります。買う前に、投資信託の説明書(目論見書)の費用の欄で、3つのコストを一緒に確かめておくのが確実です。
| コストの名前 | 払う場面 | 払う相手・行き先 | ゼロのものはあるか |
|---|---|---|---|
| 購入時手数料(販売手数料) | 買うとき | 販売会社 | ある(ノーロード) |
| 信託報酬(運用管理費用) | 持っている間ずっと | 運用会社・販売会社・受託会社 | 持っている限りかかる |
| 信託財産留保額 | 売る(解約する)とき | 投資信託の資産に残る | ある |
表は、投資信託の3つのコストを、払う場面と行き先で並べたものです。3行のうち、ゼロにできないのは2行目の信託報酬だけ。投資信託のコストを比べるときに、まず信託報酬の率を見るのはこのためです。
ETFと米国株のコスト、そして長く持ったときの差
金曜の夜、Aさんは同僚から「米国株のETFを買っている」と聞いて、帰りの電車で調べ始めました。ETFは株と同じように売り買いする投資信託。米国株は、ドルで買う株。国内株や投資信託とは、コストのかかり方がどう違うのか。さらにAさんの頭には、もう1つの疑問がありました。年0.1%と年1.5%の違いは、20年たつといくらの差になるのか。
この見出しでは、ETFの2種類のコスト、米国株の売買手数料と為替のコストを確かめます。最後に、年率のコストの差が長く持つほどどれだけ開くかを、前提を決めた計算で示します。
ETFは、売買手数料と信託報酬の両方がかかる
ETF(上場投資信託)は、証券取引所に上場していて、株と同じように売り買いできる投資信託です。そのため、コストも株と投資信託の両方の性格を持っています。売り買いするときは株と同じ売買手数料、持っている間は投資信託と同じ信託報酬。
2017年の報告書は、ETFについて、販売会社が受け取る収益は販売時の売買手数料に限られているため、制度設計上ノーロードとすることは難しい、と脚注で書いています。投資信託の購入時手数料の代わりに、売買手数料がある形です。SBI証券の手数料表は、国内株式の料金として一括して載せている。
持っている間のコストは、信託報酬だけとは限りません。野村アセットマネジメントのNEXT FUNDS TOPIX連動型上場投信(1306)は、2026年10月時点で、信託報酬率(年率・税込)を0.0538%、総経費率(年率・税込)を0.08%と示しています。総経費率は、信託報酬のほかの費用も含めた率を指す。
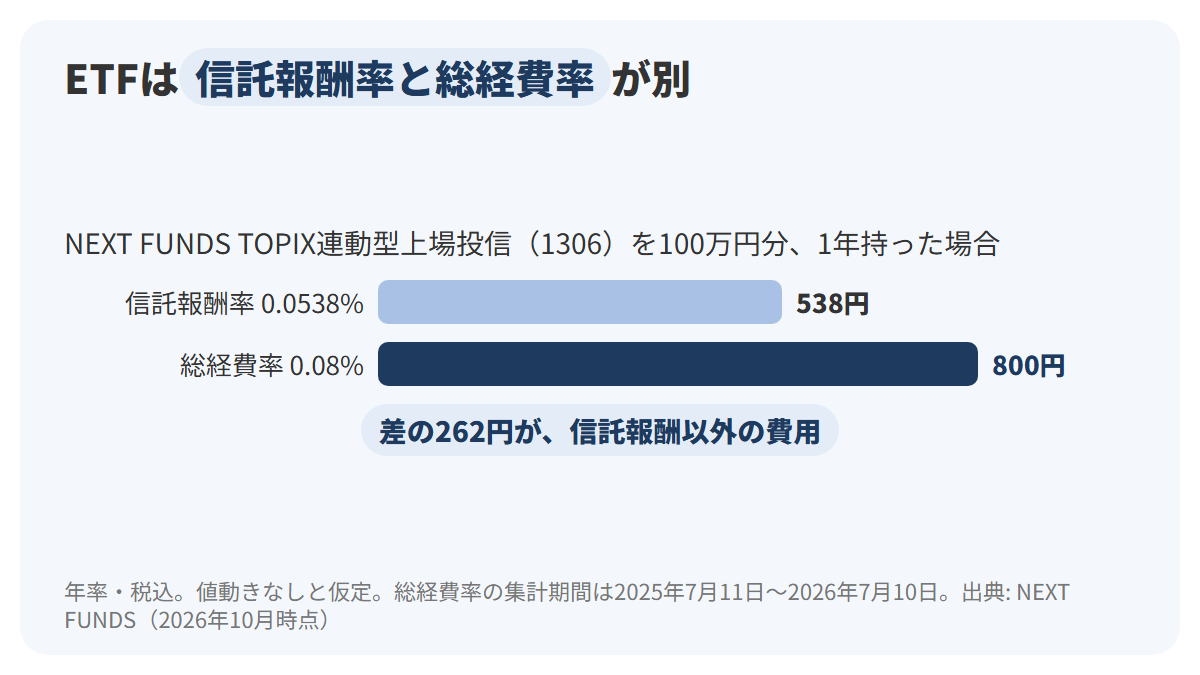
図の2本の横棒は、100万円分を1年持った場合の金額です。上の薄い青が信託報酬率で計算した538円、下の紺が総経費率で計算した800円。2本の差の262円が、信託報酬以外の費用にあたります。値動きがないと仮定した計算です。
1306の信託報酬率は、純資産総額が増えると率が下がる段階料率で、原則として前月末時点の率が示されています。総経費率は、2025年7月11日から2026年7月10日までの期間で集計した数字。2つの率は、測っている期間も中身も違う数字だ、ということです。
米国株の手数料は、約定代金の0.495%で上限22ドル
米国株の売買手数料は、国内株とは決め方が違います。2026年10月時点で、SBI証券と三菱UFJ eスマート証券は、米国株の売買手数料を約定代金の0.495%(税込)、最低手数料0ドル、上限手数料22ドル(税込)としています。率で決まり、上限がある形。
| 1注文の約定代金 | 売買手数料(税込0.495%・上限22ドル) |
|---|---|
| 100ドル | 0.495ドル |
| 1,000ドル | 4.95ドル |
| 約4,444ドル | 22ドル(ここで上限に届く) |
| 10,000ドル | 22ドル(上限) |
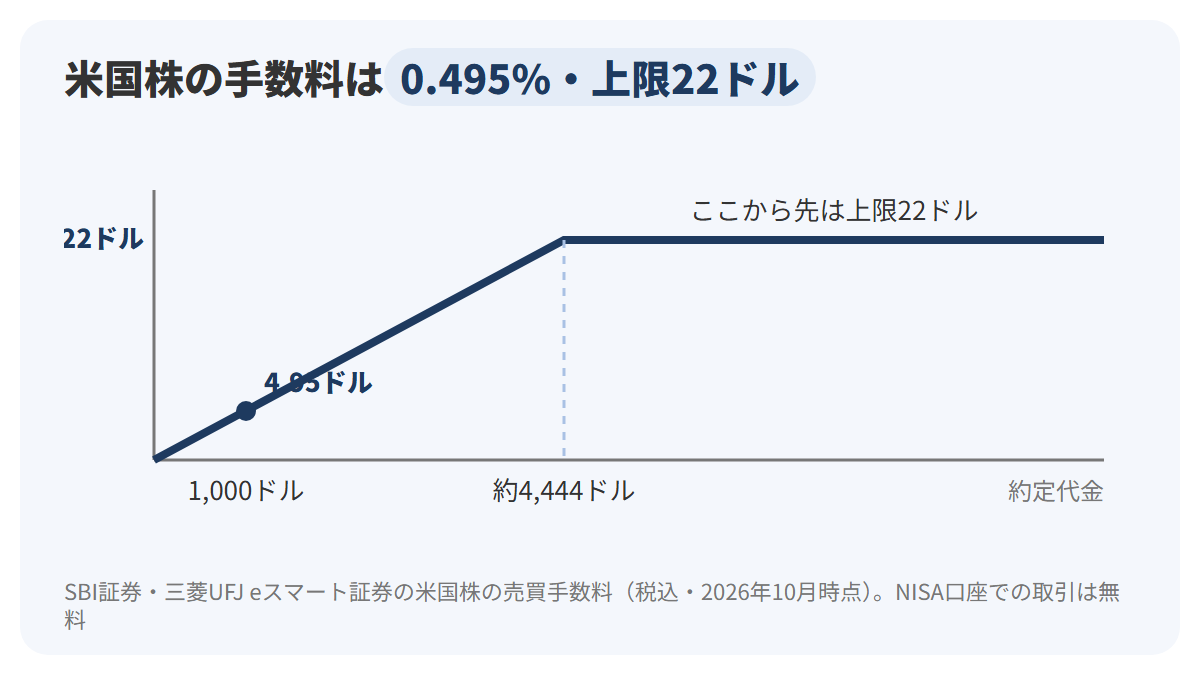
表と図は、同じ決まりを数字と線で示したものです。図の紺の線は約定代金に比例して上がり、約4,444ドル(22÷0.00495)のところで上限の22ドルに届いて、そこから先は水平になります。小さな注文ほど0.495%がそのままかかり、大きな注文ほど手数料の割合は下がっていく。
NISA口座での米国株の取引は扱いが違います。2026年10月時点で、SBI証券はNISA(成長投資枠)での米国株の取引の売買手数料を無料とし、三菱UFJ eスマート証券もNISA口座での取引は取引手数料が無料としています。同じ米国株でも、どの口座で売り買いするかで手数料が変わるわけだ。
海外のETFには、売買手数料とは別のコストもあります。SBI証券は、海外ETFには別途管理報酬がかかると注記しています。国内のETFの信託報酬と同じく、持っている間の費用にあたる。
米国株は、円とドルの両替にもコストがかかる
米国株をドルで買うには、円をドルに替える必要があります。このときにかかるのが為替のコストで、2026年10月時点の各社の扱いは次のとおりです。
| 会社(2026年10月時点) | 円とドルの両替のコスト |
|---|---|
| SBI証券 | 米ドル/円のリアルタイム為替取引(インターネットコース、プランCを除く)の為替手数料は0銭。ただし買付レートと売却レートには差(スプレッド)がある。円貨決済の注文では為替スプレッドを負担し、このコストは無料の対象外 |
| 楽天証券 | リアルタイム為替取引の手数料は0銭。ただし買レートと売レートには乖離がある。定時為替取引(米ドル)の為替手数料は1ドルあたり25銭。米国株の円貨決済などは0銭の対象外 |
| 三菱UFJ eスマート証券 | 円貨決済で米国株を売買する場合、為替手数料(為替スプレッド)は1ドルあたり20銭 |
表で「0銭」とある会社でも、買うときのレートと売るときのレートには差があります。SBI証券は、為替取引で示すレートは業者間レートを採用していて、アスク(買い値)とビッド(売り値)のスプレッド(価格差)があるため、買付レートと売却レートは同じにならない、と書いている。手数料の欄が0銭でも、レートの差としてのコストは残るということです。
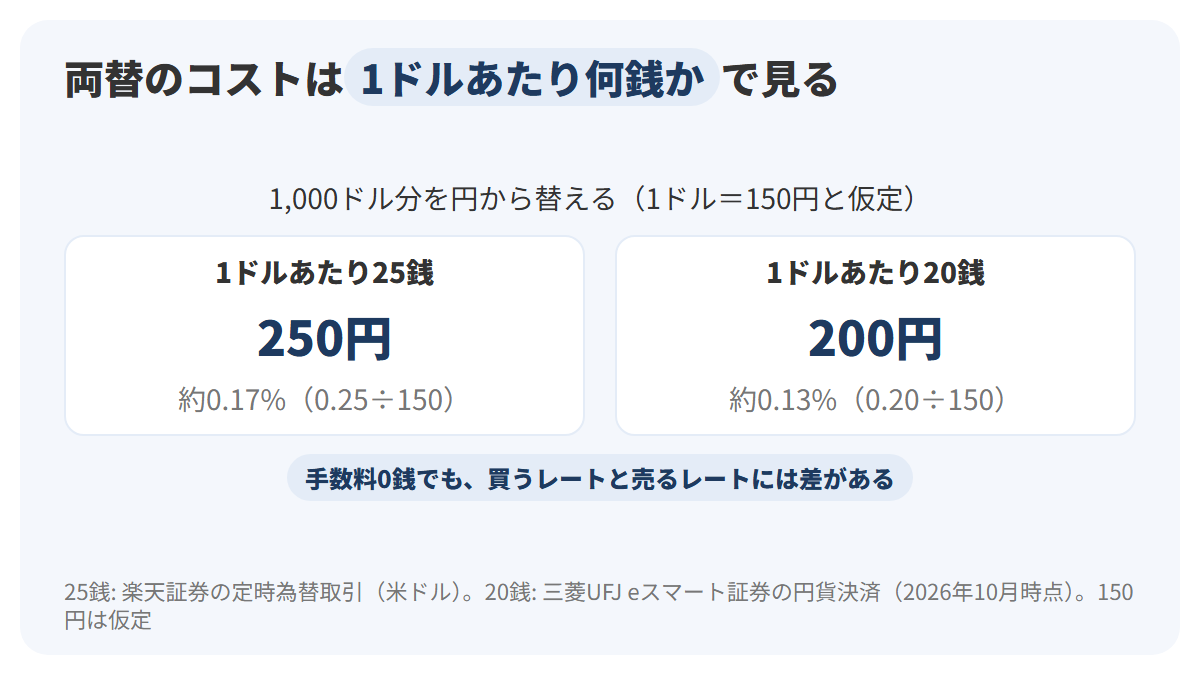
図は、為替レートを1ドル=150円と仮定し、1,000ドル分を両替したときのコストを比べたものです。左のカードが1ドルあたり25銭で250円、右のカードが20銭で200円。率に直すと、25銭は約0.17%(0.25÷150)、20銭は約0.13%(0.20÷150)になります。
たとえば、Aさんが1,000ドル分の米国株を、円を替えながら(円貨決済で)1ドルあたり20銭の会社で買うとします。売買手数料が0.495%で4.95ドル、1ドル150円なら約743円。為替のコストが200円なので、合わせて約940円です。ドルで売って円に戻すときにも、同じように両方のコストがかかります。
年率のコストの差は、長く持つほど金額の差として開く
最後に、この章でいちばん大事な計算です。2017年の報告書は、つみたてNISAでは保有期間が長期にわたり、信託報酬の大小がリターンに与える影響が大きい、と書いています。年に何%という小さな差が、なぜ大きな影響になるのか。前提を決めて計算してみます。
前提は次のとおりです。100万円を一度に投資し、20年間持ち続ける。運用で増える割合は仮に年5%で、毎年同じとする。年率のコストは0.1%と1.5%の2通りで、コストを利回りから単純に差し引き、実質の利回りを4.9%と3.5%として複利で計算する。信託報酬の細かな差し引かれ方や、税金は考えない概算です。
| 経過年数 | コスト年0.1%(実質4.9%) | コスト年1.5%(実質3.5%) | 差 |
|---|---|---|---|
| 5年後 | 約127.02万円 | 約118.77万円 | 約8.25万円 |
| 10年後 | 約161.3万円 | 約141.1万円 | 約20.3万円 |
| 20年後 | 約260.3万円 | 約199.0万円 | 約61.3万円 |
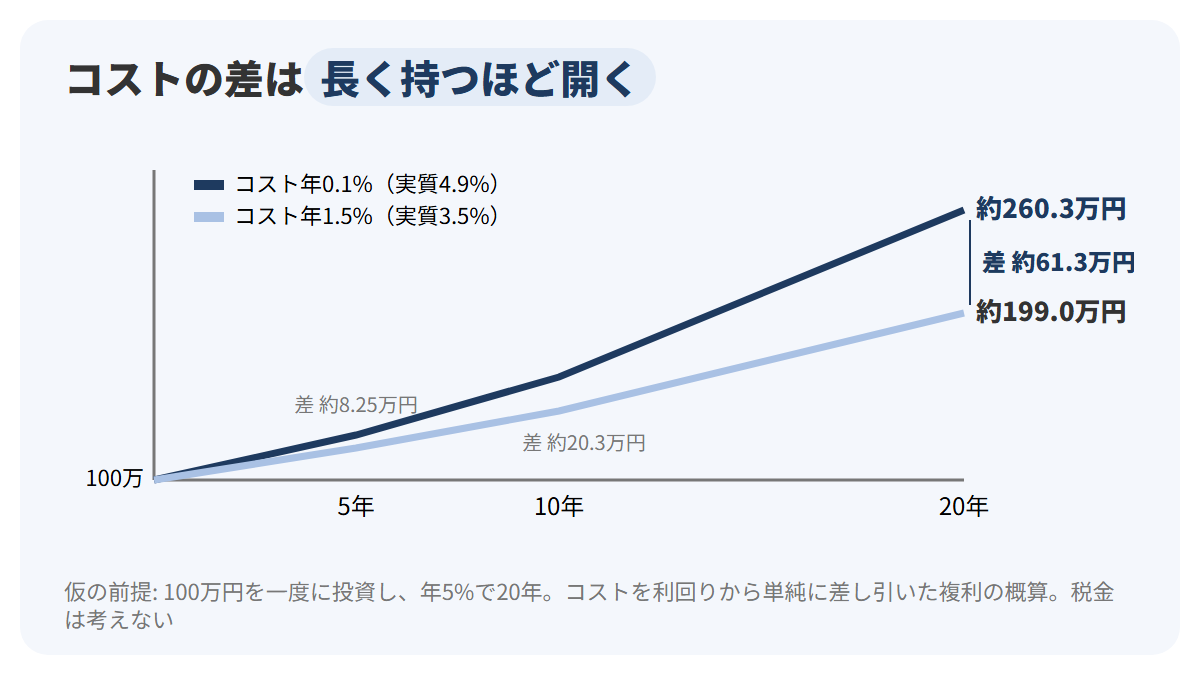
図の2本の線は、上の紺がコスト年0.1%、下の薄い青がコスト年1.5%の残高です。最初の5年では差は約8.25万円ですが、10年で約20.3万円、20年で約61.3万円。2本の線の間が、年数とともに広がっていくのが分かります。
差が開く理由は、複利にあります。コストで差し引かれたお金は、その後の年に増える元にもならない。1年目に差し引かれた分は2年目以降の増える分も失い、それが毎年重なるので、差は年数に比例するより速く大きくなります。20年後の約61.3万円は、元の100万円の6割を超える金額です。
この計算は、仮の前提を置いた算術で、実際の運用成績を示すものではありません。運用で増える割合は毎年変わりますし、値下がりする年もあります。それでも、どんな成績の年にもコストは差し引かれるので、同じ投資先を同じ期間持つなら、コストが低いほど手元に残るお金は多くなる。この形は、前提を変えても変わりません。
2017年の報告書は、コストの高い投資信託でも、それを上回る高いリターンが期待できるならコストを負担して投資することには一定の合理性がある、とも書いています。コストは安ければよいという話ではなく、払う分に見合うかを考える材料、ということです。
実データで見る: 手数料と信託報酬の水準
ここからは、公表されている数字で、投資のコストがどのくらいの水準にあるかを確かめます。オール・カントリー型の投資信託の信託報酬、2017年に金融庁の報告書で示された信託報酬の上限、金融庁のコストの数え方、そして口座管理料の例です。
オルカンの信託報酬は年0.05775%、120万円で約693円
Aさんが調べた中で、身近な例として出てきたのが、eMAXIS Slim 全世界株式(オール・カントリー)、通称オルカンです。三菱UFJアセットマネジメントが2026年10月に出した資料によると、オルカンの信託報酬は年率0.05775%(2026年6月末時点)。同じ資料は、1年間に120万円投資した場合、その他の費用・手数料等を除く運用コストは約693円になる、という例を示しています。
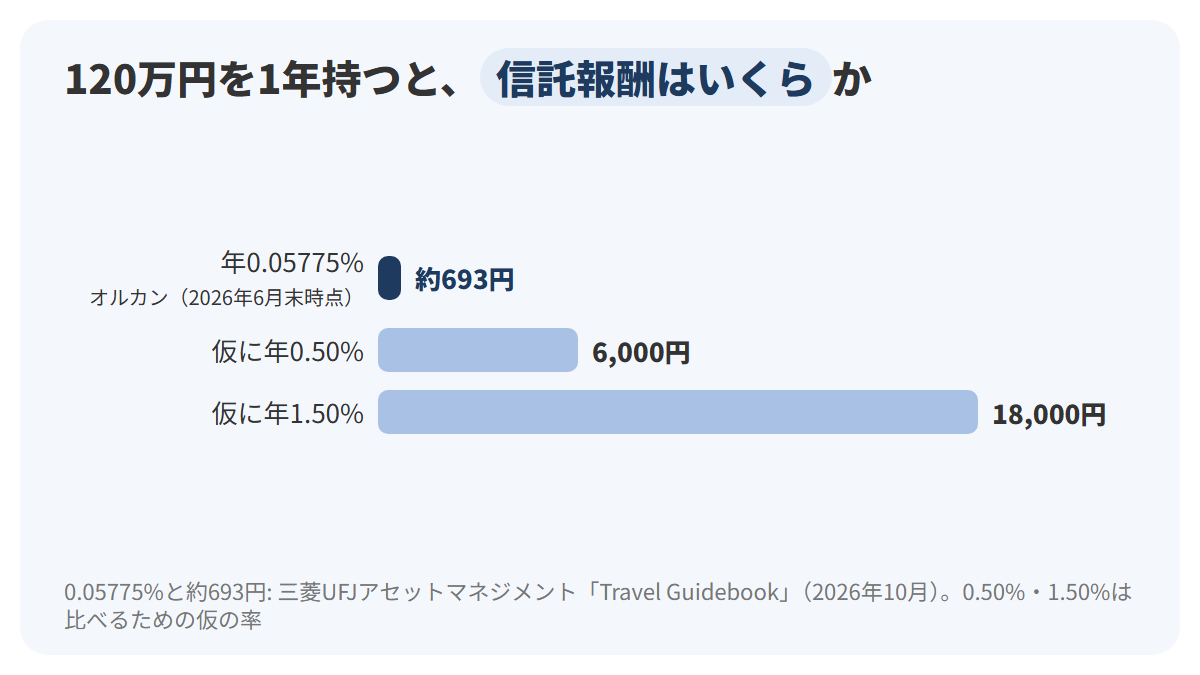
図の3本の横棒は、同じ120万円にかかる1年分の信託報酬です。いちばん上の紺の棒が年0.05775%の約693円(120万円×0.05775%)。下の2本の薄い青の棒は、比べるために仮に年0.50%と年1.50%とした場合で、それぞれ6,000円と18,000円になります。率が26倍ほど違えば、金額も26倍ほど違う。
たとえば、Aさんの毎月3万円の積み立てを1年続けた36万円を、年0.05775%の投資信託で1年持ったとすると、信託報酬はおよそ208円です(36万円×0.05775%)。同じ36万円を仮に年1.50%の投資信託で持つと5,400円。信託報酬の率は、小数点以下の数字でも、金額にすると差がはっきりします。
2017年の金融庁報告書は、信託報酬の上限を0.50%〜1.50%で示した
信託報酬の水準を考える1つの目安が、つみたてNISAを設計したときの数字です。2017年3月の金融庁のワーキング・グループの報告書は、対象商品を低コストの投資信託に限るため、信託報酬に上限を設けることが必要だとし、次の水準を示しました。
| 投資信託の種類 | 信託報酬の上限(税抜き・2017年の報告書で示された水準) |
|---|---|
| 国内資産のみのインデックス投信 | 0.50% |
| 海外資産を組み入れたインデックス投信 | 0.75% |
| 国内資産のみのアクティブ投信 | 1.00% |
| 海外資産を組み入れたアクティブ投信 | 1.50% |
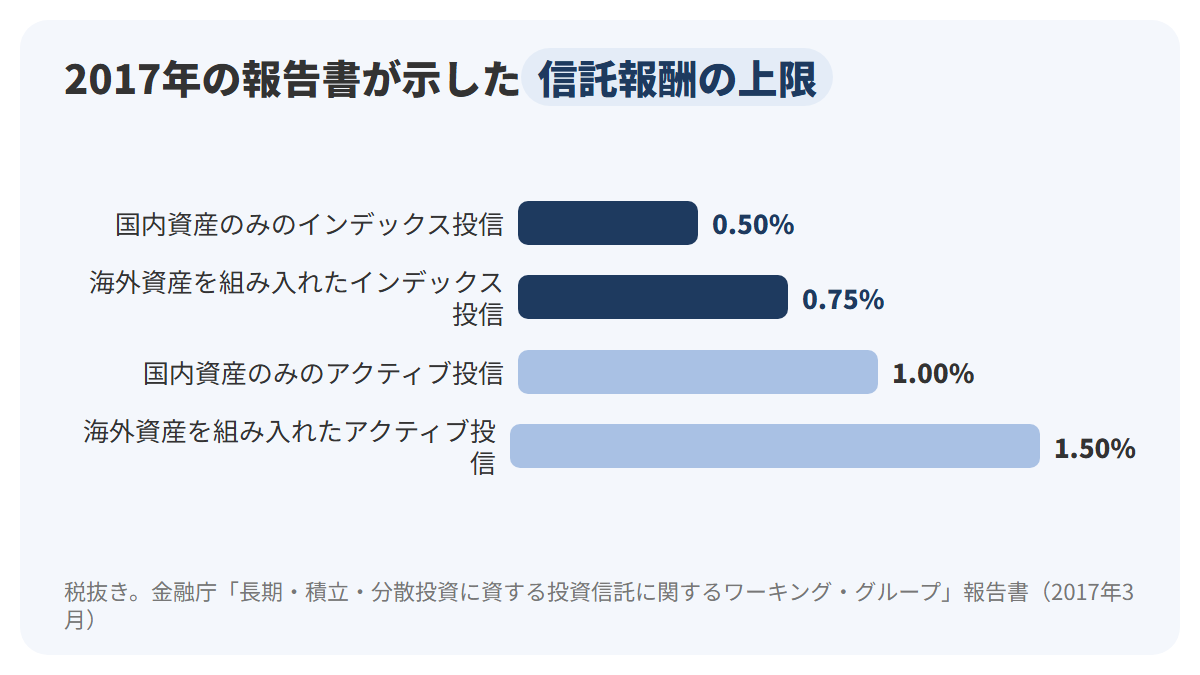
表と図は、同じ4つの水準を示しています。図の上の2本の紺の棒が指数に連動するインデックス投信、下の2本の薄い青の棒が運用会社が銘柄を選ぶアクティブ投信。どちらも、海外の資産を組み入れると上限が高くなっています。率は税抜きで、ファンド・オブ・ファンズの場合は投資先の信託報酬も含めた数字です。
この数字は、2017年の報告書が示した水準です。年0.05775%のオルカンは、2017年の上限の0.75%(海外資産を組み入れたインデックス投信)の10分の1にも届かない水準です。
金融庁は、購入時手数料を5で割って信託報酬に足す
購入時手数料は1回だけ、信託報酬は毎年。性格の違う2つのコストを、1つの数字で比べる方法もあります。金融庁が2025年9月に公表した投資信託の共通KPIの分析では、コストを「販売手数料率(税込)の1/5と信託報酬率(税込)の合計値」と決めています。
| 例(仮の数字) | 販売手数料率 | 信託報酬率 | コスト(販売手数料率の1/5+信託報酬率) |
|---|---|---|---|
| 投資信託P | 0% | 0.1% | 0.1% |
| 投資信託Q | 2.0% | 0.1% | 0.5% |
| 投資信託R | 0% | 1.0% | 1.0% |
表の3つの投資信託は、計算の形を示すための仮の例です。投資信託Qは販売手数料が2.0%かかるので、5で割った0.4%を信託報酬の0.1%に足して、コストは0.5%。販売手数料が0%でも信託報酬が1.0%の投資信託Rのほうが、この数え方ではコストが高くなります。
1回だけ払う販売手数料を5で割るのは、5年持つと考えて1年あたりに均した形と読めます。長く持つほど1年あたりの販売手数料は小さくなり、毎年かかる信託報酬の比重が大きくなる、という見方の参考にはなるでしょう。
同じ分析は、2025年3月末の時点で、前の年と比べてコストが小幅ながら低下したとしています。投資信託協会のレポートが、販売手数料率と信託報酬率がこの数年間低下を続けているとしていたことと、向きは同じです。
口座管理料は、会社ごとに確かめる
売り買いや保有のほかに、口座そのものにかかる費用もありえます。野村證券は、口座開設料と口座管理料を無料としています。
口座を開く前に、その会社の料金のページで、売買手数料と並んで口座管理料の欄も確かめておくと安心でしょう。
ここまでの数字を、Aさんの売買に当てはめて並べ直すと次のとおりです。
| Aさんの取引 | かかるコスト(2026年10月時点の例) |
|---|---|
| みなと製菓の100株を10万円で買い、201,000円で売る(インターネット注文) | 4社とも条件を満たせば0円。SBI証券で電子交付を申し込んでいなければ、99円+275円=374円 |
| 同じ売買を電話で注文する | 三菱UFJ eスマート証券なら、注文ごとにオペレーター料金2,200円が加算される(NISA口座の成長投資枠を除く) |
| 投資信託を毎月3万円、1年で36万円買う | 購入時手数料はノーロードなら0円。信託報酬は年0.05775%なら、36万円を1年持って約208円 |
| 米国株を1,000ドル分、円貨決済で買う(1ドル150円と仮定) | 売買手数料4.95ドル(約743円)+為替コスト(1ドル20銭なら200円) |
表の右の列のうち、毎年かかり続けるのは3行目の信託報酬だけです。ほかの行は、売り買いをしたときにだけかかる。どのコストが1回きりで、どのコストが毎年かかるのかを見分けることが、コストを比べるときの出発点になります。
まとめ
この章で確かめたことを、1枚の図にまとめます。投資のコストは、払うきっかけで3つに分けられる。売り買いしたときの手数料、持っている間の信託報酬、そして両替のときの為替のコストです。どれも小さな数字に見えますが、毎年かかるものは、長く持つほど金額の差になって表れる。それがこの章の骨組みでした。
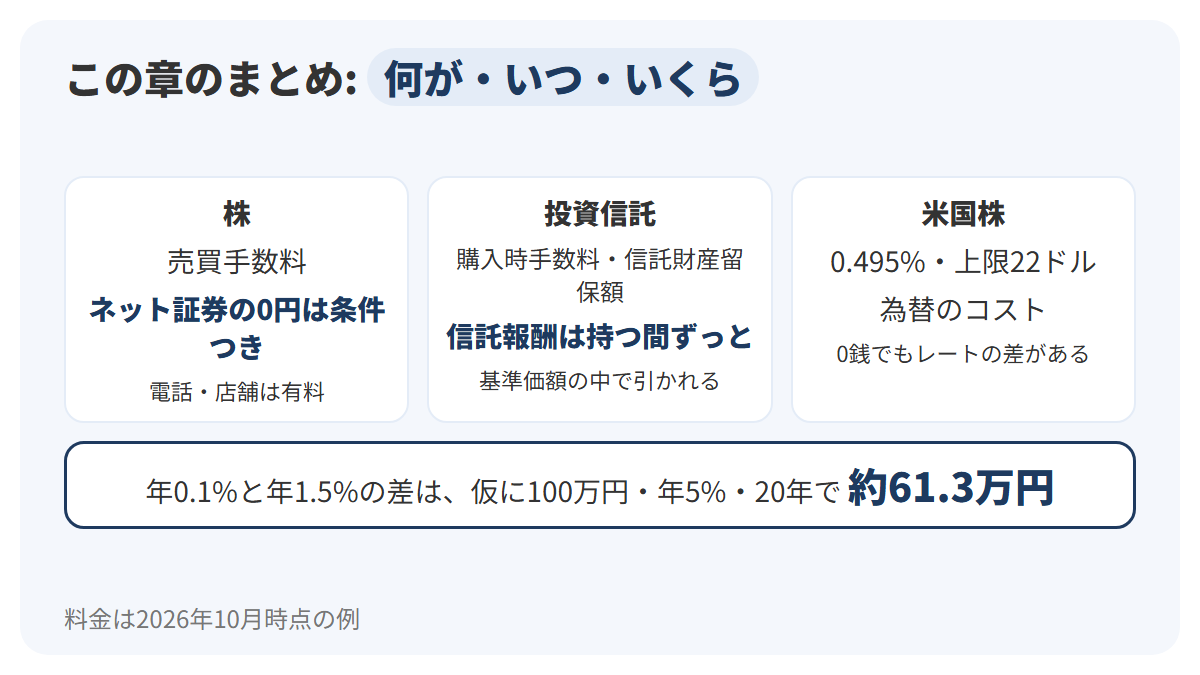
図は、左から株、投資信託、米国株のコストを並べ、下の帯に長く持ったときの差を置いたものです。
- 投資のコストは、買う・持つ・売るの3つの場面で分けられる。株は買うときと売るとき、投資信託は持っている間にもコストがかかる
- 株を売った利益は、売った代金から取得費(買った代金+購入手数料)と売却手数料を引いて計算する。Aさんの例では利益10万円
- 2026年10月時点で、主なネット証券4社は国内株の手数料を0円にする仕組みを持つが、電子交付の申し込み、SORの利用、1日50万円までなど、それぞれ条件がある
- 条件を外れると約定代金に応じた手数料がかかる。電話の注文は0円の対象外で、オペレーター料金などがかかる
- 単元未満株は手数料0円でも、リアルタイム取引のスプレッドがかかる場合がある。0.22%なら10万円分で220円
- 投資信託のコストは、購入時手数料(販売手数料)、信託報酬(運用管理費用)、信託財産留保額の3つ
- 信託報酬は年率で示され、投資信託の資産から差し引かれる。基準価額は差し引いたあとの金額で示されるので、払っている実感がない
- 信託報酬は、値下がりした年にもかかる
- ETFは売買手数料と信託報酬の両方がかかる。信託報酬率と総経費率は別の数字
- 米国株の手数料は約定代金の0.495%で上限22ドル(2026年10月時点の例)。円とドルの両替には為替のコストやスプレッドがかかる
- 仮に年5%で20年運用すると、年0.1%と年1.5%のコストの差は、100万円で約61.3万円になる
この章に出てきた言葉を、表で振り返りましょう。
| 言葉 | 意味 |
|---|---|
| 約定代金 | 売り買いが成立したときの金額。売買手数料の多くはこの金額で段階が決まる |
| SOR | 複数の市場から注文を出す市場を選ぶ仕組み。一部の証券会社で手数料0円の条件になっている |
| スプレッド | 買い値と売り値の差。手数料とは別の、値段の差としてのコスト |
| 購入時手数料 | 投資信託を買うときに販売会社へ払う手数料。0円のものはノーロードと呼ぶ |
| 信託報酬 | 投資信託を持っている間、資産から差し引かれる運用と管理の費用。年率で示される |
| 基準価額 | 投資信託の値段。eMAXIS Slim 全世界株式(オール・カントリー)では1万口あたりの金額で示される。信託報酬を差し引いたあとの金額 |
| 信託財産留保額 | 投資信託を解約するときに差し引かれ、投資信託の資産に残されるお金 |
最後に、この章の内容で答えられる疑問を3つ並べておきます。
| よくある疑問 | この章での答え |
|---|---|
| 株の手数料はいくらかかるのか。本当に無料なのか | 2026年10月時点で、主なネット証券は国内株の手数料を0円にする仕組みを持つが、条件つき。条件を外れると約定代金に応じた手数料がかかり、電話の注文は有料 |
| 信託報酬とは何で、いつ払うのか | 投資信託を持っている間、運用と管理の費用として資産から差し引かれる費用。自分で払う場面はなく、基準価額は差し引いたあとの金額で示される |
| コストの小さな差は、どのくらい効くのか | 毎年かかるコストは複利で差が開く。仮に100万円を年5%で20年運用すると、年0.1%と年1.5%の差は約61.3万円 |
コストの話は、料金表の数字が細かく、会社ごとの条件も多いので、最初は読むのが面倒に感じるかもしれません。それでも、「1回きりか、毎年か」「0円の条件は何か」「率で決まるか、金額で決まるか」の3つを確かめれば、どの料金表でも話の形はつかめます。
Aさんも、最初は「手数料0円なら気にしなくていい」と考えていました。いまは、0円には電子交付やSORといった条件があること、毎月の積み立ての投資信託では信託報酬が基準価額の中から引かれていること、年1%台の差が20年で何十万円にもなりうることを、自分の数字で言えます。コストを自分の数字に置き換えられれば、払う分に見合うかを自分で判断できるようになる。
この分野の次に読む章
お金と制度の基礎の基本の章は、この章で最後です。第1章で利益にかかる税金を、第2章で税金がかからない非課税制度を、そしてこの章で税金とは別に出ていく手数料と費用を確かめました。Aさんの計算メモには、税金の行と手数料の行が、どちらも実際の数字で書き込めるようになった。
けれども、税金の話には、まだ残っている問いがあります。ある取引で損が出たとき、ほかの取引の利益と差し引きできるのか。今年の損を来年に持ち越せるのか。第2章でNISA口座の損失は「ないもの」とみなされることに触れましたが、課税される口座での損の扱いは、まだ確かめていません。
この分野の次は、深掘りの章『損益通算と繰越控除』(公開準備中)です。この章で確かめた取得費と売却手数料の考え方は、損益を計算するときにもそのまま使います。読み進める前に、この章のまとめの図をもう一度見ておくと、話のつながりがつかみやすくなるでしょう。
株の教科書の全体の目次はこちらです。

前の章: お金と制度の基礎 第2章 非課税制度の全体像
参考にした公式情報
- 金融庁「長期・積立・分散投資に資する投資信託に関するワーキング・グループ」報告書(平成29年3月30日)
- 金融庁「投資信託の共通KPIに関する分析<2025年3月末基準>」
- 金融庁 NISA特設ウェブサイト「教えて虫とり先生(第6回)」
- 投資信託協会 調査広報室レポート「投資信託の費用・収益構造の一考察」(2024年7月10日)
- SBI証券「手数料」
- 楽天証券「手数料」
- 三菱UFJ eスマート証券「手数料」
- 松井証券「手数料」
- 野村證券「手数料・その他費用」
- NEXT FUNDS TOPIX連動型上場投信(1306)
- eMAXIS Slim 全世界株式(オール・カントリー)ファンドページ
- 三菱UFJアセットマネジメント「Travel Guidebook」(2026年10月)
- 国税庁 タックスアンサーNo.1464「譲渡した株式等の取得費」
コメント