
株の教科書 株価を評価する 第1章|読了目安 約35分
この章で分かること
株価は毎日のように上がったり下がったりします。けれども、会社そのものが毎日入れ替わっているわけではありません。株価はだれがどうやって決めているのか。会社の中身の数字とはどう違うのか。架空の会社「みなと製菓」の株を持つ会社員Aさんの1週間を追いながら、株価という「価格」と、会社の中身から考える「価値」を分けて考える土台をつくります。
この章の流れ
- 株価は、売りたい人と買いたい人の注文が合った値段
- 時価総額は、株価で数えた会社全体の値段
- 会社の中身は、決算の数字を1株あたりに直して測る
- 価格と中身の数字は、いつも同じ向きに動くとは限らない
- 東証全体の時価総額を、実際の数字で読む
読み終えるとできること
- 株価が取引所の売買でどう決まるかを、価格優先と時間優先の2つの決まりで説明できる
- 時価総額・1株あたり利益・1株あたり純資産を、自分で計算できる
- 「株価が下がった」というニュースを、会社の中身の変化と分けて読める
金曜日の昼休み、Aさんは会社の近くのカフェで、証券会社のアプリを開きました。みなと製菓の株価は950円。月曜日には1,000円だったので、1週間で50円下がったことになります。Aさんの100株は、買ったときの10万円から95,000円になっていました。
不思議なのは、この1週間、みなと製菓について大きなお知らせが何も出ていないことです。新しいお菓子が売れなくなったという話も、工場が止まったという話も聞きません。会社は月曜日と同じなのに、動いているのは値段だけ。Aさんは「株価って、結局だれが決めているの」と思わずつぶやきました。
答えを先に書きます。株価を決めているのは、会社でも証券取引所でもありません。取引所に集まった売りたい人と買いたい人の注文が、ある値段で合ったとき、その値段が株価。株価とは、市場がその時点でつけた「価格」のこと。
一方、会社の中身は、決算で出てくる利益や純資産といった数字で測ります。こちらは四半期ごとにしか新しくならない数字で、毎日は変わりません。毎日動く価格と、ときどきしか変わらない中身の数字。この2つを分けて見ることが、この章でいちばん大切な点です。
価格と中身は、いつも一致するとは限りません。東京証券取引所(東証)も、上場会社の稼ぐ力に関わる指標と、株価などの市場評価を別々の指標で見ています。稼ぐ力の指標が一定の水準にあっても、株価が十分に評価されていない場合がある、というのが東証の示す見方。
この分野「株価を評価する」は、株価が高いか低いかを考えるための物差しを、1章ずつ増やしていく分野です。この章はその入口で、物差しを当てる前の土台づくり。株価を利益と比べるPER、純資産と比べるPBRといった物差しは、次の章から1つずつ扱います。
この分野は、株の基本と、決算の仕組みを読み終えたあとに進む分野です。決算短信や純利益という言葉にまだなじみがない場合は、目次から先に「企業を読む」の分野を読んでおくと、話がつながりやすくなります。

この章で使う設定は次のとおりです。値はすべて架空で、実在の会社とは関係ありません。
| この章の架空の設定 | 内容 |
|---|---|
| 会社 | みなと製菓(お菓子メーカー。東証スタンダード市場に上場。発行している株は1,000万株で、2026年3月期の1年間に増減はなし) |
| Aさん(34歳・会社員) | 1株1,000円で100株を買い、みなと製菓の株主になった |
| 2026年3月期の決算(2025年4月〜2026年3月) | 売上高50億円、純利益3億6,000万円、配当は1株20円。2026年3月31日の純資産は80億円 |
| ある1週間の終値 | 月曜1,000円、火曜980円、水曜1,010円、木曜960円、金曜950円 |
※本記事は特定の銘柄の売買を勧めるものではありません。制度の内容と数値は2026年10月時点のもので、今後変わる場合があります。
株価は、売りたい人と買いたい人の注文が合った値段
その日の夕方、Aさんは同僚に「株価って、会社が決めているのかな」と聞いてみました。同僚の答えは「取引所が決めているんじゃない?」。どちらも、もっともらしく聞こえます。会社の株なのだから会社が決めそうですし、取引所の画面に出てくるのだから取引所が決めているようにも見えます。
この見出しでは、取引所で株の売り買いがどう成立するかを、注文の出し方から順に確かめます。売り買いを成立させる2つの決まりと、1日の中で使い分けられる2つのやり方が分かると、株価がだれの手で決まっているのかが見えてきます。
取引所の売買は、注文どうしを競わせる「競争売買」
日本取引所グループ(JPX)は、取引所の市場での売買は競争売買の方法で行われていると説明しています。競争売買とは、売りたい人どうし、買いたい人どうしを値段で競わせ、売りと買いの値段が合ったところで売買を成立させるやり方のこと。値段を決める人がどこかにいるのではなく、注文と注文が出会った点が値段になります。
ことば
競争売買 売りの注文どうし、買いの注文どうしを値段と時間の順で競わせ、いちばん優先される売りと買いの値段が合ったときに、その値段で売買を成立させる方法。
注文の出し方は、大きく2つあります。値段を決めずに「どの値段でもよいから買いたい(売りたい)」と出すのが成行注文。「1,000円以下なら買いたい」「1,010円以上なら売りたい」と値段を決めて出すのが指値注文です。指値注文の値段は、その人が「ここまでなら」と考える上限や下限にあたります。
| 注文の種類 | 出し方 | みなと製菓で出すなら |
|---|---|---|
| 成行注文 | 値段を決めず、どの値段でもよいから売り買いしたいと出す | 「100株を、いくらでもよいから買う」 |
| 指値注文(買い) | この値段以下なら買いたいと、上限を決めて出す | 「100株を、1,000円以下で買う」 |
| 指値注文(売り) | この値段以上なら売りたいと、下限を決めて出す | 「100株を、1,010円以上で売る」 |
表の右の列は、みなと製菓の株で同じ注文を出した場合の言い方です。成行注文は値段を決めないぶん、売り買いが早く成立しやすく、指値注文は、思ったより高く買ったり安く売ったりすることを防げる代わりに、値段が合わなければ成立しません。
たとえば、Aさんがみなと製菓をもう100株買い足したいと考え、「1,000円以下で100株」と指値で注文を出したとします。売り注文のいちばん安い値段が1,005円のままなら、Aさんの注文は成立せず、買い注文の列に並んだまま待つことになり、だれかが1,000円以下で売ってもよいと考えて注文を出したときに、はじめて100株の売買が成立します。
たとえば、みなと製菓の売り注文が1,005円・1,010円・1,020円に、買い注文が1,000円・995円・990円に出ているとします。いちばん安い売りが1,005円、いちばん高い買いが1,000円。5円の開きがあるので、この時点ではどの注文も成立しません。
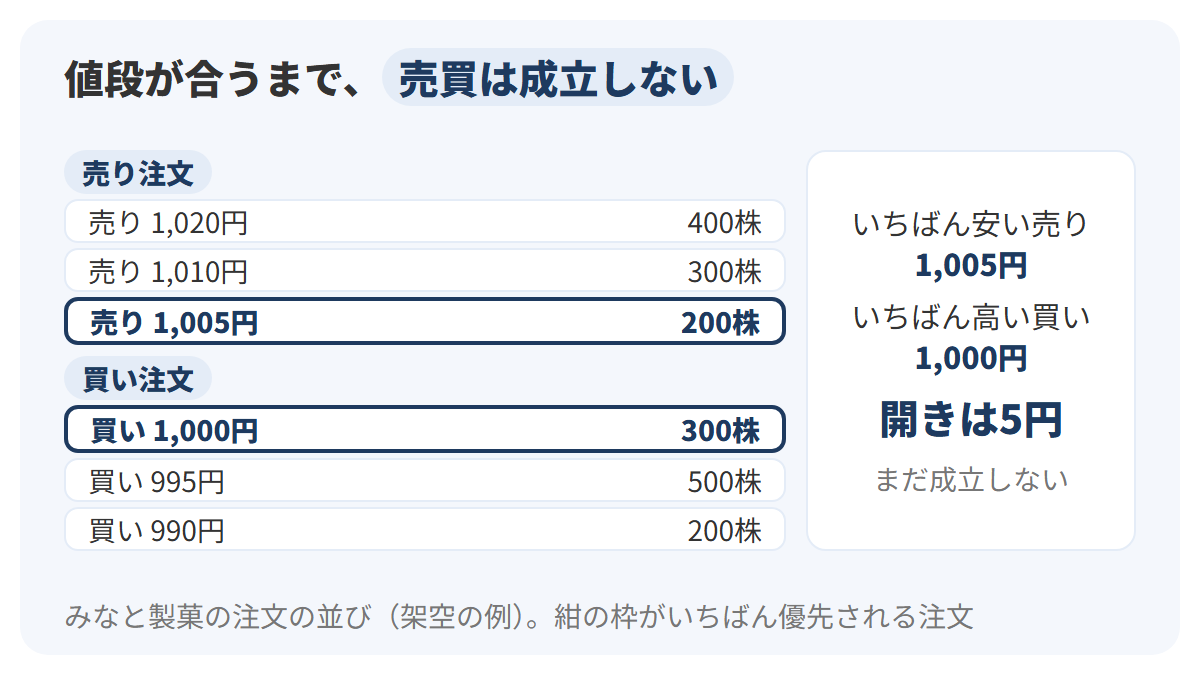
図では、みなと製菓の注文が値段の順に縦に並んでいます。上の半分が売り注文、下の半分が買い注文で、数字の単位は円と株。紺の枠の1,005円の売りと1,000円の買いが、それぞれいちばん優先される注文です。2つの間の5円の開きが埋まらない限り、株価は動きません。
売買を成立させる順番は「価格優先」と「時間優先」
注文が何本も並んでいるとき、どれから成立させるかには決まりがあります。1つ目が価格優先の原則。売りは安い値段の注文が、買いは高い値段の注文が先に扱われます。JPXの例では、100円・101円・102円・103円の売りがあれば、安く売ってもよいという100円の売りが優先します。
ことば
価格優先の原則 売り注文は値段の低いものが、買い注文は値段の高いものが先に扱われるという決まり。値段を決めない成行注文は、指値注文より先の扱い。
値段を決めない成行注文は、どの指値注文よりも先に扱われます。「いくらでもよい」という注文は値段の面でいちばん譲っている注文なので、上の図の並びに、だれかが「200株を成行で買う」と注文を出すと、いちばん安い売りの1,005円・200株と合い、その値段で売買が成立します。
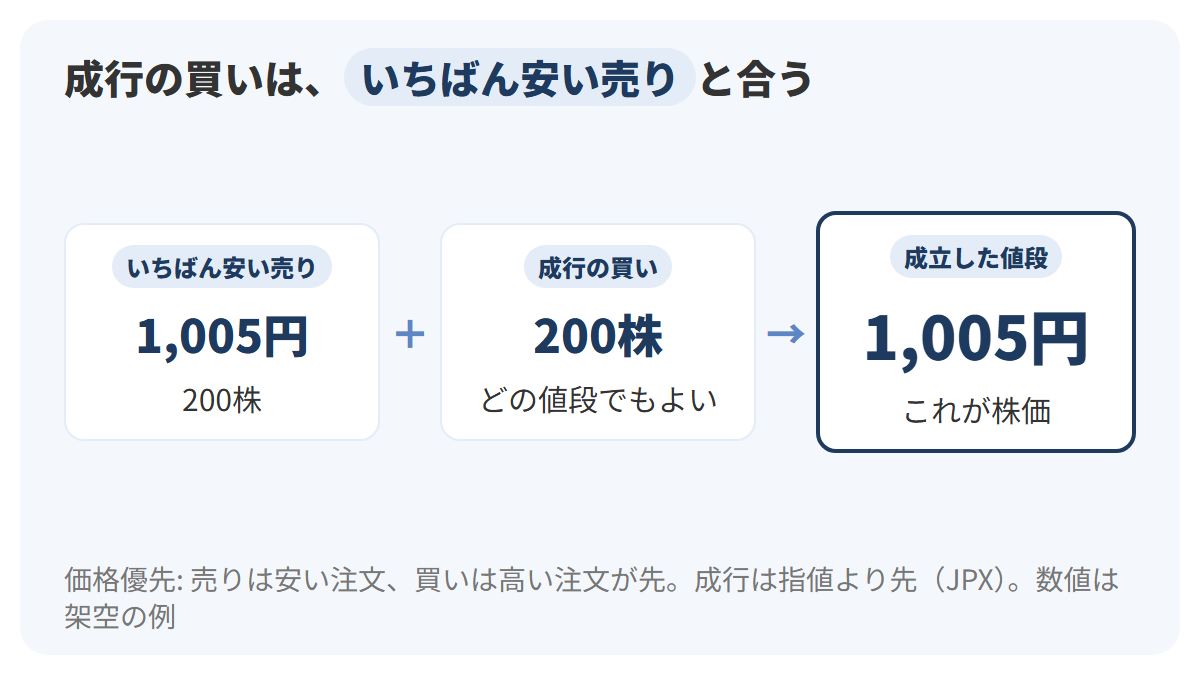
図の左のカードがいちばん安い売り、真ん中が成行の買い、矢印の先の紺の枠が成立した値段です。この売買が成立したあと、画面に出る株価は1,005円になります。1,005円は、会社が何かを決めたわけでも、取引所が値段をつけたわけでもなく、200株を買いたい人が1,005円の売りを受け入れた結果の値段。
2つ目が時間優先の原則です。同じ値段の注文どうしなら、先に出した注文が先に扱われます。たとえば、1,005円の売りに、Xさんが午前9時5分に出した100株と、Yさんが9時10分に出した100株が並んでいたとして、そこへ100株の買いが1,005円で来たら、成立するのは5分早いXさんの売り。
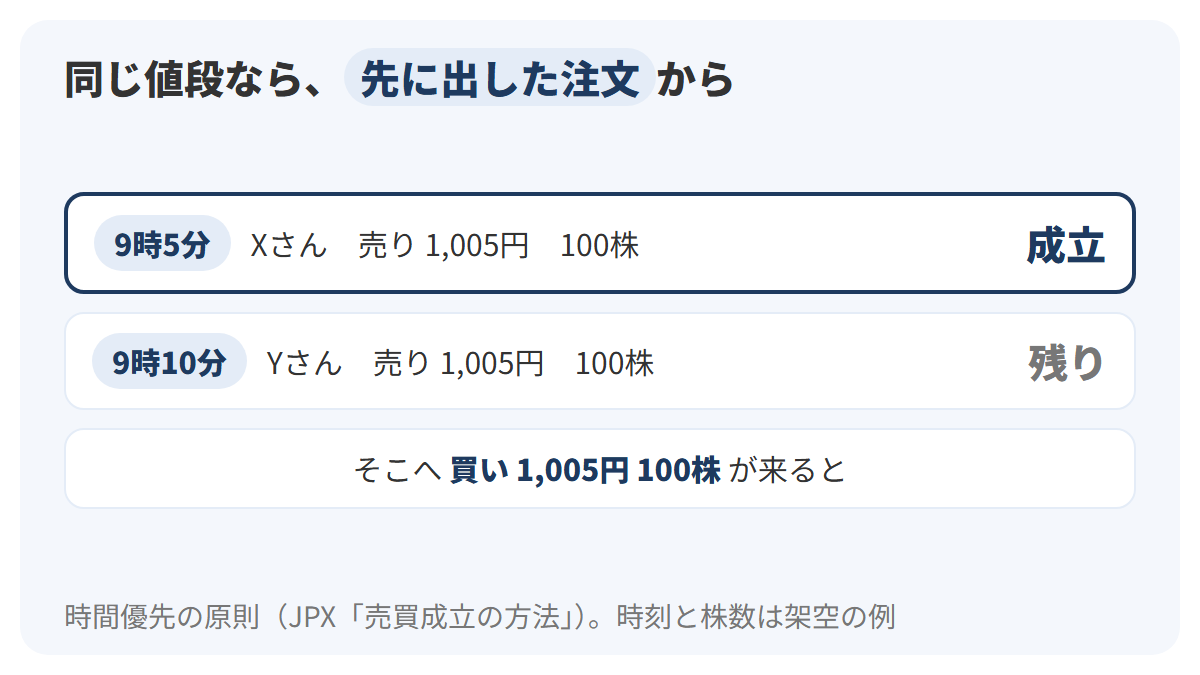
図の上の段が先に出たXさんの注文、下の段があとから出たYさんの注文です。紺の「成立」の文字はXさんの側にだけあり、Yさんの側は灰色の「残り」のまま。値段が同じなら、時計の早いほうが勝つという決まりが、1枚で分かる形になっています。
1日の始まりと終わりは「板寄せ」、その間は「ザラバ」
東証の売買は、さらに2つのやり方を使い分けています。板寄せ方式とザラバ方式です。板寄せ方式は、それまでに集まった売りと買いの注文から、合う値段を1つ求め、その1つの値段でまとめて売買を成立させるやり方。ザラバ方式は、価格優先と時間優先に沿って、合った注文から順に成立させていくやり方です。
ことば
板寄せ方式 それまでに出された注文を同時に出されたものとみなし、売りと買いが合う値段を1つ求めて、その値段でまとめて売買を成立させる方法。取引の開始時や終了時などに使う方法。
板寄せ方式が使われるのは、午前と午後の取引の開始時、取引の終了時、売買が中断したあとの再開時などです。取引が始まる前に出ていた注文は、時間優先の例外として、すべて同時に出されたものとみなされるので、朝いちばんに注文を出しても、取引開始の値段を決める場面では、出した時刻の早さは有利に働きません。
| 比べる点 | 板寄せ方式 | ザラバ方式 |
|---|---|---|
| 使う場面 | 取引の開始時・終了時、売買中断後の再開時など | それ以外の時間(取引の始まりと終わりの間) |
| 値段の決まり方 | 集まった注文から合う値段を1つ求める | 合った注文から順に、その都度決まる |
| 成立する値段の数 | 1つの値段でまとめて成立 | 注文が合うたびに、いくつもの値段で成立 |
| 時間優先 | 開始時などは、それまでの注文をすべて同時とみなす | 先に出した注文が先に扱われる |
表の2つの列は、同じ競争売買の中での使い分けです。どちらのやり方でも、値段は売りと買いの注文が合ったところで決まり、だれかが上から値段をつけることはありません。違うのは、注文をまとめて1つの値段を出すか、合うたびに1つずつ成立させるかという点。
取引の終わり方にも決まりがあり、東証ではザラバが午後3時25分に終わると、そこから5分間は注文を受け付けるだけの時間になります。そして午後3時30分に、集まった注文での板寄せが行われます。この最後の板寄せで決まる値段が、その日の終値として画面に出てくる値段。
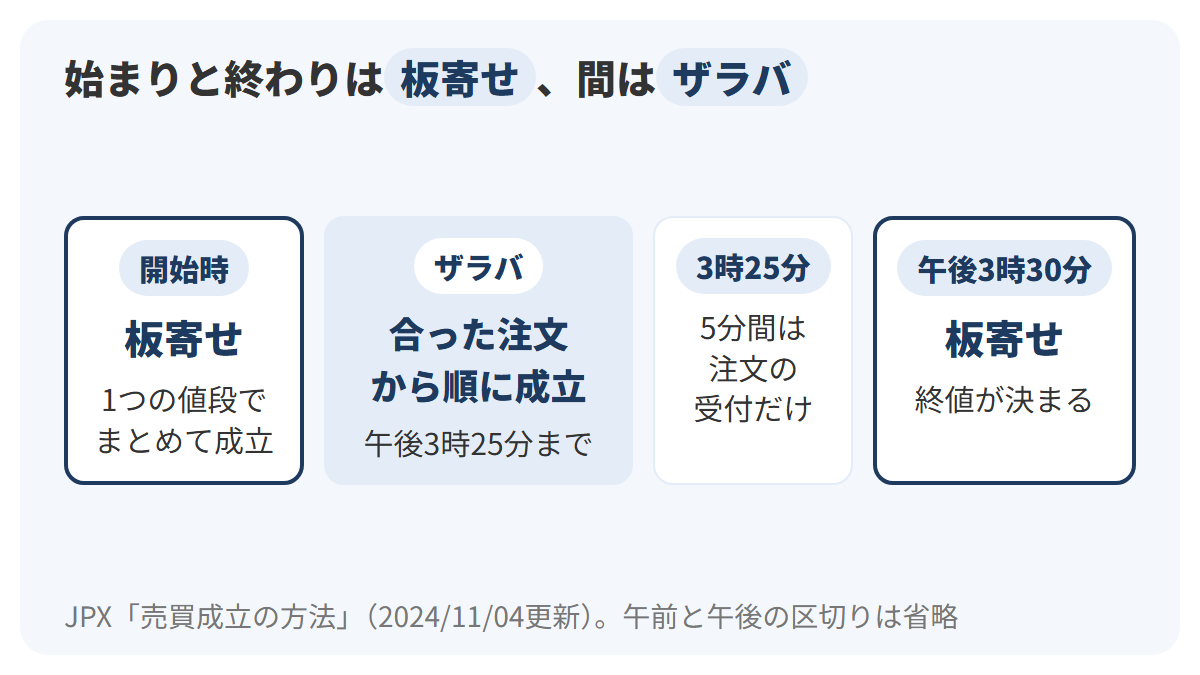
図は1日の流れを左から右へ追う形で、紺の枠のカードが板寄せ、薄い青のカードがザラバの時間です。右端の紺の枠が午後3時30分の板寄せ。Aさんがアプリで見ていた「金曜の終値950円」は、この最後の板寄せで、売りと買いの注文が合った値段でした。
会社も取引所も、株価を決めてはいない
ここまでの決まりから、Aさんの最初の疑問に答えられます。株価を決めているのは、会社の取締役会でも、証券取引所でもありません。取引所の役目は、注文を集めて決まりどおりに合わせる場所を用意すること。値段そのものは、売りたい人と買いたい人の注文が出会ったところで決まるもの。
株価がどう決まるかを問う投資の入門の問題には、「会社の取締役会で決まる」「証券取引所が決める」という選択肢が、需要(買いたい人)と供給(売りたい人)のバランスで決まる、という選択肢と並べて出されています。
買いたい人が増えれば、高い値段の買い注文が増えて、成立する値段は上がりやすくなります。売りたい人が増えれば、安い値段の売り注文が増えて、成立する値段は下がりやすくなる、という関係。みなと製菓の株価が1週間で1,000円から950円になったのも、その週の売りと買いの注文が、少しずつ安い値段で合っていった結果です。
ここで大切なのは、注文を出す一人ひとりが、何を見て「この値段なら買う」「この値段なら売る」と考えたかは、株価からは分からないという点。会社の業績を見た人もいれば、ほかの理由で売り買いした人もいるでしょう。つまり株価は、その全員の判断がある時点で合った値段で、市場がつけた価格にすぎません。
時価総額は、株価で数えた会社全体の値段
週末、Aさんは経済ニュースの記事を読んでいて、「時価総額」という言葉に何度も出会いました。「時価総額が○兆円を超えた」「市場全体の時価総額が減った」。株価が1株の値段なら、時価総額は何の値段なのか。Aさんは、みなと製菓の数字で計算してみることにしました。
まずは時価総額の式を確かめ、みなと製菓の1週間の株価で計算してみましょう。1株の値段だけを見ていると気づきにくいことが、会社全体の値段に直すと見えてきます。
時価総額=株価×発行済株式数
JPXの用語集は、時価総額を、株式をある時点の株価で評価するとどのくらいの金額になるかを表したもの、と説明しています。各銘柄の時価総額は、株価に株式数を掛けて求めます。JPXの株価検索サイトでは「発行済株式数×株価」の形で示され、発行済株式数とは、会社が発行している株の数のこと。
ことば
時価総額 会社の株を、ある時点の株価で評価した金額の合計。求め方は株価×発行済株式数。市場が株価を通じてつけた、株主の持ち分全体の値段。
みなと製菓の発行済株式数は1,000万株です。月曜日の終値1,000円で計算すると、1,000円×1,000万株=100億円。これが月曜日の時点の、みなと製菓の時価総額です。Aさんの100株は、この1,000万株のうちの100株にあたります。
割合にすると、1,000万株のうちの100株は10万分の1。Aさんは、時価総額100億円の会社の10万分の1を持っている、と言い換えられます。100億円の10万分の1は10万円で、Aさんが株を買ったときの代金と同じ金額。株価で数えた会社全体の値段と、自分の持ち分の値段は、株数の割合でつながっています。
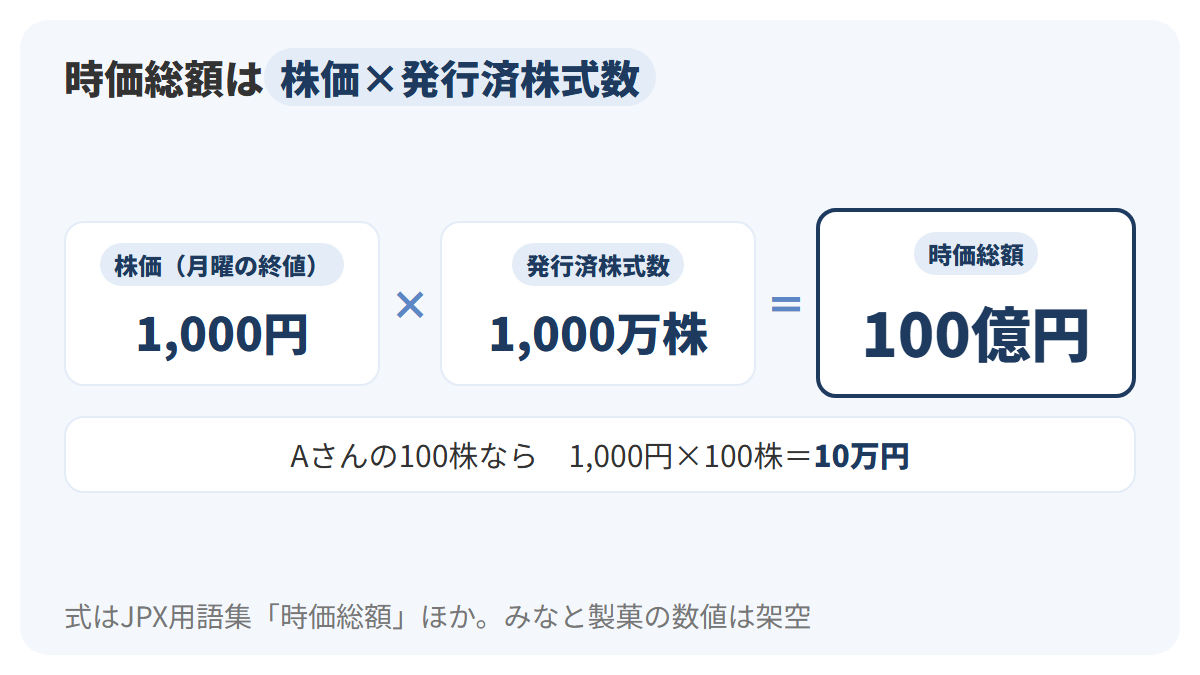
図の左の白いカードが株価、真ん中が発行済株式数、右の紺の大きな数字が時価総額です。単位は円と株。下の段のAさんの10万円は、同じ1,000円に100株を掛けた金額で、時価総額100億円を株数の割合で分けた一部にあたります。
JPXは、時価総額を、株式市場が株価を通じて評価したその会社の株主持分の時価価値の総額だとしています。言い換えると、市場が株価を通じてつけた、株主の持ち分全体の値段。時価総額は会社の中身そのものではなく、あくまで株価で数えた値段だという点に気をつけてください。
株価が毎日動けば、時価総額も毎日動く
発行済株式数が変わらなければ、時価総額は株価と同じ割合で動きます。みなと製菓の1週間の終値で計算すると、月曜1,000円で100億円、火曜980円で98億円、水曜1,010円で101億円、木曜960円で96億円、金曜950円で95億円。月曜日から金曜日までの間に、会社全体の値段は5億円減ったことになります。
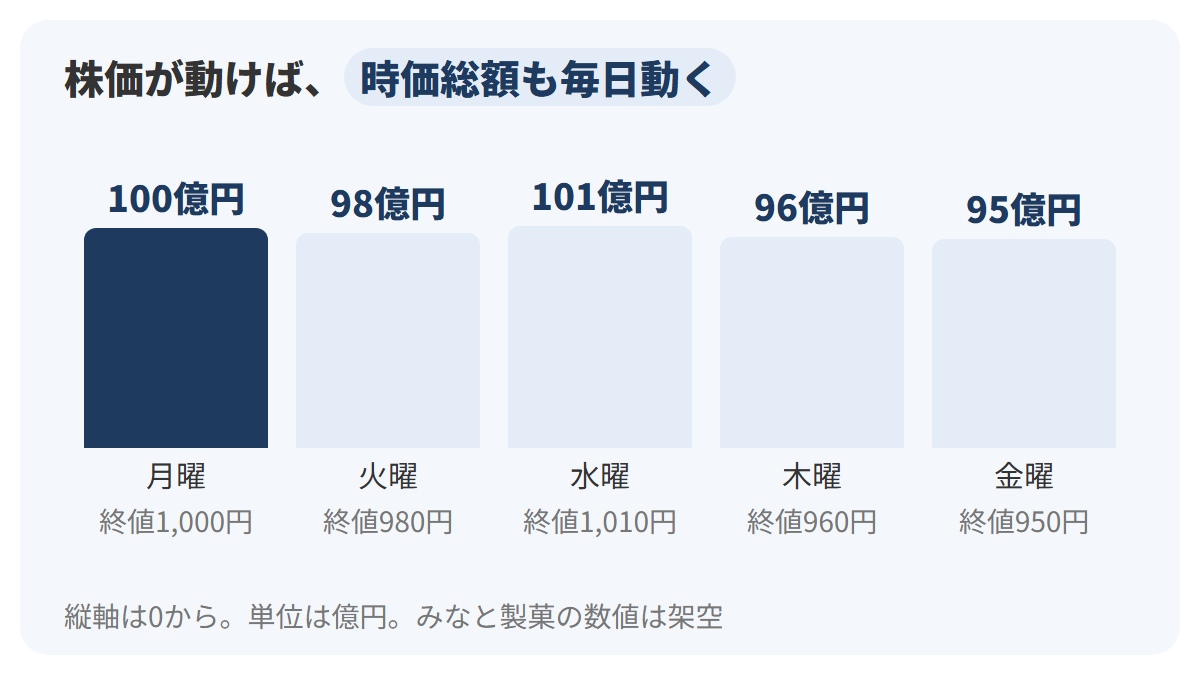
図の5本の棒は、左から月曜日から金曜日までの時価総額で、単位は億円です。紺の棒が月曜日の100億円、薄い青の棒がほかの日。棒の高さの上下は、そのまま終値の上下と同じ形をしています。縦軸は0から始まっているので、5%ほどの差は、棒の高さでもわずかな違いに見えます。
たとえば、Aさんの100株で同じ計算をすると、月曜日の10万円が金曜日には95,000円です。1株あたり50円の下落が100株分で5,000円。会社全体で見ると、同じ50円の下落が1,000万株分で5億円になります。1株では小さく見える動きも、会社全体の値段に直すと大きな金額になることが分かります。
ただし、5億円減ったといっても、みなと製菓の金庫から5億円が出ていったわけではありません。会社の売上高や純資産は、この1週間で何も変わっていない可能性があります。減ったのは、市場が株価を通じてつけた値段のほう。この区別が、この章の後半の話につながります。
1株の値段と会社全体の値段は、見るものが違う
株価と時価総額は、同じ値段を別の単位で見たものです。株価は1株あたりの値段で、時価総額は会社全体の値段。どちらを見るかで、比べられるものが変わります。
| 比べる点 | 株価 | 時価総額 |
|---|---|---|
| 何の値段か | 1株の値段 | 発行済株式の全部の値段 |
| 求め方 | 取引所で売りと買いの注文が合った値段 | 株価×発行済株式数 |
| みなと製菓の月曜日 | 1,000円 | 100億円 |
| みなと製菓の金曜日 | 950円 | 95億円 |
| 向いている比べ方 | 同じ会社の値段が、日ごとにどう動いたか | 会社どうしの規模や、市場全体の大きさ |
表のいちばん下の行が、2つの使い分けです。株価が1,000円の会社と2,000円の会社があっても、発行済株式数が違えば、会社全体の値段の大小は株価だけでは分かりません。会社どうしの大きさを比べるときは時価総額を使う、というのが基本の考え方。
たとえば、株価2,000円で発行済株式数が200万株の架空の会社なら、時価総額は2,000円×200万株=40億円です。株価はみなと製菓の2倍でも、会社全体の値段はみなと製菓の100億円の半分以下。1株の値段の高さは、会社の大きさを表しているわけではありません。
JPXは、全部の上場銘柄の時価総額を合計したものを、株式市場の規模を表すもので、国際比較にもよく使われる指標だとしています。市場全体の時価総額が実際にいくらなのかは、5つ目の見出しで実際の数字を使って確かめます。
会社の中身は、決算の数字を1株あたりに直して測る
日曜日、Aさんはみなと製菓の2026年3月期の決算短信を開き、電卓を横に置きました。株価は1株の値段、時価総額は会社全体の値段。では、会社の中身のほうは、どんな数字で測ればよいのか。決算短信には、純利益3億6,000万円、純資産80億円といった数字が並んでいます。
この見出しでは、決算の数字を1株あたりに直した2つの指標、1株あたり利益と1株あたり純資産を計算します。株価と同じ「1株あたり」にそろえることで、価格と中身の数字を横に並べられるようになります。最後は、価格と中身の数字が新しくなる速さの違い。
1株あたり利益は、1年の利益を株数で割った金額
JPXの株価検索サイトでは、1株あたり利益を「当期純利益÷期中平均発行済株式数」と示しています。1年間の利益の額を1株あたりに直し、株の投資価値を測る指標です。期中平均発行済株式数とは、その1年の間に発行されていた株の数を平均したもののこと。
ことば
1株あたり利益 1年間の当期純利益を、その1年の間の平均の発行済株式数で割った金額。1年の利益を1株あたりに直した数字。
みなと製菓は2026年3月期の1年間、株数が1,000万株のまま変わっていないので、期中平均も1,000万株です。純利益3億6,000万円を1,000万株で割ると、1株あたり利益は36円。Aさんの1株は、1年間で36円分の利益を上げた会社の1株、ということになります。
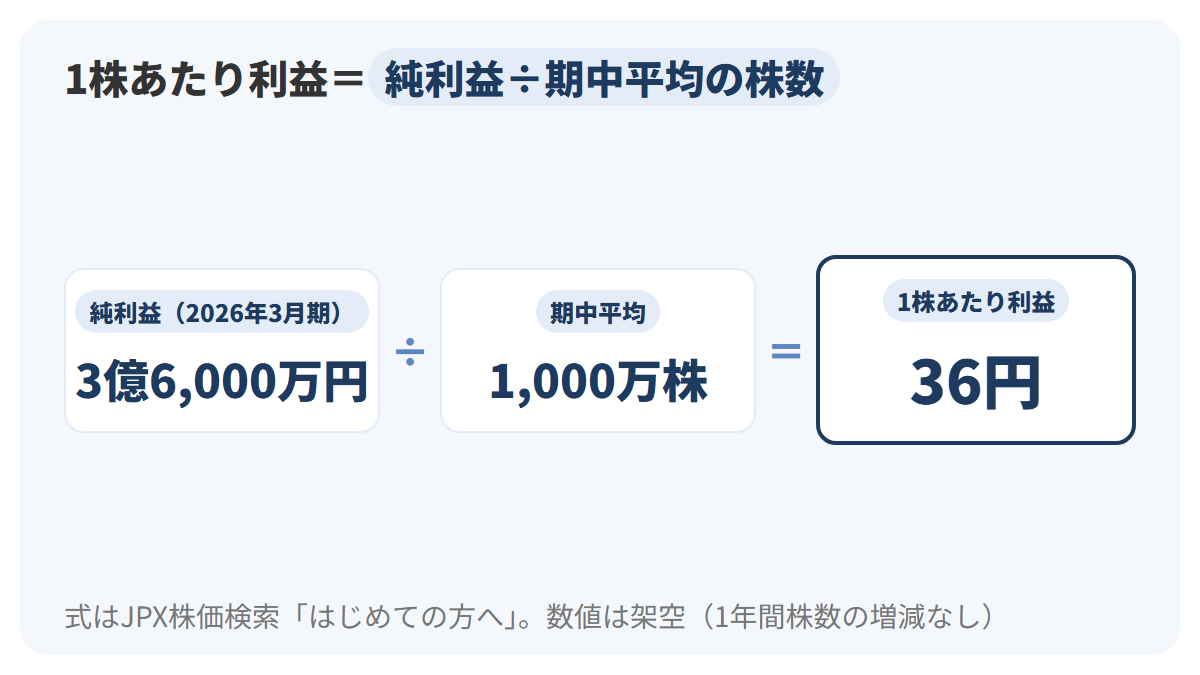
図の左のカードが1年間の純利益、真ん中の「÷」の先が期中平均の株数、右の紺の数字が1株あたり利益です。株数のカードの「期中平均」の札は、割る株数が1年の平均であることを表しています。単位は円と株。
たとえば、Aさんの100株で考えると、36円×100株=3,600円が、Aさんの持ち分にあたる1年間の利益です。このうち配当として受け取るのは1株20円、100株で2,000円(税引前)。残りの1,600円分は、配当として配られずに会社の中に残ります。利益と配当は同じ金額ではない、という点も押さえておきましょう。
なお、子会社を持つ会社がグループ全体でまとめた連結の決算では、計算に使う利益は「親会社株主に帰属する当期純利益」という名前で示されます。みなと製菓の純利益も、この利益のことです。
1株あたり純資産は、期末の純資産を株数で割った金額
もう1つの指標が1株あたり純資産です。JPXの株価検索サイトでは「純資産÷期末発行済株式数」と示されています。純資産とは、会社が持っている財産から、返す必要のあるお金(負債)を差し引いた残りの部分のこと。決算期末という1日の時点の数字を、その日の株数で割ります。
ことば
1株あたり純資産 決算期末の純資産を、期末の発行済株式数で割った金額。帳簿の上での会社の持ち分を1株あたりに直した数字。
みなと製菓の2026年3月31日の純資産は80億円、その日の発行済株式数は1,000万株です。80億円÷1,000万株で、1株あたり純資産は800円。帳簿の上では、みなと製菓の1株あたり800円分の純資産がある、という意味になります。
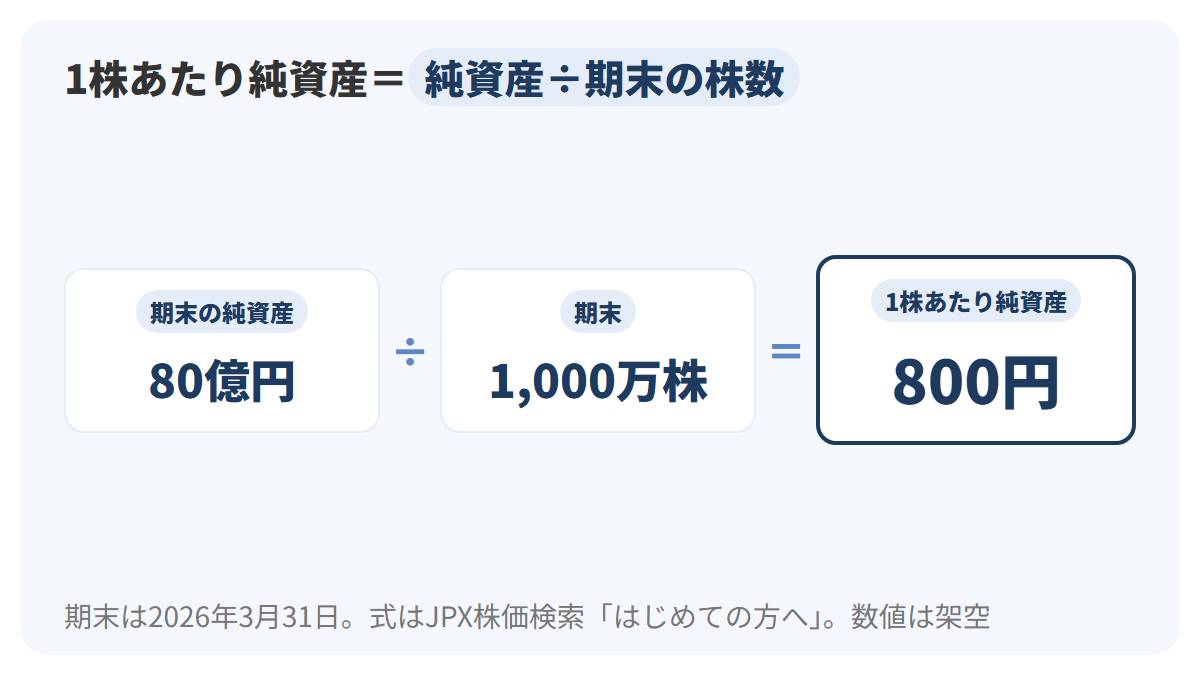
図の形は1株あたり利益の図と同じで、左が期末の純資産、真ん中が期末の株数、右の紺の数字が1株あたり純資産です。株数のカードの札は、1株あたり利益の図が「期中平均」、こちらが「期末」。
2つの指標の違いは、割る株数。1株あたり利益は1年間の利益なので1年の平均の株数で割り、1株あたり純資産は期末の1日の財産なので、その日の株数で割ります。どちらも「発行済株式数で割る」と、ひとまとめにはできません。
| 比べる点 | 1株あたり利益 | 1株あたり純資産 |
|---|---|---|
| もとの数字 | 当期純利益(1年間の利益) | 純資産(期末の1日の財産) |
| 割る株数 | 期中平均発行済株式数 | 期末発行済株式数 |
| 表す時間 | 1年という期間 | 決算期末という1日 |
| みなと製菓(2026年3月期) | 3億6,000万円÷1,000万株=36円 | 80億円÷1,000万株=800円 |
| 株価と比べた物差しの名前 | PER(第2章で扱う) | PBR(第3章で扱う) |
表の2行目と3行目が、割る株数の違いとその理由です。みなと製菓は1年間で株数が変わっていないので、どちらも1,000万株で計算できました。株数が1年の途中で増えたり減ったりした会社では、平均と期末で割る数が変わり、計算の結果も変わる点に注意。
表のいちばん下の行は、次の章からの予告です。株価を1株あたり利益と比べる物差しがPER、1株あたり純資産と比べる物差しがPBR。どちらも、この見出しで計算した中身の数字に、市場がつけた価格を当てる物差しです。
中身の数字は年4回、株価は毎日新しくなる
1株あたり利益も1株あたり純資産も、もとになるのは決算の数字です。決算の内容は、四半期ごとに決算短信などで公表されます。中身の数字が新しくなるのは、1年に4回ほど。その間の数字は、次の決算が出るまで変わりません。
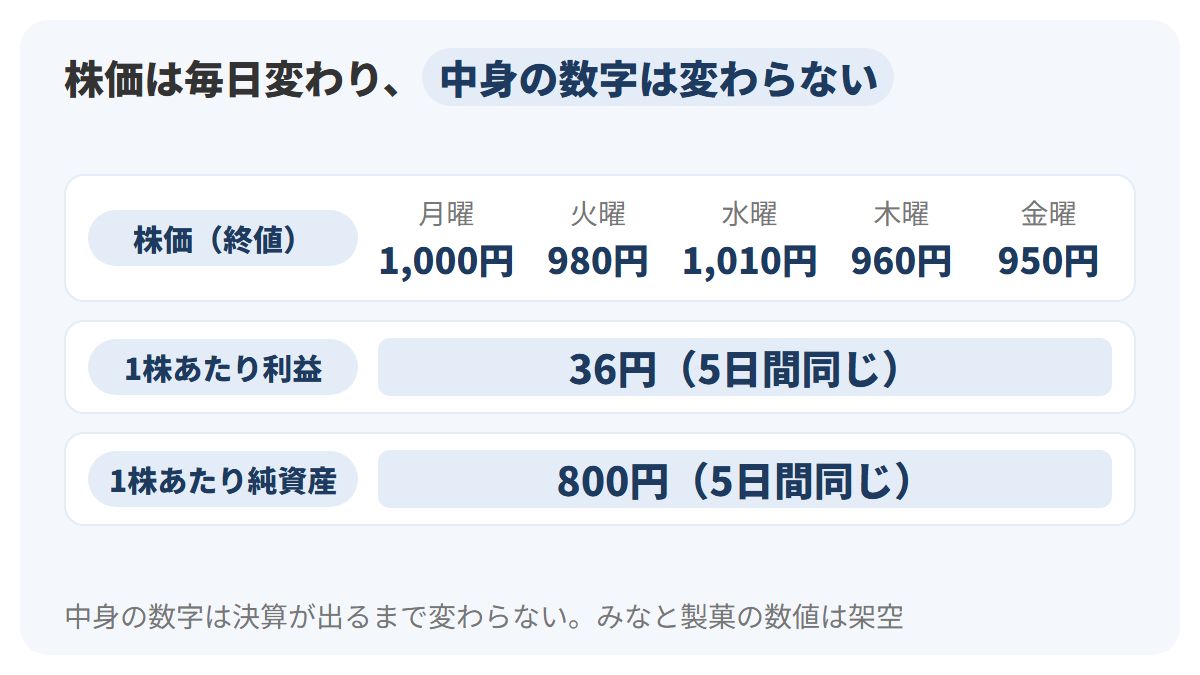
図の上の段は1週間の終値で、紺の数字が日ごとに変わっています。下の段の2本の帯が1株あたり利益36円と1株あたり純資産800円で、5日間ずっと同じ高さ。毎日動く価格と、決算が出るまで止まっている中身の数字の違いが、上下の段の形の違いになって表れています。
株価は、取引所が開いている日なら、注文が合うたびに新しくなります。決算の数字が四半期ごとにしか新しくならないのに対し、株価は毎日、1日の中でも何度も変わる値段。新しくなる速さが、そもそも違います。
たとえば、Aさんが見ていた1週間で、みなと製菓の株価は1,000円から950円まで、5%下がりました。けれども1株あたり利益は36円、1株あたり純資産は800円のまま。株価が5%下がったからといって、会社の中身の数字が5%減ったわけではありません。価格の動きと中身の数字の動きは、別々に起きています。
逆の場合も同じです。次の決算で、みなと製菓の1株あたり利益が36円から変わったとしても、その日の株価が同じ割合で動くとは限りません。株価と中身の数字は、新しくなるタイミングも動く理由も、それぞれ別。
だからこそ、株価を見るときは、中身の数字と横に並べて比べる習慣が役に立ちます。株価950円だけを見ても、それが会社の中身に比べてどういう水準なのかは分からず、1株あたり利益36円、1株あたり純資産800円という同じ「1株あたり」の数字と並べて、はじめて比べる土台が整います。
価格と中身の数字は、いつも同じ向きに動くとは限らない
月曜日の朝、通勤電車の中で、Aさんはノートを見返していました。みなと製菓の1株あたり利益は36円、1株あたり純資産は800円。株価は950円から1,010円の間を動いていました。利益をきちんと出している会社なら、株価もそれに見合って決まるはずではないか。けれども、何に見合えば「見合っている」のかが、Aさんにはまだ分かりません。
価格と中身の数字がずれることがある、という点は、東証が上場会社に示した考え方が手がかりになります。このあとは、価値を考える手がかり、稼ぐ力の指標が高くても株価が十分に評価されない場合、業績以外の理由で株価が動く場面の3つを順に扱います。
東証は、稼ぐ力と市場評価を別々の指標で見ている
東証は2023年3月31日、上場会社に向けて「資本コストや株価を意識した経営の実現に向けた対応について」という文書を出しました。その中で、会社が自分の状況を確かめるための指標の例を、3つのまとまりに分けて示しています。
| まとまり | 東証があげる指標の例 | 何を見るか |
|---|---|---|
| 資本コスト | WACC、株主資本コスト | 会社がお金を集めるのにかかるコスト |
| 資本収益性 | ROIC、ROE | 会社が使っている資本に対して、どれだけ利益を上げているか |
| 市場評価 | 株価・時価総額、PBR、PER | 市場が株価を通じて会社をどう評価しているか |
表の真ん中の列が、東証が例としてあげている指標の名前です。この章で計算した株価と時価総額は、3つ目の市場評価のまとまりに入っています。会社の稼ぐ力を見る資本収益性とは、別の列。東証は、会社の中身から見る指標と、市場がつけた価格から見る指標を、分けて扱っているということです。
ここから分かるのは、価格と中身を同じものとして扱わない、という考え方です。株価は市場評価の1つであり、会社の稼ぐ力そのものではないので、稼ぐ力が高くても市場評価が低いこともあれば、その逆もありえます。
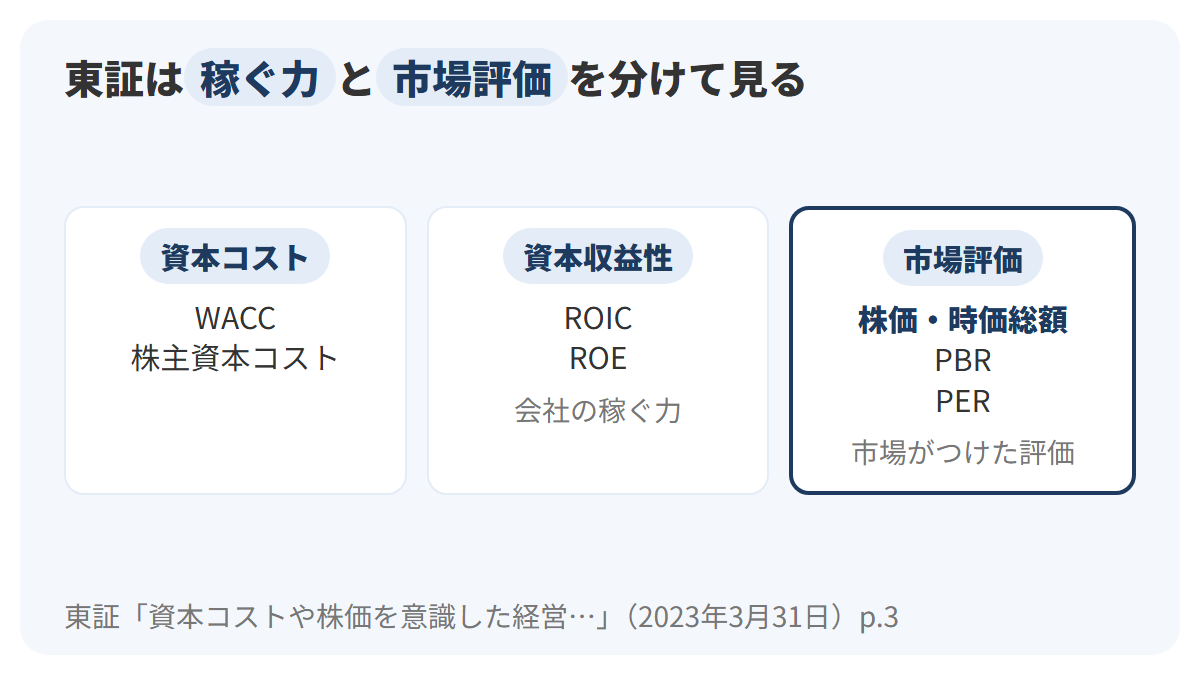
図の3つの箱は、左から資本コスト、資本収益性、市場評価です。右端の紺の枠の市場評価の箱に、株価と時価総額が入っています。この章の前半で確かめた価格は右端の箱、決算の数字から見る稼ぐ力は真ん中の箱、という位置関係。
「価値」を考える手がかりは、資本収益性と成長性
株価を「価格」と呼ぶなら、「価値」とは何なのか。価値は、注文が合えば1つに決まる価格とは別のものです。
東証の文書は、資本収益性と成長性という2つの観点を挙げています。資本収益性は、会社が使っている資本に対して、どれだけ利益を上げているかという観点。例としてROICとROEが示されています。成長性は、この先の伸びについて、投資者がどう見るかという観点です。
価格は、取引所で注文が合えば1つに決まる数字です。一方、資本収益性や成長性は、決算の数字やこの先の見通しから、一人ひとりが考えるもの。同じ会社を見ても、成長性をどう見るかは人によって違います。だからこそ、同じ株を「この値段なら買う」人と「この値段なら売る」人がいて、売買が成立します。
| 比べる点 | 価格(株価) | 価値を考える手がかり |
|---|---|---|
| 何で決まるか | 取引所で売りと買いの注文が合った値段 | 資本収益性や成長性を、一人ひとりが考える |
| 答えの数 | その時点で1つ | 見る人によって違う |
| 新しくなる速さ | 取引所が開いている日は毎日 | 決算の数字は四半期ごと |
| みなと製菓の例 | 金曜の終値950円 | 1株あたり利益36円、1株あたり純資産800円など |
| 東証の分け方 | 市場評価 | 資本収益性 |
表の左の列が価格、右の列が価値を考えるための手がかりです。右の列には、みなと製菓の1株あたり利益や1株あたり純資産が入っていますが、これは手がかりであって、価値そのものの答えではありません。この手がかりを価格とどう比べるかが、次の章からの物差しの役目。
資本コストを上回る稼ぎがあっても、株価が十分に評価されないことがある
東証の文書には、価格と中身がずれる場面がはっきり書かれています。資本コストを上回る資本収益性を達成できていても、PBRが1倍を割れているなど十分な水準に達していない場合は、成長性が投資者から十分に評価されていないことが示唆される、という一文です。
ことば
PBR1倍割れ 株価が1株あたり純資産を下回っている状態。市場がつけた値段が、帳簿の上の純資産より低い状態。PBRの詳しい読み方は第3章で扱います。
PBRが1倍というのは、株価と1株あたり純資産が同じ金額だという意味です。1倍を割れているとは、市場がつけた値段が、帳簿の上の純資産より低いこと。帳簿の上の中身と、市場がつけた価格が、離れている状態だと言えます。
東証は、PBR1倍割れを、資本コストを上回る資本収益性を達成できていない、あるいは、成長性が投資者から十分に評価されていないことが示唆される1つの目安だとしています。原因の候補として、稼ぐ力の側の問題と、評価の側の問題の両方をあげている点が大切です。
たとえば、みなと製菓の1株あたり純資産800円を基準にすると、株価が950円なら1株あたり純資産を150円上回っています。もし株価が750円まで下がれば、1株あたり純資産を50円下回ることになります。そのあいだも、1株あたり純資産は決算が出るまで800円のまま。価格だけが帳簿の数字の上と下を行き来しうる、という例です。
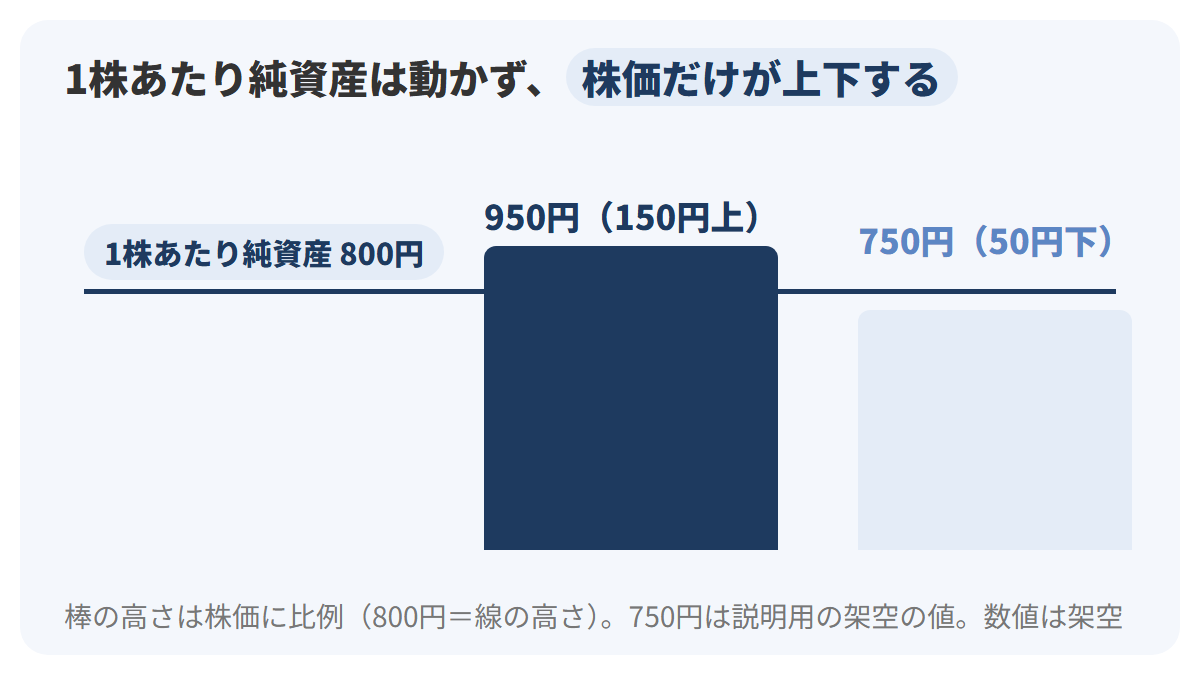
図の横に引いた紺の線が1株あたり純資産800円で、2本の棒が株価です。左の棒が金曜の終値950円、右の薄い色の棒が、仮に750円まで下がった場合の値。750円は説明のための架空の値で、みなと製菓の株価がそうなると言っているわけではありません。線は動かず、棒の高さだけが変わる、という形を読み取ってください。
ここで注意したいのは、価格が中身の数字より低いから「お得」だ、と考えるのは早すぎるという点。東証があげていたように、低い価格の裏には、稼ぐ力の問題があるのかもしれません。価格と中身がずれていることは分かっても、どちらが正しいのかを決めるには、この章の道具だけでは足りません。そのための物差しが、次の章から扱うPERとPBR。
業績以外の理由でも、株価は動く
みなと製菓の株価が1週間で50円下がった理由は、会社のお知らせからは分からないまま。株価は、会社の業績だけで決まるものではないからです。投資の入門の問題でも、金利や外国為替の相場が株価に影響を与える要因の1つとして取り上げられています。
金利や為替が株価にどう効くかは、「経済と市場の動き」の分野で扱います。この章で押さえておきたいのは、注文を出す人が、会社の決算だけを見て売り買いしているわけではない、という点。金利や為替など、さまざまな理由で注文は出され、その注文が合った値段が株価になります。
東証の文書には、もう1つ大切な一文があります。自社株買いや増配のみの対応や一過性の対応を期待するものではない、という一文で、東証も、一時的な対応では足りないとしています。
ここまでの話でつまずきやすい考え方を、表にまとめます。
| つまずきやすい考え方 | この章で確かめたこと |
|---|---|
| 株価は会社や証券取引所が決めている | 株価は、取引所で売りたい人と買いたい人の注文が合った値段。会社も取引所も値段をつけていない |
| 株価は業績だけで決まる | 金利や外国為替の相場も、株価に影響を与える要因になる |
| 株価が下がったら、会社の中身も同じだけ悪くなった | 中身の数字は決算が出るまでそのまま。みなと製菓は株価が5%下がっても、1株あたり利益36円のまま |
| 稼ぐ力の指標が高い会社なら、株価も十分に評価されている | 資本コストを上回る資本収益性を達成していても、成長性が十分に評価されていない場合があると東証は示している |
| 自社株買いや増配をすれば、株価の問題は片づく | 東証は、自社株買いや増配のみの対応や一時的な対応を期待するものではないとしている |
表の左の列はどれも、価格と中身を同じものとして見たときに起きやすい思い込みです。右の列は、この章で確かめた事実。価格と中身を分けて見る、という1つの考え方で、5つとも整理できます。
東証全体の時価総額は、1か月で何十兆円も動く
ここまでは、みなと製菓1社の数字で価格と中身を見てきました。最後に、東証に上場している会社全体の数字で、同じことを確かめます。使うのは、JPXが毎月末の数字で公表している市場ごとの時価総額。みなと製菓の時価総額が1週間で100億円から95億円に動いたように、市場全体の値段も月ごとに大きく動いています。
2026年9月末の東証の時価総額は、約1,396兆円
JPXの「市場別時価総額」によると、東証に上場する国内の会社の時価総額の合計は、2026年9月末で1,396兆5,390億円でした。2026年10月時点で公表されている、いちばん新しい月末の数字です。市場ごとの内訳は次のとおり。
| 市場(2026年9月末) | 時価総額 |
|---|---|
| プライム市場 | 1,351兆2,398億円 |
| スタンダード市場 | 34兆4,784億円 |
| グロース市場 | 10兆4,513億円 |
| TOKYO PRO Market | 3,694億円 |
| 合計 | 1,396兆5,390億円 |
表の数字の単位は億円です。合計のうち、プライム市場が1,351兆円あまりを占めます。割合にすると約97%(1,351兆2,398億円÷1,396兆5,390億円で計算)。みなと製菓が上場しているスタンダード市場は、34兆円あまりです。
同じ月ごとの数字で、スタンダード市場だけを追うこともできます。7月末は32兆9,371億円、8月末は34兆7,695億円、9月末は34兆4,784億円。グロース市場は7月末の9兆318億円から、8月末は10兆6,073億円、9月末は10兆4,513億円へと動いています。市場ごとに見ても、値段の合計は1か月で何千億円、何兆円という単位で上下しています。
東証全体の時価総額は、各社の株価に発行済株式数を掛けた時価総額を、全部足した金額です。この1,396兆円は、みなと製菓で計算した「株価×株数」と同じ計算を、上場しているすべての会社で行い、合計したもの。会社の財産や利益を足した金額ではなく、市場がつけた値段を足した金額だという点は、1社のときと変わりません。
8月末から9月末までの1か月で、約17.9兆円減った
JPXの月末のデータで、直近3か月の月末の合計を並べると、7月末が1,362兆5,735億円、8月末が1,414兆4,611億円、9月末が1,396兆5,390億円です。7月末から8月末までは約51.9兆円増え、8月末から9月末までは約17.9兆円減りました。
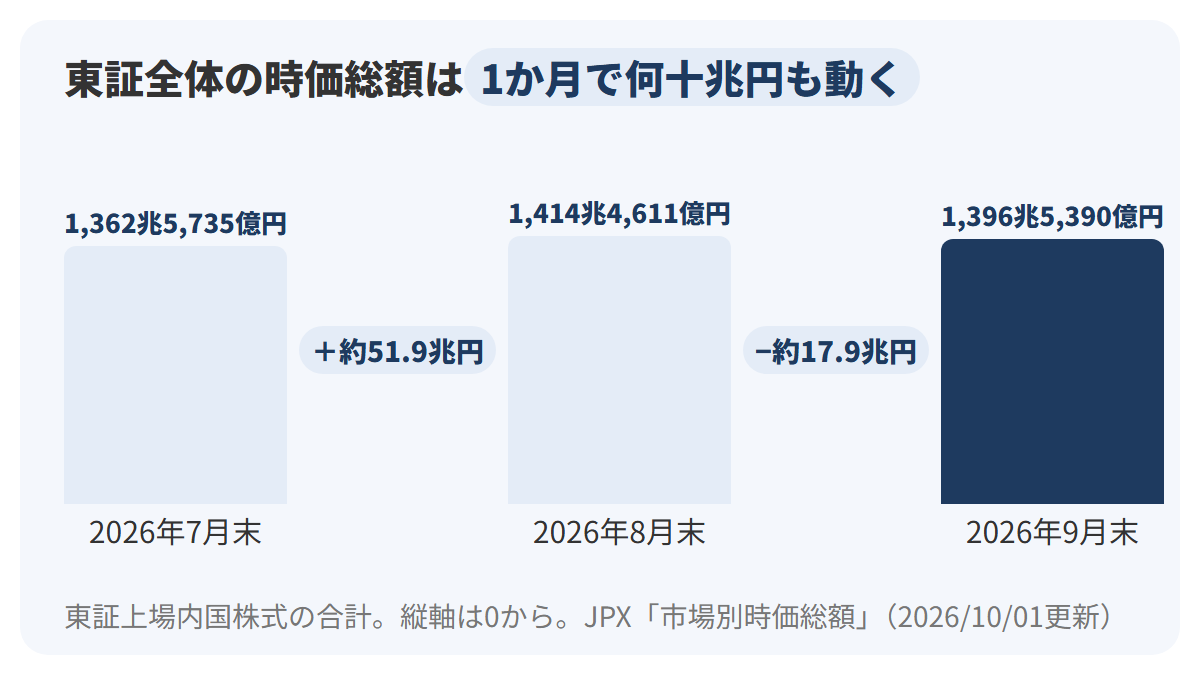
図の3本の棒は、左から2026年7月末、8月末、9月末の時価総額の合計で、単位は兆円です。紺の棒がいちばん新しい9月末。棒の間の小さな数字が前の月末からの増減で、図の下の小さな文字が出典と時点です。
8月末から9月末の約17.9兆円の減少は、1,414兆4,611億円から1,396兆5,390億円を引いた差です。なぜ減ったのかは、この数字からは分かりません。分かるのは、市場全体の値段の合計が、1か月でこれだけ動いたという事実だけ。
一方、上場会社の決算の数字は、四半期ごとにしか新しくなりません。JPXが業種別などのPERやPBRを計算するときも、財務の数字が更新されるのは各社の決算期の3か月後の月末です。たとえば3月決算の会社なら6月末。市場全体で見ても、価格は毎月大きく動くのに、中身の数字はゆっくりとしか更新されない、という関係はみなと製菓と同じです。
2022年4月末と比べると、約2倍
もう少し長い期間でも比べてみます。東証が今の市場の区分(プライム・スタンダード・グロース)を始めた直後の2022年4月末、時価総額の合計は711兆6,319億円でした。2026年9月末の1,396兆5,390億円は、その約1.96倍。
たとえば、時価総額が4年半で約2倍になったからといって、上場会社の利益や純資産の合計も同じように2倍になったとは限りません。時価総額は株価に株数を掛けた値段なので、株価の上昇と、上場している会社や株数の増減の両方が含まれる数字。中身の数字が何倍になったかは、決算の数字を別に集めないと分かりません。
ここでも、価格と中身を分けて見る考え方が役に立ちます。ニュースで「時価総額が過去最高」と聞いたら、それは市場がつけた値段の合計が大きくなったという意味で、会社の稼ぐ力が同じだけ大きくなったかどうかは、別の物差しで確かめる必要があります。
2023年3月、東証は「ROE8%未満、PBR1倍割れ」の多さを示した
東証は、2023年3月31日の文書で、当時の上場会社の状況にも触れています。プライム市場の約半数、スタンダード市場の約6割の上場会社が、ROE8%未満、PBR1倍割れと、資本収益性や成長性といった観点で課題がある状況だ、という記述です。
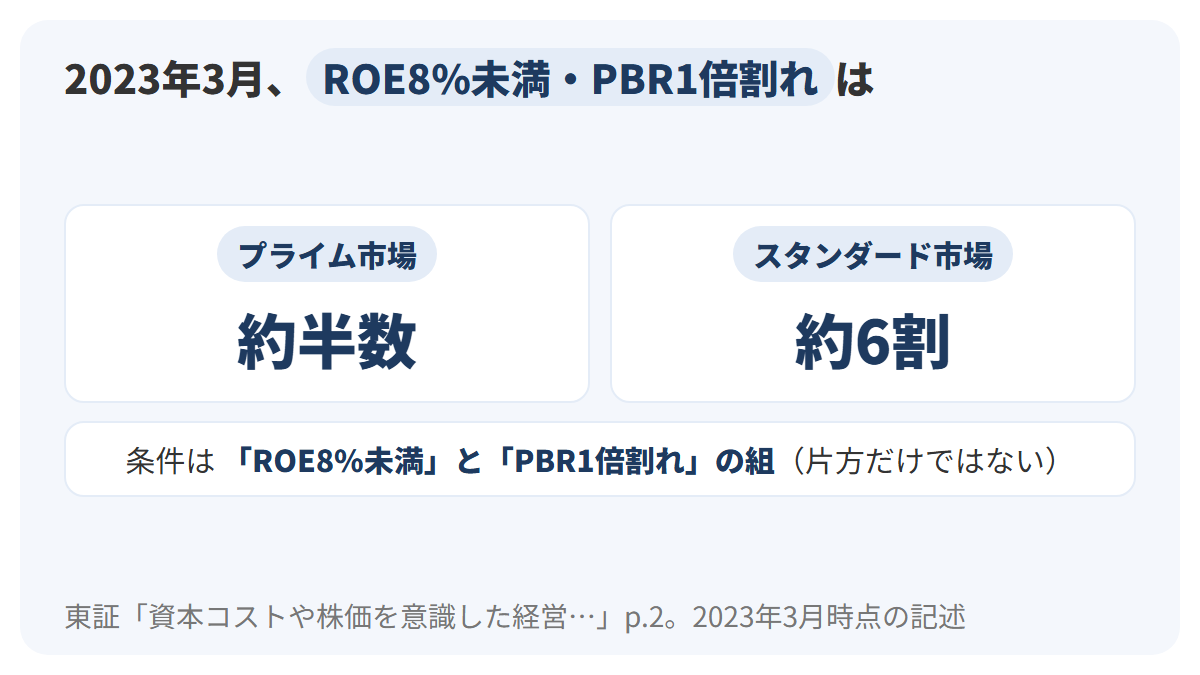
図の左のカードがプライム市場、右のカードがスタンダード市場で、紺の大きな文字が東証の示した割合です。カードの下の帯には、「ROE8%未満」と「PBR1倍割れ」が1つの組。この2つは東証の文書で1つの文に組で出てくる条件なので、片方だけを取り出して読まないようにしてください。
この「約半数」「約6割」は、2023年3月の時点で東証が示した状況です。今の割合を表す数字ではない点に気をつけてください。
この記述から分かるのは、稼ぐ力の指標(ROE)と、市場評価の指標(PBR)の両方で課題がある会社が、当時少なくなかったという事実。東証は、こうした状況を受けて、上場会社に資本コストや株価を意識した経営を求めました。価格と中身のずれは、一部の会社だけの話ではなく、市場全体の課題として取り上げられていました。
まとめ
この章では、みなと製菓の1週間を追いながら、株価という価格がどう決まるか、会社の中身をどんな数字で測るか、2つがなぜずれることがあるのかを確かめました。要点を並べます。
- 株価は、取引所で売りたい人と買いたい人の注文が合った値段。会社の取締役会も証券取引所も、値段をつけてはいない
- 取引所の売買は競争売買で、売りは安い注文、買いは高い注文が先に扱われる(価格優先)。同じ値段なら先に出した注文が先(時間優先)
- 取引の開始時や終了時は板寄せで1つの値段をまとめて決め、その間はザラバで合った注文から順に成立。終値は午後3時30分の板寄せで決まる
- 時価総額は株価×発行済株式数。みなと製菓は株価1,000円で100億円、950円で95億円
- 1株あたり利益は当期純利益÷期中平均発行済株式数、1株あたり純資産は純資産÷期末発行済株式数。割る株数が別。みなと製菓は36円と800円
- 株価は毎日動き、決算の数字が新しくなるのは四半期ごと。株価が5%下がっても、中身の数字が5%減ったわけではない
- 東証は、会社の稼ぐ力(資本収益性)と、株価などの市場評価を、別々の指標で見ている。資本コストを上回る資本収益性を達成していても、成長性が十分に評価されていない場合がある
- 東証全体の時価総額は2026年9月末で約1,396兆円。8月末からの1か月で約17.9兆円減った
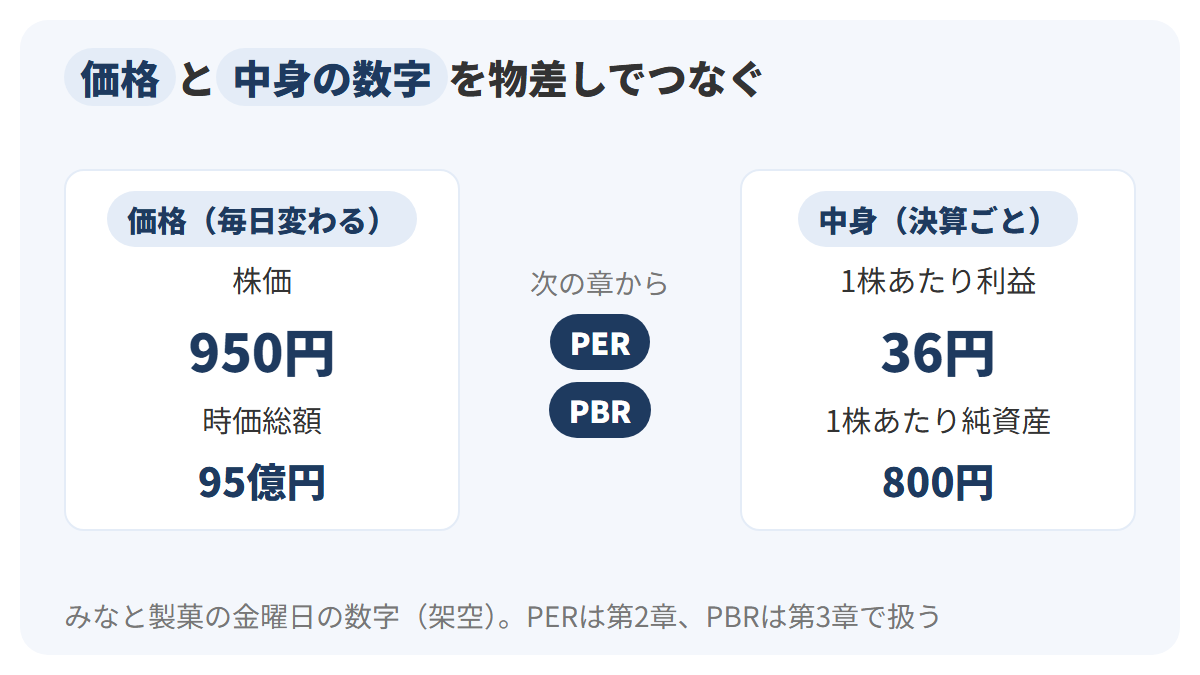
図の左のカードが価格の側で、みなと製菓の金曜日の株価950円と時価総額95億円。右のカードが中身の側で、1株あたり利益36円と1株あたり純資産800円です。真ん中の紺のピルが、左右をつなぐ物差しの名前。カードの上の小さな札が、左は毎日、右は決算ごとに数字が変わるという違いを表しています。
この章に出てきた言葉を、表で振り返りましょう。
| 言葉 | 意味 |
|---|---|
| 競争売買 | 売りどうし、買いどうしを競わせ、値段が合ったところで売買を成立させる方法 |
| 成行注文 | 値段を決めず、どの値段でもよいから売り買いしたいと出す注文 |
| 指値注文 | 買いは上限、売りは下限の値段を決めて出す注文 |
| 価格優先の原則 | 売りは安い注文、買いは高い注文が先に扱われる決まり |
| 時間優先の原則 | 同じ値段なら、先に出した注文が先に扱われる決まり |
| 板寄せ方式 | 集まった注文から合う値段を1つ求め、まとめて成立させる方法 |
| ザラバ方式 | 合った注文から順に成立させる方法 |
| 時価総額 | 株価×発行済株式数。市場がつけた、株主の持ち分全体の値段 |
| 1株あたり利益 | 当期純利益÷期中平均発行済株式数 |
| 1株あたり純資産 | 純資産÷期末発行済株式数 |
| 資本収益性 | 会社が使っている資本に対して、どれだけ利益を上げているかという観点。東証はROICやROEを例にあげている |
| 市場評価 | 株価・時価総額・PBR・PERなど、市場が株価を通じてつけた評価 |
最後に、この章の内容で答えられる疑問を3つ並べておきます。
| よくある疑問 | この章での答え |
|---|---|
| 株価はだれが決めているのか | だれか1人が決めているのではなく、取引所に集まった売りと買いの注文が合った値段が株価。合わせ方の決まりは価格優先と時間優先 |
| 会社に何も起きていないのに、なぜ株価が動くのか | 株価は注文で決まる価格で、注文を出す人は業績以外の理由でも売り買いするため。決算の数字は四半期ごとにしか変わらない |
| 株価と会社の価値は同じものか | 別のもの。株価は市場評価の1つ。東証も、資本収益性や成長性とは分けて見ている |
株価の話は、画面の数字が毎日変わるので、つい値段の上下だけを追いかけたくなります。それでも、「この値段は注文が合った結果」「中身の数字は決算ごと」と2つを分けておけば、値段が動いた日にも、会社の何が変わったのか、変わっていないのかを落ち着いて確かめられます。
Aさんも、金曜日の昼休みには「会社は同じなのに、どうして値段が変わるの」と首をかしげていました。いまは、950円がその日の注文が合った値段であること、1株あたり利益36円と1株あたり純資産800円はこの1週間変わっていないこと、価格と中身が離れることは東証も取り上げている話だということを、自分の言葉で言える状態。価格と中身を分けて見られれば、株価のニュースは「上がった・下がった」の知らせから、中身と比べて考える材料に変わります。
次の章へ
この章で、Aさんは株価という価格と、1株あたり利益や1株あたり純資産という中身の数字を、分けて見られるようになりました。けれども、2つを見比べたときに、株価950円が1株あたり利益36円に比べて高いのか低いのかは、まだ判断できません。価格と中身を比べるには、どんな物差しを当てればよいのでしょうか。
次の章は「PER」です。株価を1株あたり利益と比べる物差しを、みなと製菓の数字で計算し、その数字が何を意味するのかを読みます。この章で計算した1株あたり利益36円が、そのまま次の章の材料。
次の章を読む前に、この章のまとめの図をもう一度見ておくと、PERが価格と中身のどちらとどちらをつなぐ物差しなのかがつかみやすくなるでしょう。
株の教科書の全体の目次はこちらです。
次の章: 株価を評価する 第2章 PER(公開準備中)
参考にした公式情報
コメント