
株の教科書 お金と制度の基礎 第2章|読了目安 約40分
この章で分かること
株や投資信託で得た利益には、ふつうは約20%の税金がかかります。その税金がかからない仕組みとして国が用意しているのが、NISAとiDeCoです。NISAにはどんな枠があり、いくらまで使えるのか。売ったら枠はどうなるのか。iDeCoとは何が違うのか。架空の会社「みなと製菓」の株を持つ会社員Aさんの数字で、仕組みを順番に確かめます。
この章の流れ
- 非課税制度とは何か(NISAの成り立ちと、税金がかからない範囲)
- NISAの2つの枠と、いくらまで使えるか
- 枠の復活、非課税の期間、口座のルール
- NISAの注意点と、もう1つの非課税制度iDeCo
- 口座数と買付額で見るNISAの利用状況
読み終えるとできること
- NISAのつみたて投資枠と成長投資枠の違いと、年間360万円・生涯1,800万円という上限を説明できる
- NISAで商品を売ったとき、翌年以降に枠がどれだけ戻るかを計算できる
- NISAとiDeCoの違いを、税金・引き出し・上限の3点で言える
日曜の朝、Aさんは前の章で書いた計算メモを見返していました。みなと製菓の100株を2,010円で売れば、利益は10万円。そのうち20,315円が税金として差し引かれ、手元に残るのは79,685円です。メモの最後には、前の章の終わりで見かけた一行を書き写してありました。「NISA口座で得た利益には、税金がかからない」。
同じ10万円の利益なのに、口座が違うだけで20,315円の差が出る。それなら、全部その口座で買えばよいのではないか。Aさんはそう考えかけて、ペンを止めました。そんなに都合のよい口座なら、何か条件があるはずです。いくらまで入れられるのか。いつまで非課税なのか。売ったらどうなるのか。
答えを先に書きます。2024年からのNISAには、つみたて投資枠と成長投資枠の2つの枠があり、1年に使えるのは合わせて360万円まで。生涯で非課税のまま持てるのは、買ったときの金額で1,800万円まで(成長投資枠はそのうち1,200万円まで)です。非課税で持てる期間に期限はなく、制度そのものも恒久的なものになりました。
もう1つの非課税制度として、iDeCoがあります。こちらは自分で掛金を出して運用する年金制度で、掛金が所得から差し引かれるという、NISAにはない優遇があります。その代わり、原則として60歳になるまで引き出せない決まり。どちらも「運用で得た利益に税金がかからない」点は同じでも、目的と仕組みはまったく違う制度です。
この章では、NISAの仕組みを中心に、iDeCoとの違いまでを扱います。どの金融機関で口座を開くか、どの商品を選ぶかは扱いません。制度の形を知り、自分ならどう使えるかを考える材料をそろえるのが、この章の役目。
読み進めるときは、Aさんと一緒に電卓を手元に置いてください。出てくる計算は、足し算と掛け算と割り算だけ。1,800万円という大きな数字も、1年分の360万円に分けてみると、ぐっと身近な大きさに見えてきます。
この章で使う設定は次のとおりです。値はすべて架空で、実在の会社とは関係ありません。
| この章の架空の設定 | 内容 |
|---|---|
| 会社 | みなと製菓(お菓子メーカー。東証スタンダード市場に上場。発行している株は1,000万株、1単元は100株) |
| Aさん(34歳・会社員) | 1株1,000円で100株、代金10万円でみなと製菓の株主になった。X証券の特定口座(源泉徴収あり)を持っている |
| この章で考えること | AさんがX証券にNISA口座も開き、みなと製菓の100株を成長投資枠で買っていた場合と、投資信託を毎月3万円ずつつみたて投資枠で買う場合 |
| 配当と手数料 | 配当は1株20円が決まった場合で計算する。売買の手数料は1回500円 |
※本記事は特定の金融商品・口座の利用を勧めるものではありません。制度の内容は2026年10月時点のもので、今後変わる場合があります。個別の状況による扱いは、金融庁・国税庁の公式サイトでご確認ください。
非課税制度とは、利益に税金がかからない仕組み
月曜の昼休み、Aさんは会社の休憩室で、同僚にNISAのことを聞いてみました。同僚は「自分はやっている」と言いながら、仕組みとなると「たしか枠があって……」と言葉を濁します。名前はよく聞くのに、中身を説明できる人は意外と少ない。そこでAさんは、制度の成り立ちから順に調べ直すことにしました。
この章では、NISAがいつ、どんな考え方で始まった制度なのか、そして何に税金がかからないのかを確かめます。最後に、同じく非課税の仕組みを持つiDeCoが、NISAとは別の法律に基づく制度であることにも触れます。
NISAは、2014年に始まった少額投資非課税制度
金融庁によると、NISA(ニーサ)は、少額からの投資を行う人のために2014年1月に始まった「少額投資非課税制度」です。イギリスのISA(個人貯蓄口座)をモデルにした日本版ISAとして、Nippon Individual Savings Accountの頭文字をとった愛称がつけられました。
ことば
NISA 少額投資非課税制度の愛称。NISA口座で買った株や投資信託から得られる利益に、税金がかからない制度。
制度は一度に今の形になったわけではありません。2016年4月にジュニアNISA、2018年1月につみたてNISAが始まり、2024年1月から新しいNISAが始まりました。金融庁はこの2024年の切り替えを、制度の抜本的な拡充と恒久化と位置づけている。
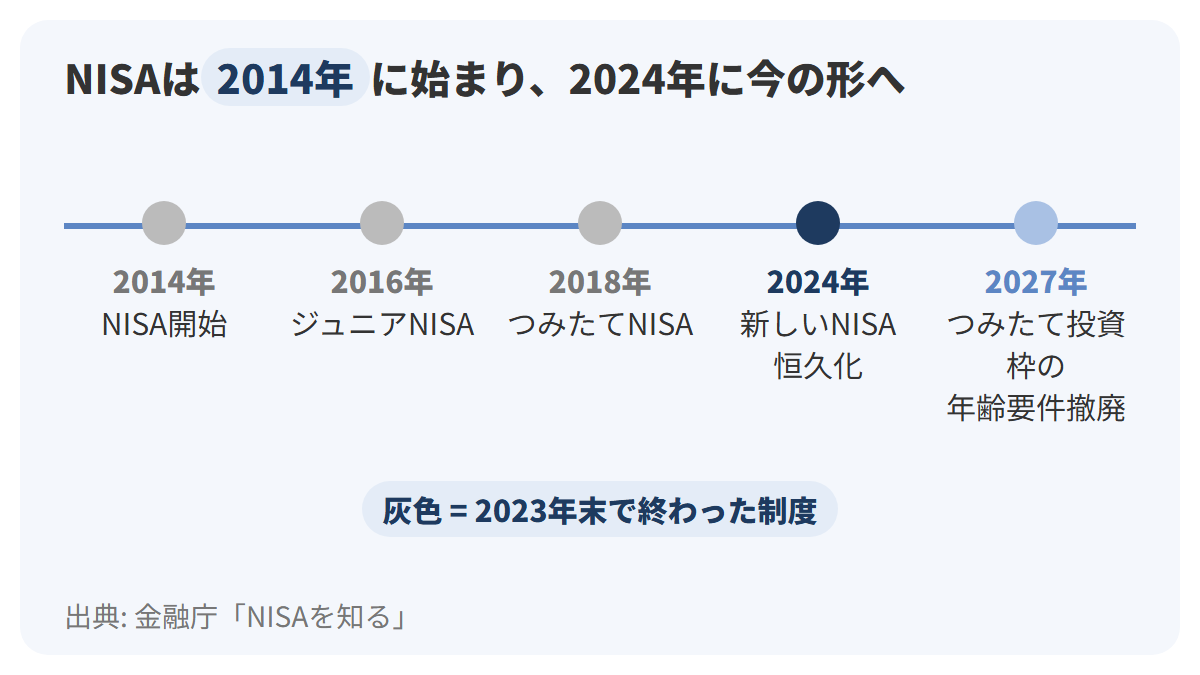
上の図は、NISAの歩みを左から右へ並べた時間軸です。紺色の点が2024年の新しいNISA、灰色の点が2023年末で終わった制度、薄い青の点が2027年1月からの変更を表しています。この章で「NISA」と書くときは、特にことわらない限り、紺色の点から始まった2024年からのNISAのこと。
2023年までのNISAは期限つきの制度でした。2024年からは制度が恒久化され、金融庁は、より長期的な視点で資産形成に取り組めるようになったと説明しています。ひとまずは「今のNISAは2024年に始まり、終わりの日が決まっていない」と押さえておけば十分でしょう。
非課税になるのは、売って得た利益と配当
では、NISAで「税金がかからない」のは何なのか。金融庁は、通常、株式や投資信託を売って得た利益や受け取った配当には約20%の税金がかかる一方で、NISA口座で投資した金融商品から得られる利益は非課税になる、と説明しています。対象は、売って得た利益(売却益)と、配当・分配金の両方です。
国税庁の説明では、2024年以降のNISAで取得した上場株式等について、その配当等と、売ったことにより生じた譲渡益が非課税となります。前の章の言葉で言えば、配当所得と譲渡所得等の2つの箱のどちらに入る利益も、NISA口座の中で生まれたものなら税金の対象から外れる、ということです。
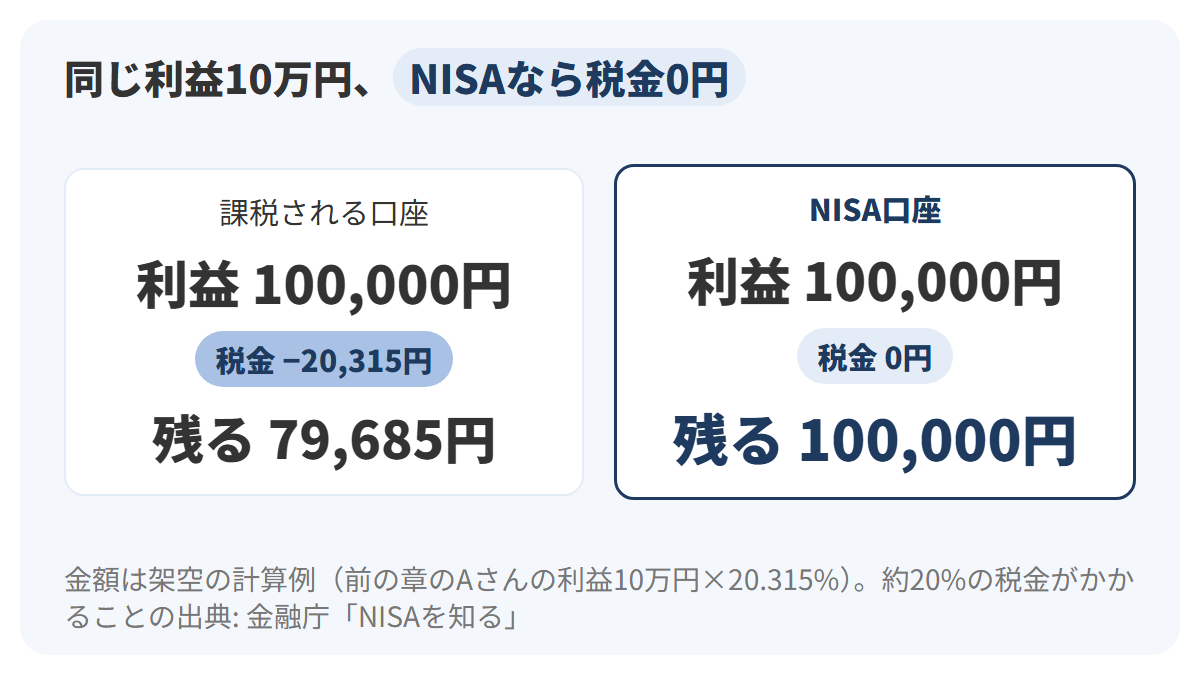
図の左右は、同じ10万円の利益を2つの口座で得た場合です。左の白いカードが課税される口座で、薄い青の帯が差し引かれる20,315円。右の紺の数字がNISA口座で、通常かかる約20%の税金がかからないため、100,000円がそのまま残ります。左右の差の20,315円が、非課税という言葉の中身でした。
たとえば、Aさんが毎年10万円ずつ利益を出したとすると、課税される口座では5年で101,575円が税金として差し引かれます。NISA口座なら、この101,575円が手元に残る計算です。1回の差は2万円でも、続けるほど差は大きくなっていく。
ただし、金融庁は同じ説明の中で、NISA口座で投資できる上限金額は決まっているとも書いています。その上限が、次の章で扱う2つの枠と1,800万円の話。都合のよすぎる口座ではなく、使える量に決まりがある口座だ、ということです。
NISAの非課税は、法律で定められている
NISAの非課税は、租税特別措置法という法律で定められています。配当については第9条の8、売却益については第37条の14。どちらの条文の見出しにも「非課税口座内の少額上場株式等」という言葉が入っていて、これらの条が、NISA口座の中の利益を非課税と定めています。
| 利益の種類 | 法律と条 | 条の見出し |
|---|---|---|
| 配当 | 租税特別措置法 第9条の8 | 非課税口座内の少額上場株式等に係る配当所得の非課税 |
| 売って得た利益 | 租税特別措置法 第37条の14 | 非課税口座内の少額上場株式等に係る譲渡所得等の非課税 |
表の2つの見出しは、後ろの部分が「配当所得の非課税」と「譲渡所得等の非課税」で違うだけ。前の章で見た2つの箱それぞれに、非課税の決まりが1つずつ置かれている形です。
法律の上では、NISA口座のことを「非課税口座」と呼んでいます。この章でも、制度の名前としてはNISA、口座の正式な呼び名が必要な場面では非課税口座と書きます。
iDeCoは、NISAとは別の法律に基づく年金制度
非課税の仕組みを持つ制度は、NISAだけではありません。国民年金基金連合会のiDeCo公式サイトによると、iDeCo(イデコ・個人型確定拠出年金)は、自分が拠出した掛金を自分で運用し、資産を形成する年金制度です。確定拠出年金法に基づく私的年金の制度で、加入は任意。
ことば
iDeCo 個人型確定拠出年金の愛称。自分で掛金を出して運用し、原則60歳以降に年金や一時金として受け取る私的年金の制度。
NISAが租税特別措置法の中に置かれた「税金の特例」であるのに対し、iDeCoは確定拠出年金法という年金の法律に基づく制度です。厚生労働省は、iDeCoを公的年金(国民年金・厚生年金)とは別に給付を受けられる私的年金制度の1つと説明しています。
根拠となる法律が違うので、税金の優遇の形も違ってきます。iDeCoには、運用益が非課税になることのほかに、掛金が所得から差し引かれるという優遇があります。その中身は第4章で、NISAと並べて確かめましょう。まずは次の章で、NISAの2つの枠を開いていきます。
NISAの仕組みは、2つの枠と2つの上限でできている
水曜の夜、Aさんは帰りの電車でNISAの案内を読んでいました。「つみたて投資枠」「成長投資枠」「年間投資枠」「非課税保有限度額」。似た言葉が4つも並んでいて、どれが何の上限なのか、すぐには頭に入りません。Aさんはノートに、枠の名前を2つ、上限の名前を2つと分けて書き出してみました。
この章では、まず2つの枠の違いを確かめ、次に「1年あたり」と「生涯」という2つの上限を、Aさんの数字に当てはめます。枠が2つ、上限が2つ。この組み合わせが分かれば、NISAの仕組みの骨組みはつかめます。
つみたて投資枠と成長投資枠の2つがある
金融庁によると、2024年からのNISAでは、つみたてNISAがつみたて投資枠に、一般NISAが成長投資枠に引き継がれ、2つを併用できるようになりました。たとえば、つみたて投資枠で積立投資を続けながら、成長投資枠で個別の株に一括で投資することもできます。
ことば
つみたて投資枠 NISAの2つの枠のうち、長期の積立・分散投資に適した一定の投資信託を、定期的・継続的に買うための枠。法律上の名前は特定累積投資勘定。
ことば
成長投資枠 NISAの2つの枠のうち、上場株式や投資信託などを自由なタイミングで買える枠。法律上の名前は特定非課税管理勘定。
2つの枠は、買えるものと買い方が違います。厚生労働省がまとめたiDeCoとNISAの比較表では、つみたて投資枠で買えるのは「長期の積立・分散投資に適した一定の投資信託」で、買い方は「定期的・継続的に積み立てる」。成長投資枠で買えるのは「上場株式・投資信託等」で、買い方は「自由」とされています。
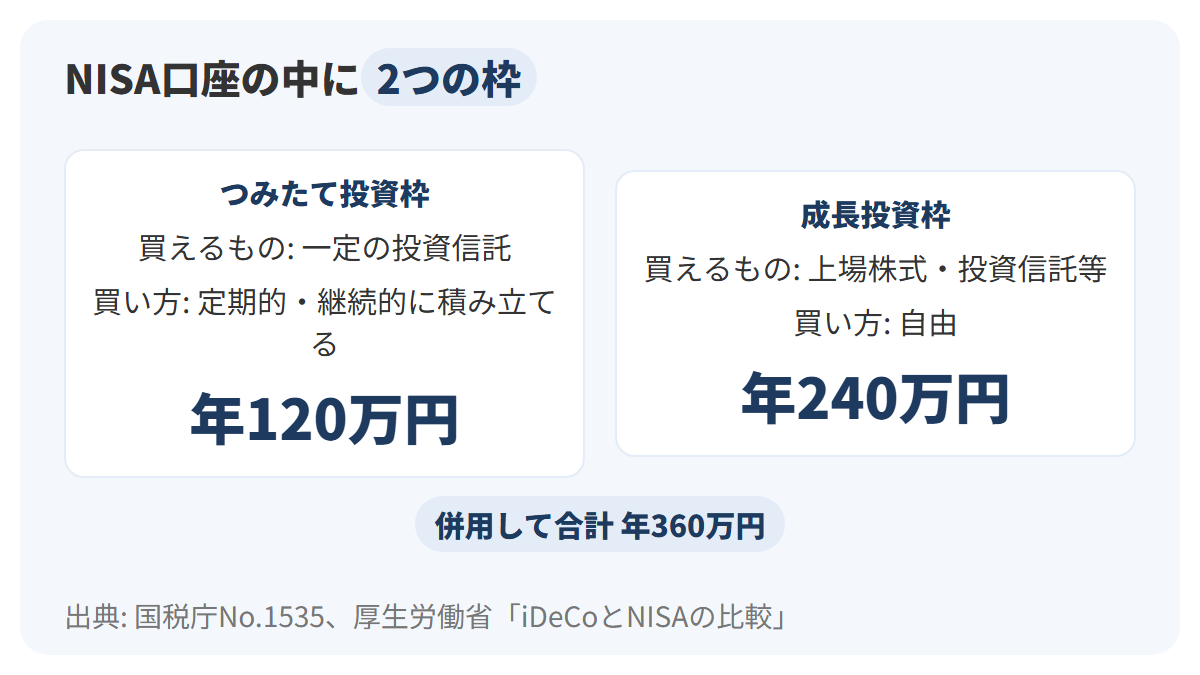
図は、1つのNISA口座の中に2つの枠が並んでいる様子です。左がつみたて投資枠、右が成長投資枠。カードの上の段が買えるもの、中の段が買い方、紺の数字が1年に使える金額を示しています。2つは別々の口座ではなく、1つの口座の中の2つの区画だと考えてください。
Aさんに当てはめると、みなと製菓の100株は個別の上場株式なので、2つの枠のうち買えるのは成長投資枠のほうです。一方、毎月3万円ずつ買う投資信託をつみたて投資枠で買うには、その投資信託が長期の積立・分散投資に適した一定の投資信託にあたる必要があります。どちらの枠で何を買えるかは、商品ごとに決まっている、ということ。
金融庁の表には、整理・監理銘柄や、信託期間20年未満・毎月分配型の投資信託、デリバティブ取引を用いた一定の投資信託などを除く旨の注もついている。上場していれば何でも買える、というわけではない点は覚えておきましょう。
1年に使えるのは、2つの枠を合わせて360万円
1つ目の上限は、1年あたりの上限です。国税庁によると、年間投資上限額は、つみたて投資枠が120万円、成長投資枠が240万円。金融庁は、つみたて投資枠はつみたてNISAの3倍、成長投資枠は一般NISAの2倍に広がり、併用で合計年間360万円まで拡大したと説明しています。
ことば
年間投資枠 NISAで1年間に買える金額の上限。つみたて投資枠120万円、成長投資枠240万円で、合計360万円。
Aさんの積み立ては毎月3万円なので、1年で36万円。つみたて投資枠の120万円のうち、使うのは3割です。同じ年にみなと製菓の100株を10万円で成長投資枠で買えば、成長投資枠240万円のうち10万円を使ったことになります。2つの枠の年間の上限は、120万円と240万円で別々。
| 比べる点 | つみたて投資枠 | 成長投資枠 | 合計 |
|---|---|---|---|
| 年間投資枠 | 120万円 | 240万円 | 360万円 |
| 引き継いだ旧制度と、そのときの年間投資額 | つみたてNISA 40万円 | 一般NISA 120万円 | — |
| 旧制度からの倍率 | 3倍 | 2倍 | — |
| この章の例(Aさんの1年目) | 36万円(毎月3万円) | 10万円(みなと製菓100株) | 46万円 |
表の2行目と3行目は、2023年までの旧制度と比べたものです。つみたてNISAの年40万円が120万円に、一般NISAの年120万円が240万円に。2024年からは、この2つの枠を同じ年に併用できるようになりました。
たとえば、毎月10万円ずつ積み立てると年120万円で、つみたて投資枠をちょうど使い切ります。毎月の積み立てだけでつみたて投資枠を埋めたい人にとっては、月10万円が1つの目安になる計算です。
生涯で持てるのは1,800万円、成長投資枠はそのうち1,200万円
2つ目の上限は、生涯を通じた上限です。金融庁によると、2024年からのNISAでは生涯の非課税保有限度額が新たに設けられ、1,800万円が上限になりました。そのうち成長投資枠で使えるのは1,200万円まで。
ことば
非課税保有限度額 NISA口座で非課税のまま持てる金額の生涯の上限。買ったときの金額で数え、1,800万円(うち成長投資枠は1,200万円)。
1,800万円の内訳には、決まった割り振りがありません。金融庁のよくある質問によると、つみたて投資枠だけで1,800万円を使い切ることもできますし、つみたて投資枠を使わず成長投資枠だけを使うこともできます。ただし成長投資枠の上限は1,200万円。
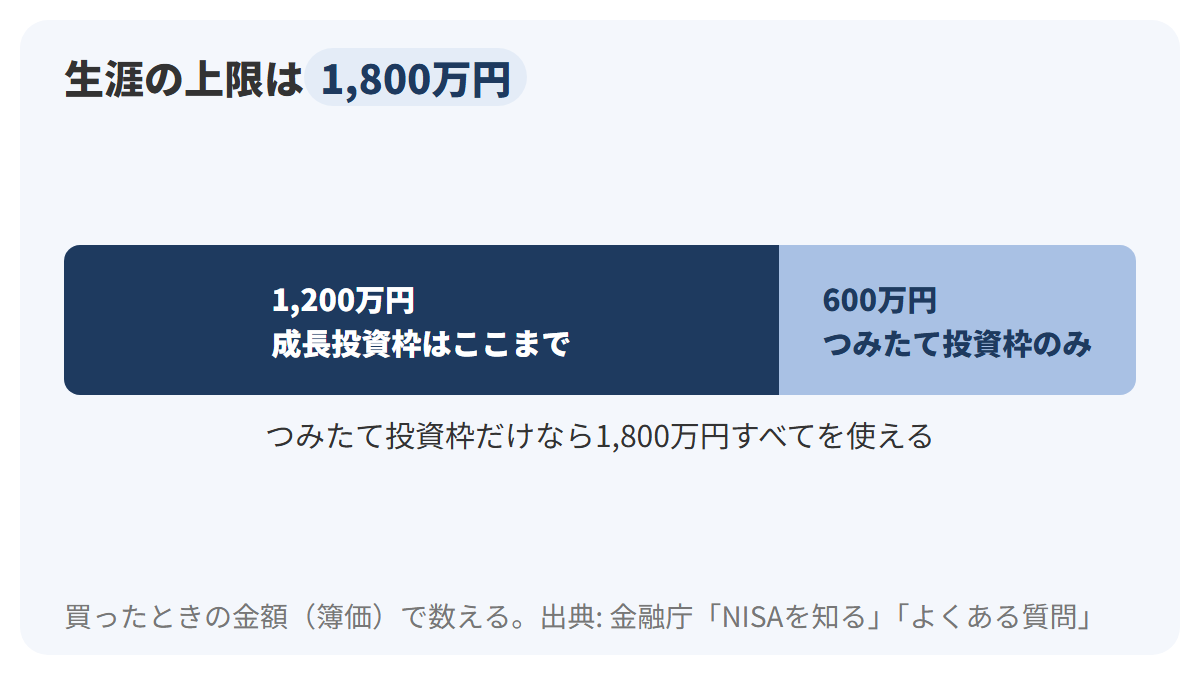
図の横長の箱が1,800万円の全体です。左の紺の1,200万円の区画は、成長投資枠とつみたて投資枠のどちらで使ってもよい部分。右の薄い青の600万円の区画は、成長投資枠では使えず、つみたて投資枠でだけ埋められる部分を表しています。
たとえば、成長投資枠だけでNISAを使う人は、1,200万円まで買ったところで上限に達し、残りの600万円は使えません。逆に、つみたて投資枠だけを使う人は、1,800万円すべてを埋められます。どちらの枠をどれだけ使うかで、生涯で非課税にできる金額が変わってくる、ということ。
年360万円ずつなら、5年で1,800万円に届く
2つの上限を組み合わせると、もう1つの数字が見えてきます。1年に使えるのは360万円まで、生涯で使えるのは1,800万円まで。1,800万円を360万円で割ると5なので、毎年の枠を使い切れば、最短で5年で生涯の上限に届く計算です。
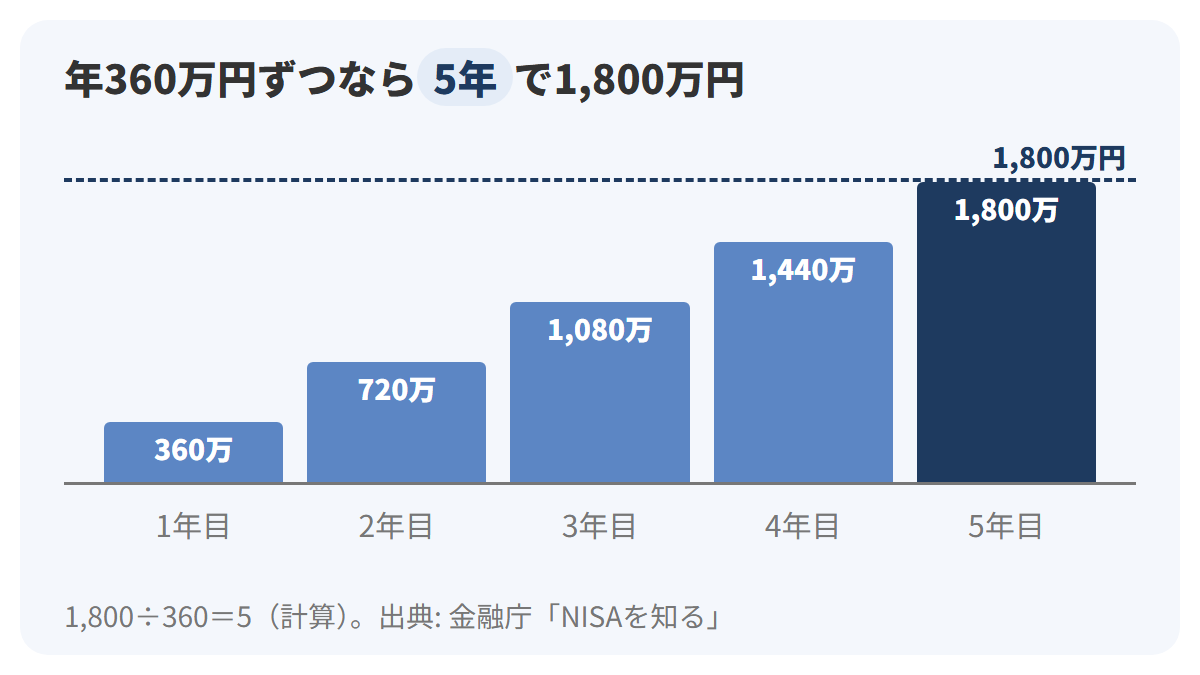
図は、1年目から5年目までに使った金額の合計を棒の高さで表したものです。1本ごとに360万円ずつ高くなり、紺の点線の1,800万円に5年目で届きます。この「5年」は2つの上限から割り算で出した数字で、だれもが5年で使い切るべきだという意味ではない点に注意してください。
Aさんのように毎月3万円の積み立てなら、1年で36万円。1,800万円に届くまでの計算は1,800÷36で50年です。年間投資枠は「1年にここまで」という天井、非課税保有限度額は「生涯でここまで」という天井。2つの天井のどちらに先に当たるかは、使う人の金額しだいでした。
もう1つ、枠の使い方には決まりがあります。金融庁のよくある質問によると、つみたて投資枠と成長投資枠を別々の金融機関で使うことはできず、1つの金融機関で使うことになります。Aさんの場合、X証券でNISA口座を開くなら、2つの枠はどちらもX証券で使う形になる。
NISAの枠は売ると翌年以降に戻り、非課税の期間に期限はない
週末、Aさんは別の疑問にぶつかりました。生涯で1,800万円まで、というのは分かった。では、途中で売ったらどうなるのか。売った分の枠は消えてしまうのか、それとも空いた分だけまた買えるのか。そして、いつまで非課税のまま持っていられるのか。
この章では、売ったときの枠の扱い、非課税で持てる期間、そして口座を開くときのルールを確かめます。2023年までのNISAとの違いが、いちばんはっきり表れる部分です。
枠は「買ったときの金額」で数える
金融庁のよくある質問によると、非課税保有限度額は買付け残高(簿価残高)で管理されます。簿価とは、買ったときの金額のこと。今の値段(時価)がいくらになっていても、枠を数えるときは買ったときの金額で数える、という決まりです。
ことば
簿価 その商品を買ったときの金額(取得金額)。NISAの年間投資枠と非課税保有限度額は、この簿価をもとに計算される。
金融庁は、年間投資枠と非課税保有限度額の両方が簿価をもとに計算されるとしています。Aさんがみなと製菓の100株を10万円で成長投資枠で買えば、株価が2,010円に上がって時価が201,000円になっても、使った枠は10万円のまま。値上がりした分で枠が埋まっていくことはありません。
たとえば、Aさんが毎月3万円の積み立てを10年続けると、買った金額の合計は360万円です。その間に値動きで時価が増えても減っても、1,800万円のうち使ったのは360万円として数えられます。
売った分の枠は、翌年以降に簿価の分だけ戻る
金融庁によると、2024年からのNISAでは、商品を売った場合、翌年以降、売った商品の簿価(取得金額)の分だけ非課税投資枠が復活し、再利用できます。ポイントは2つ。戻るのは翌年以降であること、戻る金額は売った代金ではなく簿価であることです。
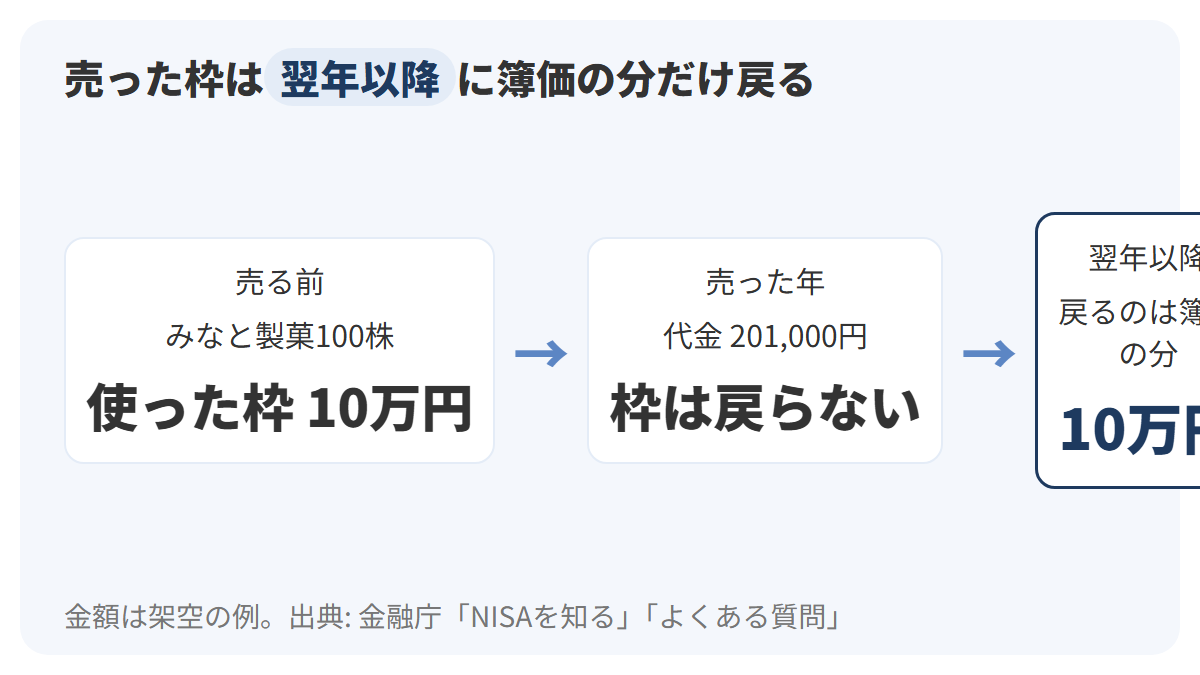
図は、Aさんが成長投資枠で持っていたみなと製菓の100株を、株価2,010円のときに売った場合です。左が売る前で、使っている枠は簿価の10万円。中央が売った年で、代金は201,000円入りますが、枠はまだ戻りません。右が翌年以降で、紺の数字の10万円分が枠に戻ります。
売って得た利益は、前の章と同じ計算で、代金201,000円から買ったときの代金10万円と手数料1,000円を引いた10万円。この10万円はNISA口座の中で生まれた利益なので、税金はかかりません。一方で、戻る枠は201,000円ではなく、簿価の10万円。利益の分まで枠が増えるわけではない、ということです。
戻った枠を使って買い直すときにも、1年に買える金額には年間投資枠の上限がかかります。2つの上限を組み合わせて計算すると、たとえ生涯の枠が大きく戻っても、1年に買えるのは360万円(成長投資枠は240万円)まで。枠の戻りと年間投資枠は、別々の天井として考えておきましょう。
金融庁は、NISA口座の商品を売った場合に損益がなくなるということではない、とも書いています。枠の計算が簿価で行われることと、実際に利益や損失が出ることは別の話。損失が出たときの扱いは、次の章で確かめます。
2024年からのNISAは、非課税で持てる期間に期限がない
次は期間です。金融庁によると、非課税で持てる期間は、つみたてNISAでは20年間、一般NISAでは5年間でしたが、2024年からのNISAでは無期限になりました。NISA口座で持ち続けている限り、その間に出た配当も、売ったときの利益も非課税のまま。
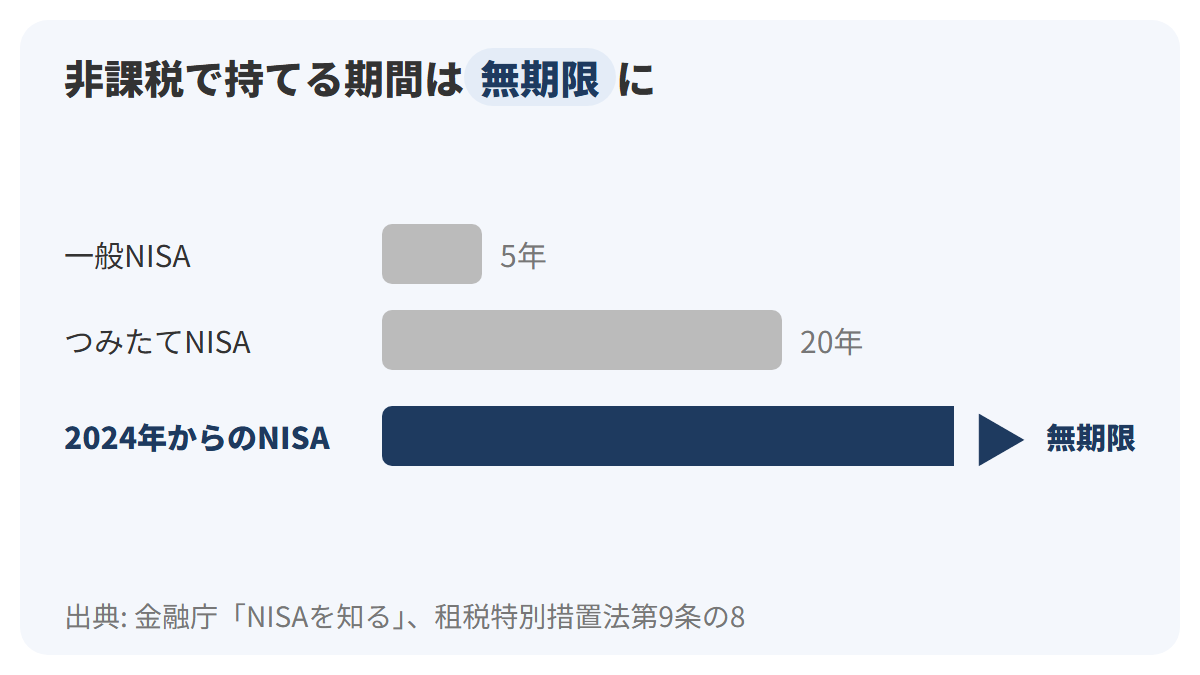
図の3本の横棒は、上から一般NISA、つみたてNISA、2024年からのNISA。灰色の2本は長さに終わりがあり、紺の1本だけが右端の矢印まで伸びています。横の長さが、非課税のまま持てる年数を表しています。
期限がないことは、法律の書き方にも表れています。租税特別措置法第9条の8を見ると、旧制度の一般NISAの配当は「一月一日以後五年を経過する日までの間」、つみたてNISAは「一月一日以後二十年を経過する日までの間」に支払を受けるものが対象でした。2024年からの2つの枠については「当該特定累積投資勘定を設けた日以後に支払を受けるべきもの」のように始まりだけが書かれ、終わりの日は書かれていない。
制度そのものについても、金融庁は2024年1月から始まったNISA制度は恒久化されたと書いています。2023年までのNISAは時限的な制度でしたが、今のNISAは恒久的な制度。持てる期間にも、制度そのものにも、終わりの日が決まっていないわけです。
口座は1人1つ、金融機関は年単位で変えられる
次は、口座のルールです。金融庁によると、NISAを使うには銀行や証券会社などにNISA口座を開く必要があり、日本国内に住んでいる18歳以上(利用する年の1月1日時点)の人ならだれでも開けます。口座は1人につき1口座だけ。
金融機関の変更は年単位でできます。金融庁のよくある質問によると、今のNISA口座がある金融機関に「金融商品取引業者等変更届出書」を出すと「勘定廃止通知書」が渡され、それを新しい金融機関に「非課税口座開設届出書」とあわせて出すことで、口座を移せます。
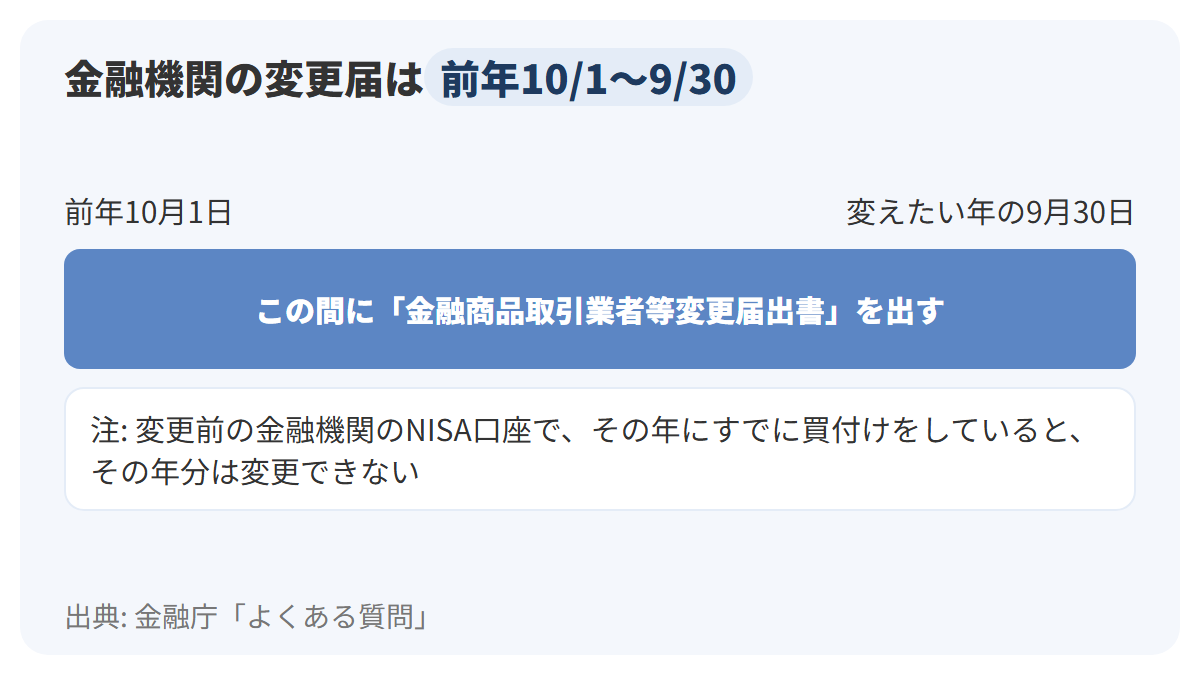
図の帯は、金融機関を変えたい年の前年10月1日から、その年の9月30日までの期間です。この間に変更の届出を出す必要があります。ただし、帯の下の注にあるとおり、変更前の金融機関のNISA口座でその年にすでに株などを買っていると、その年分の変更はできない、という決まり。
たとえば、Aさんが2027年分からNISA口座を別の金融機関に移したいなら、届出は2026年10月1日から2027年9月30日までの間。ただ、2027年に入ってからX証券のNISA口座で1回でも買付けをしていれば、2027年分は移せず、2028年分からの変更になります。毎月積み立てているAさんなら、年が明けて最初の買付けが入る前に手続きを済ませる必要がある、ということ。
口座を移しても、生涯の1,800万円が人ごとに数えられることは変わりません。金融庁は、利用者それぞれの非課税保有限度額は国税庁で一括して管理するとしています。どの金融機関で口座を開いていたか分からなくなったときは、税務署に相談すれば確認でき、一定の要件を満たす人はe-Taxのマイページでも確かめられる仕組み。
2027年1月からは、17歳以下も口座を開ける
口座を開ける年齢は、2027年1月から変わります。金融庁によると、つみたて投資枠の年齢要件が撤廃され、0歳から17歳までの未成年者もNISA口座を開けるようになります。
| 比べる点 | 18歳以上 | 0歳から17歳(2027年1月から) |
|---|---|---|
| 使える枠 | つみたて投資枠と成長投資枠 | つみたて投資枠のみ |
| 年間投資枠 | 360万円 | 60万円 |
| 非課税保有限度額 | 1,800万円 | 600万円 |
| 金融機関の変更 | 年単位でできる | できない |
| 引き出し | 引き出し可能 | 原則できない(災害などのやむを得ない場合のほか、12歳以降は一定の要件の下でできる) |
表の右の列が、2027年1月からの未成年者の決まりです。使えるのはつみたて投資枠だけで、年間投資枠は60万円、生涯の上限は600万円。17歳までの間は、原則として資産を引き出せません。この章では大人のNISAを中心に扱うので、未成年者の決まりは表の範囲を押さえておけば十分でしょう。
NISAの注意点と、もう1つの非課税制度iDeCo
ある晩、Aさんは友人のCさんとオンラインで話しました。CさんはNISA口座でもみなと製菓の株を持っていて、「NISAは得するだけの口座じゃないよ」と言います。損が出たときの扱いが課税される口座とは違うし、配当の受け取り方を間違えると税金がかかることもある、と。さらにCさんは、会社の先輩がiDeCoも始めた話をしてくれました。
この章の前半では、NISAで気をつけたい2つの決まりを確かめます。後半では、iDeCoの税金の優遇と、引き出しの決まり、2026年12月からの改正を順に見ます。
NISA口座で出た損失は「ないもの」とみなされる
1つ目の決まりは、損失の扱いです。国税庁によると、非課税口座で取得した上場株式等を売って生じた損失は、ないものとみなされます。そのため、特定口座や一般口座の配当や売却益と差し引きする損益通算や、損失を翌年以後に持ち越す繰越控除はできない、ということ。2023年までのNISAとジュニアNISAでも同じです。
ことば
損益通算 ある取引で出た損失を、別の取引の利益と差し引きして、税金のかかる利益を小さくすること。
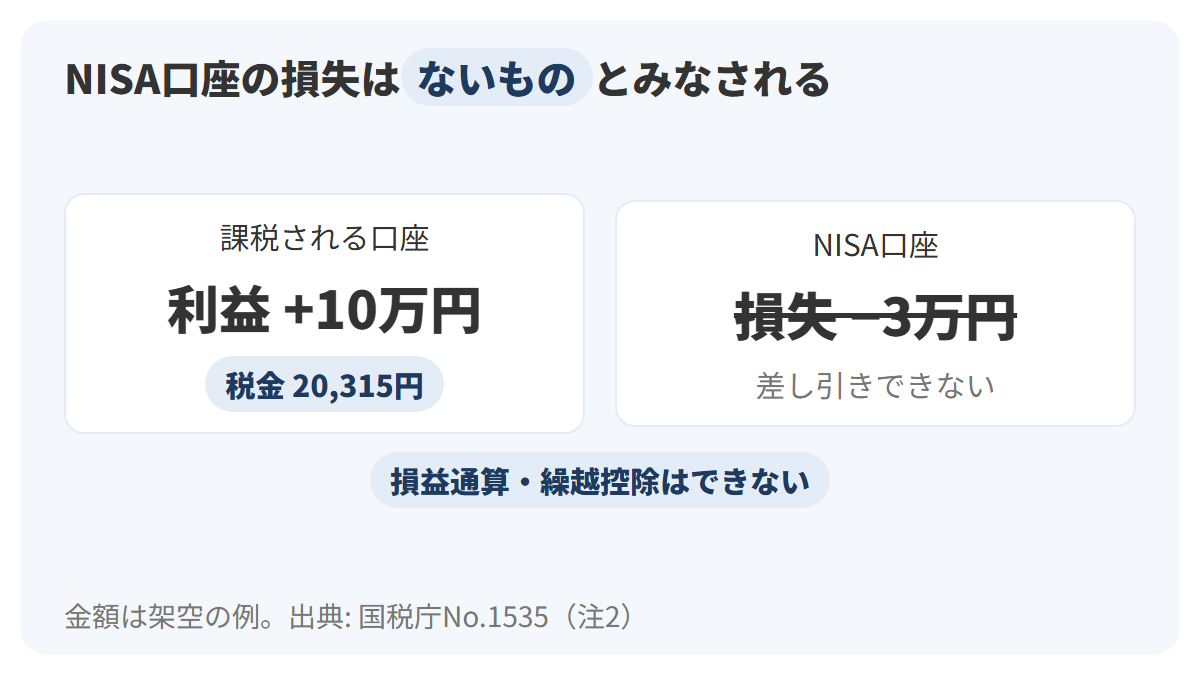
図は、同じ年に2つの口座で結果が分かれた場合です。左の課税される口座では10万円の利益、右のNISA口座では3万円の損失。灰色の取り消し線が、ないものとみなされるNISA口座の損失を表しています。差し引きができないので、課税される口座の10万円には、そのまま20,315円の税金がかかります。
たとえば、もし右の3万円の損失が課税される口座で出ていたなら、損益通算で利益は7万円になり、税金はおよそ14,220円で済んだ計算です(7万円×20.315%)。NISA口座で損が出ると、この差し引きの道がありません。非課税の口座は、利益に税金がかからない代わりに、損失も税金の計算に入らない口座だ、ということです。
法律では、租税特別措置法第37条の14第2項が、非課税口座の株などを売った代金が取得費などに満たない場合の不足額を「ないものとみなす」と定めています。損益通算と繰越控除の仕組みそのものは、章「損益通算と繰越控除」で扱います。
配当を非課税にするには、受け取り方の選択がいる
2つ目の決まりは、配当の受け取り方です。国税庁によると、NISAで非課税とされる配当は、NISA口座を開いている証券会社などを経由して受け取るもの、つまり株式数比例配分方式を選んだものに限られます。会社から直接受け取る配当は、課税扱い。
ことば
株式数比例配分方式 株の配当を、その株を預けている証券会社などの口座で受け取る方法。NISA口座の株の配当を非課税で受け取るには、この方法を選ぶ必要がある。
| 配当の受け取り方 | NISA口座の株の配当 | この章の例(NISA口座のみなと製菓100株・1株20円) |
|---|---|---|
| 証券会社などの口座で受け取る(株式数比例配分方式) | 非課税 | 2,000円がそのまま届く |
| 会社から直接受け取る | 課税扱い | 税金が差し引かれる |
表の1行目と2行目は、同じNISA口座の株の配当でも、受け取る道で扱いが変わることを示しています。Aさんがみなと製菓の100株をNISA口座で持っていれば、1株20円の配当は2,000円。株式数比例配分方式なら、この2,000円が税金を引かれずに届きます。
前の章で、Cさんの1,000株の配当20,000円から4,063円が差し引かれる計算をしました。同じ株をNISA口座で持ち、株式数比例配分方式で受け取っていれば、通常かかる約20%の税金がかからず、20,000円が届く計算です。NISA口座で株を買うときは、配当の受け取り方の設定もあわせて確かめておきましょう。
iDeCoは、掛金・運用益・受け取りの3つの場面で税が軽くなる
ここからはiDeCoです。iDeCo公式サイトによると、iDeCoでは、掛金を出すとき、運用しているとき、給付を受け取るときの3つの場面で、税制上の優遇措置が設けられています。NISAの非課税が「運用で得た利益」の1つの場面だけなのに対して、iDeCoは場面が3つあるのが特徴。
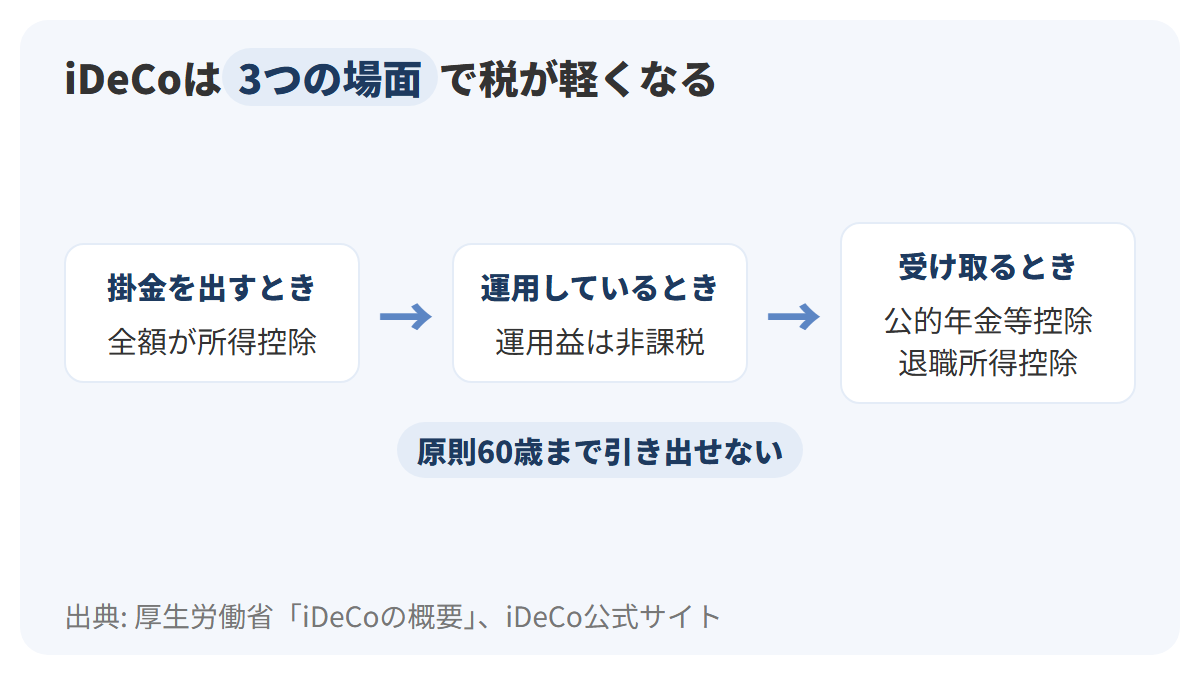
図は、iDeCoの3つの場面を左から順に並べたものです。左のカードが掛金を出すとき、中央が運用しているとき、右が受け取るとき。カードの下の文字が、それぞれの場面での税の扱いを示しています。
1段目は掛金です。厚生労働省によると、加入者が出した掛金は全額が所得控除(小規模企業共済等掛金控除)の対象になります。所得から差し引かれる分、所得税と住民税が少なくなる、という仕組み。iDeCo公式サイトは、毎月の掛金が1万円で、所得税10%・住民税10%の場合、年間2.4万円の税金が軽減されるという例を示しています。年12万円の掛金に、合わせて20%を掛けた金額です。
ことば
所得控除 税金を計算する前に、所得の金額から差し引くもの。差し引いた分だけ、税金のかかる所得が小さくなる。
ただし、この控除には条件があります。iDeCo公式サイトによると、課税所得がない人は掛金の所得控除を受けられません。控除されるのは本人の所得からだけで、配偶者の所得からは控除されない点も押さえておきたいところ。
2段目は運用中です。厚生労働省によると、運用益は運用中は非課税。積立金にかかる特別法人税は、現在、課税が停止されています(iDeCo公式サイトによると年1.173%)。3段目は受け取りで、年金として受け取る場合は公的年金等控除、一時金として受け取る場合は退職所得控除の対象になります。受け取るときは所得として扱われ、これらの控除を差し引いて税金を計算する、という形。
iDeCoは、原則60歳まで引き出せない
iDeCoの優遇の代わりにある決まりが、引き出しの制限です。iDeCo公式サイトによると、60歳になるまでは、原則として資産を引き出すことはできません。受け取りを始められる年齢は、加入していた期間などに応じて決まる仕組み。一定以上の障害の状態になった場合や、加入者が亡くなった場合は、60歳前でも障害給付金や死亡一時金を受け取れます。
元本についても注意があります。iDeCo公式サイトは、元本確保型の商品もある一方で、投資信託などの商品の場合は元本を下回る可能性があり、受け取る額は運用成績によって変わる、としています。手数料がかかり、その額は金融機関によって異なる、という注意書きつき。
たとえば、Aさんは34歳なので、今iDeCoを始めると、原則として26年後の60歳になるまで、出した掛金とその運用益を引き出せません。NISA口座の商品は売ればいつでも現金にできるのと比べると、ここがいちばん大きな違いです。
iDeCoは2026年12月1日から、上限と加入できる年齢が変わる
iDeCoには、もう1つ知っておきたい時点の話があります。iDeCo公式サイトによると、2026年12月1日に改正法令が施行され、加入できる年齢の引き上げや、掛金の上限(拠出限度額)の見直しが行われます。2026年10月時点の上限と、12月からの上限を並べると次の表のとおり。
| 加入者の区分 | 2026年11月までの上限(月額) | 2026年12月1日からの上限(月額) |
|---|---|---|
| 自営業者など(第1号) | 68,000円(国民年金基金の掛金などを納めている場合はそれを引いた額) | 国民年金基金と共通の上限で7.5万円 |
| 会社員・公務員など(第2号)で企業年金がない人 | 23,000円 | 勤め先の企業年金の有無による差をなくし、企業年金と共通の上限で6.2万円 |
| 会社員・公務員など(第2号)で企業年金がある人 | 20,000円(企業型DCの事業主掛金などとの合計が55,000円の範囲内) | |
| 加入できる年齢 | 65歳未満 | 70歳未満 |
表の左の列が2026年11月までの上限、右の列が12月1日からの上限です。第2号の会社員は、これまで勤め先に企業年金があるかどうかで上限が分かれていましたが、12月からは企業年金と共通の6.2万円に一本化されます。
加入できる年齢も、65歳未満から70歳未満に上がります。対象になるのは、iDeCoの加入者や運用指図者などの要件を満たす人です。経過措置として、2029年11月末までは、その要件にあたらない60歳以上70歳未満の人も新たに加入できる、という扱い。
たとえば、勤め先に企業年金がない会社員が、12月から共通の上限6.2万円をすべてiDeCoの掛金にあてるとすると、月6.2万円で年74.4万円。2026年11月までの月23,000円(年27.6万円)と比べると、2.7倍ほどになる計算です。もっとも、上限はあくまで出せる金額の天井で、いくら出すかは家計とのつり合いで決めることになります。
実データで見る: NISAとiDeCoの利用状況と違い
ここからは、金融庁と国民年金基金連合会が公表している数字で、NISAとiDeCoがどのくらい使われているかを確かめます。最後に、ここまでの内容を1枚の比較表にまとめ、2023年までに終わった制度の扱いも整理します。
NISA口座は3,048万口座、半年で227万口座増えた
金融庁が2026年10月2日に公表した調査によると、2026年6月末時点のNISA口座数は30,480,850口座です。2025年12月末の28,206,434口座から、半年で2,274,416口座増えました。この口座数は、これまでに開かれた口座の総数から、金融機関の変更で使われなくなった口座や廃止された口座を差し引いた数。
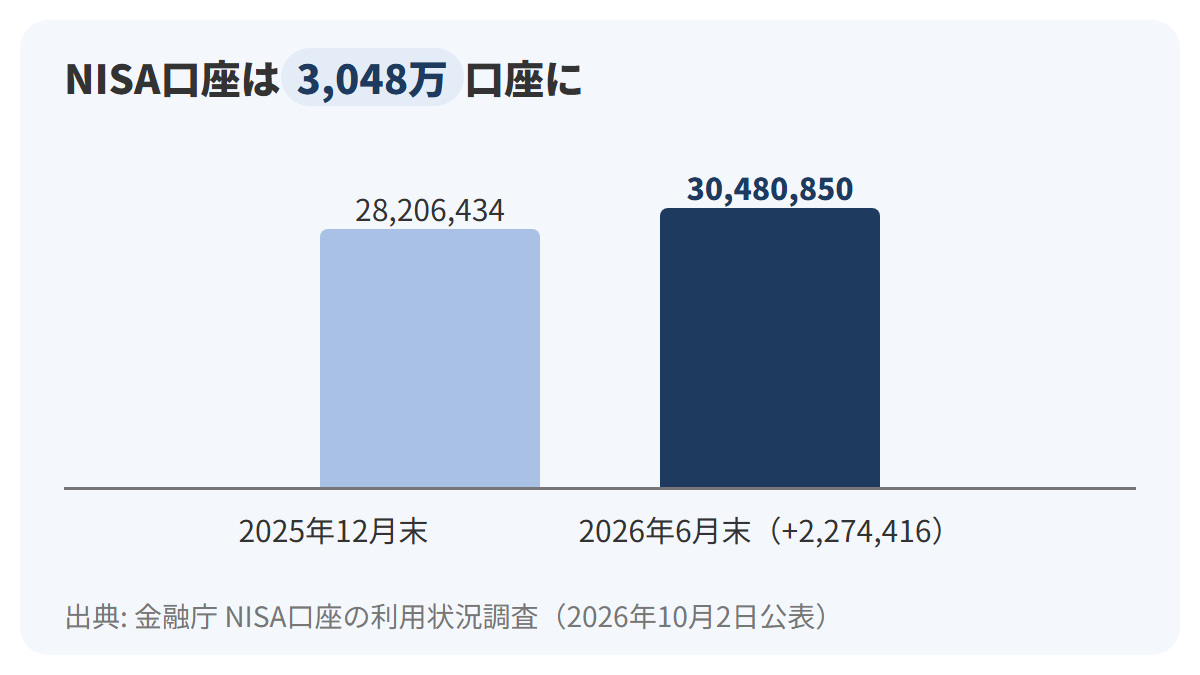
図の2本の棒は、左が2025年12月末、右が2026年6月末の口座数です。紺の棒の上の数字が最新の口座数で、2本の差の227万口座が、この半年で増えた分を表しています。1口座は1人につき1つなので、口座数はおおよそ、NISAを使っている人の数と読めるでしょう。
年代別に見ると、どの世代が使っているかが分かります。2026年6月末時点の年代別の口座数は次のとおりです。
| 年代 | NISA口座数(2026年6月末) |
|---|---|
| 10歳代 | 490,730 |
| 20歳代 | 3,765,430 |
| 30歳代 | 5,307,976 |
| 40歳代 | 5,722,939 |
| 50歳代 | 5,999,082 |
| 60歳代 | 4,355,591 |
| 70歳代 | 3,204,618 |
| 80歳代以上 | 1,634,484 |
| 合計 | 30,480,850 |
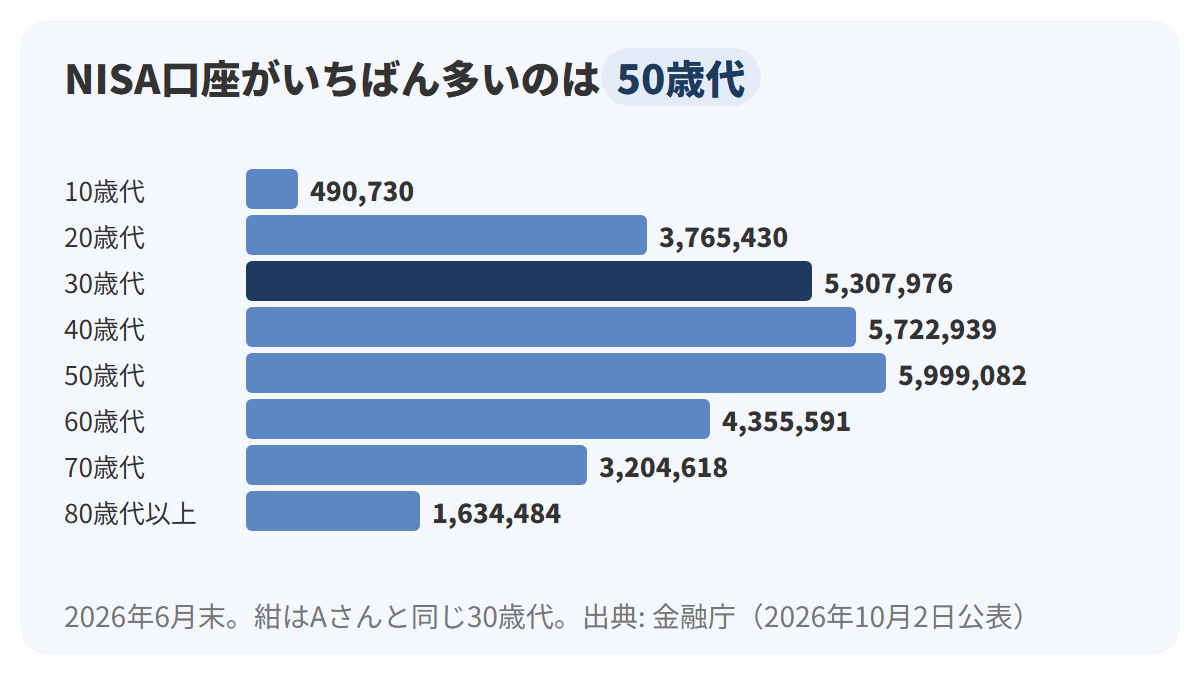
表と図は同じ数字を、表は正確な口座数で、図は棒の長さで示しています。いちばん長い棒は50歳代の5,999,082口座で、40歳代、30歳代と続きます。紺の棒にしたのが、Aさんと同じ30歳代の5,307,976口座。
8つの年代を足すと、合計の30,480,850口座にちょうど一致します。30歳代から50歳代の3つの世代で、合わせて17,030,000口座近く(5,307,976+5,722,939+5,999,082=17,029,997)。全体の半分を超える口座が、働き盛りの世代で開かれている計算です。
2026年1月から6月の買付額は約13.8兆円、7割強が成長投資枠
同じ調査には、NISA口座で買われた金額も出ています。2026年の利用枠で買付があった金額の合計は、2026年6月末までで1,382,137,528万円、約13.8兆円です。これは2026年1月から6月までの枠で買われた分で、制度が始まってからの累計ではない点に注意してください。金額は、買ったときの時価で計算されています。
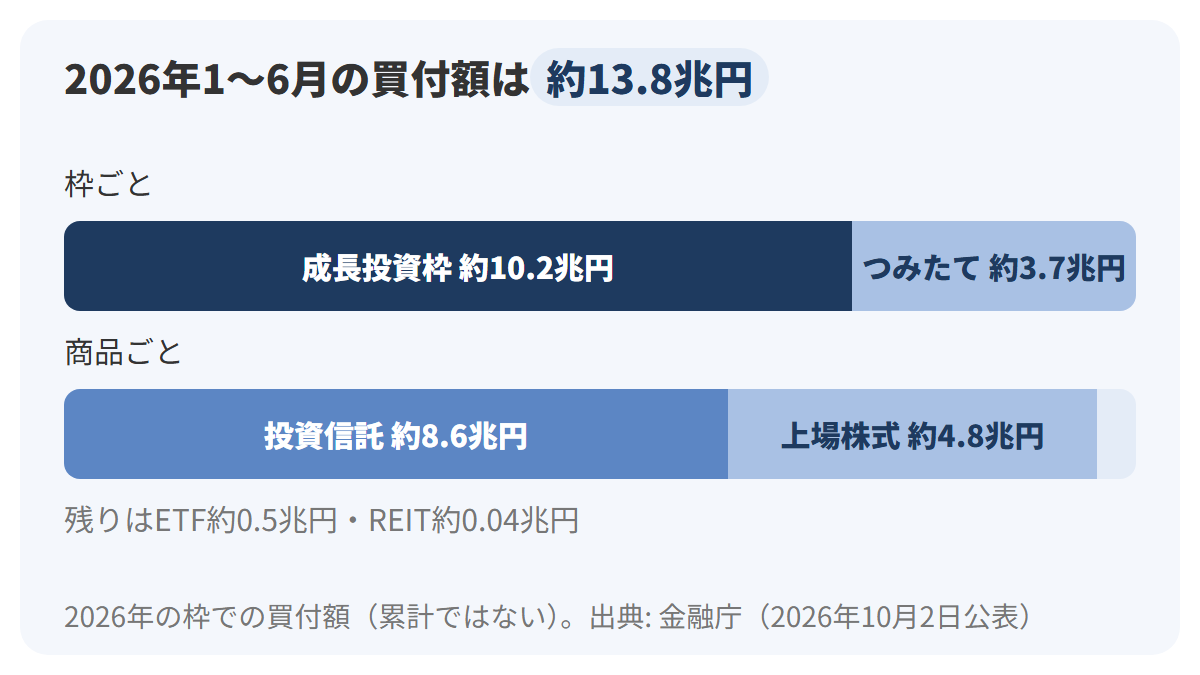
図の上の帯は枠ごとの内訳で、紺が成長投資枠、薄い青がつみたて投資枠。下の帯は同じ金額を商品ごとに分けたものです。帯の長さは金額の割合に合わせてあります。
| 区分 | 買付額(万円) | 兆円に直すと | 合計に占める割合 |
|---|---|---|---|
| 成長投資枠 | 1,015,770,003 | 約10.2兆円 | 約73% |
| つみたて投資枠 | 366,367,525 | 約3.7兆円 | 約27% |
| (商品別)投資信託 | 856,027,614 | 約8.6兆円 | 約62% |
| (商品別)上場株式 | 476,236,077 | 約4.8兆円 | 約34% |
| (商品別)ETF | 45,716,914 | 約0.5兆円 | 約3% |
| (商品別)REIT | 4,156,923 | 約0.04兆円 | 1%未満 |
| 合計 | 1,382,137,528 | 約13.8兆円 | 100% |
表の1・2行目が枠ごと、3〜6行目が商品ごとの内訳で、どちらも足すと合計の1,382,137,528万円になります。金額で見ると、NISAで買われているお金の4分の3近くが成長投資枠を通っている、ということです。
たとえば、半年の買付額約13.8兆円を口座数約3,048万で割ると、1口座あたり約45万円。ただしこれは、買付がなかった口座も含めて割った平均で、1人ひとりがその金額を買ったという意味ではありません。
iDeCoの加入者は406万人
iDeCoのほうも見てみましょう。国民年金基金連合会によると、2026年8月末時点のiDeCoの加入者は4,061,606人。2025年3月末の3,630,856人、2026年3月末の3,928,278人から増えています。
| 加入者の区分 | 加入者数(2026年8月末) |
|---|---|
| 第1号(自営業者など) | 417,985人 |
| 第2号(会社員・公務員など) | 3,474,540人 |
| 第3号(専業主婦(主夫)など) | 154,723人 |
| 第4号 | 14,358人 |
| 合計 | 4,061,606人 |
表の2行目が示すとおり、加入者のおよそ86%(3,474,540÷4,061,606)は、Aさんと同じ第2号の会社員・公務員などです。12月からの上限の一本化は、この第2号の人たちにいちばん関わる改正だということが、数字からも分かります。
NISA口座数の約3,048万(2026年6月末)と、iDeCo加入者の約406万人(2026年8月末)は、時点が2か月ずれているので厳密な比較はできません。それでも、桁が1つ近く違うことは読み取れます。性格の違う2つの制度の間で、使う人の数にはこれだけの差がある、ということ。
NISAとiDeCoの違いを1枚の表で比べる
ここまでの内容を、厚生労働省の「iDeCoとNISAの比較」の項目に沿ってまとめます。厚生労働省はこの比較の見出しで、税の優遇範囲が広く老後資産形成に適したiDeCoと、ライフプランに柔軟に対応するNISAとで、目的に応じた使い分けを、と書いています。
| 比べる点 | NISA | iDeCo |
|---|---|---|
| 制度の性格 | 運用で得た利益の税金の特例(租税特別措置法) | 私的年金の制度(確定拠出年金法) |
| 使える人 | 18歳以上(1月1日時点)。2027年1月から0〜17歳もつみたて投資枠のみ使える | 原則20歳以上65歳未満の公的年金の被保険者。2026年12月から70歳未満に |
| 1年の上限 | つみたて投資枠120万円、成長投資枠240万円 | 年間24〜81.6万円(2026年11月まで)。12月から会社員は企業年金と共通で月6.2万円、自営業者などは国民年金基金と共通で月7.5万円 |
| 買えるもの | つみたて投資枠は一定の投資信託、成長投資枠は上場株式・投資信託等 | 投資信託・保険商品・定期預金等 |
| 掛金・購入額の扱い | 所得控除なし | 全額が所得控除 |
| 運用益 | 非課税 | 非課税 |
| 引き出し | 引き出し可能 | 原則60歳以降 |
| 受け取るとき | — | 年金なら公的年金等控除、一時金なら退職所得控除の対象 |
税の面で両方の欄が同じなのは「運用益」の行です。買い方では、つみたて投資枠とiDeCoがどちらも定期的・継続的に積み立てる形で共通していますが、使える人・上限・引き出しの行は大きく違う。NISAは上限と引き出しの自由さに、iDeCoは掛金の控除と受け取りの控除に特徴がある、という並びが見えてくるでしょう。
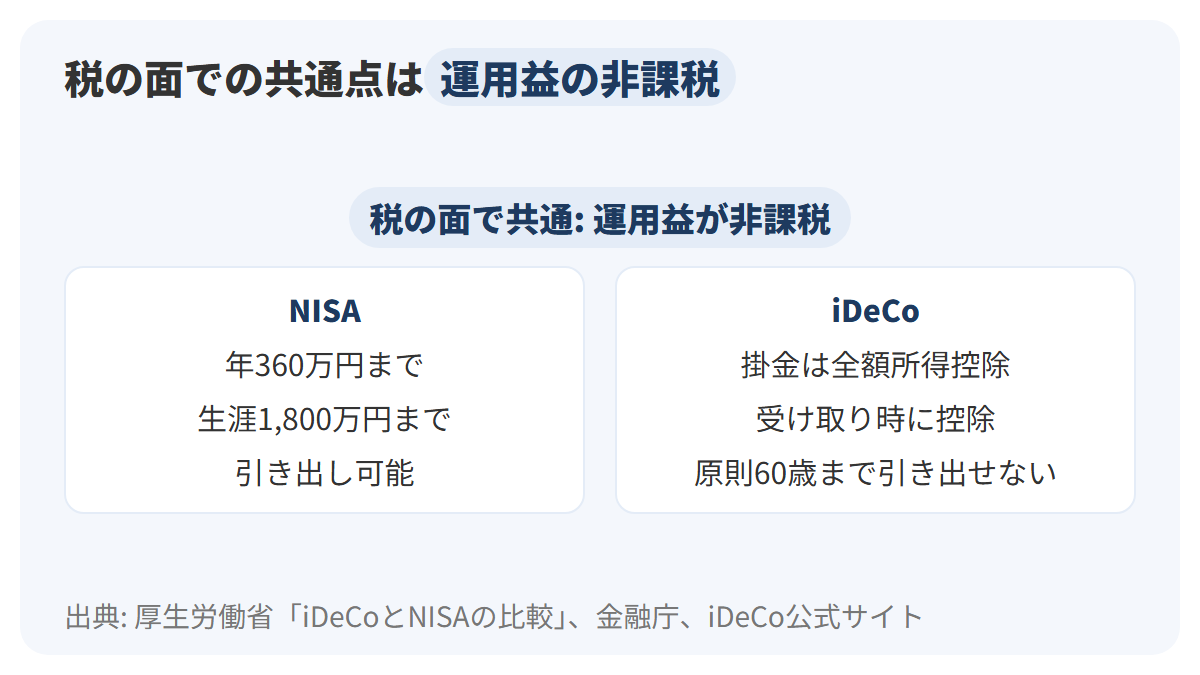
図の上の帯が、2つの制度の税の面での共通点、運用益の非課税です。左のカードにNISAだけの特徴、右のカードにiDeCoだけの特徴を並べました。どちらのカードも同じ色にしてあり、どちらかを勧める図ではない、という意図。
たとえば、Aさんが34歳で毎月1万円をiDeCoに出すと、所得税10%・住民税10%の場合で、年2.4万円の税金が軽くなる計算です。その代わり、その1万円は26年後まで引き出せません。同じ1万円をNISAのつみたて投資枠に回せば、掛金の所得控除はない代わりに、必要になったときに売って現金にできる。どちらが合うかは、そのお金をいつ使うつもりかで変わってくるはずです。
2023年までのNISAで買った商品は、外枠で非課税が続く
最後に、終わった制度の扱いです。2023年末で、つみたてNISAと一般NISAは終わり、ジュニアNISAも2023年で終了しました。国税庁によると、2023年までのNISAで投資した商品は、2024年からのNISAの外枠で、引き続き非課税の対象。
| 終わった制度 | 買えた期間 | 年間投資額 | 非課税の期間 |
|---|---|---|---|
| 一般NISA | 2014年から2023年 | 120万円 | 最長5年間(2023年に買った分は2027年まで) |
| つみたてNISA | 2018年から2023年 | 40万円 | 最長20年間(2023年に買った分は2042年まで) |
| ジュニアNISA | 2016年から2023年 | 80万円 | 最長5年間 |
表の右の列が、それぞれの制度で買った商品を非課税で持てる期間です。金融庁によると、2023年に買ったつみたてNISAの商品は2042年まで、一般NISAの商品は2027年まで運用を続けられます。ただし2024年からのNISAへ移すことはできない。
2023年までのNISAで買った金額は、2024年からのNISAの1,800万円とは別の外枠で管理されます。たとえば、Aさんが2023年につみたてNISAで40万円分を買っていたとしても、今のNISAの1,800万円は1,800万円のまま使える、ということです。ジュニアNISAの口座については、2024年以降、年齢や理由に関係なく全額を非課税で払い出せますが、一部だけを払い出すことはできず、全部を払い出すと口座は廃止される決まり。
まとめ
この章で確かめたことを、1枚の図にまとめます。NISAは「2つの枠」「2つの上限」「売ると翌年以降に簿価の分だけ戻る」の3つで、iDeCoは「3つの場面で税が軽くなる代わりに原則60歳まで引き出せない」の1つで整理できる。それがこの章の骨組みでした。
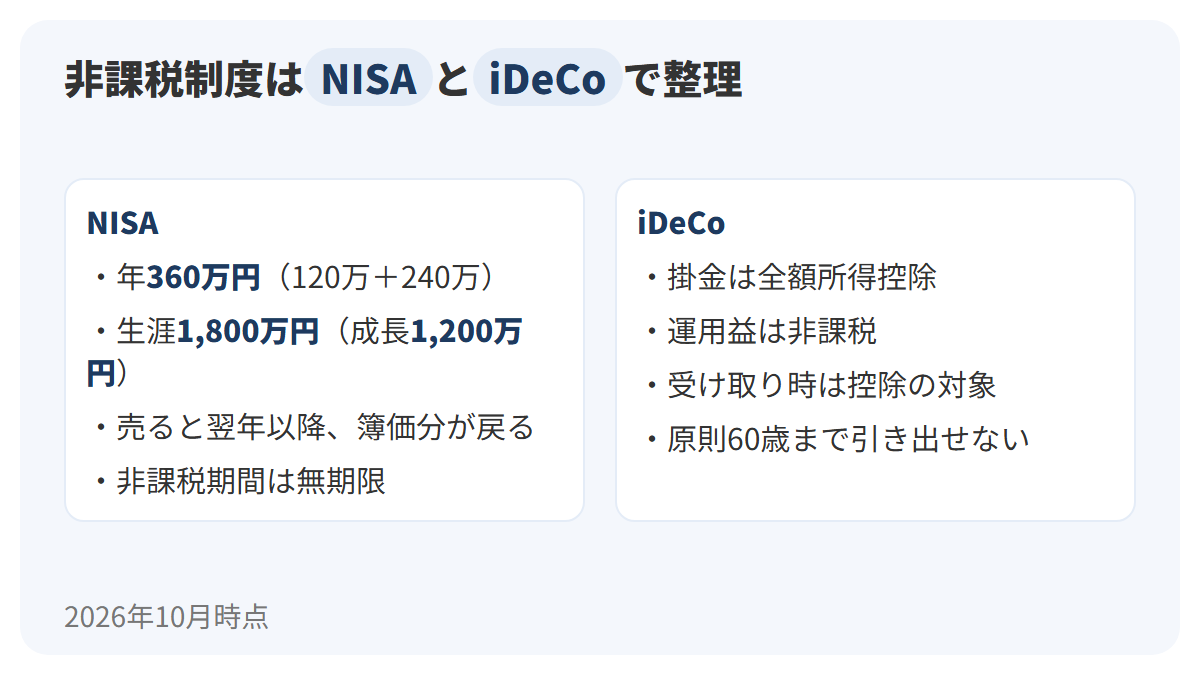
図は左がNISA、右がiDeCoです。それぞれのカードを上から読むと、この章の見出しの順番になっています。紺の数字は、この章でいちばん使った360万円・1,800万円・1,200万円の3つだけ。
- NISAは2014年に始まった少額投資非課税制度で、2024年から今の形になり、制度が恒久化された
- NISA口座で得た売却益と配当には、通常かかる約20%の税金がかからない。Aさんの利益10万円なら、20,315円の差になる
- NISAにはつみたて投資枠(年120万円)と成長投資枠(年240万円)の2つの枠があり、合わせて年360万円まで使える
- 生涯で非課税のまま持てるのは、買ったときの金額で1,800万円まで。成長投資枠はそのうち1,200万円まで
- 年360万円を毎年使い切れば、計算上は5年で1,800万円に届く
- 枠は簿価で数え、売った分は翌年以降に簿価の分だけ戻る。みなと製菓の100株を201,000円で売っても、戻るのは10万円分
- 2024年からのNISAは、非課税で持てる期間に期限がない
- 口座は1人1つ。金融機関の変更は年単位で、変えたい年の前年10月1日からその年の9月30日までに届け出る
- NISA口座で出た損失はないものとみなされ、損益通算や繰越控除はできない
- NISA口座の株の配当を非課税で受け取るには、株式数比例配分方式を選ぶ
- iDeCoは掛金・運用益・受け取りの3つの場面で税が軽くなる年金制度で、原則60歳まで引き出せない
- iDeCoは2026年12月1日から、会社員の上限が企業年金と共通で月6.2万円、自営業者などが国民年金基金と共通で月7.5万円になり、加入できる年齢が70歳未満に上がる
この章に出てきた言葉を、表で振り返りましょう。
| 言葉 | 意味 |
|---|---|
| NISA | 少額投資非課税制度。NISA口座で得た利益に税金がかからない |
| つみたて投資枠 | 一定の投資信託を定期的・継続的に買う枠。年120万円 |
| 成長投資枠 | 上場株式や投資信託などを自由に買える枠。年240万円 |
| 年間投資枠 | 1年に買える金額の上限。2つの枠で合計360万円 |
| 非課税保有限度額 | 非課税のまま持てる金額の生涯の上限。1,800万円(うち成長投資枠1,200万円) |
| 簿価 | 買ったときの金額。NISAの枠はこの金額で数える |
| 損益通算 | 損失を別の取引の利益と差し引きすること。NISA口座の損失ではできない |
| 株式数比例配分方式 | 配当を証券会社などの口座で受け取る方法 |
| iDeCo | 個人型確定拠出年金。自分で掛金を出して運用する私的年金 |
| 所得控除 | 税金を計算する前に所得から差し引くもの |
最後に、この章の内容で答えられる疑問を3つ並べておきます。
| よくある疑問 | この章での答え |
|---|---|
| NISAは1年にいくらまで、生涯でいくらまで使えるのか | 1年に360万円(つみたて投資枠120万円・成長投資枠240万円)まで。生涯では買ったときの金額で1,800万円(成長投資枠は1,200万円)まで |
| NISAで売ったら、枠は戻るのか | 翌年以降に、売った商品の簿価の分だけ戻る。値上がりした分までは戻らない |
| NISAとiDeCoはどう違うのか | 運用益が非課税なのは同じ。iDeCoは掛金が所得控除になる代わりに原則60歳まで引き出せず、NISAは控除がない代わりに引き出し可能 |
非課税制度の話は、枠や上限の名前が多く、最初は迷路のように見えるかもしれません。それでも、NISAなら「枠が2つ」「上限が2つ」「売れば翌年以降に簿価の分だけ戻る」、iDeCoなら「税が3回軽くなり、60歳まで引き出せない」。この形が頭に入っていれば、新しい案内を読んだときも、どの話をしているのかを見失わずにすむでしょう。
Aさんも、最初は「NISAなら税金がかからないらしい」という程度の知識でした。いまは、毎月3万円の積み立てならつみたて投資枠の3割を使うこと、みなと製菓の100株を売っても翌年に戻るのは10万円分であること、iDeCoなら26年間引き出せないことを、自分の数字で言えます。制度を自分の数字に置き換えられることが、使い方を自分で決めるための出発点。
次の章へ
この章で、Aさんは非課税制度を使えば、利益にかかる約20%の税金をかけずに済む道があることを知りました。けれども、投資で手元から出ていくお金は税金だけではありません。株を買うたびの手数料や、投資信託を持っている間にかかる費用もある。それらは、利益にどのくらい影響するのでしょうか。
次の章は「投資にかかるコスト」です。これまでの章で使ってきた売買の手数料1回500円も、コストの1つ。税金とは別に、投資で何にいくらかかるのかを、Aさんの数字で確かめます。
この章の「枠」と「上限」の考え方は、次の章でも、どの口座でどんなコストがかかるかを考えるときの土台になります。次の章を読む前に、この章のまとめの図をもう一度見ておくと、話の位置がつかみやすくなるでしょう。
前の章: お金と制度の基礎 第1章 株の利益にかかる税金
参考にした公式情報
- 金融庁 NISA特設ウェブサイト「NISAを知る」
- 金融庁 NISA特設ウェブサイト「よくある質問」
- 金融庁 NISA特設ウェブサイト「2023年までのNISA」
- 金融庁「NISA口座の利用状況に関する調査結果(令和8年6月末時点)の公表について」
- 国税庁 タックスアンサーNo.1535「NISA制度」
- iDeCo公式サイト「iDeCoの特徴」
- iDeCo公式サイト「iDeCoのメリット」
- iDeCo公式サイト「制度改正について」
- 国民年金基金連合会「iDeCoの加入者数等について」
- 厚生労働省「iDeCoの概要」
- 厚生労働省「iDeCoとNISAの比較」
- e-Gov法令検索「租税特別措置法」
コメント