
この章について
株の教科書 第1章|フェーズ1 株式投資の土台|読了目安 約40分
この章で分かること
株を100株買うと、法律の上で何が自分のものになるのか。証券会社に出した注文が取引所でどの順番で相手と結び付き、株価が1つに決まるのか。架空の会社「みなと製菓」の株を100株買う会社員のAさんを最後まで追いながら、会社法の条文と東京証券取引所(東証)の売買ルールで確かめます。
この章の流れ
- 株主が持つ権利と、負う責任の上限
- 注文が届く場所と、100株という売買の単位
- 板の読み方と、価格優先・時間優先
- 取引時間、板寄せとザラバ、1日の値幅の上限
- 公表データで見る、日本の上場会社と株主
読み終えるとできること
- 株主の権利と有限責任を、会社法の条文番号とあわせて説明できる
- 板に並んだ注文が、どの順番で約定するかを自分でたどれる
- 「個人株主9,198万人」が人の数ではない理由を説明できる
34歳の会社員Aさんは、いつも買うチョコ菓子の箱の裏で、作っている会社の名前に目を留めました。架空の会社「みなと製菓」。スマートフォンで調べると、株価は1株1,000円でした。100株なら10万円で、この会社の株主になれる計算です。では、10万円を払ったあと、Aさんの手元には何が残るのか。上のイラストは、その疑問が浮かんだ場面です。
よく聞く答えは「会社の一部が自分のものになる」。ただ、その「一部」の中身は、この一言からは分かりません。中身を決めているのは会社法第105条で、条文に並ぶ株主の権利は3つだけ。株価も同じで、「買いたい人が多いと上がる」の先に、東証が決めた約定の順番があります。
この章は、Aさんがみなと製菓の株を100株買い、株主になるまでを1本の筋にして進みます。
| この章の架空の設定 | 内容 |
|---|---|
| 会社 | みなと製菓(お菓子メーカー。東証スタンダード市場に上場している設定) |
| 発行している株の数 | 1,000万株 |
| 前日の終値 | 1株1,000円 |
| Aさん(34歳・会社員) | 平日の10時に、1,000円で100株を買う |
| Bさん | みなと製菓の株を30株だけ持っている |
| Cさん | みなと製菓の株を1,000株持っている |
表のBさんとCさんは、Aさんと比べるために登場します。
※本記事は特定の銘柄の売買を推奨するものではありません。制度・数値は2026年10月20日に各公式資料で確認したもので、変更される場合があります。最新情報は公式サイトでご確認ください。
株を100株持つと、何が自分のものになるのか
注文が成立すると、証券会社のアプリには「約定」と表示されます。イラストのAさんのように、ここで手元を見ても何も届きません。上場会社の株券は2009年1月にすべて電子化され、印刷された株券は無効になりました。いま上場株の株主であることを示すのは、紙ではなく電子の記録です。目に見えない分、何を持ったのかを言葉で押さえておく必要があります。
会社はなぜ株を発行するのか
出発点は会社の側の事情です。JPXの教育ページ「なるほど!東証経済教室」は、会社がお金を集める方法を、預貯金・借入・株式の発行の3つに分けています。みなと製菓が新しい工場を建てたいとき、銀行から借りる道と、株を発行して出資してもらう道がある、ということ。違いは次の表のとおりです。
| 比べる点 | 借入(銀行などから借りる) | 株式の発行(出資してもらう) |
|---|---|---|
| お金を出す人 | 銀行など | 株主 |
| 会社が返す必要 | 返すことが前提 | 返す必要がない |
| 使える期間 | 返済までの期間 | 長い期間、使い続けられる |
| お金を出した人の立場 | 貸し手 | 会社の持ち主の一人 |
| 出した人がお金を戻すには | 返済を受ける | 会社からは払い戻されない。株を買いたい人に売る |
表の右の列が株式です。JPXの説明では、株式で集めたお金は返済の必要がないため、会社は長い期間使い続けることができ、大きな仕事に取り組めます。その代わりに、会社がお金を出した人に渡すのが株式。会社に出資し、その代わりに株式を受け取った人が株主で、株主になることは会社の持ち主になることだ、とJPXは書いています。
いちばん下の行は、Aさんにとって大事な点です。株主は、株式を発行した会社から直接払い戻してもらえません。株式は買いたい人と売りたい人の間で売買されるものだからです。Aさんが10万円を現金に戻したくなったら、みなと製菓に返金を頼むのではなく、取引所でその株を買いたい人に売ることになります。
ことば
株主 会社に出資し、その代わりに株式を受け取った人。会社の持ち主の一人として、会社法が定める権利を持つ。
Aさんの100株は、会社のどれだけか
みなと製菓が発行している株は1,000万株という設定でした。Aさんの100株は、その10万分の1にあたります。割合にすると0.001%。会社の持ち主の一人といっても、持ち分はこの大きさにとどまります。
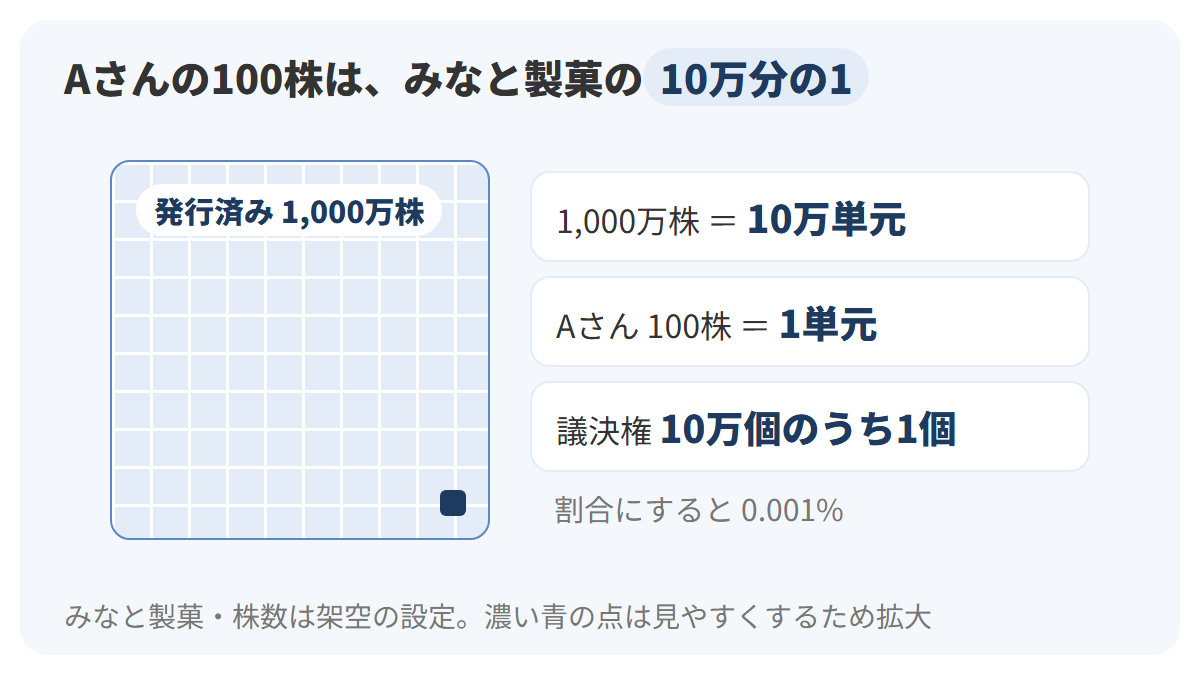
図の大きな四角が1,000万株全体、右下の濃い青の小さな点がAさんの100株です。点は実際の比率よりかなり大きく描いています。10万分の1を正確な面積で描くと、画面では見えないほど小さくなるためです。四角の中の白い格子は見やすさのための目盛りで、株数とは対応していません。1,000万株を100株ずつのまとまり(単元)に分けると、みなと製菓には10万単元があることになります。単元の決まりは、この章の2つ目の章でくわしく扱います。
会社法第105条が定める、株主の3つの権利
持ち主として何ができるのか。それを決めているのが会社法第105条です。第1項は、株主は持っている株式について次の権利などを持つとして、3つを挙げています。
- 一 剰余金の配当を受ける権利
- 二 残余財産の分配を受ける権利
- 三 株主総会における議決権
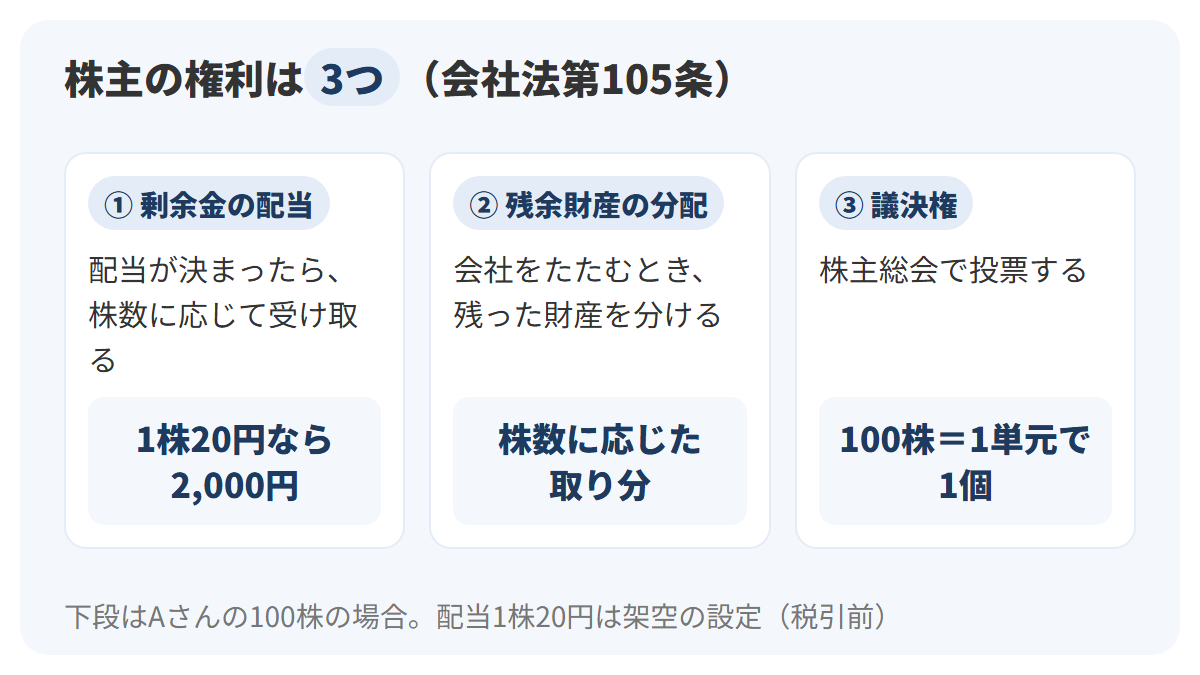
図の3枚のカードが条文の3つの権利で、カードの下段の濃い青の文字が「Aさんの100株ならどうなるか」です。1枚目の剰余金の配当は、会社が配当を出すと決めたときに、持っている株数に応じて受け取るお金。たとえば、みなと製菓の株主総会で1株20円の配当が決まれば、100株のAさんが受け取るのは税金を引く前で2,000円になります。税金の仕組みは、章「株の利益にかかる税金」で扱います。
ここで1つ、条文を読み違えやすい点があります。配当について定めた第453条の文言は、会社は株主に剰余金の配当を「することができる」。出さなければならない、とは書かれていません。第454条は、配当をしようとするときはその都度、株主総会の決議で必要な事項を定めるとしています。Aさんが持つのは「配当が決まったら株数に応じて受け取る権利」で、「毎年2,000円をもらえる約束」ではない、ということ。配当が決まらなかった年の受取額は0円です。
配当金の受け取り方や、配当利回りの考え方は、別の記事にまとめています。
2枚目の残余財産の分配は、会社をたたむときに、借金などを払い終えて残った財産を株主が分ける権利です。3枚目の議決権は、株主総会で投票する権利。JPXの教育ページは、役員の選任・解任や会社のルール変更などを、株主が投票できる決議の例に挙げています。Aさんの票は1個です。会社法第188条により、会社は一定の数の株式を1単元とし、1単元ごとに1個の議決権を持たせる定めを定款(会社の基本的なルールを書いた文書)に置けます。みなと製菓の1単元は100株なので、1,000万株全体では10万個の議決権があり、Aさんの1個はその10万分の1。持ち分の割合と、票の割合は同じです。
第105条の2項も見ておきます。1号の配当と2号の残余財産の権利を、両方とも株主に与えないとする定款の定めは効力を持たない、という規定です。お金にかかわる権利をまるごと取り上げる会社の作り方は、法律が認めていないということ。
権利の配り方を決めているのが第109条です。第109条は、会社は株主を、持っている株式の内容と数に応じて平等に取り扱わなければならないとしています。「平等」と聞くと全員が同じ額を受け取るように思えますが、条文の言う平等は「数に応じて」です。100株のAさんと、1,000株を持つCさんを並べると、その意味がはっきりします。
| 比べる点 | Aさん(100株) | Cさん(1,000株) |
|---|---|---|
| 単元の数(100株=1単元) | 1単元 | 10単元 |
| 株主総会の議決権 | 1個 | 10個 |
| 1株20円の配当が決まった場合の受取額(税引前) | 2,000円 | 2万円 |
| 1株あたりの配当 | 20円 | 20円 |
| 買ったときの代金(1株1,000円の場合) | 10万円 | 100万円 |
表の4行目を見てください。1株あたりの配当は、AさんもCさんも20円で同じです。受取額が2,000円と2万円で10倍違うのは、持っている株数が10倍違うから。数に応じた差なので、第109条に反しません。議決権が1個と10個に分かれるのも同じ理由です。
株主優待は、3つの権利に入っていない
みなと製菓には、100株以上を持つ株主に自社のお菓子を贈る制度がある、という設定にしておきます。Aさんの100株はこの条件を満たします。ただし、この優待は第105条が挙げる3つの権利のどれにも当たりません。条文には優待という言葉が出てこないためです。
JPXの教育ページも、自社製品や施設の利用券などがもらえる株主優待について、全ての会社が行っているわけではないと注記しています。配当は条文に根拠のある権利、優待は会社がそれぞれ独自に設けている制度で、行っていない会社もある。同じ「株主へのお返し」でも、法律の上での位置づけが違います。
2つの違いを表にまとめます。
| 比べる点 | 配当(剰余金の配当) | 株主優待 |
|---|---|---|
| 会社法第105条の権利か | 1号に挙がっている | 挙がっていない |
| 出すかどうかの決め方 | その都度、株主総会の決議で決める(第453条・第454条) | 会社ごとの制度。行っていない会社もある |
| 受け取るもの | お金(持っている株数に応じて) | 自社製品や施設の利用券など |
| Aさんの100株の場合 | 1株20円と決まれば2,000円(税引前) | 自社のお菓子が届く(この章の設定) |
優待の種類や、受け取るまでの流れは、次の記事で取り上げています。
失うお金は、出した10万円まで(有限責任)
権利の次は責任です。第104条は「株主の責任は、その有する株式の引受価額を限度とする」と定めています。JPXの教育ページの言い方に直すと、株主の責任は株式を買ったときに出したお金の範囲内で、会社が倒産しても、その会社の借金を背負う必要はありません。
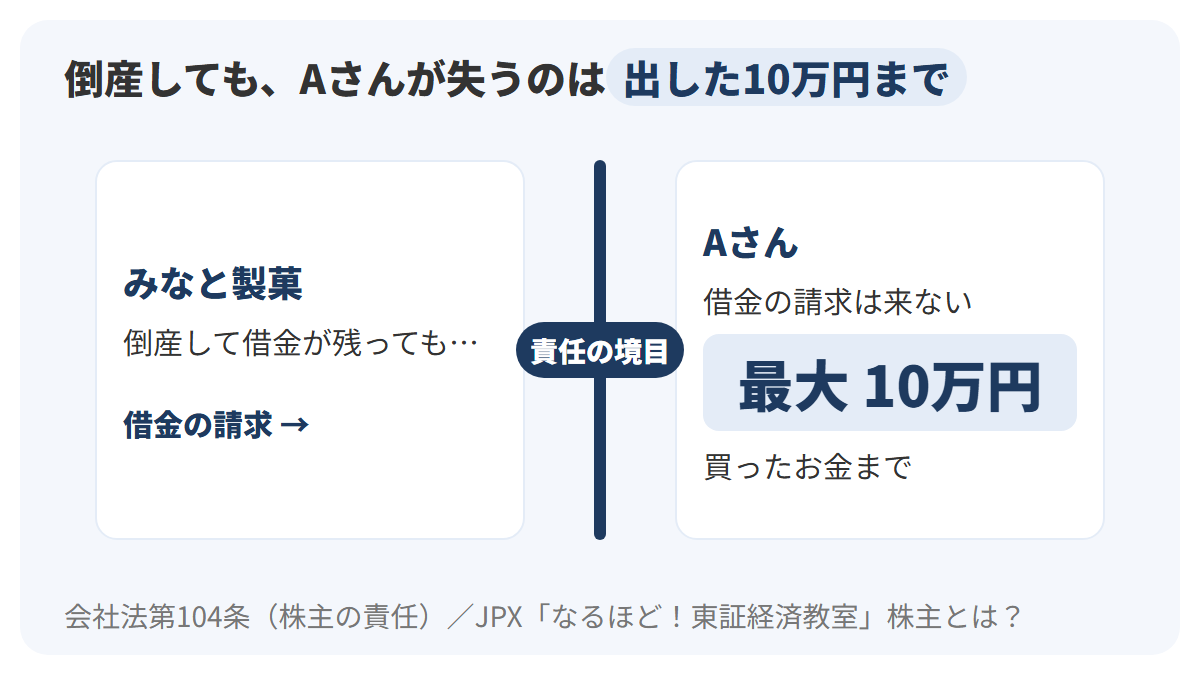
図の左がみなと製菓、右がAさんです。間にある太い線が責任の境目で、線の右側に借金の矢印は届きません。たとえば、みなと製菓が倒産し、会社に借金が残ったとします。それでも借金の請求がAさんの自宅に届くことはなく、Aさんが失うお金は多くても10万円まで。株価が下がって損をすることはあっても、出した額を超えて払うことにはなりません。
ことば
有限責任 株主の責任は、株を買うときに出したお金の範囲までで、会社が倒産しても会社の借金を背負わないという決まり(会社法第104条)。
ここまでで、Aさんの10万円が「3つの権利」と「10万円までの責任」に置き換わったことになります。次は、その10万円がどこを通って、だれの株と交換されたのかをたどります。
注文はどこへ届き、何株単位で売買されるのか
Aさんが株を買うために使うのは、証券会社のアプリです。イラストのように画面だけを見ていると、証券会社が株を売ってくれるように思えます。実際には、Aさんの注文は証券会社を通って取引所へ届き、そこで売りたい人の注文と結び付きます。
注文は、証券会社を通って取引所に集まる
JPXの教育ページによると、株式を売買したい人は、証券会社を通じて証券取引所に注文を出します。取引所には多くの注文が集められ、ルールに基づいて売買が成立する仕組みです。
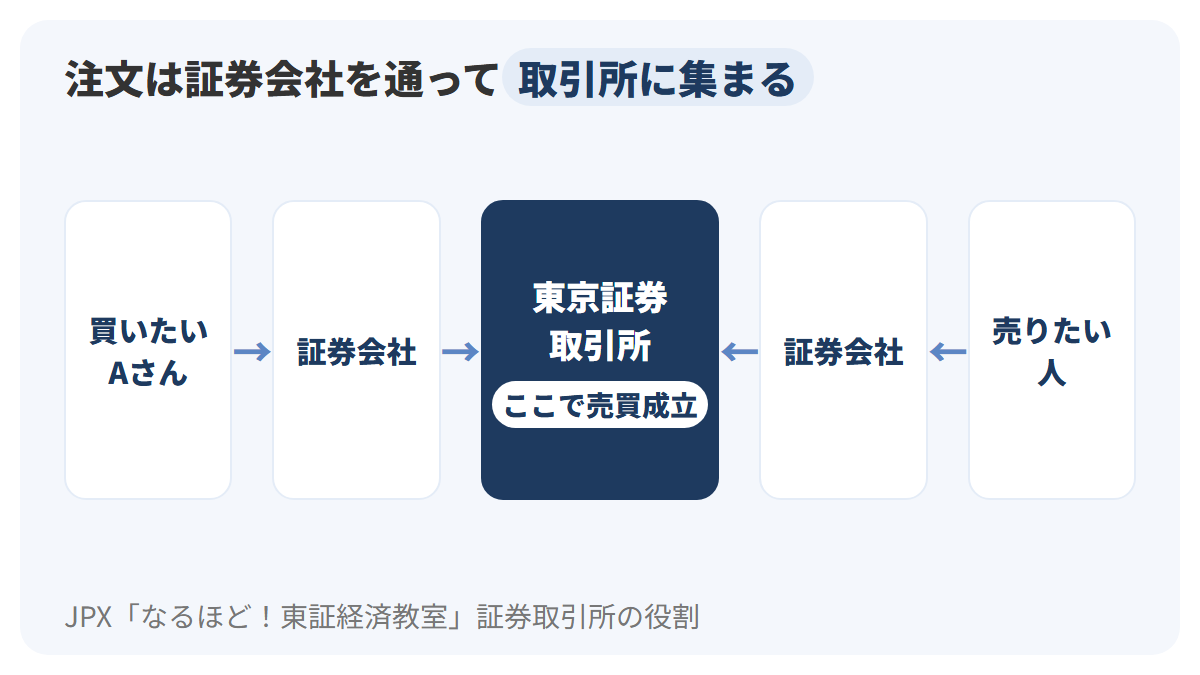
図の左端が買いたいAさん、右端が売りたい人で、どちらの注文も矢印に沿って中央の取引所に向かいます。真ん中の濃い青の箱が東京証券取引所です。Aさんは、自分の株をだれが売ったのかを知りません。取引所のルールに沿って、相手の注文が決まるからです。そのルールは次の章で扱います。
証券取引所は札幌・東京・名古屋・福岡の全国4か所。取引所で売買できるのは上場会社の株式だけで、上場とは、会社が発行する株式を取引所で売買できるよう、取引所が資格を与えることを言います。日本には株式会社が約260万社あるとされ(国税庁「会社標本調査」令和5年度分。JPXの教育ページによる)、そのうち取引所で株を売買できるのは、上場したごく一部の会社です。東証の上場会社の数は、データの章で取り上げます。
売買の場の姿も変わりました。東証の株券売買立会場は1999年4月30日に完全に廃止され、現在の売買はarrowheadと呼ばれるシステムで行われています。arrowheadの稼働は2010年1月4日で、2024年11月5日には更改版のarrowhead4.0が動き始めました。立会場はもうなく、Aさんの注文はシステムの中で相手と結び付きます。
上場と、3つの市場区分
東証には、上場会社が属する市場区分があります。2022年4月4日に、プライム市場・スタンダード市場・グロース市場の3つの区分が始まりました。JPXが示している各市場のコンセプトを、要旨で並べると次のとおりです。
| 市場区分 | 時価総額(流動性) | ガバナンス・開示 | どんな会社向けか(要旨) |
|---|---|---|---|
| プライム | 多くの機関投資家の投資対象になりうる規模 | より高いガバナンス水準 | 投資者との建設的な対話を中心に、持続的な成長と中長期的な企業価値の向上にコミットする会社 |
| スタンダード | 公開市場の投資対象として一定の規模 | 上場企業としての基本的なガバナンス水準 | 持続的な成長と中長期的な企業価値の向上にコミットする会社 |
| グロース | 一定の市場評価が得られている | 事業計画と進捗の適時・適切な開示 | 高い成長可能性がある一方、事業実績の面では相対的にリスクが高い会社 |
表の時価総額は「株価×発行している株の数」で表す会社の規模、機関投資家は年金基金や保険会社のように大きな資金を運用する投資家、ガバナンスは会社を監督する仕組みのことです。この章のみなと製菓は、表の真ん中のスタンダード市場に上場している設定です。表に出てくる流動性は、市場に出回る株式の数や金額の多さを表す尺度で、JPXは、流動性が高いほど投資者にとって売買しやすい銘柄だと説明しています。売りたい人と買いたい人が多いほど、注文の相手が見つかりやすい、ということです。
東証の株は100株が1単元
Aさんが「1株だけ」ではなく100株を買ったのには理由があります。東証での売買は、各上場会社が定款で定めた単元株式数を単位として行われ、内国株では100株単位で取引されています。
ことば
単元 株主総会で1個の議決権を使える株のまとまり。会社が定款で決める(会社法第188条)。東証の内国株は100株で、売買もこの単位で行う。
100株にそろったのは、それほど昔の話ではありません。JPXは2007年11月27日に、内国会社の普通株式の売買単位を100株に統一することを最終目標とする行動計画を公表しました。2014年4月1日の時点で100株単位の会社は2,285社(67.2%)。2018年10月1日に統一が終わり、100株単位の会社は3,600社(100.0%)になっています。
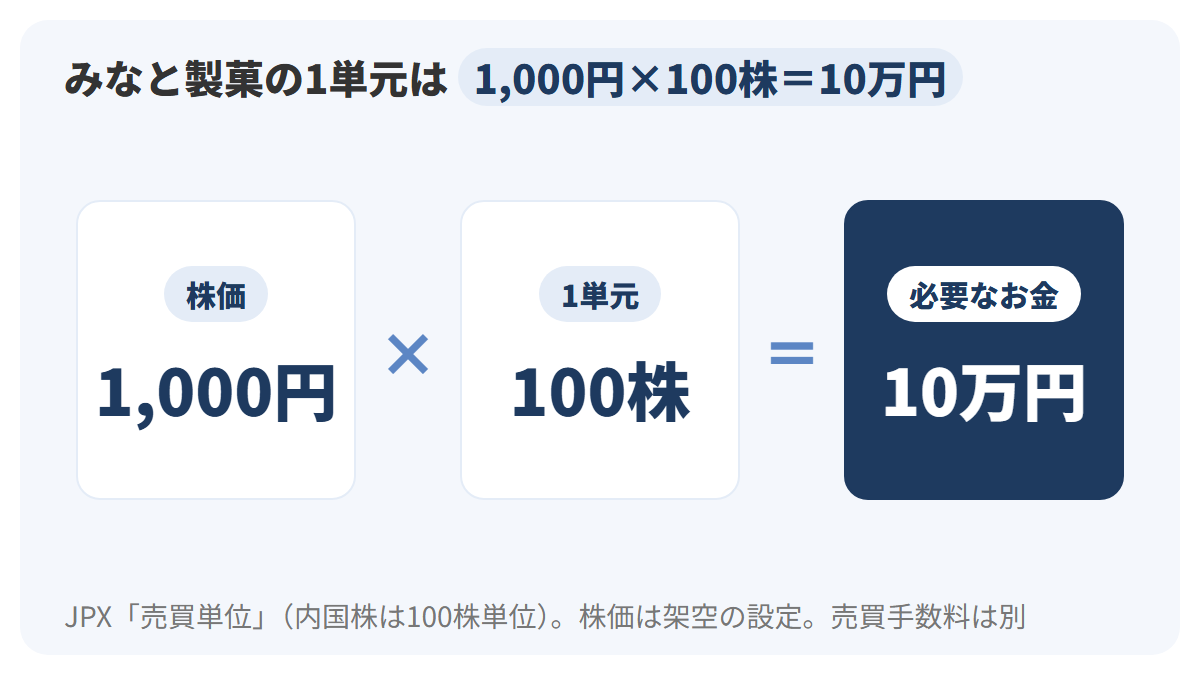
1単元を買うのに最低限要るお金は、株価×100株です。みなと製菓なら1,000円×100株で10万円で、Aさんの10万円はこの式から出てきた数字でした。売買手数料は別にかかります。
同じ式は、株価が違う会社にもそのまま使えます。たとえば株価が500円の会社なら1単元は5万円、3,000円の会社なら30万円です。
| 株価 | 1単元(100株)を買うのに要るお金 | メモ |
|---|---|---|
| 500円 | 5万円 | — |
| 1,000円 | 10万円 | みなと製菓(Aさん) |
| 1,500円 | 15万円 | — |
| 2,000円 | 20万円 | — |
| 3,000円 | 30万円 | — |
表の金額はどれも手数料を含みません。株価が2倍になれば、1単元に要るお金も2倍。単元の数が100株で固定されているので、最初に用意するお金は株価でほぼ決まります。
取引所での売買は100株単位なので、Aさんが取引所で買える株数は100株、200株、300株と100株きざみになります。50株だけ買って5万円に抑える、という注文は取引所には出せません。Aさんが最初に10万円を用意したのは、この単位があるからです。
30株だけ持つBさんは、何ができて何ができないか
単元に満たない株を単元未満株と呼びます。みなと製菓の株を30株だけ持つBさんは、単元未満株だけの株主です。会社法は、単元未満株の株主について、できることとできないことを分けて定めています。100株のAさんと並べます。
| 比べる点 | Aさん(100株=1単元) | Bさん(30株=単元未満) | 根拠 |
|---|---|---|---|
| 株主総会の議決権 | 1個 | 使えない | 会社法第189条1項 |
| 残余財産の分配を受ける権利 | ある | 定款でも制限できない権利に含まれる | 同条2項 |
| 会社に株を買い取ってもらう請求 | (単元未満株がない) | できる | 第192条 |
| 単元にそろうまで会社から買い増す請求 | (単元未満株がない) | 定款に定めがある会社ならできる | 第194条 |
| 株式分布状況調査の株主数 | 数えられる | 数えられない | 調査の注記 |
表の1行目がいちばん大きな違いで、Bさんは30株について株主総会で議決権を使えません(第189条1項)。会社は定款で単元未満株の権利を追加で制限することもできますが、残余財産の分配を受ける権利などは、その対象から外されています(同条2項)。
3行目と4行目は、単元未満株を持つ人に残された出口です。Bさんは、みなと製菓に30株を買い取るよう請求できます(第192条)。みなと製菓の定款に定めがあれば、残り70株を売り渡すよう会社に請求し、100株にそろえることもできます(第194条)。最後の行の話は、データの章でもう一度取り上げます。
値段には刻みがある(呼値の単位)
注文に付ける値段は、1円や10円といった決まった刻みで指定します。この刻みが呼値の単位です。2026年10月20日に確認したJPXの表では、「その他の銘柄」の3,000円以下の刻みは1円でした。TOPIX500(東証の株価指数TOPIXのうち、時価総額などが大きい500銘柄)の構成銘柄は、1,000円以下が0.1円刻みのように、もっと細かく決まっています。
| 株価(その他の銘柄) | 値段の刻み(呼値の単位) | 板に並ぶ値段の例 |
|---|---|---|
| 3,000円以下 | 1円 | 1,000円・1,001円・1,002円(みなと製菓) |
| 5,000円以下 | 5円 | 4,000円・4,005円・4,010円 |
| 30,000円以下 | 10円 | 10,000円・10,010円・10,020円 |
みなと製菓はTOPIX500の構成銘柄ではない設定なので、株価1,000円の前後は1円刻み。次の章の板に1,000円・1,001円・1,002円と1円ずつ値段が並ぶのは、このためです。たとえば、みなと製菓の株価が4,000円だったとすると、同じ表の「5,000円以下は5円」が当てはまり、板の値段は4,000円・4,005円・4,010円と5円ずつ並びます。呼値の単位は2027年3月1日から、銘柄ごとの流動性に基づいて決める制度に変わる予定で、今の刻みがそのまま続くとは限りません。
株価は、価格優先と時間優先の順番で決まる
平日の10時、Aさんはアプリでみなと製菓の画面を開きました。イラストのように、値段と株数が縦に並んだ表が出てきます。この表を読めるようになると、株価が「上がった」「下がった」の中身が見えてきます。
株価を動かすのは、売りと買いのバランス
JPXの教育ページは、株価は買い手(需要)と売り手(供給)のバランスで決まると説明しています。このバランスを変えるものとして挙げられているのが、会社の業績・将来性と、社会・経済の状況です。
| 要因の種類 | JPXが挙げているもの | 補足 |
|---|---|---|
| 会社の要因 | 業績(売上や利益の額)・将来性 | 業績は株価を決める最大の要因とされる |
| 社会・経済の要因① | 景気動向/金利の水準 | 金利と株価は一般にシーソーのような関係 |
| 社会・経済の要因② | 外国為替/国内政治の動向/国際情勢 | — |
| 社会・経済の要因③ | 自然災害・天候 | — |
| 投資家の要因 | 外国人投資家の動向 | — |
表の1行目にあるとおり、JPXは業績を株価を決める最大の要因としています。たとえば、みなと製菓の利益が増えたと発表され、1,000円でも買いたい人が増えれば、売りより買いが多い状態に傾きます。反対に、売りたい人が増えれば下がる方向。
ただ、「買いたい人が多ければ上がる」だけでは、1,000円なのか1,001円なのか、1つの値段がどう付くのかまでは分かりません。取引所の売買は競争売買という方法で行われ、注文を並べる順番に2つの原則があります。この章の残りは、その2つをAさんの注文で確かめます。
注文の出し方は2種類(成行と指値)
先に、注文の種類を押さえておきます。JPXの説明では、成行注文は「どの値段でもよいから買いたい(売りたい)」という注文、指値注文は「○○円以下で買いたい」「○○円以上で売りたい」と値段の限度を付ける注文です。
| 比べる点 | 成行注文 | 指値注文 |
|---|---|---|
| 値段の指定 | しない | する(買いは上限、売りは下限) |
| この章での例 | Gさんの「成行で300株買う」 | Aさんの「1,000円以下で100株買う」 |
| 順番の扱い | 指値注文より優先される | 値段の条件が良いものから順に |
| 約定する値段 | その時点の相手の値段で決まる | 指定した値段か、それより有利な値段 |
| 相手が見つからないとき | — | 条件に合う相手が出るまで約定しない |
表の3行目は、次の節で出てくる価格優先の一部です。成行注文は、値段を指定した指値注文より先に扱われます。Aさんは指値、このあと登場するGさんは成行で注文を出します。
板を読む
Aさんの画面に出ていた表は、値段ごとに売り注文と買い注文の株数を並べた一覧で、ふつう板と呼ばれます。次の図は、10時の時点のみなと製菓の板です。
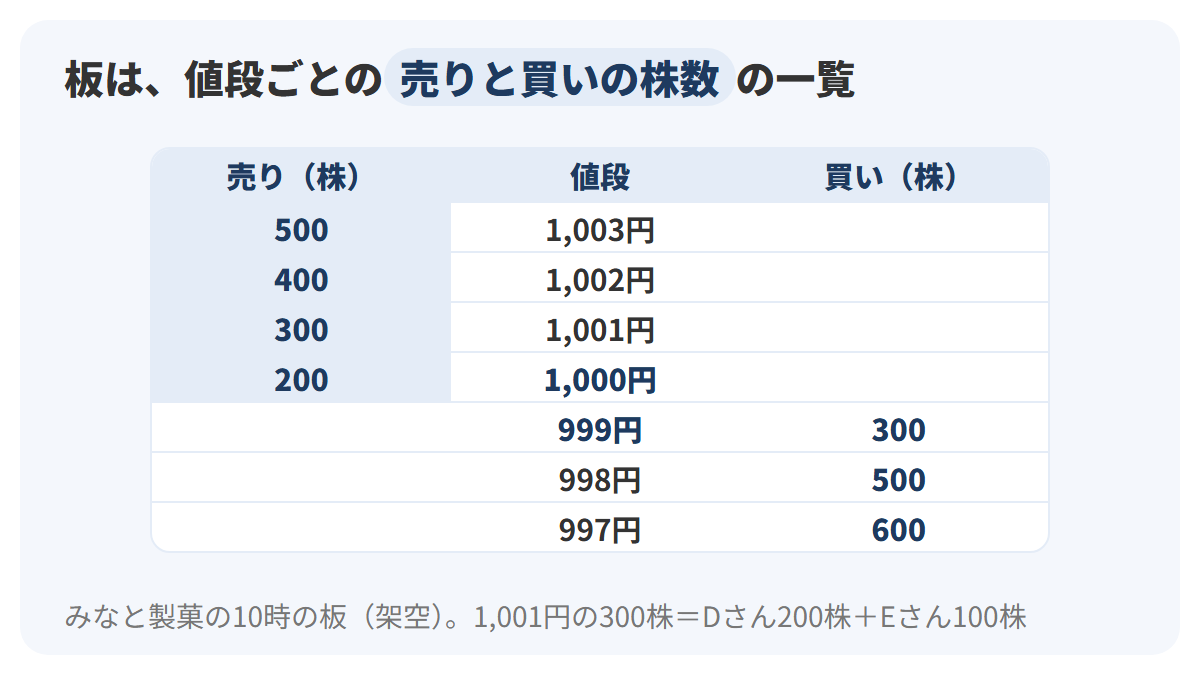
図の真ん中の列が値段で、上ほど高くなります。左の薄い青の列が売り注文の株数、右の列が買い注文の株数です。1,000円には200株の売り、999円には300株の買いがあり、ここで売りと買いの値段が1円離れています。いちばん安い売りの1,000円と、いちばん高い買いの999円がぶつかっていないので、この瞬間はどの注文も約定していません。
ことば
板 ある銘柄について、値段ごとに売り注文と買い注文の株数を並べた一覧。まだ約定していない注文が並ぶ。
1,001円の売り300株は、2人の注文の合計という設定です。Dさんが9時5分に出した200株と、Eさんが9時40分に出した100株。板には合計しか出ませんが、取引所は1つずつの注文と、出された時刻を記録しています。
価格優先:Aさんの注文は、いちばん安い売りと約定する
1つ目の原則が価格優先です。JPXの説明では、売り注文は値段の低いものが高いものに優先し、買い注文は値段の高いものが低いものに優先します。買う側から見ると、売り注文は安いものから順に相手になる、ということです。
Aさんは10時に、「1,000円以下で100株買う」という指値注文を出しました。板の売り注文のうちいちばん安いのは1,000円の200株。Aさんの条件に合うので、この売り注文と約定します。
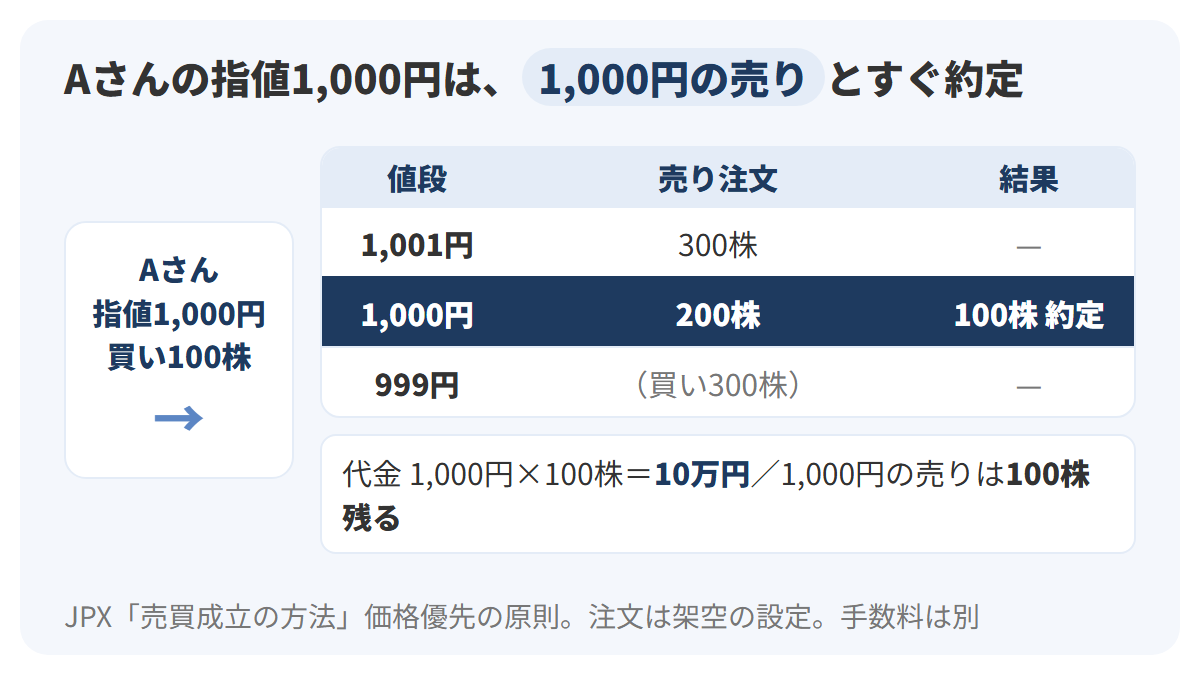
図の濃い青の行が約定した1,000円で、200株の売りのうち100株がAさんの買いと結び付きました。代金は1,000円×100株で10万円(手数料は別)。1,000円の売りは100株残り、図の下の行にそれを書いています。Aさんの株主としての出発点は、この1行です。
ことば
約定 売り注文と買い注文が結び付き、売買が成立すること。約定した値段が、その時点の株価として表示される。
もしAさんが「999円以下で買う」と指値を出していたら、話は変わります。1,000円で売ってよいという人はいても、999円で売ってよいという人は板にいません。Aさんの注文は999円の買いの列に加わり、999円以下で売る注文が出てくるまで待つことになります。指値は値段を守れる代わりに、約定しないこともある注文です。
時間優先:同じ値段なら、先に出た注文から
2つ目の原則が時間優先です。同じ値段の注文どうしなら、先に出された注文が後の注文より先に約定する、という原則です。これを確かめるために、Aさんのすぐあとに、Gさんが「成行で300株買う」という注文を出したとします。
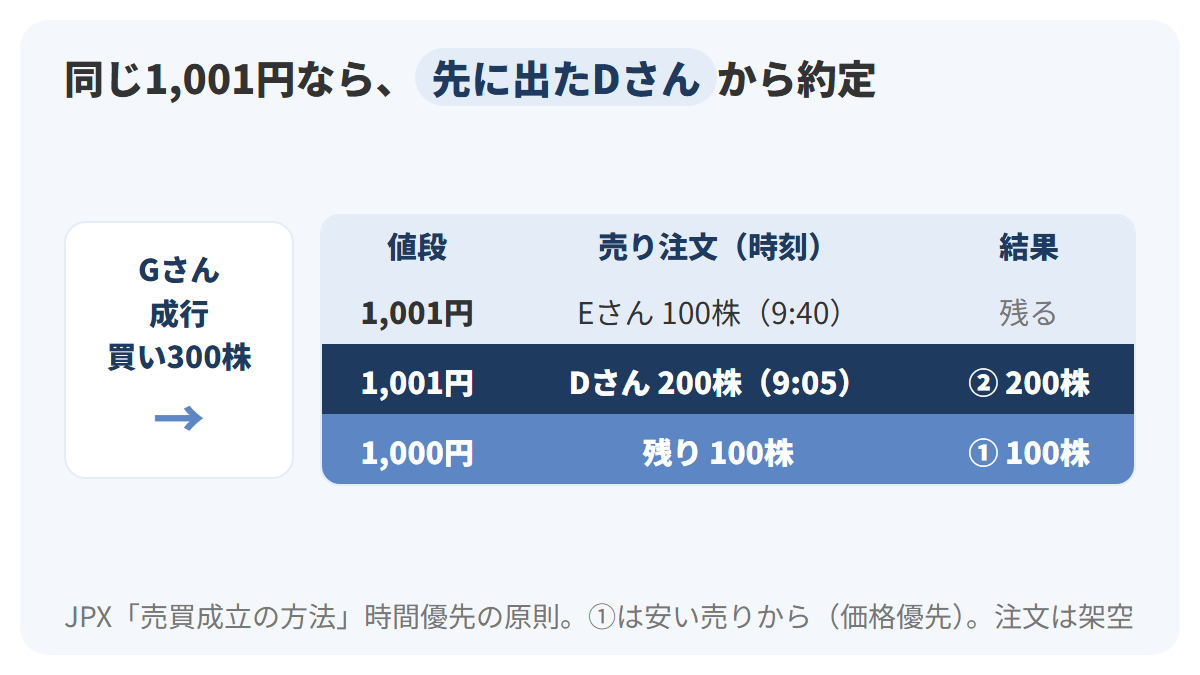
Gさんの300株が最初に向かうのは、価格優先に沿って、いちばん安い売り。図の①が、1,000円に残っていた100株。残り200株は次に安い1,001円へ進みます。1,001円にはDさんの200株とEさんの100株があり、ここで時間優先が効きます。図の②の濃い青がDさんで、9時5分に出たDさんの200株が先に約定し、Gさんの注文はそこで全部埋まりました。9時40分に出したEさんの100株は、薄い青のまま板に残ります。
たとえば駅の窓口に、9時5分に並んだ人と9時40分に並んだ人がいれば、先に案内されるのは9時5分の人です。同じ値段の注文の扱いも、この並び順と同じ考え方です。
Gさんが払った代金も計算しておきます。1,000円×100株と1,001円×200株を足して、30万200円(手数料は別)。成行注文は値段を指定しないぶん相手が見つかりやすい一方、約定する値段は注文を出す時点では決まっていません。1つの注文の中でも、このように値段が分かれることがあります。
同じ場面を、売る側から見直します。9時40分に1,001円で100株の売りを出したEさんは、Gさんの成行注文が来ても約定しませんでした。もしEさんが9時40分に、1,001円ではなく1,000円で売りを出していたら、結果はどう変わったか。1,000円の売り200株はEさんより前に出ていた、という設定のまま比べます。
| 比べる点 | 実際(Eさんが1,001円で売り) | もしも(Eさんが1,000円で売り) |
|---|---|---|
| 10時の1,000円の売り | 200株 | 300株(先に出ていた200株の後ろにEさんの100株) |
| Aさんの100株の相手 | 先に出ていた1,000円の売り | 同じ(先に出ていた1,000円の売り) |
| Gさんの300株の相手 | 1,000円100株+Dさん200株 | 1,000円100株+Eさん100株+Dさん100株 |
| Eさんが売れた株数 | 0株 | 100株(代金10万円) |
| Dさんが売れた株数 | 200株 | 100株 |
表の右の列では、Eさんの1,000円の売りが、価格優先によって1,001円のDさんより前に出ます。ただし、同じ1,000円の中では、先に出ていた200株が時間優先で前にいます。Aさんの100株とGさんの最初の100株がその200株を使い切ったあと、ようやくEさんの番が来る、という順番です。Eさんが売れた代わりに、Dさんの売れた株数は200株から100株に減りました。売る側にとっては、値段を下げることが順番を前に進める手段になり、同じ値段なら早く出した人が先に売れる。2つの原則は、買う側と売る側のどちらにも同じように効いています。
最後に、Gさんの注文で約定した値段は1,001円でした。アプリに表示される株価は、Aさんが買ったときの1,000円から1,001円に変わります。会社の中身が1円分変わったわけではありません。1,000円の売り注文がなくなり、買いたい人が次の1,001円の売りまで取りにいった。それが「1円上がった」の中身です。
逆の動きも同じ仕組みで起きます。売りたい人が成行で大きな注文を出せば、999円、998円と高い買い注文から順に約定し、表示される株価は下がっていきます。需給で株価が動くという説明を、取引所のルールに置き換えた姿がこれです。
取引時間と、1日に動ける値段の幅
Aさんが注文を出した10時は、東証が開いている時間の中にあります。もし夜の22時にアプリで注文を出しても、その場では約定しません。取引所には売買の時間があり、1日に動ける値段の幅にも上限があるからです。この章は、その2つの枠を扱います。
東証が開いている時間(立会時間)
東証で売買が行われる時間を立会時間と呼びます。午前立会(前場)が9時から11時30分まで、午後立会(後場)が12時30分から15時30分まで。注文の受け付けは、前場が8時から、後場が12時5分から始まります。
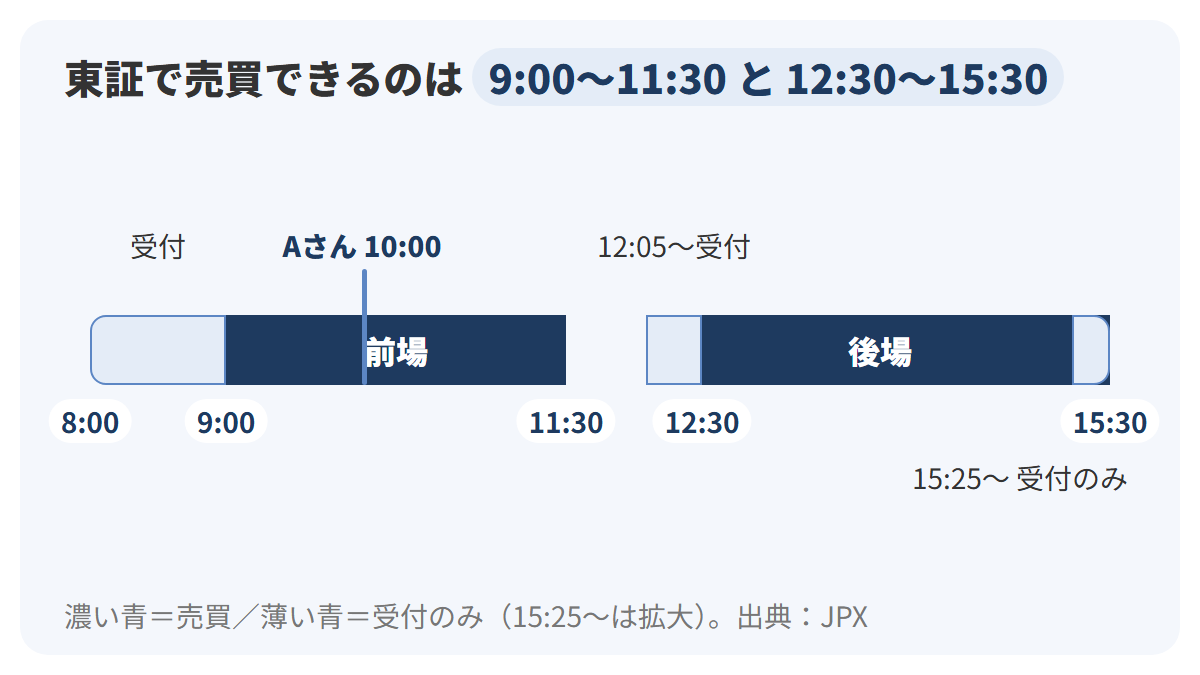
図は左から右へ時間が進む横軸で、濃い青の帯が売買できる時間、薄い青の帯が注文の受け付けだけをしている時間です。Aさんの10時は、前場の帯の中にあります。土曜日・日曜日、国民の祝日と休日、12月31日、1月1日から3日までは休業日で、帯そのものがありません。年末年始は12月31日から1月3日まで4日続けて休みです。
たとえば、Aさんが昼休みの12時10分にアプリで注文を出した場合、後場の受け付けは12時5分から始まっているので、注文は受け付けられます。約定を待つのは、後場が始まる12時30分からです。
終わりの時刻が15時30分になったのは2024年11月5日でした。売買システムの更改(arrowhead4.0の稼働)に合わせて取引時間が30分延び、それまでの15時から変わっています。JPXの教育ページによれば、15時だった終了時刻が変わるのは70年ぶりでした。
1日の中で、値段の決め方は2通りある(板寄せとザラバ)
前の章でAさんとGさんの注文が順に約定したのは、ザラバと呼ばれる方式でした。東証にはもう1つ、板寄せという方式があり、時間帯で使い分けています。
| 比べる点 | 板寄せ方式 | ザラバ方式 |
|---|---|---|
| 使う時間 | 立会の始まり・終わり、売買が中断したあとの再開時など | それ以外の時間(始まりと終わりの間) |
| 値段の決まり方 | 集まった売り注文と買い注文から、合致する値段を1つ求める | 価格優先・時間優先に従い、合致したものから順に約定 |
| 1回で付く値段 | 1つ(単一の約定値段) | 注文ごとに付く(AさんとGさんの例では1,000円と1,001円) |
| この章での例 | 9時のみなと製菓の寄付き | 10時のAさんとGさんの注文 |
表の3行目が、2つの方式のいちばん分かりやすい違いです。ザラバでは、Gさんの注文1つの中でも1,000円と1,001円の2つの値段が付きました。板寄せでは、それまでに集まった注文をまとめて、1つの値段で約定させます。
その日最初の売買を寄付き、そのときに付く値段を始値と呼びます。9時の寄付きで何が起きたかを、架空の注文で再現したのが次の例です。8時から9時までに、みなと製菓には次のような注文が集まっていたとします。売りは成行100株、998円100株、999円200株、1,000円200株。買いは成行100株、1,001円100株、1,000円400株、999円200株、998円300株。
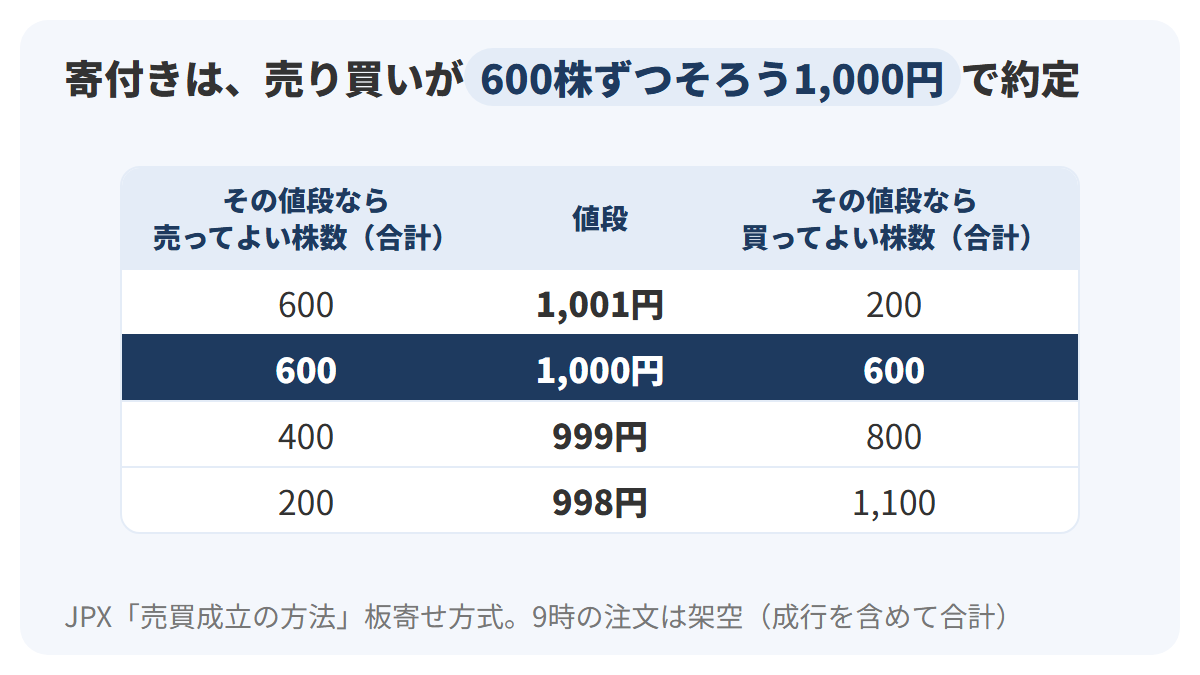
図の左の列は「その値段なら売ってよい」株数の合計で、成行の売りと、その値段以下の指値の売りを足したもの。右の列は「その値段なら買ってよい」株数の合計で、成行の買いと、その値段以上の指値の買いを足したものです。値段を上げると売ってよい株数は増え、買ってよい株数は減ります。1,000円の行で、どちらも600株になりました。濃い青の行です。この例では、1,000円で600株の売りと600株の買いが一度に約定し、みなと製菓のこの日の始値は1,000円になります。数字は説明のためにそろえたもので、実際の板寄せでは株数がぴったり一致するとは限りません。
この例では1,001円の売りの指値がないため、1,001円と1,000円で売ってよい株数は同じ600株です。
終わりの時刻にも板寄せが使われます。2024年11月5日からは、15時25分から売買を成立させない5分間の注文受付時間を設けたうえで、15時30分に板寄せを行うクロージング・オークションが始まりました。立会時間の図で、15時25分から15時30分の薄い青の帯が、この5分間です。
1日に動ける幅には上限がある(制限値幅)
値段の動きにも枠があります。東証は1日の値動きの幅を価格水準に応じて制限しており、この幅を制限値幅と呼びます。幅の基準になるのは、前日の終値や最終気配値段など。これを基準値段と言います。
ことば
制限値幅 1日のうちに株価が動ける上下の幅。前日の終値など(基準値段)をもとに、価格水準ごとに東証が決めている。
みなと製菓の前日の終値は1,000円でした。JPXの表で1,000円は「1,500円未満」の行に入り、制限値幅は上下300円です。
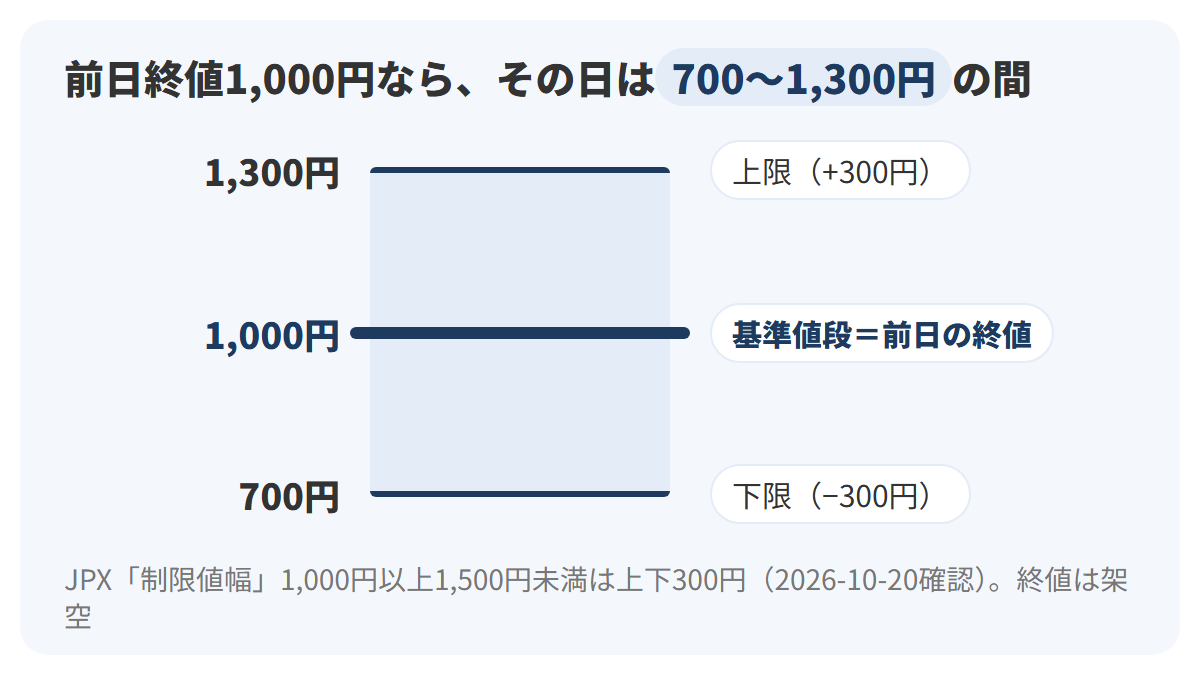
図の縦の目盛りは値段で、真ん中の太い線が基準値段の1,000円、上下の線が1,300円と700円です。上下の濃い青の線にはさまれた薄い青の帯の中が、その日に値段が付きうる700円から1,300円の範囲。Aさんが買った1,000円も、Gさんの注文で付いた1,001円も、この帯の中にあります。
| 基準値段 | 制限値幅(上下) |
|---|---|
| 500円未満 | 80円 |
| 1,000円未満 | 150円 |
| 1,500円未満 | 300円(みなと製菓の1,000円はこの行) |
| 2,000円未満 | 400円 |
| 3,000円未満 | 500円 |
| 5,000円未満 | 700円 |
表はJPX「制限値幅」の一部で、2026年10月20日に確認したもの。基準値段が上がるほど、幅の円の額も大きくなります。たとえば、この日のみなと製菓の終値が1,001円だったとすると、翌日の基準値段は1,001円。これも「1,500円未満」の行なので幅は上下300円で、翌日の値段は701円から1,301円の間になります。
値段が制限値幅の上限まで上がることがストップ高、下限まで下がることがストップ安です。JPXは、2営業日続けてストップ高(安)になり、かつ売買高が0株だった場合などに、制限値幅を広げる条件を定めています。
値段が一気に飛ばないための手順(特別気配)
制限値幅の中でも、値段が短い時間で大きく飛びそうなときの手順があります。直前の価格から更新値幅を超えた水準で次の売買が成立しそうな場合、東証はすぐには約定させず、更新値幅の範囲内で特別気配(「この値段なら売買が成立しそう」という目安の値段)を表示します。更新は3分間隔です。
たとえば、みなと製菓に大きな買い注文だけが集まったとしても、値段は1回の約定で一気に上へ飛ぶのではなく、気配が3分ごとに段階的に動いていきます。
制限値幅と特別気配は、どちらも値段の動きを抑える仕組みですが、働き方が違います。
| 比べる点 | 制限値幅 | 特別気配 |
|---|---|---|
| 何を区切るか | 1日のうちに値段が動ける上下の幅 | 直前の価格からの1回の動き |
| 基準 | 基準値段(前日の終値など) | 直前の価格と更新値幅 |
| みなと製菓の例 | 700円から1,300円 | —(更新値幅の数値はこの章では扱わない) |
| 枠に当たったとき | その日はそれより外の値段が付かない | すぐに約定させず、気配を表示する |
| 時間の要素 | 1日単位 | 3分間隔で更新 |
表の2列目の制限値幅は1日の外枠、3列目の特別気配は外枠の中で1回ごとの動きを区切る手順です。Aさんの1,000円の約定は、どちらの枠にも当たらない、ふだんのザラバの1回でした。
公表データで、日本の株と株主を読み直す
ここまでの4つの章は、Aさん1人の10万円を追ってきました。最後の本論は、同じ言葉で公表データを読みます。上場、単元、株主、上場株式。ニュースで見る数字も、この章で使った言葉に直すと、何を数えたものかが分かります。
東証の上場会社は3,890社
JPXの統計では、2026年9月末時点の東証の上場会社は3,890社でした。みなと製菓のような会社が、市場区分ごとにどれだけあるかを棒の長さで並べたのが次のグラフです。
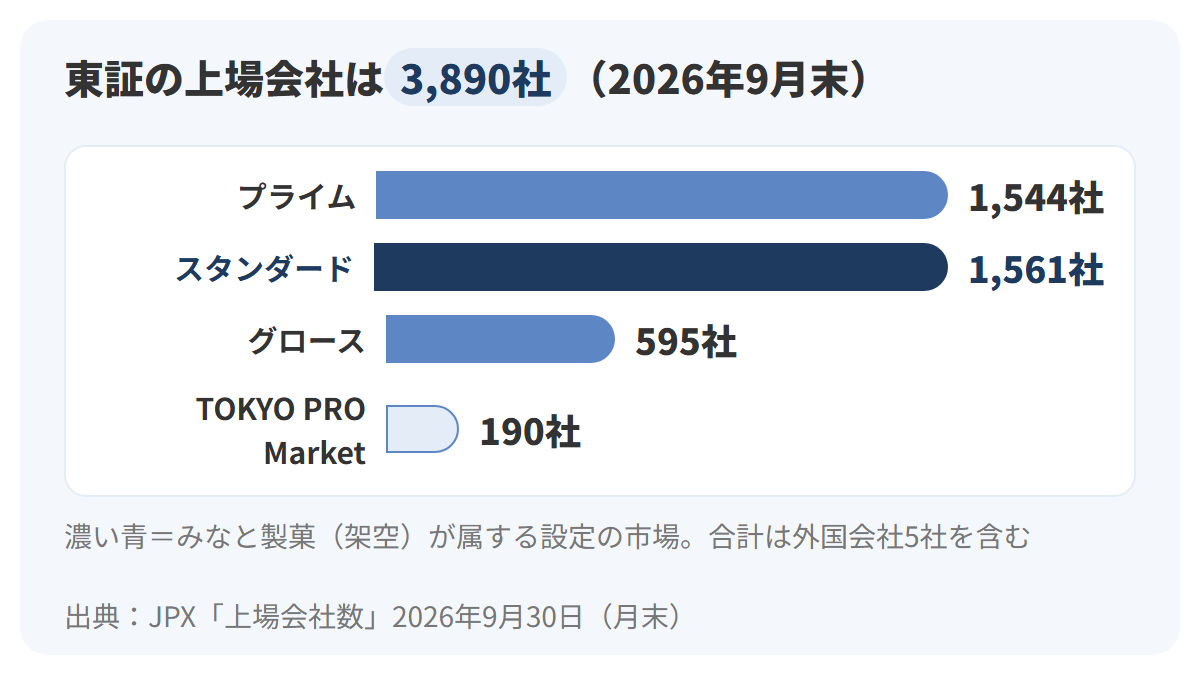
グラフの棒の長さは社数に比例していて、いちばん長いスタンダードの1,561社を基準にしています。濃い青の棒が、みなと製菓が属する設定のスタンダード市場。プライム1,544社、グロース595社、TOKYO PRO Market190社と続きます。全体に占める割合にすると、スタンダード40.1%、プライム39.7%、グロース15.3%、TOKYO PRO Market4.9%(にーとの計算)で、上場会社のおよそ8割がプライムかスタンダードに属しています。合計の3,890社には外国会社5社が含まれ、プライム・スタンダード・グロースの3市場だけを足すと3,700社です(にーとの計算)。
2つ目の章で見たとおり、日本の株式会社は約260万社とされています。取引所で株を売買できる会社は、その中の4,000社に満たない数ということになります。なお、JPXの同じページは日々更新されていて、最終更新日の2026年10月20日時点では3,884社でした。この章では月末の値を使っています。
個人株主9,198万人は、人の数ではなく延べ人数
東証・名証・福証・札証が2026年7月2日に公表した「2025年度株式分布状況調査」によると、個人株主数は前年度から839万人増えて9,198万人になりました。調査開始以来の最多で、2014年度から12年連続の増加です。株主数の合計9,381万人のうち、98.1%を個人が占めています。前年度から増えた839万人も、同じ延べの数え方での増加分。新しく株を始めた人が増えたのか、すでに株を持つ人が銘柄を増やしたのかは、この数字だけでは区別できません。
この数字を、「9,198万人が株を持っている」と読むのは誤りです。調査は上場会社をまたいだ名寄せができないため、各社の株主数を単純に足した延べ人数を使っています。調査の対象は全国4取引所の上場会社3,975社。東証だけを数えた3,890社とは範囲が違うので、2つの社数が一致しないのは数え方の違いによるものです。
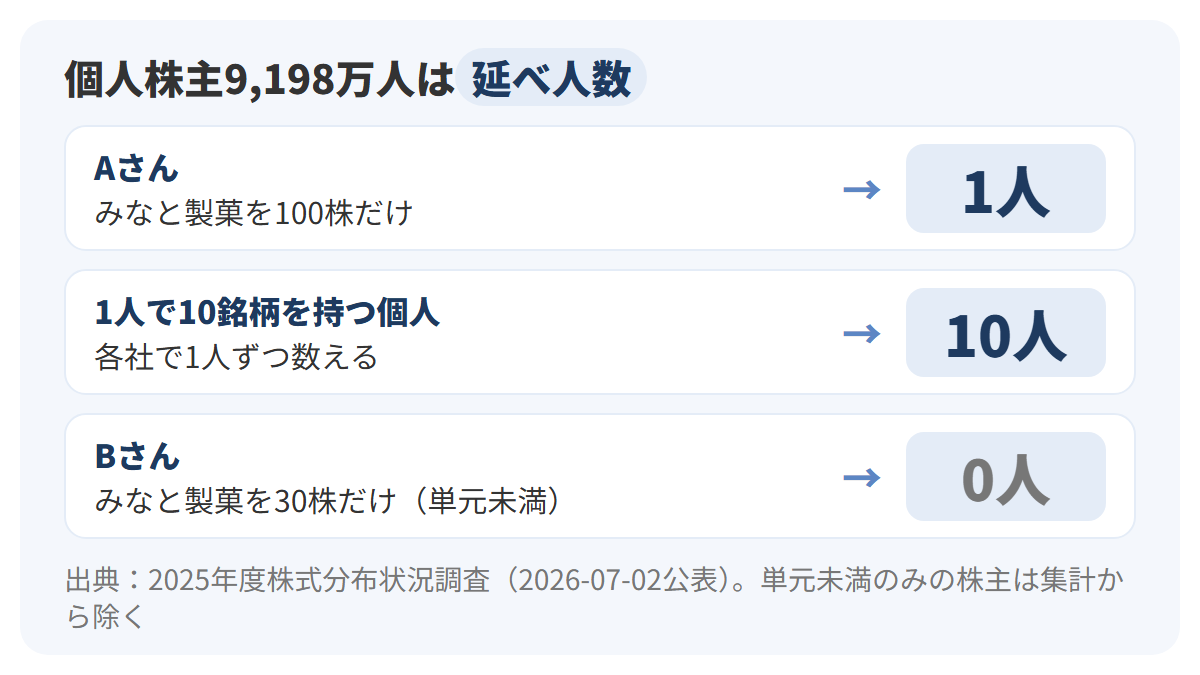
図は、3人の個人株主がこの調査でそれぞれ何人として数えられるかを並べたものです。上の段のAさんは、みなと製菓の株を100株だけ持っているので1人。真ん中の段は、1人で10銘柄を持つ個人で、調査の注記にあるとおり10人と数えられます。下の段のBさんは0人。調査は単元未満株だけを持つ株主を除いて集計しているため、30株しか持たないBさんは株主数に入りません。2つ目の章でAさんとBさんを比べた表の、最後の行がここにつながります。
たとえば、10店のポイントカードを持つ1人を、各店の会員数を足し合わせて数えれば10人になります。9,198万人は、この足し方で出した数字です。12年連続で増えていることは読み取れても、株を持つ人の実数は、この調査からは出せません。
個人が持つ株は、金額で見ると17.4%
人数ではなく、持っている金額で見ると別の姿になります。同じ調査で、2025年度末(2026年3月末)の市場価格ベースの保有金額は、全投資部門の合計が1,213兆9,152億円。そのうち個人・その他が持つ株は210兆7,304億円でした。
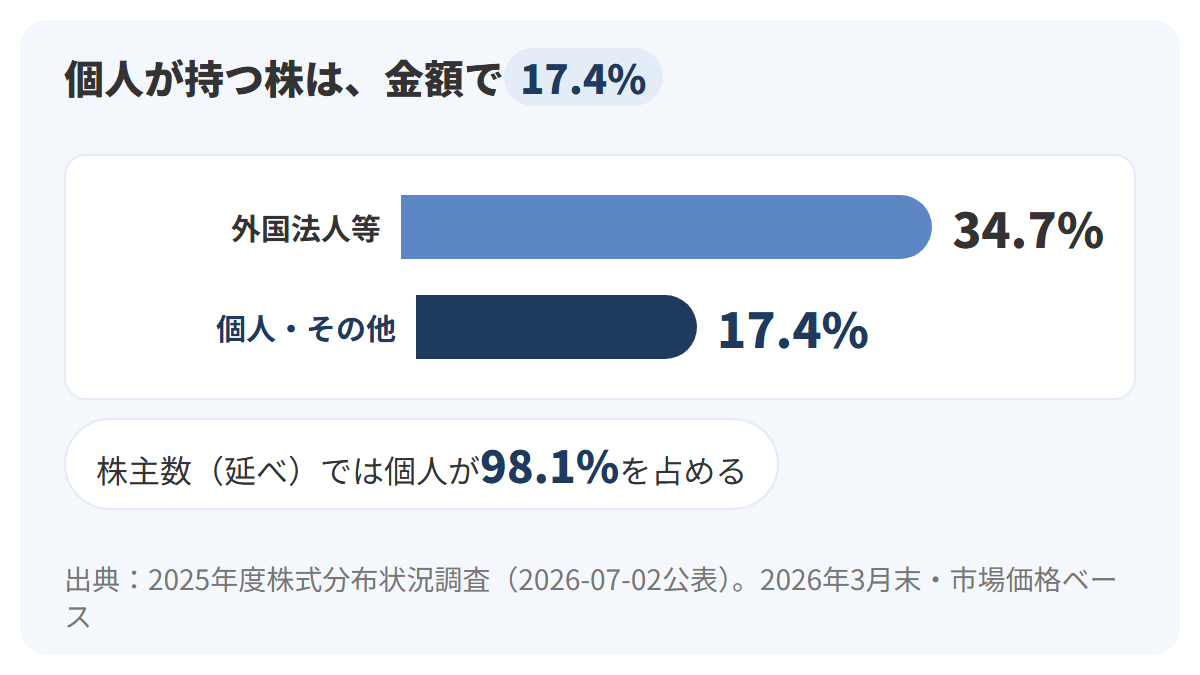
グラフの棒は保有比率で、長さは%に比例しています。濃い青の棒が個人・その他の17.4%で、前年度より0.1ポイント上がりました。明るい青の棒は外国法人等で34.7%、こちらは過去最高です。2つの部門を除いた残りの47.9%(にーとの計算)は、このグラフには載せていない他の投資部門の分です。
人数では98.1%、金額では17.4%。延べ人数1人あたりの保有金額にすると、個人は約229万円(210兆7,304億円÷9,198万人、にーとの計算)で、個人以外の部門の約5.5億円(残りの保有金額を残りの延べ人数183万人で割った値)と比べてずっと小さくなります。
家計の金融資産のうち、上場株式は10.1%
もう1つ、家計の側から見た数字があります。日本銀行の資金循環統計(2026年第2四半期速報、2026年9月17日公表)では、2026年6月末の家計の金融資産は約2,519.1兆円でした。
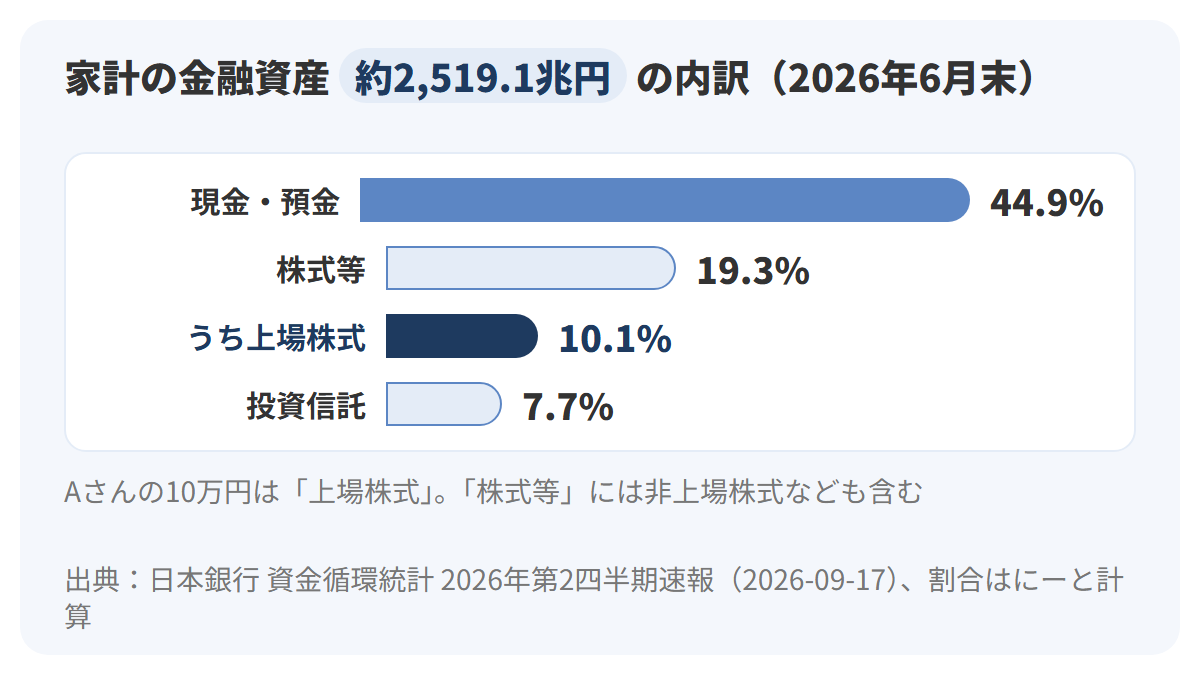
グラフの棒の長さは、家計の金融資産全体に占める割合です。割合はにーとが同統計の数値から計算したもので、日本銀行が公表している値ではありません。いちばん長い棒が現金・預金の44.9%。株式等は19.3%ですが、日本銀行の「株式等」には非上場株式やその他の持分も含まれます。取引所で売買される上場株式に絞った濃い青の棒が10.1%で、Aさんがみなと製菓に払った10万円は、この棒に入る種類のお金です。投資信託は7.7%でした。
金額に直すと、家計の上場株式は約253.2兆円、非上場株式は約221.7兆円(金融資産全体の8.8%)です。2つ目の章で見たとおり、取引所で売買できるのは上場会社の株式だけ。家計が持つ株の中にも、取引所では売り買いできない非上場の株がこれだけの規模で含まれている、ということです。「家計の株式は19.3%」というニュースの数字を読むときは、このうち取引所で売買できる上場株式は半分強の10.1%だと押さえておくと、読み違えません。
最後に、この章の4つの数字を読むときの注意を1つの表にまとめます。
| 数字 | 時点・出典 | 何を数えたものか | 読むときの注意 |
|---|---|---|---|
| 上場会社3,890社 | 2026年9月末・JPX | 東証の上場会社(4市場の合計) | 外国会社5社を含む。3市場だけなら3,700社 |
| 個人株主9,198万人 | 2025年度・株式分布状況調査 | 各社の個人株主数の合計 | 延べ人数。単元未満株だけの株主は含まない |
| 個人の保有比率17.4% | 2026年3月末・同調査 | 市場価格ベースの保有金額の割合 | 人数の98.1%とは別の物差し |
| 上場株式10.1% | 2026年6月末・日本銀行 | 家計の金融資産に占める割合 | にーとの計算。「株式等」19.3%には非上場株式も入る |
第1章のまとめ
Aさんの10万円が、注文から株主になるまでにたどった道を1枚にまとめます。
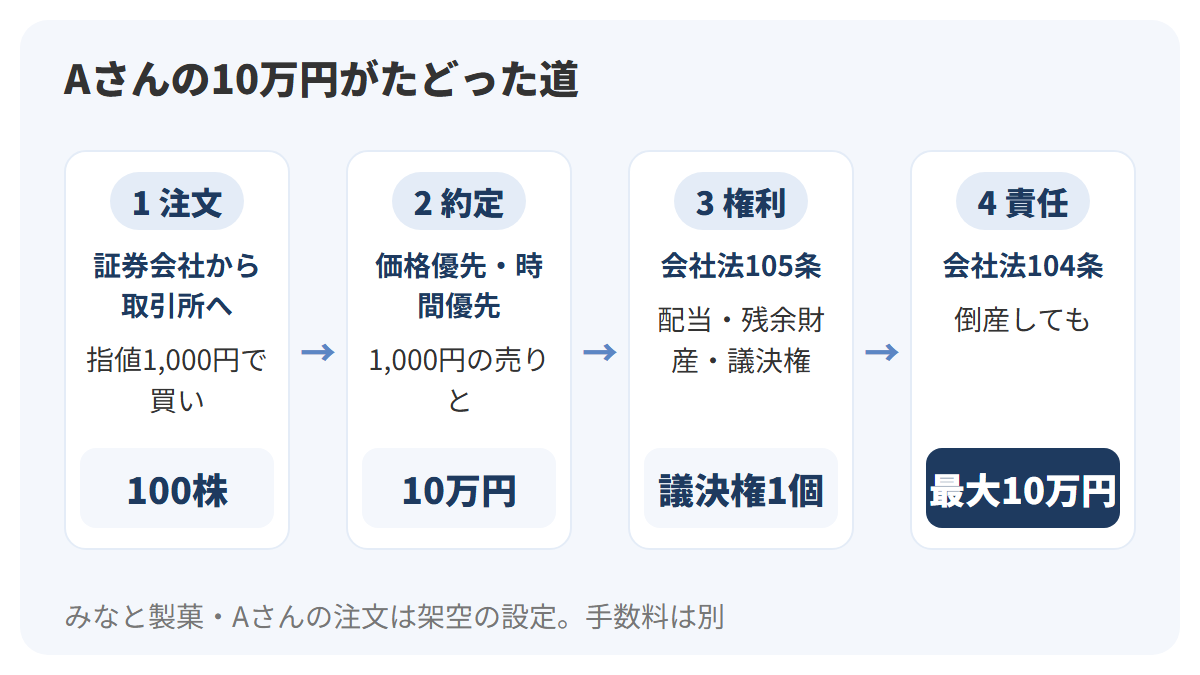
この章で出てきた用語を、Aさんの例とあわせて振り返ります。
| 用語 | 一言でいうと | Aさんの場合 |
|---|---|---|
| 株主の3つの権利 | 配当・残余財産・議決権(第105条) | 1株20円の配当が決まれば2,000円、議決権1個 |
| 有限責任 | 責任は出したお金まで(第104条) | 失うのは最大10万円 |
| 単元 | 議決権1個の株のまとまり。東証は100株 | 1単元=10万円 |
| 価格優先・時間優先 | 売りは安い順・買いは高い順、同じ値段なら先着順 | 1,000円の売りと約定 |
| 板寄せ・ザラバ | まとめて1つの値段/合致した順に約定 | 始値1,000円は板寄せ、10時の注文はザラバ |
| 制限値幅 | 1日に動ける上下の幅 | 700円から1,300円 |
- 株主の権利は、会社法第105条の剰余金の配当・残余財産の分配・議決権の3つ。配当は会社が決めたときに株数に応じて受け取るもので、毎年の約束ではない(第453条・第454条)
- 株主の責任は、株を買うときに出したお金まで(第104条)。Aさんなら10万円
- 株主優待は第105条の権利に入っていない。会社ごとの制度で、行っていない会社もある
- 注文は証券会社を通って取引所に集まる。東証の内国株は100株が1単元で、1単元の代金は「株価×100株」
- ザラバでは、価格優先(売りは安いものから、買いは高いものから)と時間優先(同じ値段なら先着順)で約定する。始まりと終わりは板寄せで、1つの値段に決まる
- 1日に付く値段は制限値幅の中に収まる。基準値段1,000円なら700円から1,300円
- 個人株主9,198万人は延べ人数で、単元未満株だけの株主は含まない。家計の金融資産に占める上場株式は10.1%
次の章へ
第1章で、Aさんは株主になりました。では、株主になったAさんが株から得られるお金は、どこから、どんな条件で入ってくるのか。値上がり益・配当・株主優待の3つは、受け取れる条件も、法律の上での位置づけも違います。次の第2章は、この3つをAさんの100株で比べる章です。第1章で確かめた「配当は決まったときだけ受け取れる権利」「優待は会社ごとの制度」「値上がり益は売って初めて手に入る」という違いが、そのまま第2章の出発点になります。
次の章: 第2章 株の利益は3つ。値上がり益・配当・株主優待の仕組みと税金
株の教科書 目次

参考にした公式情報
- e-Gov法令検索「会社法(平成十七年法律第八十六号)」第104条・105条・109条・188条・189条・192条・194条・453条・454条
- 日本取引所グループ「なるほど!東証経済教室」会社って何のためにあるの?
- 同「株主とは?」
- 同「株価変動要因」
- 同「証券取引所の役割」
- 同 コラム Vol.386(取引終了時刻の変更)
- 日本取引所グループ「内国株の売買制度 概要」
- 同「売買立会時(立会時間)」
- 同「売買単位」
- 同「売買成立の方法」
- 同「制限値幅」
- 同「呼値の単位」
- 同「JPXマンスリー・ヘッドライン 2024年11月」
- 同「市場区分見直しの概要」
- 同「上場会社数」
- 同「売買単位の統一 これまでの取組み」
- 同「単元株式数(売買単位)の変更会社一覧」
- 東証・名証・福証・札証「2025年度株式分布状況調査の調査結果について」(2026年7月2日)
- 日本銀行「資金循環統計 2026年第2四半期(速報)」(2026年9月17日)
コメント