

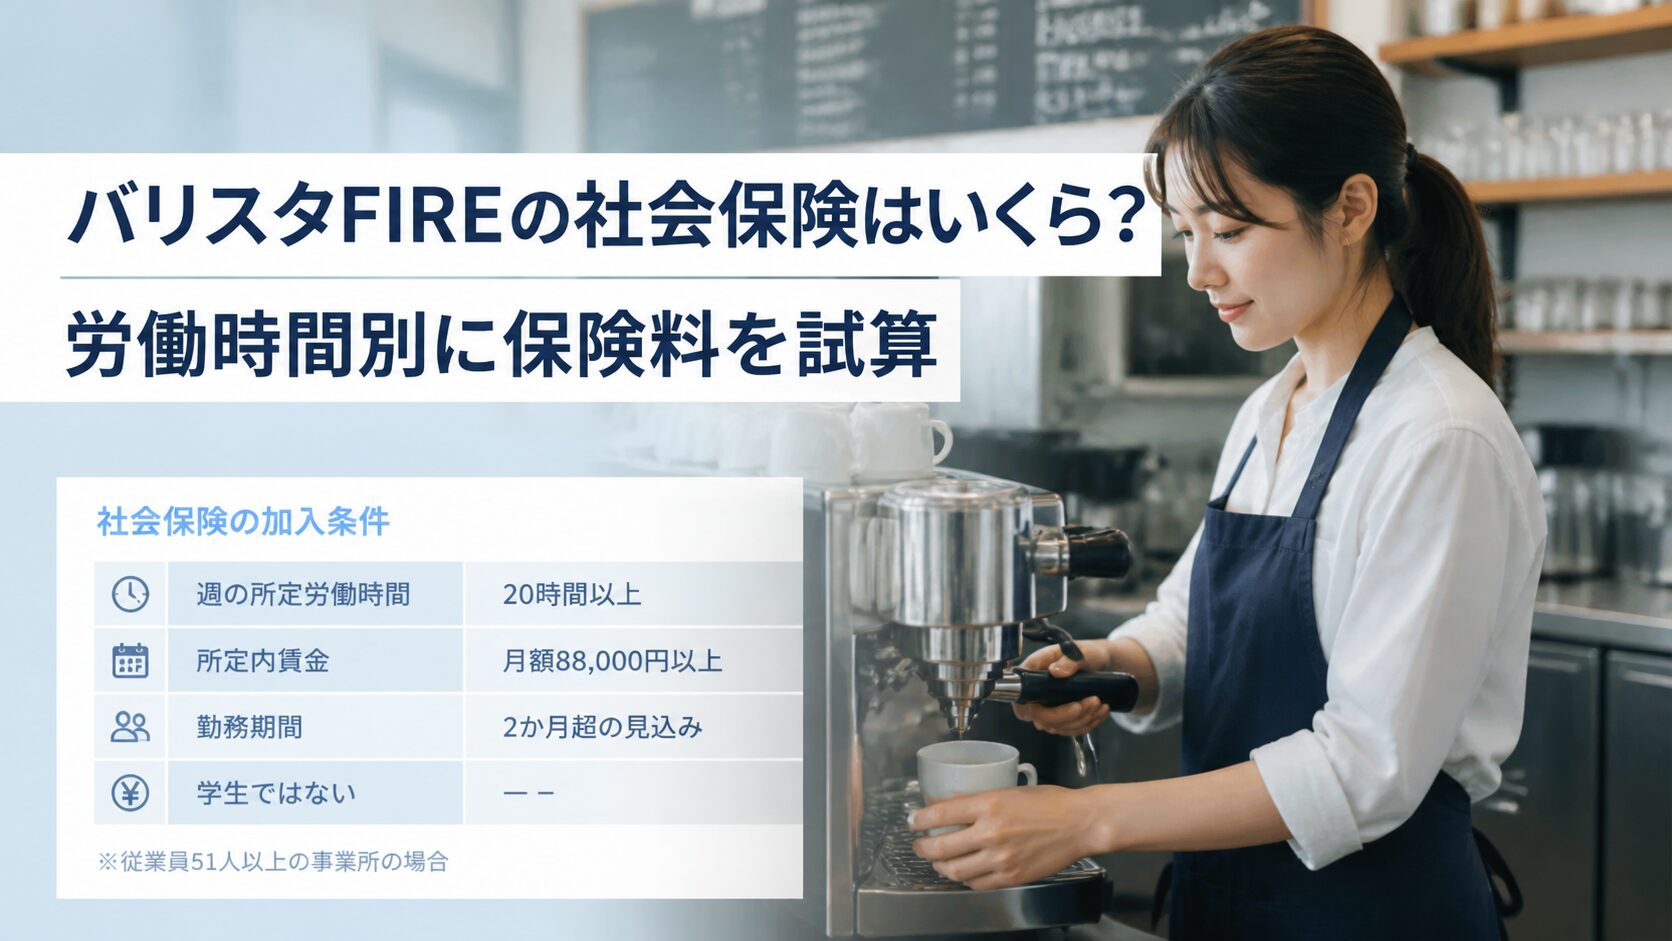
この記事の判断軸:バリスタFIREの社会保険は、勤務先の規模、週の所定労働時間、月額賃金、雇用期間の見込み、学生区分などで判定が変わります。時給だけでなく、加入前後の手取りと働けない場合の保障を比較します。
バリスタFIREを検討するとき、意外と見落とされやすいのが「パートやアルバイトを続ける場合、社会保険(厚生年金・健康保険)への加入がどうなるのか」という論点です。働き方によっては勤め先の社会保険に加入することになり、そのぶん毎月の保険料が給与から天引きされます。逆に、加入基準を下回る働き方を選べば保険料負担は避けられますが、将来の年金や保障の面ではトレードオフが生じます。
この記事では、パート・アルバイト勤務で社会保険への加入が必要になる条件(社会保険の適用拡大の要件)を公式情報にもとづいて整理したうえで、本記事の中心である「労働時間別・月収パターン別の社会保険料(本人負担)早見表」を試算例として示します。あわせて、加入する場合としない場合で手取り・保障・将来の年金がどう変わるのか、その構造を中立的にまとめます。
なお、本記事で示す保険料はすべて簡略化した前提にもとづく目安です。健康保険料率は加入する健康保険(協会けんぽか健康保険組合か)や都道府県、年度によって異なり、制度改正でも変わります。正確な保険料は、協会けんぽの「保険料額表」や、加入している健康保険組合の公式情報で必ず確認してください。
※本記事は制度・一般的な考え方の解説を目的としたもので、特定の金融商品・証券会社・サービスを推奨するものではありません。保険料の試算はすべて簡略化したモデルにもとづく参考値です。
健康保険料率や保険料額表は、加入先によって異なります。協会けんぽの公式サイトでも最新の料率と制度案内を確認できます。
バリスタFIREとは(本記事での位置づけ)
バリスタFIREとは、一般に「一定の資産を築いたうえで、パートやアルバイトなど負担の軽い労働を続けながら生活する型」を指す考え方とされています。名前の由来は、カフェのバリスタのように短時間・軽負荷の仕事を続けながら暮らすイメージから来ているとされ、資産収入だけで生活費のすべてをまかなう完全リタイア型(フルFIRE)とは区別されます。
ポイントは、資産の取り崩しや運用益だけに頼りきらず、労働収入で生活費の一部を補う点にあります。フルタイムの会社員ほど働かないため負担は軽くなる一方、労働収入がゼロにはならないので、必要資産額を完全リタイア型より抑えられる、という設計です。FIREそのものの定義や種類については別記事で扱っているため、本記事ではバリスタFIREの位置づけを上記のとおり簡潔に押さえ、社会保険の論点に絞って解説を進めます。
このとき実務上の分岐点になるのが、「続ける労働(パート・アルバイト)が、勤め先の社会保険の加入対象になるかどうか」です。ここが、保険料負担にも将来の保障にも直結します。
パート勤務で社会保険への加入が必要になる条件
パートやアルバイトであっても、一定の条件を満たすと勤め先の社会保険(厚生年金保険・健康保険)に加入することになります。まず、加入対象になる基本的な考え方を整理します。
原則:フルタイムの4分の3以上働くと加入対象
もともとの原則として、1週間の所定労働時間および1か月の所定労働日数が、同じ事業所で働くフルタイム労働者のおおむね「4分の3以上」であるパート・アルバイトは、社会保険の加入対象とされています。たとえばフルタイムが週40時間なら、その4分の3にあたる週30時間以上が一つの目安になります。
「4分の3未満」でも加入対象になる短時間労働者の要件(適用拡大)
上記の4分の3を下回る短時間労働者であっても、近年の制度改正(社会保険の適用拡大)により、次の要件をすべて満たす場合は社会保険の加入対象とされています。日本年金機構・厚生労働省が公表している要件は次のとおりです。
- 週の所定労働時間が20時間以上であること
- 所定内賃金が月額8.8万円以上であること(残業代・賞与・通勤手当・家族手当などは含めずに判定)
- 2か月を超える雇用の見込みがあること
- 学生でないこと(昼間学生は原則対象外)
ただし、このうち「所定内賃金が月額8.8万円以上」という賃金要件は、2026年10月に撤廃される予定とされている点に注意が必要です。2025年に成立した年金制度改正法によるもので、撤廃の時期は法律に固定の日付として書かれているわけではなく、公布から3年以内で、全国の最低賃金の動向を見極めたうえで政令により定めるとされていました。厚生労働省が公表した政令案では、この撤廃規定の施行日を2026年10月1日としています。本記事の更新時点では未施行のため、現時点の加入判定は上記の4要件で行われますが、撤廃後は「週20時間以上」という労働時間の基準が加入判定の中心になるとされています。
そして、これらを満たす短時間労働者が加入対象になるかは、勤め先の企業規模にも関係します。2024年10月以降は、厚生年金保険の被保険者数が「51人以上」の企業(特定適用事業所)で働く短時間労働者が対象とされています。かつては「101人以上」「501人以上」といった段階で運用されていましたが、対象となる企業の範囲は段階的に広げられてきました。厚生労働省の資料では、この企業規模の要件についても、年金制度改正法にもとづき令和9年(2027年)10月1日から令和17年(2035年)10月1日までの間に段階的に撤廃するとされています。
つまり、バリスタFIREでパート勤務を選ぶ場合、勤め先の規模と自分の労働時間・月収の組み合わせによって、社会保険に「加入する働き方」になるか「加入しない働き方」になるかが分かれる、ということです。50人以下の企業で4分の3未満の短時間勤務であれば加入対象にならないケースもありますし、逆に大きめの企業で週20時間・月8.8万円以上働けば加入対象になり得ます。賃金要件が撤廃された後は、月収が8.8万円を下回っていても、週20時間以上働いていれば加入対象になり得る形に変わっていきます。
なお、上記のとおり、これらの要件や企業規模の基準は改正の途中にあります。実際に自分が加入対象になるかどうか、また改正がいつ・どの範囲で施行されるかは、勤め先や日本年金機構・厚生労働省の公式情報で確認することが前提になります。
社会保険に加入する場合・しない場合で何が変わるか
社会保険に加入するかどうかは、単に「保険料を払うか払わないか」だけの問題ではありません。手取り・保障・将来の年金という3つの面で構造的な違いが生じます。加入する場合のメリット・デメリットを整理します。
(1) 手取り収入への影響
社会保険に加入すると、厚生年金保険料と健康保険料が給与から天引きされます。これらは労使折半(勤め先と本人が半分ずつ負担)とされているため、本人が負担するのはおおむね半分です。それでも、加入しない働き方に比べれば、同じ額面の給与でも手取りは減ります。具体的な負担額は後述の早見表で試算します。
(2) 将来受け取る年金への影響
厚生年金に加入すると、国民年金(基礎年金・1階部分)に加えて、報酬に応じた厚生年金(報酬比例部分・2階部分)が将来の受給額に上乗せされていきます。加入しない働き方(たとえば国民年金の第1号被保険者や、配偶者の扶養に入る第3号被保険者)では、この2階部分は積み上がりません。つまり、社会保険料を負担する代わりに、将来の年金が手厚くなる、という関係です。
ただし、厚生年金加入で将来の年金がどの程度変わるかという「受給額そのものの試算」は、本記事の主題である「現在の保険料負担」とは別の論点です。厚生年金の報酬比例部分がどう決まるか、会社員を辞めたり報酬を下げたりすると将来の年金がどれだけ変わるかについては、別記事で計算式にもとづいて試算しているため、本記事では深入りしません。
(3) 保障内容への影響
厚生年金・健康保険に加入すると、老齢年金以外の保障も手厚くなる面があります。たとえば、病気やケガで働けないときの傷病手当金、出産に関する給付、障害が残った場合の障害厚生年金など、加入していなければ受けられない、あるいは水準が異なる保障が関係してきます。加入しない働き方を選ぶと保険料負担は避けられますが、こうした保障の面では違いが生じる、という点は押さえておきたいところです。
このように、社会保険への加入は「手取りが減る」というマイナス面と、「将来の年金・保障が手厚くなる」というプラス面の両方を持ちます。どちらを重視するかは、資産状況や価値観によって変わります。
【試算例】労働時間別・月収別の社会保険料(本人負担)早見表
ここからが本記事の中心です。パート勤務で社会保険に加入した場合、本人が負担する保険料(厚生年金保険料+健康保険料)はいくらになるのか。労働時間と月収のパターン別に、目安を試算します。
試算の前提は次のとおりです。
- 厚生年金保険料率:18.3%(労使折半のため、本人負担はその半分の9.15%)を使用。
- 健康保険料率:協会けんぽ東京支部の令和8年度(2026年度)の料率9.85%(労使折半のため、本人負担はその半分の約4.925%)を使用。健康保険料率は都道府県や加入する健康保険によって異なるため、あくまで一例です。
- 年齢:40歳未満を想定し、介護保険料(下記※参照)は含めていません。
- 保険料は本来、給与額そのものではなく「標準報酬月額」という等級区分にあてはめて計算されます。本表では月収を最寄りの標準報酬月額に置き換えて計算しています。
- 表の金額は本人負担分のみの目安であり、勤め先が負担する分は含みません。
- 加入要件は本記事の更新時点の制度(賃金要件は月額8.8万円以上)を前提としており、前述の賃金要件の撤廃予定は反映していません。
| 週の労働時間の目安 | 月収の目安 | 標準報酬月額(目安) | 厚生年金(本人・月) | 健康保険(本人・月) | 本人負担 合計(月) | 本人負担 合計(年) |
|---|---|---|---|---|---|---|
| 週20時間 | 8.8万円 | 8.8万円 | 約8,100円 | 約4,300円 | 約12,400円 | 約14.9万円 |
| 週20時間 | 10万円 | 9.8万円 | 約9,000円 | 約4,800円 | 約13,800円 | 約16.6万円 |
| 週25時間 | 12万円 | 11.8万円 | 約10,800円 | 約5,800円 | 約16,600円 | 約19.9万円 |
| 週30時間 | 15万円 | 15.0万円 | 約13,700円 | 約7,400円 | 約21,100円 | 約25.3万円 |
| 週30時間 | 18万円 | 18.0万円 | 約16,500円 | 約8,900円 | 約25,300円 | 約30.4万円 |
| 週35時間 | 20万円 | 20.0万円 | 約18,300円 | 約9,900円 | 約28,200円 | 約33.8万円 |
※金額はいずれも本人負担分の月額・年額の目安。料率から単純計算した参考値であり、実際の保険料は標準報酬月額の等級区分ごとに定められた「保険料額表」の金額が適用されるため、端数などは異なります。
※40歳以上65歳未満の人は、上記に加えて介護保険料(令和8年度は全国一律1.62%、本人負担はその半分の約0.81%)が健康保険料に上乗せされます。たとえば標準報酬月額15万円なら、介護保険料の本人負担は月あたり約1,200円程度が加わる計算です。
※令和8年度(2026年度)からは、健康保険料とあわせて「子ども・子育て支援金」(全国一律0.23%)も徴収される仕組みが始まっています。細かな負担額まで正確に把握したい場合は、協会けんぽの最新の保険料額表で確認してください。
※表の一番上にある「週20時間・月8.8万円」は、現行の適用拡大の下限にあたる水準です。前述のとおり、この月額8.8万円という賃金要件は2026年10月に撤廃される予定とされているため、撤廃後は月収がこれを下回る働き方でも、週20時間以上であれば加入対象になり得ます。その場合の保険料は、実際の報酬に対応する標準報酬月額の等級にあてはめて計算されるため、本表に載せた金額がそのまま当てはまるとは限りません。
早見表の読み解き方
この表から読み取れる本質は、「社会保険に加入する働き方を選ぶと、月収が上がるほど本人負担の保険料も比例して増える」という点です。週20時間・月8.8万円という現行の適用拡大の下限あたりで働く場合、本人負担は月あたり約1.2万円、年間で約15万円程度が目安になります。一方、週30時間・月18万円まで働くと、本人負担は月あたり約2.5万円、年間で約30万円規模まで増えます。
バリスタFIREの視点で言えば、「労働収入をどのくらい得るか」を決めることは、同時に「社会保険料をどのくらい負担するか」を決めることでもある、という関係になります。額面の労働収入だけでなく、保険料を差し引いた後の手取りで生活設計を考えることが大切です。
匿名モデルで考える
イメージを持ちやすいよう、匿名の説明用モデルで整理します(実在の個人ではなく、計算例です)。
Kさん(バリスタFIREを検討中)のケース
- 一定の資産を築いたうえで、生活費の一部を労働収入で補う働き方を検討している。
- 勤め先候補は従業員51人以上の企業で、社会保険の適用拡大の対象。
- 働き方の選択肢A:週20時間・月8.8万円(現行制度での適用拡大の下限あたり)で加入 → 本人負担は年間約15万円が目安。年間の労働収入(額面)は約106万円で、保険料を差し引いた手取りはおおむね年91万円前後。
- 働き方の選択肢B:週30時間・月15万円で加入 → 本人負担は年間約25万円が目安。年間の労働収入(額面)は約180万円で、保険料を差し引いた手取りはおおむね年155万円前後。
選択肢Bのほうが手取りは大きくなりますが、そのぶん労働時間も保険料負担も増えます。同時に、報酬水準が高い選択肢Bのほうが将来の厚生年金(2階部分)の積み上がりも大きくなります。「どこまで働くか」は、手取り・保険料・将来の年金の3つを同時に動かす選択だということが、このモデルから見えてきます。
これらの数値はあくまで簡略化した試算です。実際の保険料は標準報酬月額の等級や加入する健康保険の料率、年齢、賞与の有無などによって変わります。正確な金額は協会けんぽの保険料額表などで確認してください。また、この試算は本記事の更新時点の加入要件を前提としているため、前述の賃金要件の撤廃が施行されれば、「どの働き方が加入対象になるか」という前提そのものが変わる点にも注意が必要です。
「加入基準を下回る働き方」か「加入して手厚くする」か
バリスタFIREでは、社会保険をめぐって大きく2つの方向性が考えられます。どちらが正しいという話ではなく、トレードオフとして中立的に整理します。
方向性(1):あえて加入基準を下回る働き方を選ぶ
労働時間や月収を調整し、社会保険の加入対象にならない範囲で働く選択です。この場合、勤め先の社会保険料(本人負担分)は発生しません。手元に残るお金を最大化しやすく、労働時間も短く抑えられるため、バリスタFIREの「負担の軽い労働」という趣旨には合いやすい面があります。
ただし、この方向性は制度改正の影響を最も受けやすい点に注意が必要です。前述のとおり月額8.8万円という賃金要件は2026年10月に撤廃される予定とされているため、「月収を8.8万円未満に抑えて加入を避ける」という調整の仕方は、撤廃後には成り立たなくなると考えられます。企業規模の要件も段階的に縮小・撤廃される予定とされているため、加入基準を下回る働き方を前提に生活設計を組む場合は、労働時間そのものを基準に考えたうえで、改正の動きを継続的に確認しておく必要があります。
一方で、この働き方では厚生年金の2階部分が積み上がらず、将来受け取る年金は基礎年金部分が中心になります。また、傷病手当金など会社員向けの保障も受けにくくなります。配偶者の扶養に入れる場合は本人の保険料負担をさらに抑えられますが、後述の年収の壁という別の制約が関わってきます。扶養に入れない場合は、国民年金保険料(年度ごとに改定される定額の保険料とされています)や国民健康保険料を自分で負担することになる点も踏まえる必要があります。
方向性(2):加入して将来の年金・保障を厚くする
もう少し長い時間・高い月収で働き、社会保険に加入する選択です。保険料の本人負担は発生しますが、労使折半で勤め先が半分を負担してくれるうえ、将来の厚生年金(2階部分)が積み上がり、傷病手当金などの保障も受けやすくなります。「働く時間はある程度確保できる」「将来の年金や保障を厚くしておきたい」という価値観であれば、こちらが合うこともあります。
どちらを選ぶかの整理軸
判断を整理するうえで、次のような視点が役立つと考えられます。
- 手取りの最大化を優先するか、将来の保障を優先するか:短期的な手取りは加入しないほうが増えやすいが、将来の年金・保障は加入したほうが手厚くなる。
- 保険料は労使折半である点:加入する場合の本人負担は、保険料総額の半分にとどまる。勤め先が半分負担してくれる分は、実質的な「上乗せ」として将来の年金・保障につながる。
- 保障の空白リスク:加入しない働き方では、病気やケガで働けなくなったときの傷病手当金などが受けにくい。資産の取り崩しだけで乗り切れるかを考えておく。
- 年齢による年金の積み上げ余地:厚生年金の2階部分は加入期間の長さでも決まるため、まだ加入期間を伸ばせる年代かどうかも判断材料になる。
- 制度改正で前提が動く点:加入要件は拡大の方向で改正が進んでいるため、現時点の要件だけを前提に働き方を固定すると、数年後に前提が崩れる可能性がある。
大切なのは、「保険料が惜しいから加入しない」「なんとなく不安だから加入する」と感覚で決めるのではなく、早見表のような具体的な金額と、将来の保障の違いを並べて比較したうえで、自分の価値観で選ぶことです。
配偶者の扶養に入る場合の「年収の壁」との関係
社会保険を考えるうえで、配偶者がいる人にとって関わってくるのが、いわゆる「年収の壁」です。ここでは概要にとどめ、詳細は別途整理が必要な論点として位置づけます。
- 106万円の壁:前述の適用拡大の要件(週20時間以上・月額賃金8.8万円以上など)を満たすと、配偶者の扶養から外れて自分自身が勤め先の社会保険に加入することになる、という目安です。月8.8万円は年額に直すとおおむね106万円前後になるため、こう呼ばれています。ただし、この呼び名の由来である月額8.8万円の賃金要件は2026年10月に撤廃される予定とされています。撤廃後は「週20時間以上」という労働時間の基準が加入判定の中心になるとされ、106万円という年収の水準そのものが基準ではなくなる方向です。この呼び名は、今後は実態と合わなくなっていくと考えられます。
- 130万円の壁:適用拡大の対象にならない場合でも、年収がおおむね130万円以上になると、配偶者の健康保険の扶養(および国民年金の第3号被保険者)から外れ、自分で社会保険料を負担することになる、という目安です。
バリスタFIREで配偶者の扶養に入りながら軽く働く場合、これらの壁を意識して労働時間や月収を調整するかどうかが論点になります。ただし、扶養に入れるかどうかの詳しい条件や、壁を超えた場合の手取りの変化、手続きなどは、本記事の範囲を超える別テーマです。扶養の可否や具体的な条件については、別の記事で詳しく整理する必要がある論点として、ここでは概要の言及にとどめます。
まとめ
バリスタFIREと社会保険の関係について、この記事で整理した要点は次のとおりです。
- バリスタFIREは、一定の資産を築いたうえでパート・アルバイトなど負担の軽い労働を続ける型。続ける労働が勤め先の社会保険に加入するかどうかが、保険料負担にも将来の保障にも直結する。
- パートでも、フルタイムのおおむね4分の3以上働くと加入対象。4分の3未満でも、週20時間以上・月額賃金8.8万円以上・2か月超の雇用見込み・学生でない、といった要件を満たし、勤め先が従業員51人以上の企業なら加入対象になる(適用拡大)。
- ただし、このうち月額8.8万円という賃金要件は2026年10月に撤廃される予定とされ、企業規模の要件も段階的に縮小・撤廃される予定とされている。撤廃後は「週20時間以上」という労働時間の基準が加入判定の中心になるため、現時点の要件だけを前提に働き方を固定しないほうがよい。
- 加入すると手取りは減るが、将来の厚生年金(2階部分)が積み上がり、傷病手当金などの保障も手厚くなる。加入しなければ保険料は避けられるが、これらの保障・年金は薄くなる。
- 労働時間・月収別の早見表では、本人負担の保険料は月8.8万円で年約15万円、月18万円で年約30万円が目安。月収が上がるほど負担も比例して増える(協会けんぽ東京支部・40歳未満・令和8年度料率にもとづく試算例)。
- 「加入基準を下回る働き方」と「加入して手厚くする」はトレードオフ。手取りの最大化と将来の保障のどちらを優先するかを、具体的な金額を把握したうえで自分の価値観で判断するのが妥当と考えられる。
本記事の保険料はすべて簡略化した前提にもとづく目安です。健康保険料率は加入する健康保険や都道府県・年度によって異なり、制度改正でも変わります。正確な保険料は協会けんぽの保険料額表や、加入している健康保険組合の公式情報で必ず確認してください。加入要件も改正の途中にあるため、最新の情報は日本年金機構・厚生労働省などの公的機関で確認することをおすすめします。
免責事項
本記事はFIREおよび社会保険制度に関する一般的な情報提供であり、特定の体験談の紹介や、金融商品・証券会社・サービス・個人の利用・信頼の推奨・批判を目的とするものではありません。保険料の試算は簡略化した前提にもとづく目安で、健康保険料率・介護保険料率・適用要件は都道府県・年度・制度改正によって変わるため、正確な金額・要件は協会けんぽ・日本年金機構等の公的機関でご確認いただき、必要に応じてファイナンシャルプランナー・社会保険労務士等の専門家にご相談ください。
(最終更新日:2026年8月10日)
公式情報・参考資料
本文の制度・数値・利用条件は、確認日時点で公開されている資料をもとにしています。制度や条件は変更されることがあるため、最新の資料をご確認ください。
社会保険料の試算で最初に固定する前提
パート勤務の社会保険料を比べるときは、時給や勤務時間だけでなく、勤務先の適用条件、月額賃金、雇用期間の見込み、学生かどうかをそろえる必要があります。条件が一つ違うだけで、会社の健康保険・厚生年金に入るか、国民健康保険・国民年金になるかが変わるためです。
- 勤務先の規模と適用事業所かを確認する
- 週の所定労働時間・月の所定労働日数を確認する
- 契約期間と更新見込みを確認する
- 月額賃金に含める手当と賞与を分ける
- 自治体の国民健康保険料と比較する
記事内の金額は、個人の保険料を確定するものではなく、同じ前提で選択肢を比べるための試算です。実際の加入可否と保険料は、勤務先、年齢、自治体、前年所得で確認してください。
コメント