
株の教科書 投資の戦略と心理 第1章|読了目安 約40分
この章で分かること
投資を始める前に、そのお金を何のために、いつ使うのかを決めておく理由。手元のお金を「日常生活に必要なお金」「近い将来に使う予定のお金」「当面使う予定のないお金」の3つに分ける考え方。使うときまでの長さが、値動きとの付き合い方にどう関わるのか。金融庁とJ-FLEC(金融経済教育推進機構)の公表内容と、架空の会社員Aさんのお金の例で、順番に確かめます。
この章の流れ
- 投資の前に、お金の目的と使う時期を決める
- お金を3つに分けて、投資に回せるお金を見つける
- 使う時期までの長さと、値動きの幅の関係
- リスク許容度は、時間軸も含めて人それぞれ
- 日本の家計のお金と、計画の実態を数字で見る
読み終えるとできること
- 自分のお金を、J-FLECの3つの分類に分けて言える
- 「いつ使うお金か」によって、値動きを受け止められる度合いが変わる理由を説明できる
- 長く持ったときの実績の数字を、条件と注意をつけて読める
日曜の朝、Aさんはリビングのテーブルで、銀行の通帳と証券会社のアプリを見比べていました。みなと製菓の株を100株持ち、毎月3万円ずつ投資信託も買っています。
給料が入るたびに、Aさんは「もっと投資に回したほうがいいのかな」と考えるようになりました。ところが、通帳の残高には、来月の家賃も、そろそろ買い替えたい車のお金も混ざっていて、どこまでが投資に回してよいお金なのか、線の引き方が分かりません。
答えの手がかりは、「何に投資するか」より前の段にあります。そのお金を何のために、いつ使うのかを先に決めることが、投資に回せるお金の線を引く出発点です。
使う時期が大切なのは、投資したお金の値段が上にも下にも動くからです。すぐ使うお金は、値下がりした時期に使う日が来ても待てませんが、20年先まで使わないお金なら、途中の値下がりから戻るのを待てる場合もあります。同じ1万円でも、いつ使うかで変わるのが、そのお金の性格。
この分野「投資の戦略と心理」は、何のために、どのくらいの期間、どんな割合で投資するのかを1章ずつ考える分野です。この第1章はその入口で、すべての土台になる「目的」と「時間軸」を確かめます。
話を具体的にするため、次の設定を使います。会社と人物は架空で、実在の会社とは関係ありません。
| この章の架空の設定 | 内容 |
|---|---|
| 会社 | みなと製菓(お菓子メーカー。東証スタンダード市場に上場。1単元は100株) |
| Aさん(34歳・会社員) | 1株1,000円で100株、代金10万円でみなと製菓の株主になった。X証券に特定口座(源泉徴収あり)とNISA口座を持っている |
| 投資信託 | 毎月3万円ずつ、つみたて投資枠で投資信託を買っている |
| 毎月の生活費 | 家賃・光熱費・食費などで月20万円 |
| 近いうちの予定 | 3年後に車を買い替える。予算は150万円 |
| この章で考えること | Aさんのお金のうち、どれが投資に回せるお金で、どれがそうでないのか |
※本記事は特定の金融商品の売買を勧めるものではありません。統計の数値は2026年10月時点のもので、今後変わる場合があります。
投資の前に、お金の目的と使う時期を決める
昼休み、Aさんは同僚に「投資って、何から決めればいいのかな」と聞いてみました。同僚は「まずは何を買うかじゃない?」と答えます。
多くの人が最初に気にするのは、どの株や投資信託を買うか。けれども、金融庁とJ-FLECの説明は、その手前に「何のためのお金か」「いつ必要になるか」という問いを置いています。目的と時期が決まって、はじめて「どれだけのお金を、どのくらいの期間、値動きのある商品に置けるか」が決まる、という順番です。
お金が必要になる時期と金額は、人それぞれ
金融庁のNISA特設サイト「資産形成の基本」には、次の一文があります。「人によってライフスタイルが異なるように、お金が必要なタイミングも、その金額も、人それぞれ。」
続けて、同じページは「自分の希望するライフプランを考えると共に、それにどのくらいお金がかかるのか、想定外の事態にも備えて、必要な時期についても考えてみましょう。」と呼びかけています。金額と時期の2つを、自分の暮らしに合わせて考えることが、資産形成の最初の作業という位置づけ。
ことば
ライフプラン これからの暮らしの中で、いつ、どんな出来事があり、それにいくらお金がかかるのかを見通した生活の計画。結婚、車や住宅の購入、子どもの教育、老後などの出来事を含む。
暮らしの中の大きな出来事には、どのくらいのお金がかかるのでしょうか。J-FLECの社会人向けの教材は、ライフイベントに必要な金額の例を次のように示しています。
| ライフイベント | 必要な金額(費用)の例 |
|---|---|
| 結婚(挙式・披露宴・新婚旅行等) | 約300万円 |
| 自動車(国産大衆車) | 約150万円~400万円(数年程度で乗り換えあり) |
| 自宅購入(郊外での新築戸建て) | 約2,000万円~5,000万円 |
| 老後の生活費 | 個人差が大きい |
| 望まない想定外の緊急支出 | 病気やケガ、身内の不幸、被害者への賠償など |
表の右の列のうち、金額が示されているのは上の3行で、幅があるのは自動車と自宅購入です。老後の生活費は個人差が大きいとされ、いちばん下の緊急支出は、金額ではなく出来事の種類で示されています。時期も金額も前もって分からない出費があることも、計画に入れておく必要がある、ということ。
たとえば、Aさんの3年後の車の予算150万円は、この表の自動車の幅(約150万円~400万円)のいちばん下にあたります。車は「数年程度で乗り換えあり」とされているので、一度買えば終わりではなく、何年かおきに同じくらいのお金が出ていく出来事です。
たとえば、結婚の約300万円を5年後に使う予定なら、そのお金は「5年後」という時期と「300万円」という金額がそろった、目的のはっきりしたお金です。一方、老後の生活費のように時期が遠く、金額にも個人差が大きいお金は、同じ表の中でも性格が大きく違います。
教育費は、子どもの年齢によって使う時期がほぼ決まるお金です。文部科学省の調査(2023年度)によると、幼稚園3歳から高校3年生までの15年間の学習費の総額は、通う学校の組み合わせで次のように変わります。
| 通う学校の組み合わせ | 15年間の学習費総額 |
|---|---|
| 全て公立 | 614万円 |
| 幼稚園は私立、小学校・中学校・高校は公立 | 665万円 |
| 幼稚園・高校は私立、小学校・中学校は公立 | 838万円 |
| 全て私立 | 1,969万円 |
表の金額は、学校の種類ごとの各学年の平均の年額を、15年分足し合わせたものです。いちばん少ない組み合わせと、いちばん多い組み合わせの間には、約3.2倍の開きがあります。
高校から先の費用は、日本政策金融公庫の2021年の調査に数字があります。高校入学から大学卒業までにかける子ども1人あたりの教育費用(入学・在学費用)は942.5万円で、そのうち高校3年間が261.8万円、大学に入学した場合に加わる分が680.7万円です。
| 入学先 | 高校入学から大学卒業までの累計 | 大学の1年間の在学費用 |
|---|---|---|
| 国公立大学 | 743.0万円 | 103.5万円 |
| 私立大学 文系 | 951.6万円 | 152.0万円 |
| 私立大学 理系 | 1,083.4万円 | 183.2万円 |
表の累計のうち、高校の部分は国公立と私立を合わせた全体の平均です。たとえば、仮にAさんに今年子どもが生まれたとすると、高校を卒業するのは約18年後で、大学の費用はその先の数年に続きます。教育費は、使い始める時期と使い終わる時期を、子どもの年齢からおおよそ見通せるお金という位置づけ。
住宅は、どこに、どんな家を買うかで金額が大きく変わります。住宅金融支援機構の「2025年度 フラット35利用者調査」によると、平均の所要資金はマンションが5,882万円で最も高く、次いで土地付注文住宅、注文住宅、建売住宅の順でした。
いずれの区分も前の年度より高くなっていて、この数字はフラット35を使った35,553件の平均です。限られた人たちの平均なので、自分の予算にそのまま当てはめる数字ではありません。
老後の生活費については、総務省の家計調査(2025年)に、65歳以上の無職世帯の1か月の収支があります。
| 世帯(65歳以上の無職世帯・月平均) | 実収入 | 可処分所得 | 消費支出 | 差額 |
|---|---|---|---|---|
| 夫婦のみの世帯 | 254,395円 | 221,544円 | 263,979円 | 42,434円 |
| 単身の世帯 | 131,456円 | 118,465円 | 148,445円 | 29,980円 |
表の差額は、消費支出が可処分所得を上回った分です。夫婦の世帯では、実収入のうち228,614円、割合で89.9%が年金などの社会保障給付でした。
差額は平均の家計の数字で、だれにとっても同じ額が足りなくなるという意味ではありません。二人以上の65歳以上の無職世帯を世帯主の年齢別に見ると、毎月の黒字は65〜69歳でマイナス51,287円、70〜74歳でマイナス37,245円、75歳以上でマイナス27,225円です。
34歳のAさんにとって、この数字は30年以上先の家計の姿です。老後のお金は、使い始めるまでの時間が長いお金の例です。
Aさんのお金を使う時期の順に見ると、次の図のようになります。
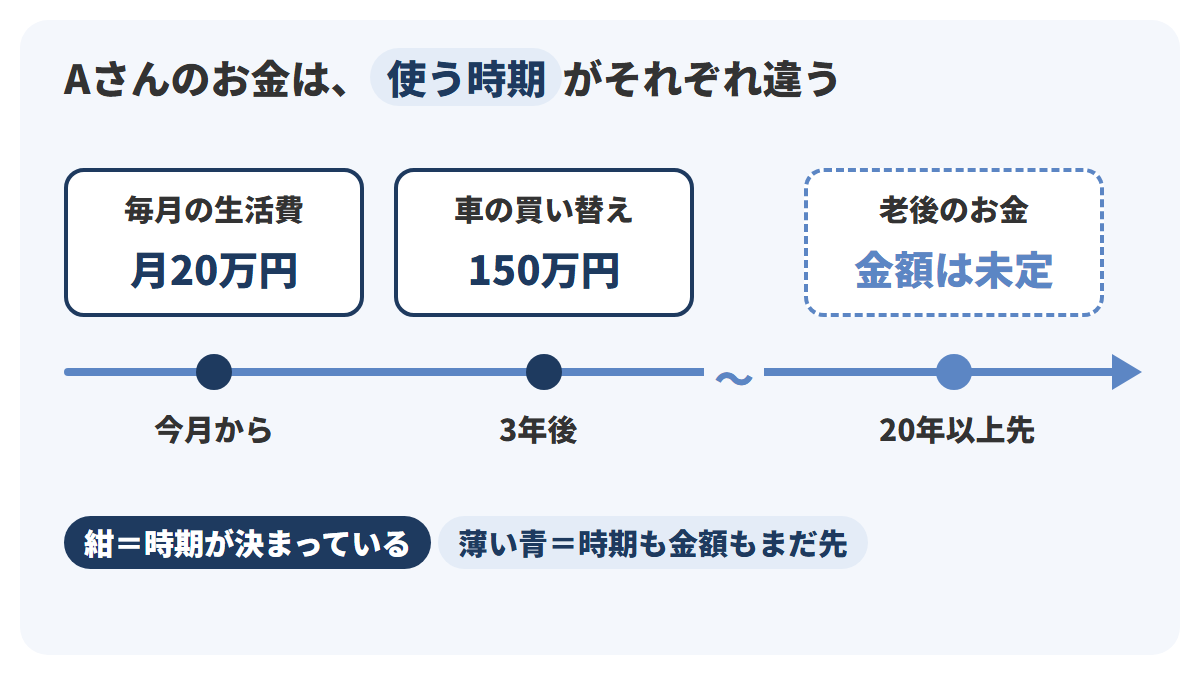
図の横線は時間の流れで、左端が今、右へ行くほど先の年です。紺の丸は使う時期が決まっているお金、薄い青の丸は時期も金額もまだはっきりしない老後のお金を表しています。同じ「Aさんのお金」でも、使う時期の開きは今月から20年以上先まで。
「何に投資するか」は、順番の最後にある
J-FLECは、日本銀行の広報誌『にちぎん』2026年No.86の連載で、資産形成の出発点について次のように述べています。「本来の資産形成は何に投資するかよりも前に、『生活設計を描き、家計を把握すること』から始まります。」
同じ連載は、「教育費・住宅資金・老後資金といったライフイベントにどれくらいの費用がかかるか、病気や災害などの想定外の支出にどう備えるかをイメージしましょう。」とも呼びかけています。そのうえで、家計の全体像を「見える化」し、資産形成に回せる余裕資金を把握するよう勧めています。
この流れは、次の図のようになります。
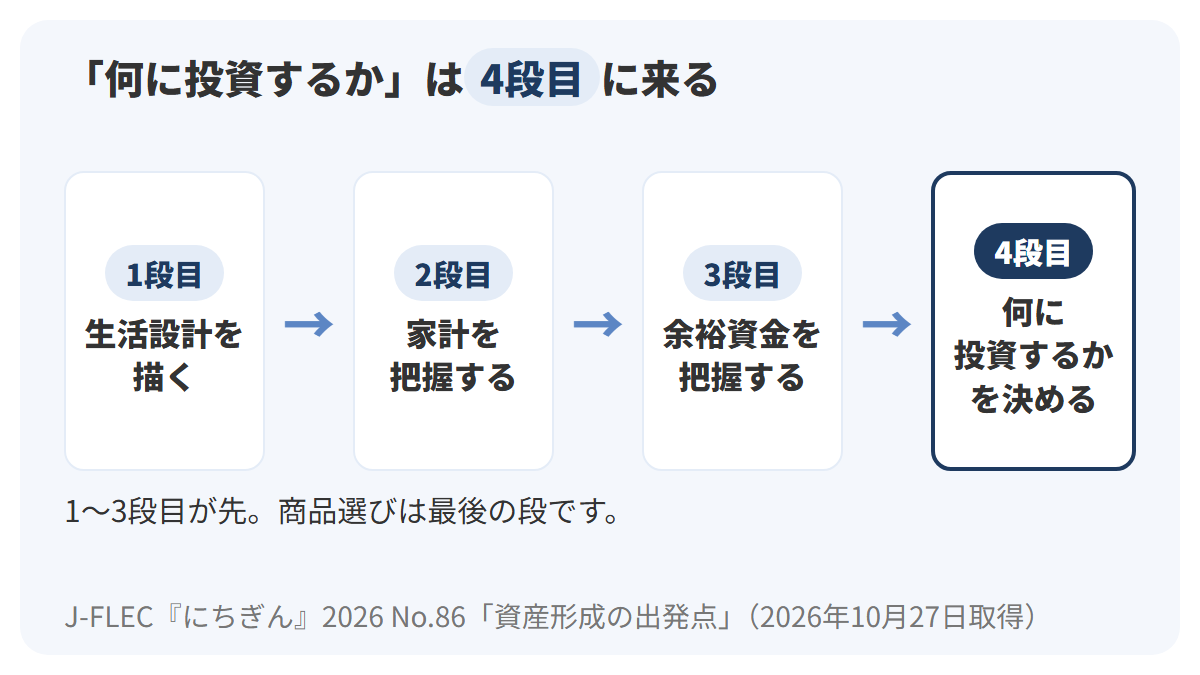
図の4つの箱は、左から順に進む段を表しています。紺の枠の4段目が「何に投資するか」で、多くの人が最初に考えがちな問い。その左に、生活設計を描く、家計を把握する、余裕資金を把握するという3つの段が先に来ます。
Aさんの例でいえば、1段目は「3年後に車を買い替えたい」「老後にも備えたい」と出来事を挙げること、2段目は毎月の生活費が20万円だと確かめることにあたります。3段目で、それ以外に投資に回せるお金がいくらあるかが分かり、そこではじめて4段目の商品選びに進めます。
貯蓄と投資は、目的に応じて使い分ける
金融庁の「資産形成の基本」は、「資産形成には『貯蓄』と『投資』の2つの方法がありますが、そのときの資産状況や今後のライフプランなどに適した形で、方法を使い分けることが大切です。」としています。貯蓄か投資かの二択ではなく、目的に合わせて組み合わせる、という考え方です。
使い分けの目安になるのが、金融商品の3つの性質です。同じページは、安全性・収益性・流動性という3つの物差しで、主な金融商品を比べています。
ことば
流動性 必要になったときに、すぐ換金できるかの度合い。安全性(元本および利子の支払いが確実かの度合い)、収益性(どのくらいの収益が期待できるかの度合い)と並ぶ、金融商品の性質の1つ。
| 金融商品 | 安全性 | 収益性 | 流動性 |
|---|---|---|---|
| 預貯金 | ◎ | △ | ◎ |
| 株式 | △ | ◎ | ◯ |
| 債券 | ◯ | ◯ | △ |
| 投資信託 | △〜◯ | ◯〜◎ | ◯ |
預貯金は安全性と流動性が◎でも収益性は△、株式は収益性が◎でも安全性は△で、どの行にも◎でない欄があるのが、この表の形。金融庁はこの表の下で、「3つとも◎の金融商品はありません。目的に応じて使い分けましょう。」と添えています。
たとえば、Aさんが3年後に使う150万円の車のお金を考えるなら、使う日に確実にそろっていることが大切なので、安全性と流動性の列が先に目に入ります。一方、20年以上先の老後のお金なら、収益性の列をより重く見る、という見方もできるでしょう。同じ表でも、目的によって変わるのが、見るべき列。
同じ考え方は、NISAの中にもあります。金融庁の「NISAを知る」説明資料は、つみたて投資枠と成長投資枠の使い分けを説明するページに、「目的に合わせた使い分けを」という見出しをつけています。
NISAの説明資料が、最初に求めていること
金融庁の「NISAを知る」説明資料(2024年6月版)には、NISAを適切に使うための心がまえをまとめたページがあります。そこには、資産形成に取り組む前提として、NISAを使う人に理解してほしい事項が3つ挙げられています。
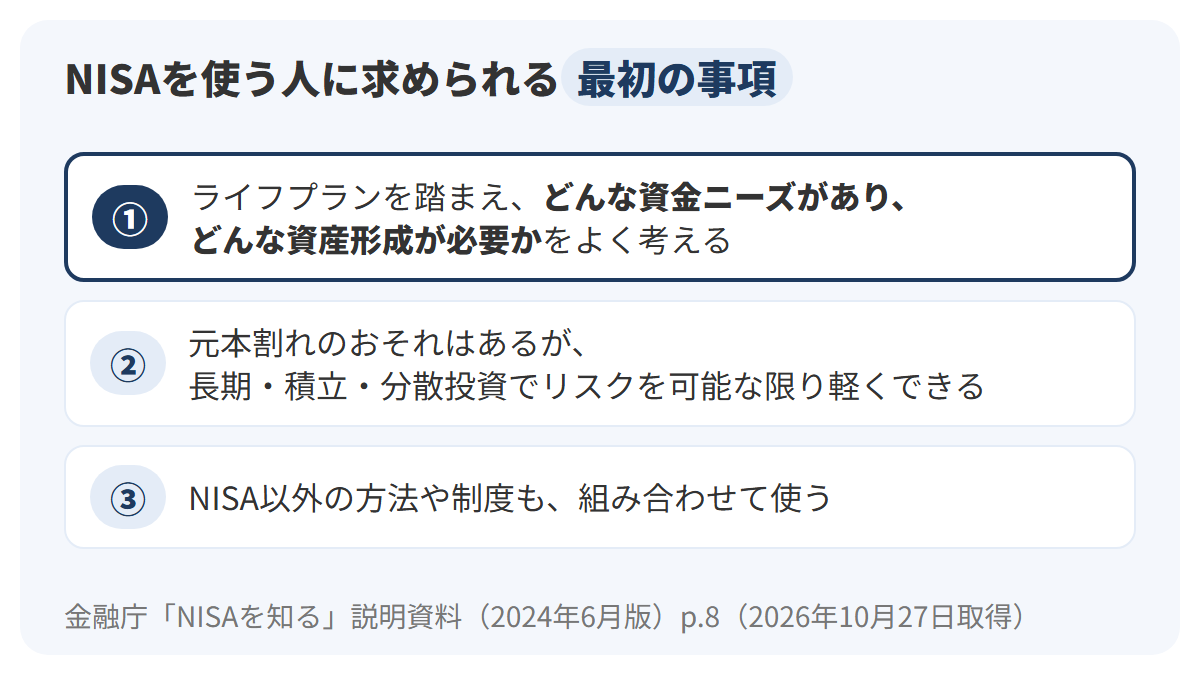
図の3枚のカードは、上から順に資料の①②③を表しています。紺の枠で強調された①の原文は、「利用者自身が、各々のライフプランやライフステージを踏まえ、どのような資金ニーズが発生するか、それに対応してどのような資産形成が必要かをよく考えることが重要であること。」というもの。②は、投資には元本割れのおそれもあるが、長期・積立・分散投資でリスクを可能な限り軽くしながら取り組める、ということ、③はNISA以外の方法や制度も組み合わせることです。
③の、NISA以外の選択肢も含めてさまざまな方法や制度を組み合わせるという考え方は、貯蓄と投資を目的に応じて使い分けるという「資産形成の基本」の説明と、同じ向きの事項です。NISAは方法の1つであって、すべてのお金をNISAに入れることが前提になっているわけではありません。
3つのうち②の長期・積立・分散は、この分野の第2章の主題になります。
お金を3つに分けると、投資に回せるお金が見える
その日の午後、Aさんは通帳の残高を見ながら、メモ用紙に3つの四角を描きました。来月も使うお金、3年後の車のお金、当分使わないお金。分けてみると、同じ残高の中に、性格の違うお金が混ざっていることがはっきりします。
この分け方は、Aさんの思いつきではありません。J-FLECの教材と『にちぎん』の連載は、お金を3つに整理する方法を、資産形成の手順の1つとして示しています。
J-FLECの3つの分類
J-FLECの社会人向けの教材は、「お金を3つ※に整理する」という手順を挙げ、注で「『日常生活に必要なお金』『近い将来に使う予定のお金』『当面使う予定のないお金』の3つ」と示しています。それぞれの中身の例は、次の表のとおりです。
| 役割 | 分類の名前 | 例(J-FLECの教材より) |
|---|---|---|
| 使うお金(生活費) | 日常生活に必要なお金 | 水道光熱費、通信費、遊興費、衣料品代など |
| 貯めるお金(目的あるお金) | 近い将来に使う予定のお金 | 車購入、住宅購入、教育費、海外旅行代など |
| 増やすお金・備えるお金 | 当面使う予定のないお金 | 老後資金、相続資金、大きな病気・ケガに備えるお金など |
表の左の列は、そのお金の役割を表しています。教材は別のページで、お金を「使う」「貯める」「増やす・備える」の3つに分類して、「仕組み化で確保したお金を目的に応じて振り分け」るよう勧めています。真ん中の列の名前と、左の列の役割は、同じ3つを別の言葉で呼んだもの。
『にちぎん』の連載に載った図も、同じ3つの分類です。当面使う予定のないお金の例は「老後資金、大きなケガ・病気に備えるお金など」とされ、教材と同じく、老後のお金と万一への備えが並んでいます。
3つの分類の違いは、使う時期の近さです。日常生活に必要なお金は今月から数か月のうちに、近い将来に使う予定のお金は数年のうちに出ていきます。当面使う予定のないお金だけが、しばらく手をつけずに置いておけるお金という位置づけ。
ことば
余裕資金 生活費や、近いうちに使う予定のお金を除いた、当面使う予定のないお金。J-FLECは、投資はこの範囲で行うものとしている。
Aさんのお金を、3つの箱に入れてみる
Aさんのお金を、この3つの分類に当てはめてみます。下の図の3つの箱はJ-FLECの3分類で、箱の中身がAさんのお金の例です。
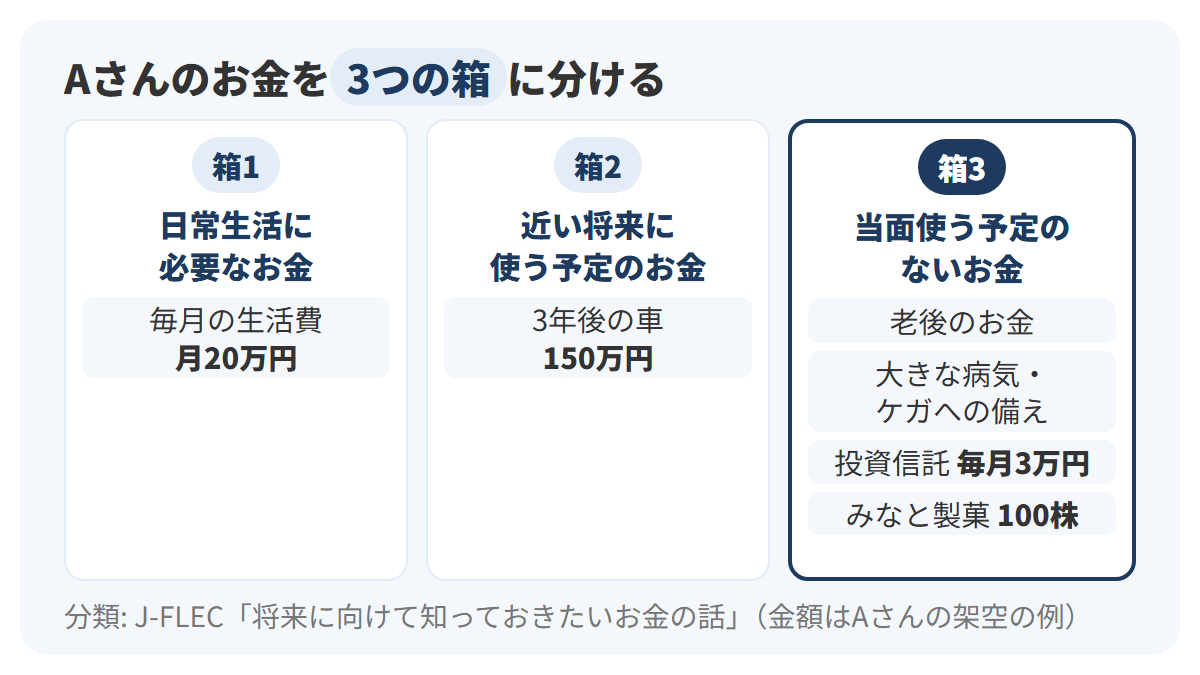
図の3つの箱は、左から使う時期が近い順です。箱1には毎月の生活費20万円、箱2には3年後の車の150万円が入ります。紺の枠の箱3は当面使う予定のないお金で、中身は老後のお金と大きな病気・ケガへの備え、毎月3万円の投資信託、みなと製菓の100株。
J-FLECの分類では、大きな病気やケガに備えるお金は、3つ目の当面使う予定のないお金に入ります。箱3には、老後に向けて増やすお金と、万一に備えるお金という2つの役割が同居していることになります。
たとえば、Aさんが毎月3万円の投資信託を1年続けると、買った金額は36万円で、このお金が箱3から出ている限り、途中で値下がりしても、生活費や車の支払いのために売る必要はありません。
みなと製菓の100株も同じこと。Aさんがこの10万円を、車のお金とは別の、当分使わないお金から出したのであれば、株価が下がった時期に慌てて売る理由はなくなります。どの箱のお金で買ったのかを、自分で言えるようにしておくことが大切です。
整理しないまま始めると、売りたくない時期に売ることになる
J-FLECの連載は、この整理を飛ばしたときに起きることを、次のように述べています。「こうした整理が不十分なまま投資を始めると、思わぬ出費に対応できず、急きょ運用商品を売却・現金化せざるを得ないといったリスクが高まります。」
続けて、「まずは家計の全体像を『見える化』し、資産形成に回せる余裕資金を把握しましょう。」と結んでいます。整理の目的は、値下がりした時期に売らずに済むお金と、そうでないお金を、前もって分けておくことにあります。
整理しないまま始めた場合の流れを、Aさんの車のお金で追うと、次の図のようになります。
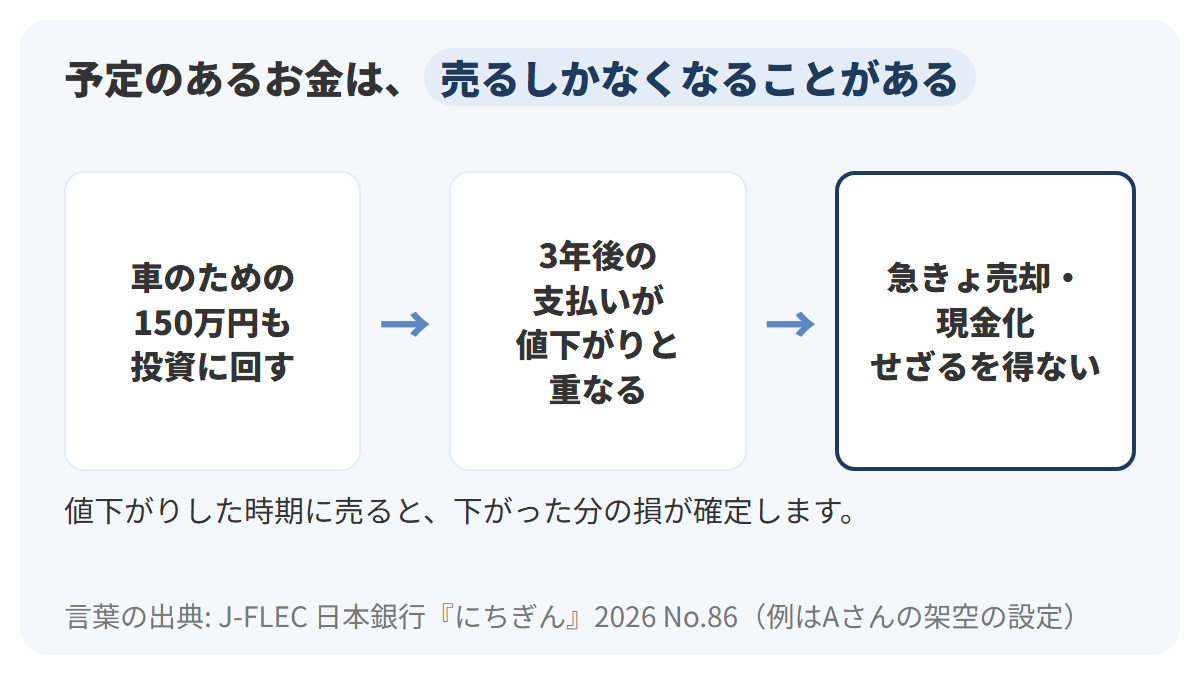
図は左から順に、使う予定のあるお金を投資に回し、支払いの時期が値下がりと重なり、急いで売ることになる、という3つの場面を表していて、紺の枠の3つ目の場面にある「急きょ」「せざるを得ない」は、J-FLECの連載の言葉です。値下がりの時期に売ると、下がった分の損がそのまま確定してしまいます。
大切なのは、値下がりそのものより、値下がりと支払いの時期が重なること。当面使う予定のないお金は、値下がりした時期に使う予定が入っていないお金です。車のように使う時期が決まっているお金は、この重なりが起きやすくなります。
投資は余裕資金で行い、借金ではしない
J-FLECの教材は、リスクの説明の前に、投資は「無理のない範囲(当面使う予定のないお金)で行いましょう。」としています。括弧の中は、そのまま3つの分類の3つ目。投資に回してよいのは箱3のお金だけ、という整理が、教材の言葉でも示されています。
同じJ-FLECの資産形成の教材は、金融トラブルについて説明する項目で、「投資は借金をして行うものではありません」「投資は余裕資金で行うものです。」と明記しています。手元に箱3のお金がないのに借りて投資すれば、返す期日という「使う時期」が新しく生まれます。
| お金の出どころ | 使う時期 | 値下がりした時期に待てるか |
|---|---|---|
| 箱1 日常生活に必要なお金 | 今月から数か月 | 待てない。生活費の支払いは止められない |
| 箱2 近い将来に使う予定のお金 | 数年のうち(Aさんは3年後) | 支払いの時期までしか待てない |
| 箱3 当面使う予定のないお金 | 当分先(Aさんの老後は20年以上先) | 使う時期まで待てる |
| 借りたお金 | 返す期日がある | 返す期日までしか待てない |
表の右の列は、それぞれのお金で値下がりした時期を待てるかどうかを表していて、待てるのは箱3だけ、借りたお金は箱2と同じく期日までしか待てません。
使う時期までの長さが、値動きとの付き合い方を変える
週末、Aさんは公園のベンチで、先月より少し下がった投資信託の値動きのグラフを見ていました。もしこれが3年後に車を買うお金だったら、と考えると落ち着きませんが、20年以上先の老後のお金だと思えば、同じ下がり方でも気持ちは少し違ってきます。
使う時期までの長さを、ここでは「時間軸」と呼びます。時間軸が長いか短いかで、値動きとの付き合い方がどう変わるのか。リスクという言葉の意味を確かめてから、金融庁が示した過去の実績の数字で考えます。
リスクは「損」ではなく「振れ幅」
投資の話でいうリスクは、日常の「危ないこと」とは意味が少し違います。J-FLECの用語集は、リスクを次のように定義しています。
ことば
リスク 資産運用においては「将来期待される運用成果の振れ幅(不確実性)」のこと。大きな利益が得られるかもしれないし、大きな損失を被るかもしれない、ということを意味する。
つまり、リスクが大きいとは、結果が上にも下にも大きく散らばりうること。J-FLECの教材も、リスクの例として「価格変動(上昇・下落ともに)」を挙げています。下がることだけを指す言葉ではありません。
同じ教材は、投資はリターン(運用成果)を期待して行うものの、リスク(運用成果の振れ幅)もあることを理解して、無理のない範囲で行うよう求めています。リターンを期待することと、振れ幅を受け入れることは、いつも組になっているということ。
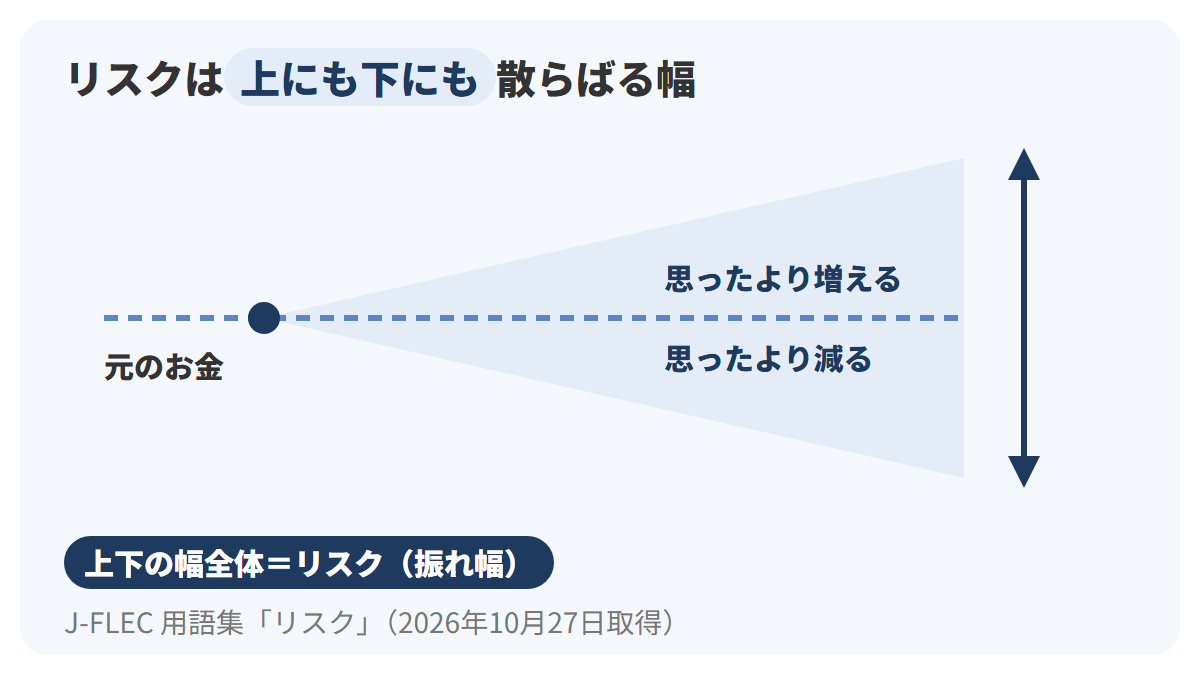
図の左の横線が元のお金で、右へ広がる薄い青の帯が、将来の結果がとりうる幅を表しています。帯の上側が思ったより増える場合、下側が思ったより減る場合で、紺の矢印で示した上下の幅全体がリスク。帯が広いほど、結果が読みにくいということです。
この定義に立つと、時間軸の意味が見えてきます。使う日に結果が帯の下側にあったとき、その日まで待つしかないのか、まだ待てるのか。使う日が近いお金ほど、下側の結果をそのまま受け取ることになりやすいのです。
5年と20年で、結果の幅はどう違ったか
金融庁は、20・30代の投資初心者向けの説明会の資料「長期・積立・分散投資とNISA制度」(令和2年9月24日)で、過去の実績をもとにした数字を示しています。題は「国内外の株式・債券に積立・分散投資した場合の収益率(実績)」です。
資料によれば、1985年以降の各年に、毎月同額ずつ国内外の株式・債券を買い付けた場合、保有期間5年では「100万円が5年後に81万円~183万円」でした。同じ条件で保有期間20年では「100万円が20年後に178万円~326万円」となっています。
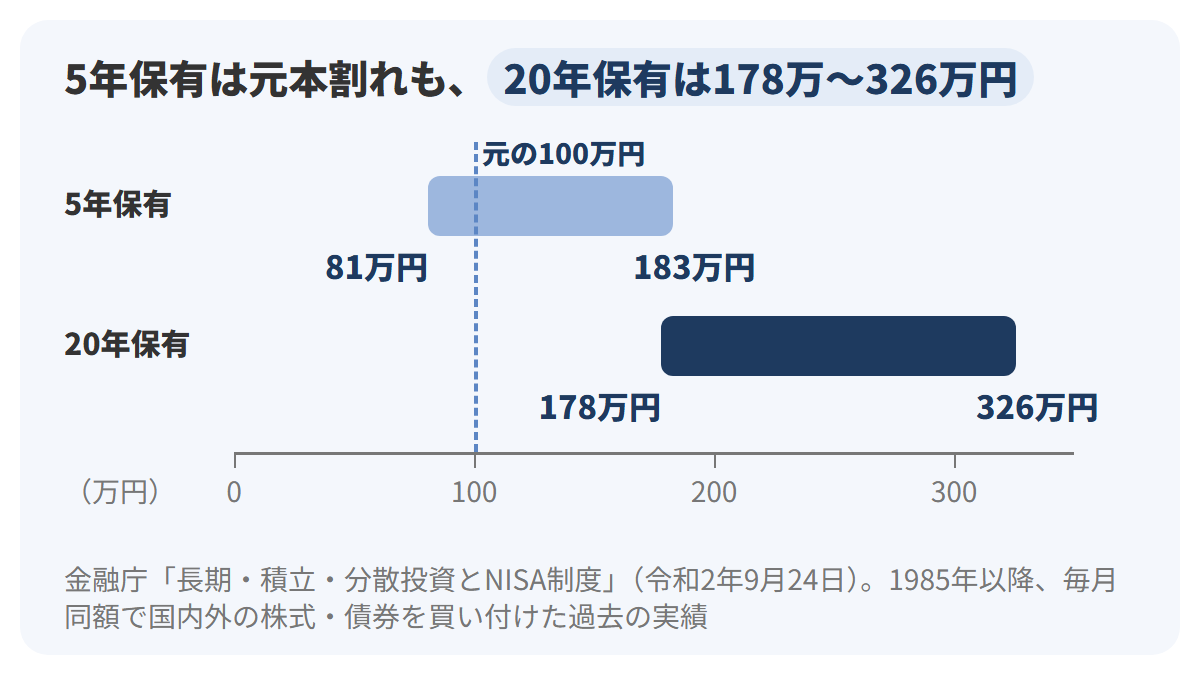
図の横軸は金額で、左端が0円です。薄い青の帯が5年保有、紺の帯が20年保有の結果の範囲を表し、縦の点線が元の100万円の位置。5年の帯は点線の左側、つまり元のお金を下回るところまで伸びていて、20年の帯は全体が点線の右側にあります。
たとえば、5年保有でいちばん低かった81万円は、元の100万円から19万円少ない金額で、20年保有でいちばん低かった178万円は、元の100万円の1.78倍にあたります。資料はこの20年の結果を、見出しで「20年の長期保有では、投資収益率2~8%(年率)に収斂。」とまとめています。
ことば
長期投資 数カ月や1年などではなく、5年、10年などの長い期間投資を続ける投資方法(J-FLEC用語集)。元本割れのリスクを削減できるほか、複利効果が大きくなるとされる。
幅そのものも変わっています。5年保有の幅は81万円から183万円までの102万円、20年保有の幅は178万円から326万円までの148万円です。金額の幅は20年のほうが広いものの、その全体が元の100万円より上にあった、というのがこの実績の形。
保有期間が5年から20年へ4倍になる間に、いちばん低い結果は81万円から178万円へ、いちばん高い結果は183万円から326万円へと、どちらも上へ移っています。5年保有の上の端の183万円と、20年保有の下の端の178万円は、ほぼ同じ高さ。
この数字を読むときの条件と注意
この数字には、はっきりした条件があります。資料の注は、「1985年以降の各年に、毎月同額ずつ国内外の株式・債券の買付けを行ったもの。各年の買付け後、保有期間が経過した時点での時価をもとに運用結果及び年率を算出している。」としています。
株式は各国の代表的な株価指数、債券は各国の国債をもとに、市場規模などに応じて各国の比重をかけたものです。1つの会社の株や、1つの国の債券だけを買った場合の数字ではありません。
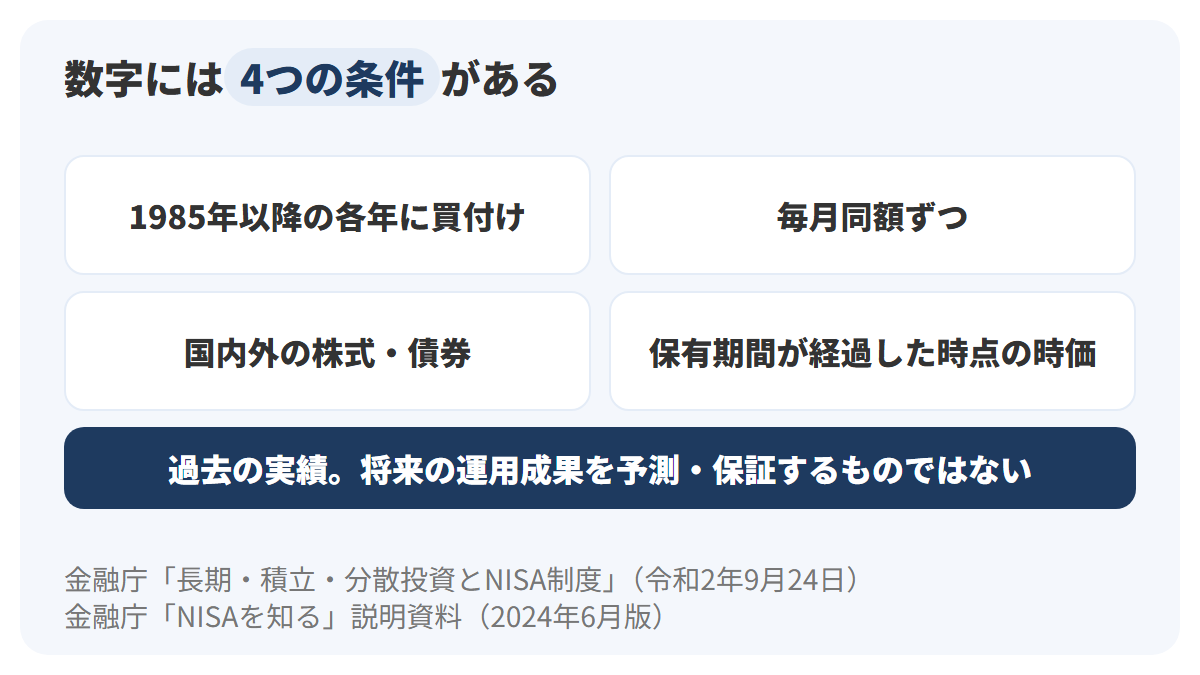
図の上の4枚のカードが資料の条件で、下の紺の帯が読むときの注意を表しています。金融庁の「NISAを知る」説明資料も、冒頭の注意書きで「本資料の情報は、将来の運用成果を予測・保証するものではありません」と断っています。過去の記録であって、これからの約束ではない、という意味の注意。
この実績の数字から読めることと、読めないことを分けると、次の表のとおりです。
| この実績から読めること | この実績だけでは言えないこと |
|---|---|
| 1985年以降の条件では、5年保有の結果に元のお金を下回る時期があった | これから5年保有すれば、必ず元のお金を下回る時期がある |
| 同じ条件で、20年保有の結果は178万円から326万円の範囲だった | 20年持てば、必ず増える |
| 20年保有の投資収益率は、年率2〜8%に収まっていた | 1社の株や1つの商品でも、同じ範囲に収まる |
| 国内外の株式・債券に毎月同額ずつ買い付けた場合の結果である | 条件の違う買い方でも、同じ結果になる |
表の左の列は記録として読めること、右の列はそこから先へ広げすぎた読み方です。右の列のように読んでしまうと、過去の数字を将来の約束と取り違えることになります。数字を使うときに欠かせないのが、条件と「過去の実績」という断り。
Aさんの箱の時期を、実績と照らし合わせる
この実績を、Aさんの箱2と箱3に照らしてみます。箱2の車のお金は3年後に使い、箱3の老後のお金は20年以上先に使う予定のお金です。
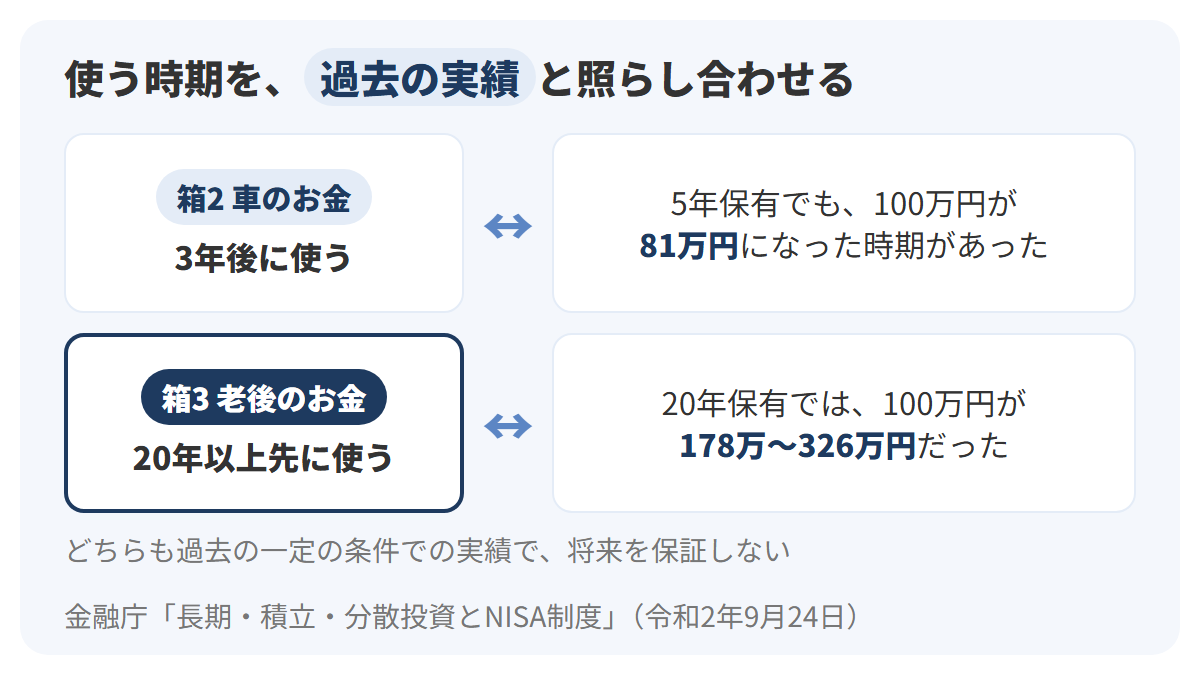
図の上の段が箱2、下の段が箱3で、左に使う時期、右に照らし合わせた実績を表しています。箱2の3年は5年保有よりさらに短い期間で、5年保有でも元のお金を下回った時期があった、という実績から見ると、3年後に使うお金を値動きのある商品に置けば、支払いの時期に下側の結果を受け取る危険を抱えることになります。
箱3の20年以上先のお金は、20年保有の実績の期間に近いお金で、過去の条件のもとでは、20年保有の結果は元の100万円を下回りませんでした。ただし、これは過去の一定の条件での記録で、Aさんの老後のお金が必ず増えることを示すものではない、という点は箱3でも変わりません。
1年ごとの値動きの大きさは、別の実績でも確かめられます。GPIF(年金積立金管理運用独立行政法人)の年度ごとの収益率を見ると、同じ株式でも、年度によって結果が大きく違います。
| 年度 | 資産全体 | 国内株式 | 外国株式 |
|---|---|---|---|
| 2002年度 | -5.36% | -25.41% | -32.23% |
| 2008年度 | -7.57% | -35.55% | -43.21% |
| 2020年度 | 25.15% | 41.55% | 59.42% |
| 2025年度 | 16.47% | 34.62% | 27.16% |
表のほかにも、国内株式は2003年度に50.30%、2009年度に29.40%と、大きく下がった年度の次の年度に大きく上がっています。収益率は運用手数料などを引く前の数字で、年金積立金の運用実績であり、個人の口座の成績ではありません。
たとえば、Aさんが箱2の車のお金150万円を国内株式に置いていて、2008年度のような-35.55%の年に当たれば、計算上は約53万円減ります。3年後に使う予定のお金では、こうした年が支払いの直前に来ても、戻るのを待つ時間がありません。
同じGPIFの実績を、長い期間の平均で見ると次の図のとおりです。期間平均は、各年度の収益率から幾何平均で年率に直したものです。
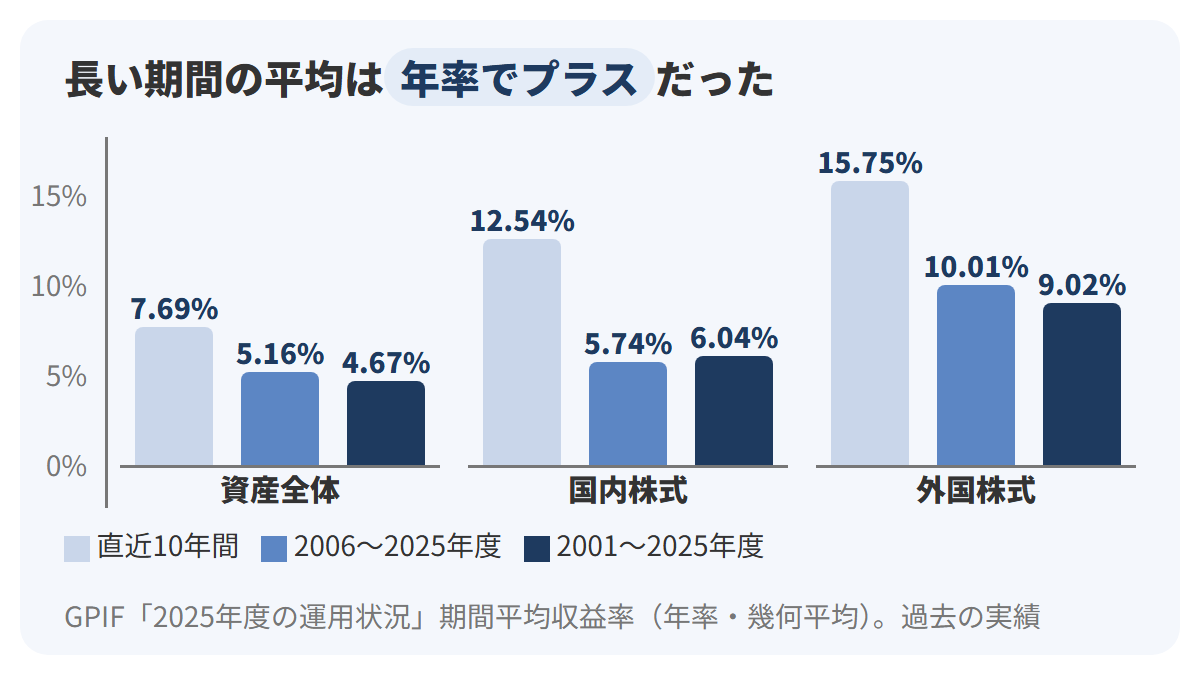
図の棒の高さは年率の平均収益率で、下端が0%です。薄い青が直近10年間、中くらいの青が2006〜2025年度、紺が2001〜2025年度の平均を表しています。
1年ごとには-43.21%の年度もあった外国株式も、2001〜2025年度の平均では年率9.02%でした。ただし、平均はその期間を通して持ち続けた場合の過去の結果で、これからの年率を約束するものではありません。
時間軸が長いお金ほど、途中で下がった時期に待つことができ、使う日を下がった時期からずらせる余地があります。目的と時期を先に決めておくことの意味は、このずらせる余地を、お金ごとに前もって知っておくことにある、と言えるでしょう。
リスク許容度は、時間軸も含めて人それぞれ
ここまでで、お金の目的と使う時期によって、値動きを待てるかどうかが変わることを確かめました。けれども、同じ34歳で、同じように20年以上先のお金を持っていても、値下がりへの向き合い方は人によって違います。その違いを表す言葉が「リスク許容度」。
リスク許容度には、お金の面と気持ちの面がある
財務省中国財務局は、「『リスク許容度』を考えよう」というページで、リスク許容度を次のように説明しています。「『投資した元本がどれくらいマイナスになっても生活に影響がないか』、『どれくらいまでなら投資した元本がマイナスとなっても気持ち的に耐えられるか』といった『リスク許容度』は、人それぞれで大きく異なります。」
ことば
リスク許容度 投資した元本がどれくらいマイナスになっても生活に影響がないか、どれくらいまでなら気持ちの面で耐えられるか、という度合い。人によって大きく異なる。
この説明には、2つの面が含まれています。1つは、元本が減っても暮らしが成り立つかというお金の面。もう1つは、減っていく数字を見ても落ち着いていられるかという気持ちの面です。
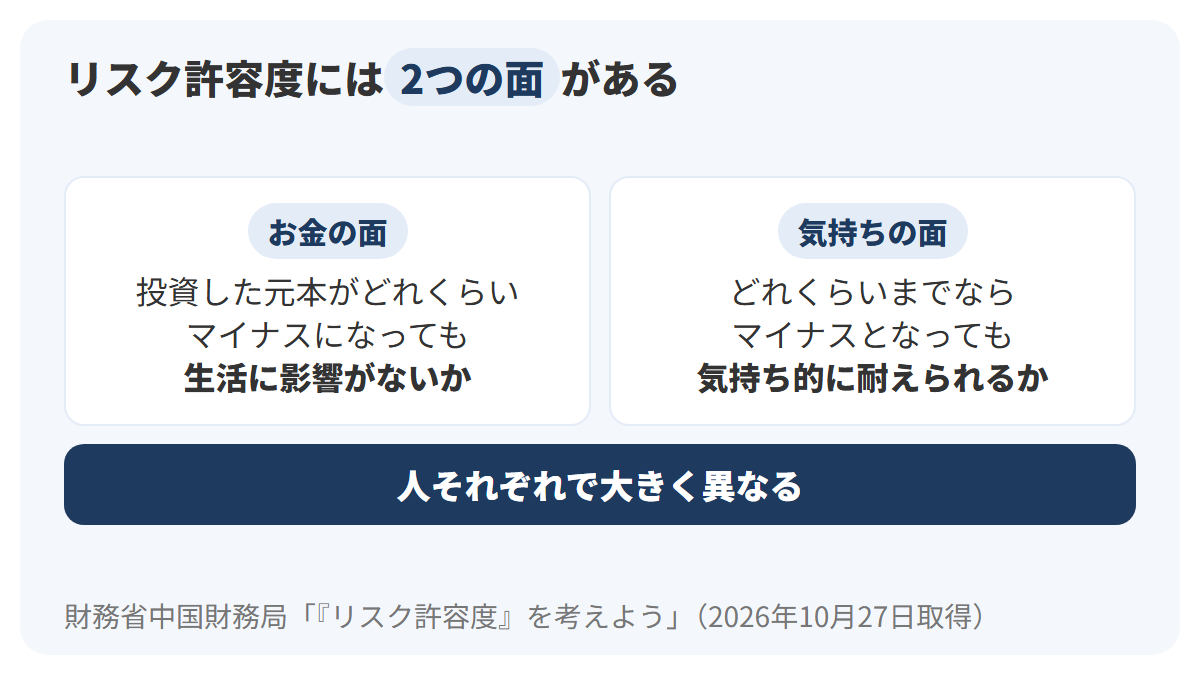
図の左のカードがお金の面、右のカードが気持ちの面を表し、下の紺の帯が2つをまとめた結論です。お金の面で余裕があっても、気持ちの面で耐えられなければ、値下がりの時期に売ってしまうかもしれません。
たとえば、Aさんの投資信託が1年の積み立てで36万円になったところで、仮に1割値下がりすれば、評価額は32万4,000円です。この3万6,000円の目減りを見て、生活に影響がないか、気持ちの面で落ち着いていられるか。2つの問いに分けて考えるのが、リスク許容度の考え方です。
前の見出しの3つの箱は、主にお金の面を整える作業にあたります。箱3のお金だけを投資に回していれば、値下がりしても生活費や車の支払いには響きません。気持ちの面は、箱の分け方だけでは決まらない部分。
判断の材料は、年齢(運用できる期間)を含む4つ
同じページは、リスク許容度を考える材料として、「年齢(運用できる期間)、家族構成やライフイベント、保有資産・収入の状況、投資経験や性格などを総合的に判断し、自分の『リスク許容度』を考えてみましょう。」と挙げています。年齢のあとに括弧で「運用できる期間」と添えられている点に注目すると、時間軸がリスク許容度の材料の1つとして扱われていることが分かります。
| 判断の材料 | 何を考えるか | Aさんの場合(架空) |
|---|---|---|
| 年齢(運用できる期間) | 使う時期までに、どれだけの時間があるか | 34歳。老後のお金は20年以上先、車のお金は3年後 |
| 家族構成やライフイベント | これから、どんな出来事にお金がかかるか | 3年後に車の買い替えを予定している |
| 保有資産・収入の状況 | 収入や手元のお金に、どれだけ余裕があるか | 会社員で毎月給料がある。生活費は月20万円 |
| 投資経験や性格 | 値下がりを見たときに、どう感じ、どう動くか | みなと製菓の100株と、毎月3万円の投資信託を持っている |
表の真ん中の列は、それぞれの材料で考えることを、右の列はAさんに当てはめた場合を表しています。年齢の行に「運用できる期間」とあるように、時間軸はこの4つの材料の最初に入っています。
たとえば、Aさんの老後のお金は20年以上先に使うお金で、同じ34歳のAさんが持つお金でも、3年後に使う車の150万円とは運用できる期間が17年以上違います。同じ人でも、お金ごとに許容度の材料が変わるのが、時間軸を含めて考える意味です。
たとえば、Aさんと同じ34歳でも、来年に住宅の購入を控えている人なら、近い将来に使う予定のお金が大きく、投資に回せる箱3は小さくなります。年齢だけでは許容度は決まらず、ライフイベントや収入と合わせて考える必要がある、ということ。
許容度を超えた投資で起きること
財務省中国財務局のページは、許容度を超えたときに起きることも挙げています。「『リスク許容度』を超えてハイリスク・ハイリターンの投資を行えば、価格動向が常に気になって仕事が手につかなくなったり、大きな損失によって将来の生活に多大な支障を及ぼすことも考えられます。」
ここでも、気持ちの面(仕事が手につかない)と、お金の面(将来の生活に支障)の2つが並んでいます。そのうえでページは、「『リスク許容度』に応じた無理のない運用を心がけましょう。」と結んでいます。
Aさんに当てはめると、もし車の150万円まで値動きのある商品に回していたら、3年後が近づくほど値動きが気になり、仕事中もアプリを開いてしまうかもしれません。お金の面の整理が足りないと、気持ちの面の負担も大きくなりかねません。2つの面は、別々のようでいて、つながっているもの。
つまずきやすい7つの思い込み
目的と時間軸、リスク許容度について、初めて投資をする人が持ちやすい思い込みを、公的な説明と並べると次の表になります。
| 思い込み | 公的な説明 |
|---|---|
| まず何に投資するかを決める | 資産形成は、何に投資するかよりも前に、生活設計を描き、家計を把握することから始まる(J-FLEC) |
| 近いうちに使うお金も投資に回してよい | 投資は無理のない範囲(当面使う予定のないお金)で行う。整理が不十分だと、急きょ売却・現金化せざるを得ないリスクが高まる(J-FLEC) |
| リスクとは損をすること | リスクは運用成果の振れ幅(不確実性)のことで、上にも下にもぶれる(J-FLEC) |
| 安全で、よく増えて、すぐ換金できる商品がある | 安全性・収益性・流動性の3つとも◎の金融商品はない。目的に応じて使い分ける(金融庁) |
| リスク許容度はみんな同じ | 年齢(運用できる期間)、家族構成やライフイベント、保有資産・収入、投資経験や性格で、人それぞれ大きく異なる(財務省中国財務局) |
| 長く持てば必ず増える | 20年保有の178万円~326万円は、1985年以降の一定の条件での過去の実績。将来の運用成果を予測・保証するものではない(金融庁) |
| お金がなければ借りて投資すればよい | 投資は借金をして行うものではなく、余裕資金で行うもの(J-FLEC) |
表の左の列は思い込み、右の列はそれに対応する公的な説明です。
日本の家計のお金と、計画の実態を数字で見る
ここからは、公表されている統計で、日本の家計がお金をどう持っているのか、目的や計画をどのくらい意識しているのかを確かめます。使うのは、日本銀行の資金循環統計と、J-FLECの「金融リテラシー調査2025年」です。
家計の金融資産は2,519兆円、その44.9%が現金・預金
日本銀行の「2026年第2四半期の資金循環(速報)」(2026年9月17日公表)によると、家計(自営業者を含む)の金融資産残高は、2026年6月末時点の速報で2,519兆円でした。前の年の同じ時期と比べて11.0%増えています。
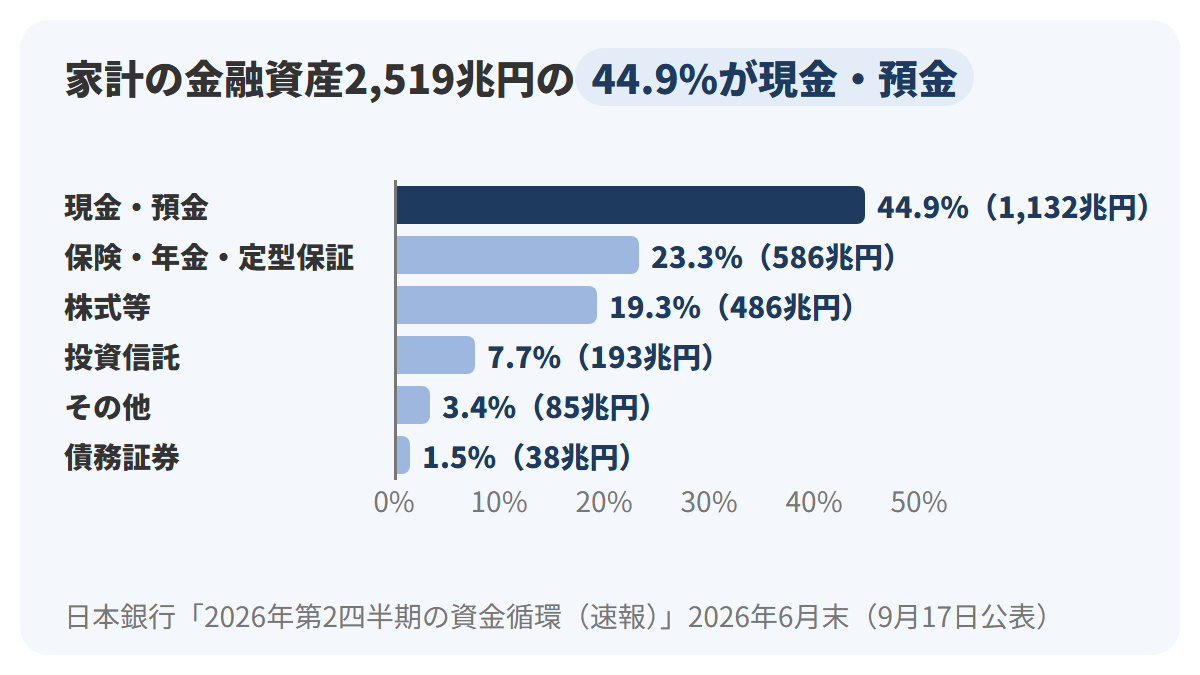
図の横棒の長さは構成比で、左端が0%です。紺の棒が現金・預金、薄い青の棒がそれ以外の項目を表し、棒の右の数字が構成比と残高(兆円)。いちばん長い現金・預金の棒は、2番目の保険・年金・定型保証のおよそ2倍の長さです。
たとえば、2,519兆円の44.9%を計算すると、およそ1,131兆円になり、統計の現金・預金の残高1,132兆円とほぼ一致します(四捨五入の差)。株式等と投資信託を合わせると679兆円で、構成比では27.0%です。構成比の合計は四捨五入のため、100%ちょうどにはなりません。
現金・預金の1,132兆円は、株式等と投資信託を合わせた679兆円の約1.7倍です。家計の金融資産は全体として前の年より11.0%増えていますが、その中でいちばん大きな割合を占めているのは、現金・預金です。
この数字は日本の家計全体の持ち方で、一人ひとりにとっての適切な割合を表すものではありません。預金が向いているお金も、値動きのある商品に置けるお金も、その人の目的と時期によって決まります。
長い計画を立てて努力している人は、約5割
J-FLECの「金融リテラシー調査2025年」(2026年3月27日公表)は、18〜79歳の3万人にインターネットで尋ねた調査で、2016年から3年ごとに行われています。その中に、お金の計画についての質問があります。
「お金を貯めたり使ったりすることについて、長期の計画を立て、それを達成するよう努力する」という文が自分にあてはまるかを、5段階で尋ねた結果は次の図のとおりです。
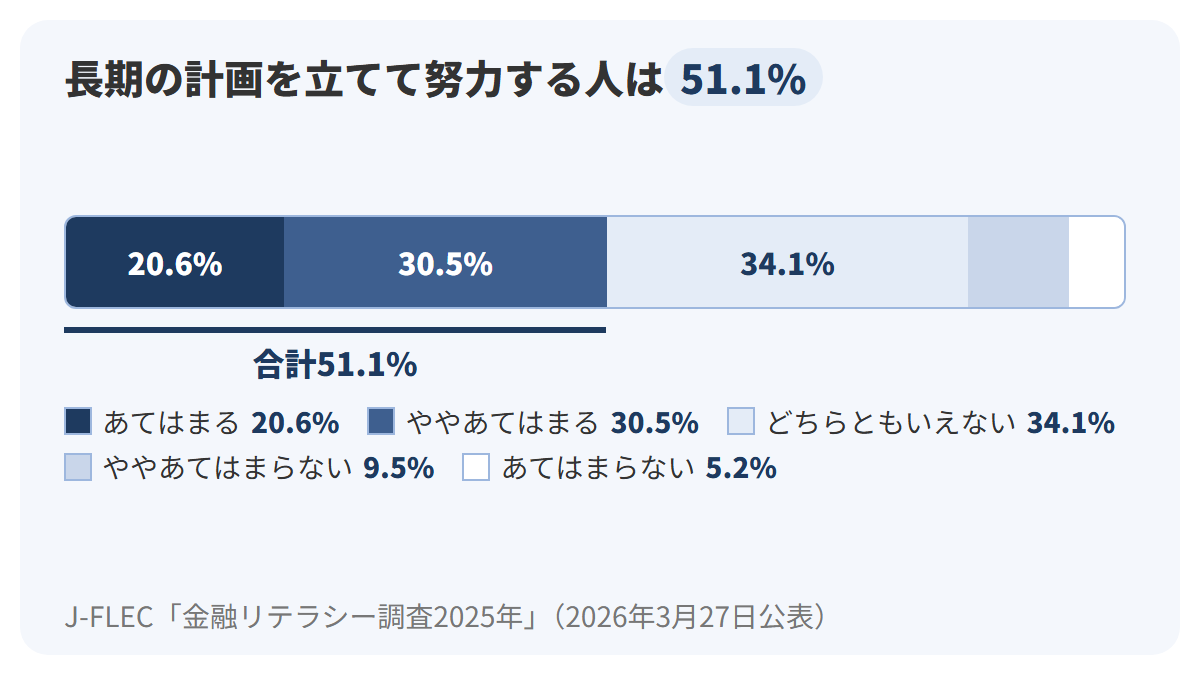
図の帯の全体が回答者全体で、区切りの幅がそれぞれの回答の割合を表しています。左の2つの紺の区切りが「あてはまる」20.6%と「ややあてはまる」30.5%で、合わせて51.1%。いちばん広い区切りは、真ん中の「どちらともいえない」34.1%です。
同じ調査では、「その日暮らしで明日のことは明日また考えればよいと考えがちである」という文に、「あてはまる」が5.5%、「ややあてはまる」が13.9%でした。合わせて19.4%で、長期の計画を意識している51.1%とは、およそ2.6倍の開きがあります。
残りは「どちらともいえない」が28.9%、「ややあてはまらない」が23.0%、「あてはまらない」が28.6%で、あてはまらない側の2つを合わせると51.6%です。長期の計画に「あてはまる」側の51.1%と、その日暮らしに「あてはまらない」側の51.6%は、ほぼ同じ大きさ。
必要な額は知っていても、計画と確保は少なくなる
同じ調査は、老後の生活費、子どもの教育費、住宅の購入費について、必要な額を認識しているか、資金計画を立てているか、資金を確保しているかを尋ねています。3つの段階の割合は、次の図のとおりです。
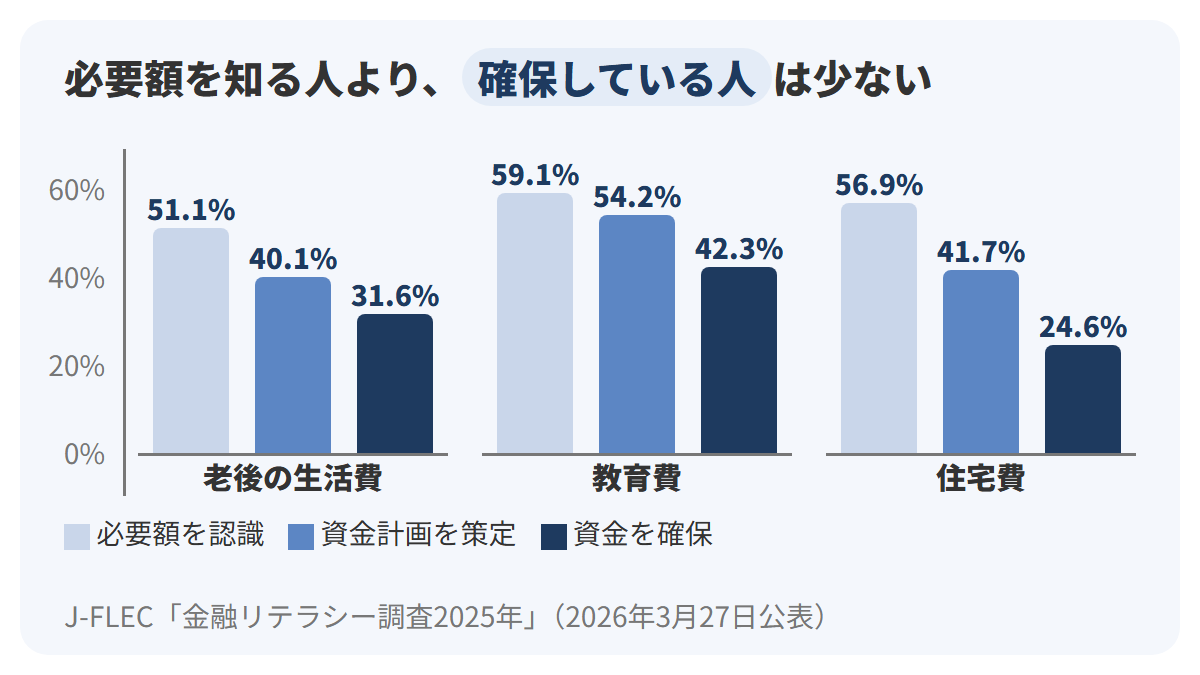
図の縦軸は回答者全体に占める割合で、下端が0%です。各グループの3本の棒は、左から薄い青が必要額の認識、中くらいの青が資金計画の策定、紺が資金の確保を表しています。どのグループでも、棒の高さは左から右へ順に低くなる形。
差がいちばん大きいのは住宅費で、必要額を認識している56.9%に対し、資金を確保している人は24.6%、老後の生活費も、認識している51.1%から確保している31.6%まで、19.5ポイント下がります。必要な額を知ることと、そのお金を目的ごとに分けて用意することの間には、まだ距離があると読める数字です。
教育費は3つの中でいちばん割合が高く、必要額の認識が59.1%、資金計画の策定が54.2%、資金の確保が42.3%です。それでも、必要額を認識している人と資金を確保している人の間には、16.8ポイントの差があります。
商品をよく理解しないまま買った人の割合
同じ調査は、金融商品を買った人に、その商品の性質をどのくらい理解していたかも尋ねています。「あまり理解していなかった」と「理解していなかった」を合わせた割合の推移は、次の表のとおりです。
| 商品(購入者のうち) | 2016年 | 2019年 | 2022年 | 2025年 |
|---|---|---|---|---|
| 投資信託 | 32.2% | 31.3% | 29.7% | 29.3% |
| 株式 | 24.3% | 23.8% | 24.7% | 25.7% |
| 外貨預金・外貨MMF | 25.6% | 26.0% | 28.7% | 32.3% |
表の数字は、それぞれの商品を買った人のうち、商品の性質をよく理解していなかったと答えた人の割合です。2025年の調査では、投資信託で29.3%、株式で25.7%、外貨預金・外貨MMFでは32.3%でした。投資信託は少しずつ下がっていますが、外貨預金・外貨MMFは4回の調査で上がり続けている、という違い。
株式は、2016年の24.3%から2019年に23.8%へ下がったあと、2022年に24.7%、2025年に25.7%と上がっています。外貨預金・外貨MMFは、2016年の25.6%から2025年の32.3%まで、6.7ポイント上がりました。
同じ調査は、株式・投資信託・外貨預金などのリスク性資産のいずれにも投資していない人が54.8%(前回56.7%)を占めるとしていて、前回2022年の調査から1.9ポイント下がりました。投資している人の中にも、商品の性質をよく知らないまま買った人が一定の割合でいるのが、2025年の調査の姿です。
商品の性質を知ることは、資産形成の4段の順番でいえば、最後の「何に投資するか」の段にあたります。その段に進む前に、何のためのお金で、いつ使うのかを決めておけば、安全性・収益性・流動性のどれを重く見ればよいかを、自分で判断できるようになります。
まとめ
投資を始める前に決めておくことは、何に投資するかではなく、そのお金が何のためのお金で、いつ使うのかということでした。その答えによってお金は3つの箱に分かれ、値動きのある商品に置けるのは、当面使う予定のないお金の箱だけ。全体の流れを1枚の図で振り返ります。
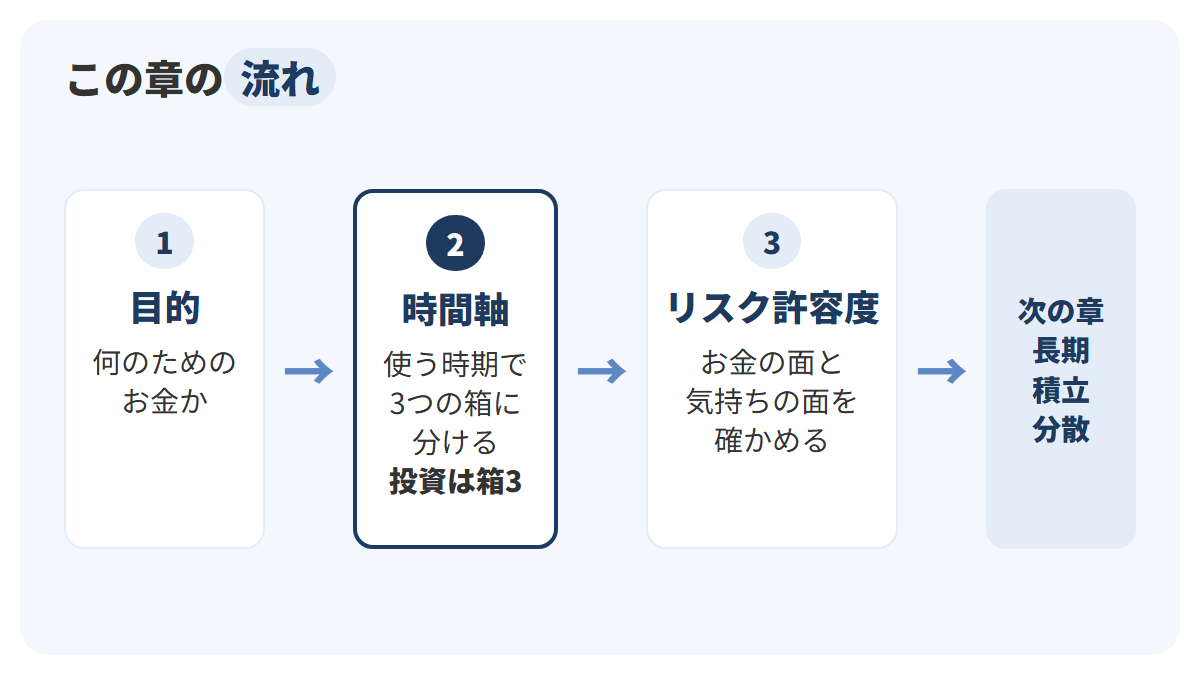
図の3つの段は、左から目的、時間軸、リスク許容度の順で、右端の薄い青の箱が次の章へのつながりを表しています。紺の文字が各段で決めることで、2段目のお金の3つの箱が、この章の中心でした。
- 金融庁は、お金が必要なタイミングも金額も人それぞれだとして、ライフプランとお金がかかる時期を考えるよう呼びかけている
- J-FLECによれば、資産形成は何に投資するかよりも前に、生活設計を描き、家計を把握することから始まる
- 金融商品には安全性・収益性・流動性の3つの性質があり、3つとも◎の商品はない。目的に応じて使い分ける
- お金は「日常生活に必要なお金」「近い将来に使う予定のお金」「当面使う予定のないお金」の3つに整理できる。投資は当面使う予定のないお金で行う
- Aさんの例では、毎月の生活費20万円が箱1、3年後の車の150万円が箱2、老後のお金と毎月3万円の投資信託、みなと製菓の100株が箱3に入る
- 整理が不十分なまま始めると、思わぬ出費のときに、急きょ売却・現金化せざるを得なくなるおそれがある
- リスクは損のことではなく、運用成果の振れ幅のこと。上にも下にもぶれる
- 金融庁の資料によると、1985年以降の国内外の株式・債券への毎月同額の買付けで、100万円が5年後に81万円~183万円、20年後に178万円~326万円だった。過去の実績で、将来を保証しない
- リスク許容度には、生活に影響がないかと、気持ち的に耐えられるかの2つの面がある。年齢(運用できる期間)、家族構成やライフイベント、保有資産・収入、投資経験や性格で人それぞれ異なる
- 2026年6月末時点で、家計の金融資産2,519兆円の44.9%が現金・預金だった(速報)
- 金融リテラシー調査2025年では、長期の計画を立てて努力している人は51.1%。老後の生活費の資金を確保している人は31.6%だった
この章に出てきた言葉を、表で振り返りましょう。
| 言葉 | 意味 |
|---|---|
| ライフプラン | いつ、どんな出来事があり、いくらお金がかかるのかを見通した生活の計画 |
| 流動性 | 必要になったときに、すぐ換金できるかの度合い |
| 余裕資金 | 生活費や近いうちに使う予定のお金を除いた、当面使う予定のないお金 |
| リスク | 将来期待される運用成果の振れ幅(不確実性) |
| 長期投資 | 5年、10年などの長い期間、投資を続ける投資方法 |
| リスク許容度 | 元本がどれくらいマイナスになっても生活に影響がないか、気持ちの面で耐えられるかの度合い |
最後に、この章の内容で答えられる疑問を3つ挙げます。
| よくある疑問 | この章での答え |
|---|---|
| 投資は、何から決めればよいのか | 何に投資するかより前に、そのお金が何のためのお金で、いつ使うのかを決める。生活設計を描き、家計を把握してから、余裕資金を確かめる |
| どのお金なら投資に回してよいのか | J-FLECの3分類のうち、当面使う予定のないお金。日常生活に必要なお金と、近い将来に使う予定のお金は分けておく |
| 長く持てば、値下がりの心配はなくなるのか | 金融庁の過去の実績では、20年保有の結果は178万円~326万円の範囲だったが、一定の条件での過去の記録で、将来を保証するものではない |
Aさんも、最初は「もっと投資に回したほうがいいのかな」と、金額のことだけを考えていました。いまは、通帳のお金を生活費、3年後の車、20年以上先の老後の3つに分け、みなと製菓の株と毎月3万円の投資信託がどの箱のお金なのかを、自分の言葉で言えます。投資に回すお金の線は、商品の名前ではなく、使う時期で引くもの。
この分野の次に読む章
この章で、Aさんは自分のお金を3つの箱に分け、投資に回せるのは当面使う予定のないお金だと確かめました。使う時期までの長さが、値動きを待てるかどうかに関わることも、金融庁の過去の実績で確かめています。
けれども、箱3のお金をどう置くかという問いは、まだ残っています。一度にまとめて買うのか、毎月少しずつ買うのか。1つの商品に集めるのか、いくつかに分けるのか。NISAの説明資料の②にあった「長期・積立・分散」は、その問いに答えるための3つの考え方です。
株の教科書の全体の目次はこちらです。

この分野の次は、投資の戦略と心理 第2章 長期・積立・分散(公開準備中)です。Aさんの毎月3万円の積み立てが、長く・少しずつ・分けて置く方法としてどんな意味を持つのかを、金融庁の実績の数字で確かめます。
参考にした公式情報
- 金融庁 NISA特設ウェブサイト「資産形成の基本」
- 金融庁「NISAを知る」説明資料(2024年6月版)
- 金融庁「長期・積立・分散投資とNISA制度」(令和2年9月24日)
- 日本銀行『にちぎん』2026 No.86 J-FLEC連載「資産形成の出発点」
- J-FLEC「将来に向けて知っておきたいお金の話(中堅層社会人向け)」
- J-FLEC 重点テーマ「資産形成」
- J-FLEC 用語集「リスク」
- J-FLEC 用語集「長期投資」
- 財務省中国財務局「『リスク許容度』を考えよう」
- 日本銀行「2026年第2四半期の資金循環(速報)」参考図表(2026年9月17日)
- J-FLEC「『金融リテラシー調査2025年』の結果」(2026年3月27日)
コメント