
株の教科書 投資信託とETF 第1章|読了目安 約40分
この章で分かること
投資信託は、たくさんの人のお金をひとつにまとめ、運用の専門家が株式や債券に投資する商品です。だれがお金を預かり、だれが運用を決めているのか。関わる会社が破綻したら、預けたお金はどうなるのか。値段はいつ、どう決まるのか。架空の会社員Aさんが毎月積み立てている投資信託を例に、投資信託の仕組みを順番に確かめます。
この章の流れ
- 投資信託とは何か、株を直接買うのと何が違うか
- 販売会社・運用会社・信託銀行の役割と、お金を守る仕組み
- 投資信託の値段である基準価額の決まり方
- 投資信託の種類と、買う前に読む書類
- 2026年9月末の投資信託の規模を数字で見る
読み終えるとできること
- 投資信託に関わる3つの会社の役割と、お金の流れを説明できる
- 関わる会社が破綻しても守られるものと、守られないものを区別できる
- 基準価額の計算式を使って、持っている口数から評価額を計算できる
日曜の昼、Aさんがスマートフォンで開いたのは、毎月3万円ずつ、つみたて投資枠で買っている投資信託の画面。そこには、基準価額、口数、評価額という3つの数字が並んでいます。みなと製菓の株なら、株価と株数を掛ければ評価額が出ると分かっているのに、投資信託の「口数」とは何なのか、Aさんにはうまく説明できないままでした。
疑問はほかにもありました。毎月の3万円は証券会社に払っているけれど、そのお金はいまどこにあるのか。投資信託の名前には運用会社らしい会社名がついていて、証券会社とは別の会社のようでした。もし証券会社や運用会社が潰れたら、積み立ててきたお金はどうなるのか。銀行の預金と同じように守られているのか、それとも違うのか。
答えを先に示します。投資信託は、投資家から集めたお金をひとつにまとめ、運用の専門家が株式や債券などに投資する商品で、運用で生まれた損益は、出したお金の割合に応じて投資家のものになります。役割は、窓口が販売会社、運用の指図が運用会社、保管と売買が信託銀行という分担。お金は信託銀行で、銀行自身の財産とは分けて管理されています。
この分担のおかげで、関わる会社のどれかが破綻しても、投資家が預けたお金は制度として守られる仕組みです。ただし、それは値下がりしないという意味ではありません。投資信託は預金とは違い、元本の保証がない商品。守られる仕組みと、損をする可能性とは、別々に理解しておく必要があります。
この章は「投資信託とETF」という分野の入口にあたる章。投資信託の値段の決まり方や種類の分け方を一通り確かめておくと、次の章から始まるインデックス型とアクティブ型の違いや、ETFの話が読みやすくなります。数字の例は、Aさんの積み立てを使った仮の計算と、2026年9月末の公表値の2種類です。
この章の設定は次のとおりです。会社と人物は架空で、実在の会社や商品とは関係ありません。
| この章の架空の設定 | 内容 |
|---|---|
| Aさん(34歳・会社員) | 1株1,000円で100株、代金10万円でみなと製菓の株を買った株主。X証券に特定口座(源泉徴収あり)とNISA口座がある |
| Aさんの投資信託 | X証券を通じて、毎月3万円ずつ、つみたて投資枠で買っている1本の投資信託。多くの人が買える公募の投資信託で、約款に株式に投資できる旨がある(仮の設定・商品名なし) |
| 計算の前提(仮の例) | 運用開始時は1口1円、1万口あたり10,000円。購入時手数料などのコストはゼロとして計算する |
| この章で考えること | Aさんのお金がどこを通ってどこに保管され、値段がどう決まるのか |
※本記事は特定の銘柄やファンドの売買を勧めるものではありません。数値は2026年10月時点で確認できたもので、今後変わる場合があります。
投資信託は、集めたお金を専門家がまとめて運用する商品
月曜の昼休み、Aさんは会社の休憩スペースで、積み立てている投資信託の説明ページを読み返していました。「株式や債券に投資します」と記載されていますが、Aさんはどの株も自分で選んでいません。毎月3万円を出しているだけなのに、なぜ株や債券を持っていることになるのか。Aさんは、まず「投資信託とは何か」という言葉の意味から確かめることにしました。
たくさんの人のお金を、ひとつの大きな資金にまとめる
資産運用業協会(旧 投資信託協会)は、投資信託を、投資家から集めたお金をひとつの大きな資金としてまとめ、運用の専門家が株式や債券などに投資・運用する商品で、その運用成果が投資家それぞれの投資額に応じて分配される仕組みの金融商品、と説明しています。協会は2026年4月に日本投資顧問業協会と統合し、いまの名前になりました。
身近なものに置き換えると、みんなのお金を1つの大きな財布にまとめ、専門家がその財布で運用し、増えた分も減った分も、出した額の割合でみんなに返ってくる商品です。1人ひとりが出す金額は小さくても、まとめれば大きな資金になり、大きな資金なら、多くの会社の株や債券に分けて投資することもできます。
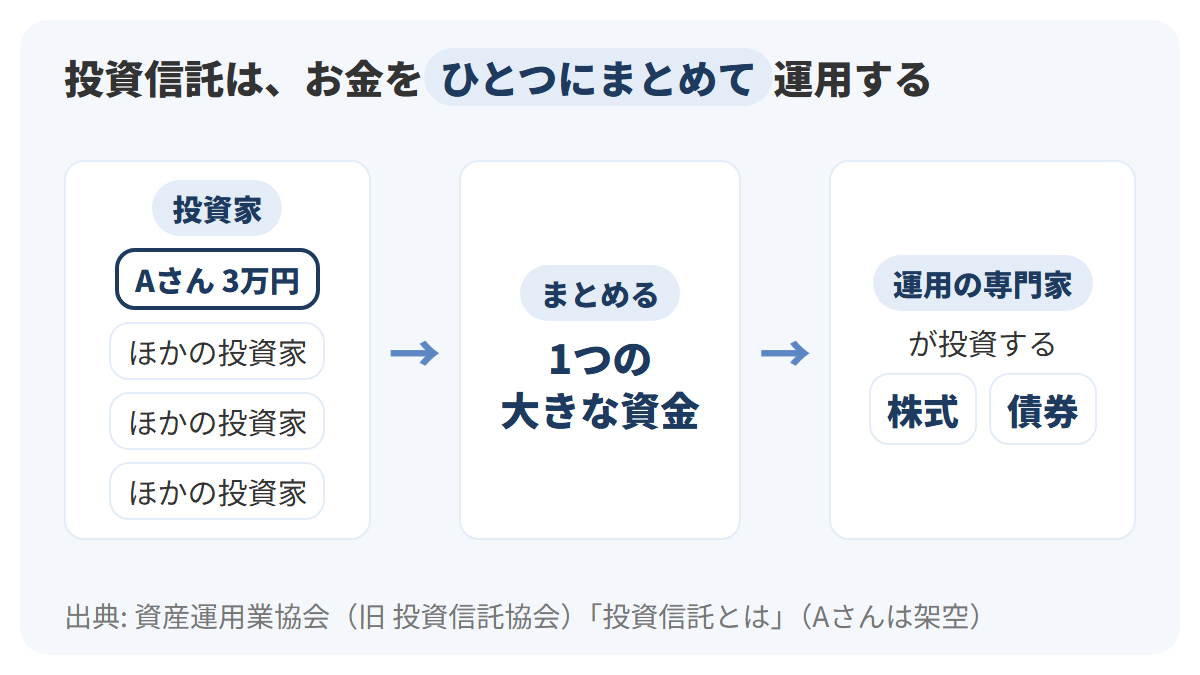
図の左が投資家1人ひとりのお金で、紺の枠がAさんの毎月3万円です。中央の大きな箱が、集めたお金をまとめた1つの資金。右の箱が、運用の専門家がその資金で投資する株式と債券を表しています。水色の矢印はお金の進む向きです。
Aさんがどの株も選んでいないのに株を持っていることになるのは、この仕組みのため。Aさんの3万円は大きな資金の一部になり、専門家が選んだ株や債券に、ほかの投資家のお金と一緒に投資されています。
運用で生まれた損益は、投資額に応じて投資家のものになる
投資信託の運用で生まれた利益と損失は、だれのものになるのでしょうか。資産運用業協会(旧 投資信託協会)は、投資信託の運用によって生じた損益は、それぞれの投資額に応じてすべて投資家に帰属する、としています。利益だけでなく損失も、投資家が出した額の割合で受け持つということです。
協会は、コストがないものとした例で、この割合を示しています。1口1円で運用が始まった投資信託を、ある人が3万口、別の人が7万口、合わせて10万円分買った場合を考えましょう。1年後に資産が12万円に増えていれば、1口の値段は12万円÷10万口で1.2円。
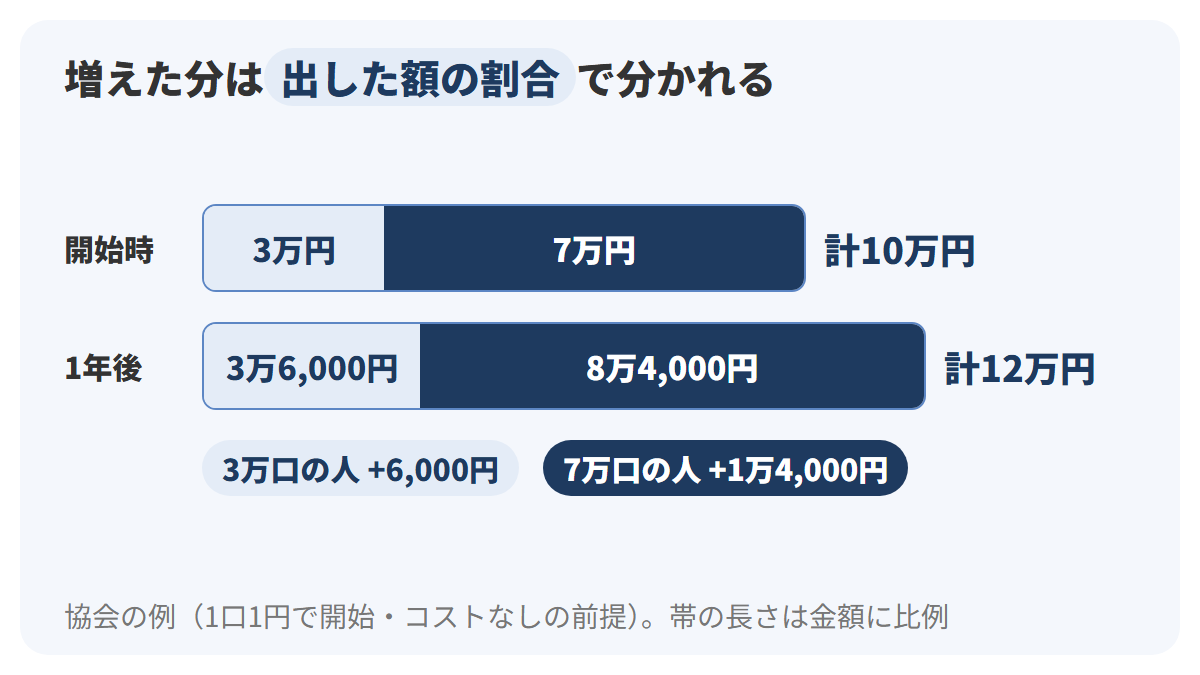
図は上の段が開始時、下の段が1年後で、薄い水色が3万口の人、紺が7万口の人の取り分です。帯の長さは金額に比例した長さ。3万口の人は1.2円×3万口で3万6,000円、7万口の人は1.2円×7万口で8万4,000円になり、増えた2万円は6,000円と1万4,000円に、3対7で分かれました。
たとえば、同じ投資信託の資産が1年後に8万円に減っていたら、1口の値段は0.8円です。3万口の人は2万4,000円、7万口の人は5万6,000円になり、減った2万円も3対7で受け持ちます。増えたときも減ったときも、分け方は口数の割合という同じ決まり。
取引の単位は「口」で、持っている人は「受益者」と呼ばれる
株は「株」という単位で数えますが、投資信託は「口(くち)」という単位で数えます。Aさんの画面に並んでいた口数は、Aさんがその投資信託を何口持っているかを表す数字でした。
ことば
口(くち) 投資信託を取引するときの単位。持っている口数に1口あたりの値段を掛けると、その時点の評価額になります。
投資信託に投資している人は、法律の言葉で受益者と呼ばれます。以前は「受益証券」という券面が発行されていましたが、いまは紙の券はなく、受益者の権利は、振替機関と口座管理機関の電子的な帳簿(振替口座簿)に記録されています。
ことば
受益者 投資信託に投資している人を指す法律の言葉。権利は紙の券ではなく、電子的な帳簿(振替口座簿)に記録されます。
Aさんが毎月3万円を払うと、払った金額に応じた口数が、Aさんの権利として帳簿に記録されていきます。手元に何も届かなくても、証券口座の画面の口数がその記録を映したもの。口数の計算の仕方は、値段の決まり方と一緒に、後の見出しで確かめます。
株を直接買うのと、投資信託を買うのとでは何が違うか
Aさんは、みなと製菓の株を自分で選んで100株買いました。投資信託では、何に投資するかを運用の専門家が決めるので、同じ「株に投資する」でも、自分で選ぶか、選ぶことを任せるかという違いがあります。
| 比べること | 株を直接買う(Aさんのみなと製菓) | 投資信託を買う(Aさんの積み立て) |
|---|---|---|
| 何に投資するかを決める人 | Aさん自身 | 運用の専門家(運用会社) |
| 持つもの | みなと製菓の株100株 | 投資信託の口数 |
| 取引の単位 | 株(みなと製菓は100株で1単元) | 口 |
| 値段 | 株価。取引時間中に刻々と変わる | 基準価額。1日に1つ公表される |
| 損益の受け取り方 | 株価の値動きと配当を、持つ株数に応じて受け取る | 運用全体の損益を、持つ口数に応じて受け持つ |
表の右の列のうち、値段の行は後の見出しで詳しく扱う基準価額の話です。株価が取引時間中に刻々と変わるのに対し、一般的な投資信託の値段は1日に1つだけの公表。左右の列で、決める人、持つもの、値段の決まり方がそれぞれ違うことが分かるでしょう。
仮に、Aさんの投資信託が多くの会社の株に投資していて、その中にみなと製菓の株も入っていたとします(仮の例)。その場合でも、株を持っているのは投資信託の側で、Aさんが持っているのはあくまで投資信託の口数です。
投資信託には、3つの会社が関わっている
Aさんの3万円は、X証券に払われています。けれども投資信託の名前には別の会社の名前がつき、さらに説明書には信託銀行という言葉も出てくるので、投資信託は、1つの会社だけで完結する商品ではありません。
資産運用業協会(旧 投資信託協会)によると、投資信託は運用会社が作り、主に証券会社・銀行・郵便局などの販売会社を通じて販売されます。集めたお金はひとつにまとめて信託銀行に保管され、運用会社が信託銀行に投資の実行を指図し、信託銀行がその指図を受けて株や債券を売買する流れです。
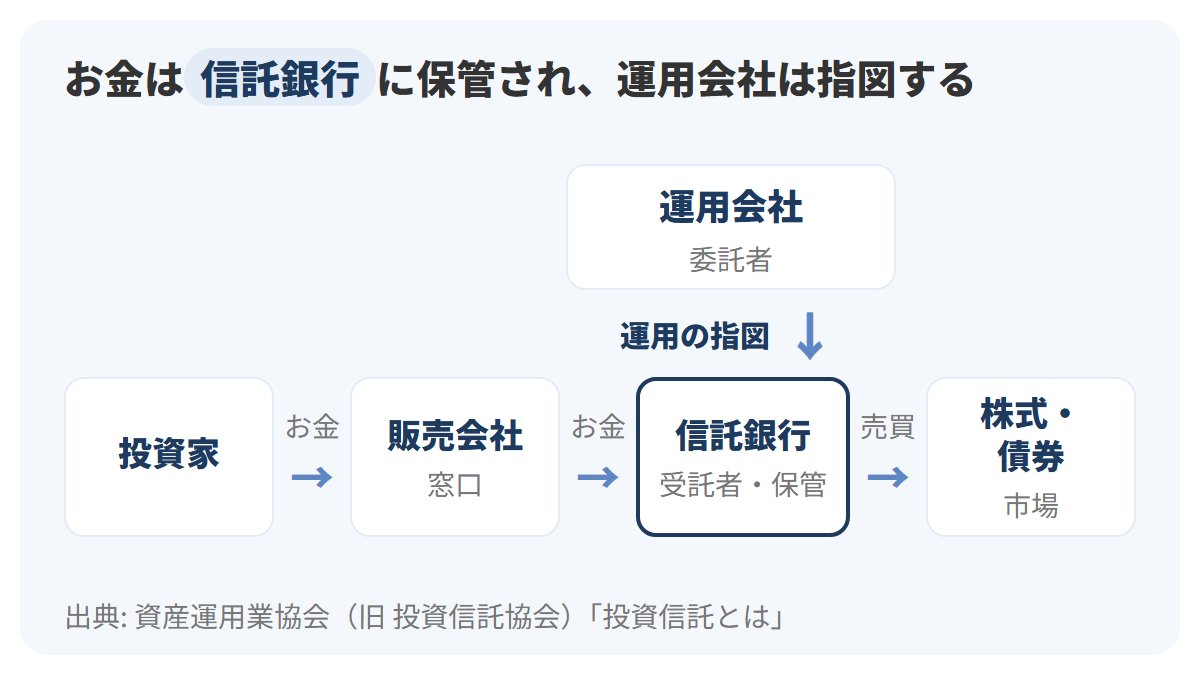
図の下の段は、左から右へお金が流れる道です。投資家のお金は販売会社を通り、紺の枠の信託銀行に保管されて、信託銀行が市場で株や債券を売買します。上の段の運用会社から下へ伸びる水色の矢印が、運用の指図。運用会社はお金を直接受け取らず、指図だけを出していることが、この図の形から読み取れます。
Aさんに当てはめると、販売会社はX証券です。毎月の3万円はX証券を通って信託銀行に届き、運用会社の指図にもとづいて株や債券に投資される流れ。3つの会社それぞれの仕事は、次の見出しで1社ずつ確かめましょう。
3つの会社が役割を分け、預けたお金を守っている
火曜の夜、Aさんは友人から「証券会社が潰れたら、預けたお金も消えるのでは」と聞かれ、答えに詰まりました。銀行の預金なら守られる仕組みがあると聞いたことはあります。けれども投資信託はどうなのか。Aさんは、3つの会社の仕事を1社ずつ確かめ、どこかが破綻したときに何が起きるのかを調べることにしました。
販売会社は窓口、運用会社は指図役、信託銀行は金庫番
資産運用業協会(旧 投資信託協会)は、3つの会社の役割を次のように説明しています。販売会社は証券会社や銀行などで、投資家ごとの口座の管理、販売と換金、分配金や償還金の支払い、相談への対応を受け持つ会社。協会はこれを、投資家と投資信託をつなぐ「窓口」と表現しています。
運用会社は、投資信託を作り(設定)、集めた資金である信託財産を運用し、信託銀行に運用の指図を出す会社です。信託銀行は、資産の保管と管理、そして指図に従った売買を受け持つ会社。協会は信託銀行を、いわば投資信託の金庫番と表現しました。
| 会社 | 法律上の呼び名 | 主な仕事 | Aさんの場合 |
|---|---|---|---|
| 販売会社(証券会社・銀行など) | ― | 口座の管理、販売と換金、分配金・償還金の支払い、相談への対応 | X証券 |
| 運用会社 | 委託者 | 投資信託を作る(設定)、信託財産を運用する、信託銀行に運用を指図する | 投資信託の名前についている会社 |
| 信託銀行 | 受託者 | 資産を保管・管理する、指図に従って売買する | 説明書に記載された信託銀行 |
表の2列目が法律上の呼び名で、運用会社は委託者、信託銀行は受託者と呼ばれます。運用を「任せる側」が委託者、財産を「預かる側」が受託者という関係です。
ことば
信託財産 投資信託が投資家から集めた資金と、その資金で買った株や債券などの財産。信託銀行が保管・管理します。
3社の仕事を並べると、お金に触れる場面がはっきり分かれていることに気づきます。投資家から受け取って返すのは販売会社、保管して売買するのは信託銀行で、運用会社は指図を出すだけ。この分担が、次に確かめる「守る仕組み」の土台になっています。
信託銀行は、信託財産を自分の財産と分けて管理する
信託銀行は、預かった信託財産を、信託銀行自身の財産とは区別して保管・管理しています。この管理の仕方を分別管理と呼び、資産運用業協会(旧 投資信託協会)によると、法律で義務づけられたものです。
ことば
分別管理 信託銀行が、預かった信託財産を自社の財産と区別して保管・管理すること。法律で義務づけられています。
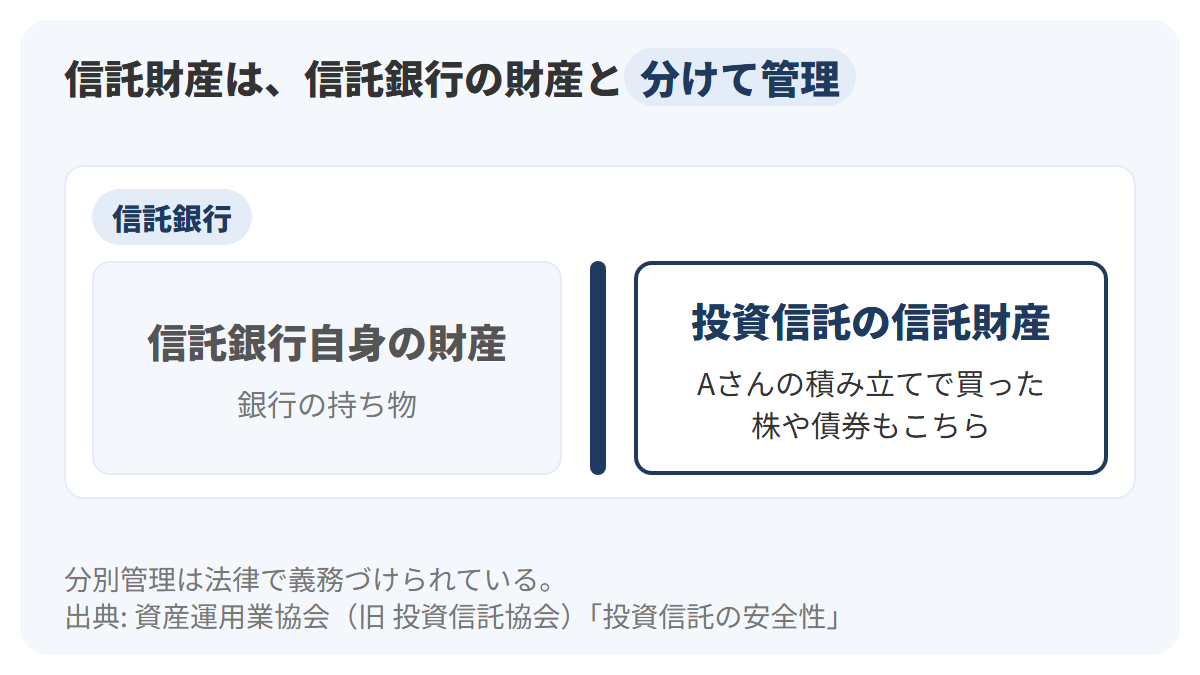
図の大きな枠が信託銀行で、左の灰色の箱が信託銀行自身の財産、右の紺の枠の箱が投資信託の信託財産です。真ん中の太い線が、2つを分ける仕切りを表しています。Aさんの毎月3万円で買われた株や債券は、右の箱の中にあるということ。
たとえば、町内会の会計係が、自分の財布の2万円と、町内会から預かった会費3万円の封筒を、別々の引き出しにしまうようなもので、自分の財布が空になっても、封筒の3万円は自分のお金ではないので、自分の支払いに使うことはできません。信託銀行の分別管理は、これを法律の決まりとして行う仕組みです。
3社のどこが破綻しても、信託財産は守られる仕組み
資産運用業協会(旧 投資信託協会)は、投資信託の仕組み上、仮に投資信託にたずさわる各機関が破綻したとしても、投資家が預けたお金は、投資額にかかわらず制度的に守られるようになっている、としています。3社それぞれが破綻した場合の扱いは、次のとおりです。
| 破綻した会社 | 信託財産への影響 | 持っていた投資信託はどうなるか |
|---|---|---|
| 販売会社 | 影響はありません。お金は販売会社を経由して、信託銀行が信託財産として管理している | 別の販売会社に移され、移管先で引き続き取引できる |
| 運用会社 | 直接的な影響はありません。運用会社は運用の指図を行うだけで、保管や管理はしていない | 他の運用会社に運用が引き継がれるか、繰上償還される |
| 信託銀行 | 信託財産は信託銀行自身の財産と分けて管理(分別管理)することが法律で義務づけられている | 破綻時の基準価額で解約されるか、他の信託銀行に信託財産が移されれば、そのまま持ち続けられる |
表の真ん中の列が信託財産への影響で、3社とも、信託財産そのものは破綻した会社の財産とは分かれた場所にあります。右の列は、投資家が持っていた投資信託のその後。破綻した会社によって、別の会社への引き継ぎ、繰上償還、解約と、扱いが分かれます。
ことば
繰上償還 予定していた期間よりも前に、投資信託の運用を終えること。運用会社が破綻した場合の扱いの1つに挙げられています。
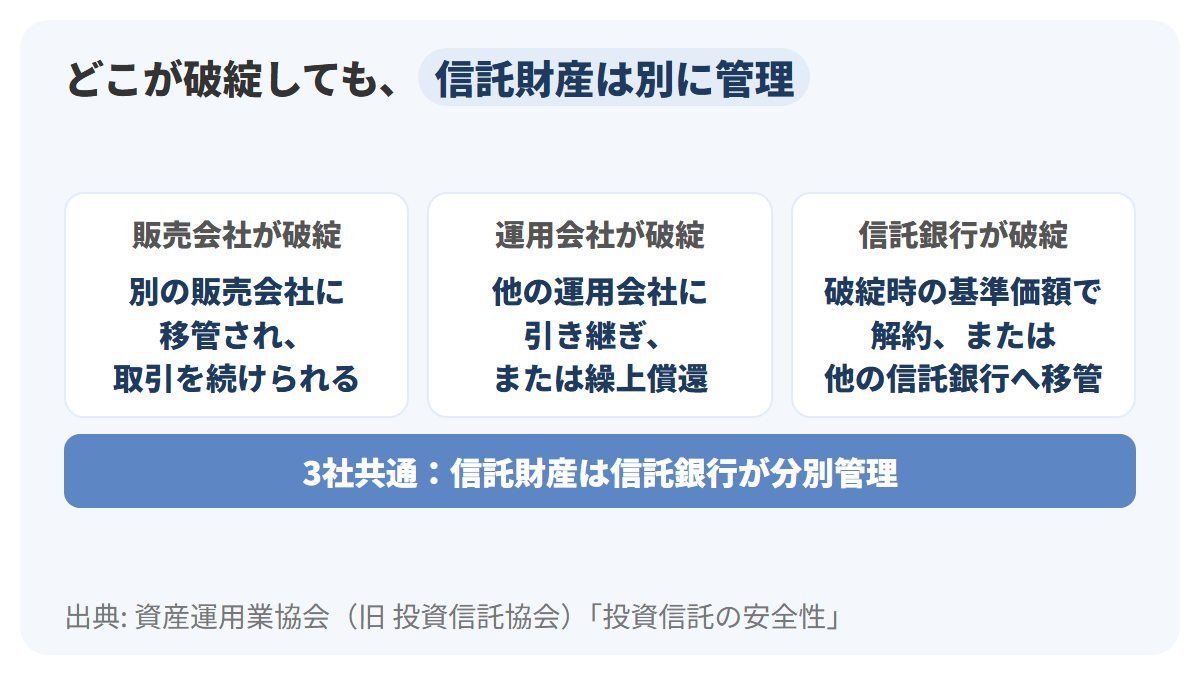
図の3枚のカードは、上の灰色の行が破綻した会社、紺の行がその後の扱いを表しています。カードの下の水色の帯は、3枚とも信託財産が信託銀行で分けて管理されていることを示す共通の土台。どのカードからも、信託財産が破綻した会社の手元にはないことが読み取れます。
Aさんに当てはめると、X証券が破綻しても、Aさんの投資信託は別の販売会社に移され、そこで取引を続けられます。運用会社が破綻した場合は、ほかの運用会社に運用が引き継がれるか、繰上償還されることになります。
守られる仕組みがあっても、元本保証はない
ここで注意したいのは、「守られる」という言葉の意味です。資産運用業協会(旧 投資信託協会)は、このように保全されていることと、投資信託が運用の結果、損失が発生する可能性のある元本保証のない金融商品であることとは別のことだ、と注意を促しています。
守られるのは、会社が破綻したときに信託財産がその会社の財産と一緒に失われない、という点。信託財産の中の株や債券の値段が下がれば、投資信託の値段も下がります。協会は、投資信託は元本が保証されている金融商品ではなく、この点は銀行の預金などとは違うところなので注意が必要だ、としています。
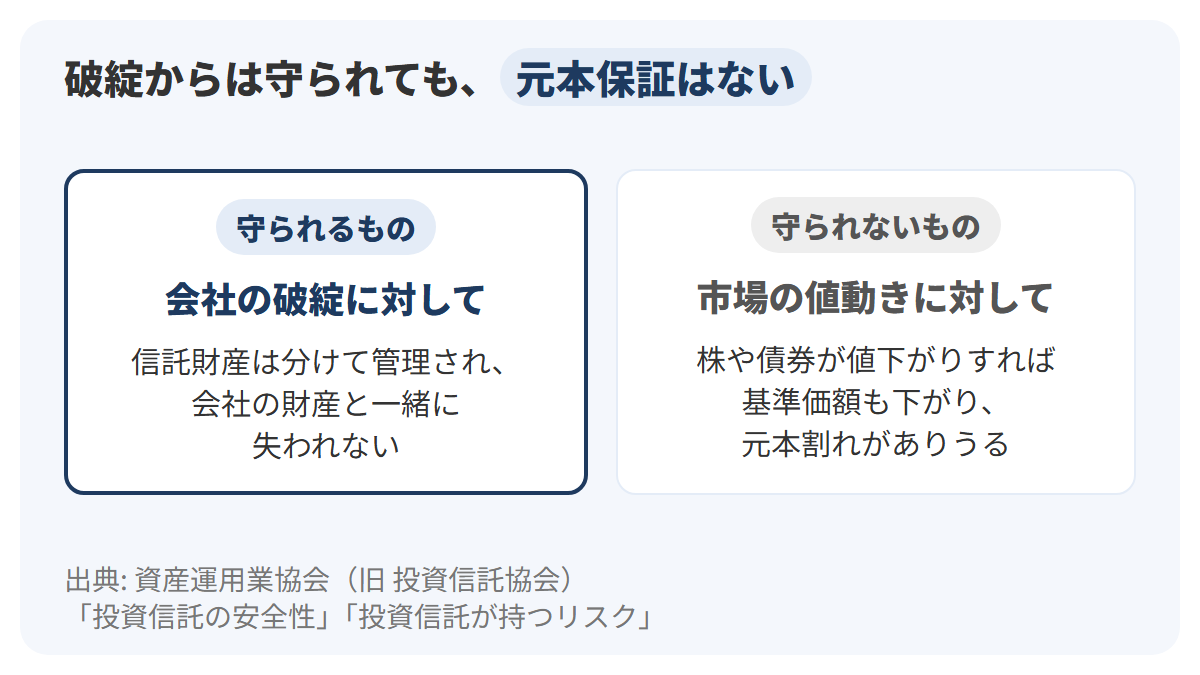
図の左の紺の枠が「守られるもの」、右の灰色の枠が「守られないもの」です。左は会社の破綻という出来事に対する仕組みで、右は市場の値動きという出来事に対する性質。2つは別々の出来事に対する話なので、左があるから右も大丈夫、とはなりません。
たとえば、Aさんが10万円分の投資信託を持っていて、組み入れている株が値下がりし、評価額が9万円になったとします(仮の例)。このとき、どの会社も破綻していなくても、Aさんの評価額は1万円減っています。逆に、販売会社が破綻しても、信託財産の中身の値段が変わらなければ、評価額は変わりません。
金融庁も、株式や投資信託などの運用商品に投資することで、預貯金よりも高いリターンを期待することはできるものの、元本割れのおそれもある、と説明しています。投資信託の値段がどう決まり、どう動くのか。次の見出しで、その値段である基準価額を確かめましょう。
投資信託の値段は、基準価額として1日に1つ決まる
水曜の夜、Aさんは電卓を手に、証券口座の画面の数字を確かめていました。基準価額の欄には「1万口あたり」という言葉が添えられています。株なら1株の値段で示されるのに、なぜ1万口あたりなのか。株のように、値段を見ながらその場で買えるのか。Aさんは、基準価額の決まり方を順番に確かめることにしました。
基準価額は、純資産総額を総口数で割った1口の値段
資産運用業協会(旧 投資信託協会)は、投資信託の値段のことを基準価額という、と説明しています。基準価額は、純資産総額を総口数で割って計算する、1口あたりの値段です。純資産総額とは、投資信託の資産のうち投資家に帰属する額のこと。
ことば
基準価額 投資信託の値段。純資産総額を総口数で割って計算する1口あたりの価額で、1口1円で始まった投資信託は1万口あたりの金額で公表されます。
ことば
純資産総額 投資信託の資産のうち、投資家に帰属する額。基準価額を計算するときの割られる側の数字になります。
1口1円で運用が始まった投資信託では、1口の値段は1円前後の小さな数字になります。そのため、協会によると、こうした投資信託は1万口あたりの基準価額を公表しています。運用開始のときの基準価額は、1万口あたり10,000円。
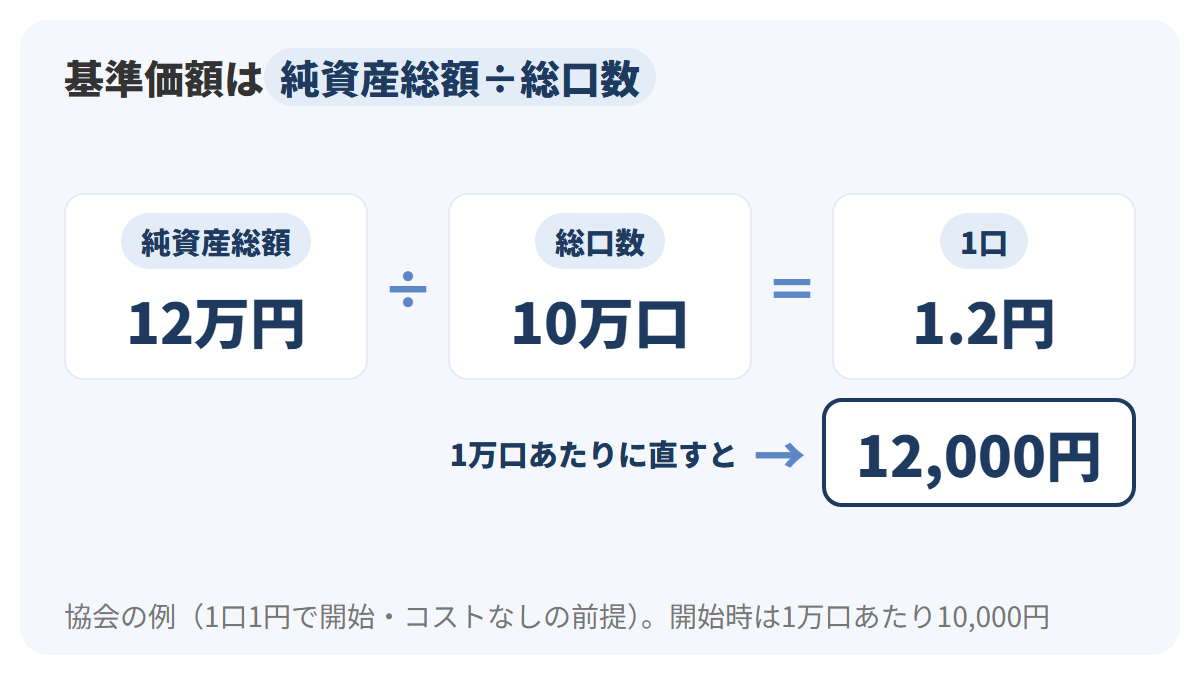
図は、前の見出しで扱った協会の例の数字を使っています。左の箱が純資産総額の12万円、中央が総口数の10万口で、割ると1口1.2円です。右下の紺の枠が、これを1万倍した1万口あたり12,000円。運用開始のときの1万口あたり10,000円と比べると、2,000円上がったことが分かります。
Aさんの評価額は、口数×基準価額で計算できる
基準価額の決まり方が分かると、持っている口数から評価額を計算できます。ここからは仮の例で、Aさんの投資信託は1口1円で運用が始まり、Aさんが最初に10万円で買ったときの基準価額は1万口あたり10,000円、購入時手数料はゼロとします。
このとき、1口は1円なので、10万円で買える口数は10万口です。その後、純資産総額が10%増えて基準価額が1万口あたり11,000円になれば、10万口の評価額は11万円。反対に10%減って9,000円になれば、評価額は9万円で、買ったときの10万円を下回ります。
| 場面(仮の例) | 基準価額(1万口あたり) | Aさんの口数 | 評価額 |
|---|---|---|---|
| 買ったとき | 10,000円 | 10万口 | 10万円 |
| ケースA:10%上がった | 11,000円 | 10万口 | 11万円 |
| ケースB:10%下がった | 9,000円 | 10万口 | 9万円 |
表の口数の列は、3つの場面ですべて10万口のままです。口数は売り買いしない限り変わらず、変わるのは基準価額だけ。評価額は、10万口を1万口の10倍と考えて、基準価額を10倍すれば求められます。
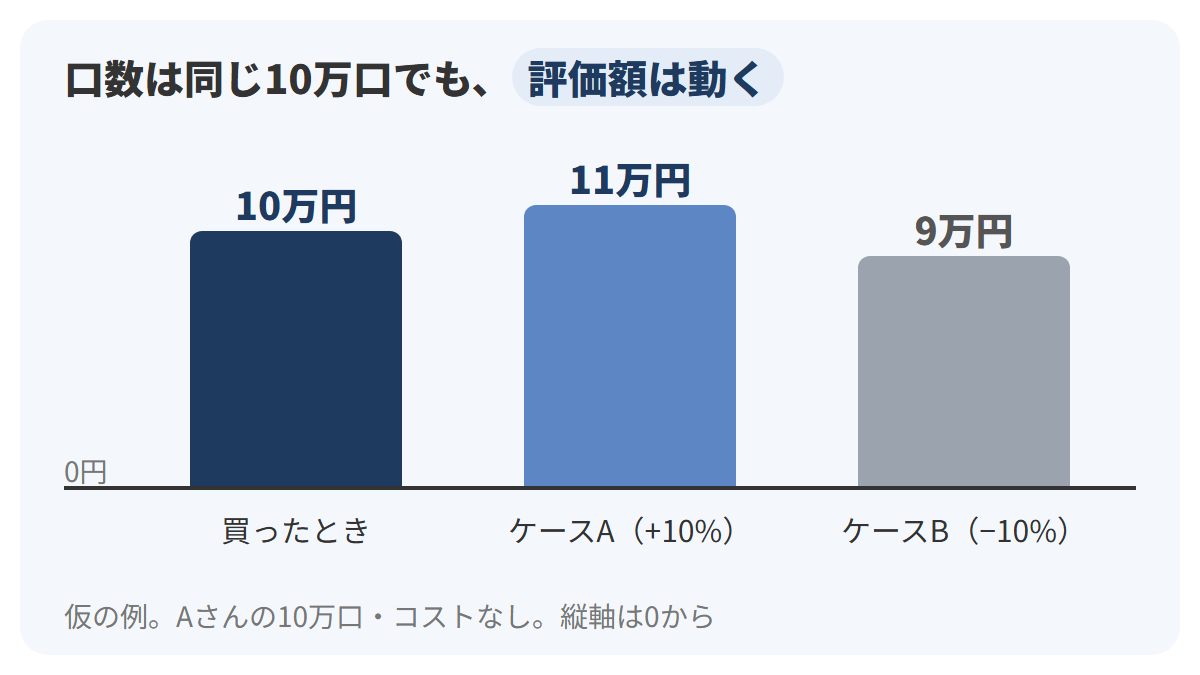
図の棒の高さが評価額で、縦軸は0円から始まっています。左の紺の棒が買ったときの10万円、真ん中の水色の棒がケースAの11万円、右の灰色の棒がケースBの9万円です。ケースBは、どの会社も破綻していないのに元本を割り込んだ場面で、前の見出しの「元本保証はない」を数字で表したもの。
たとえば、途中から買う場合も同じ式で計算できます。基準価額が1万口あたり12,000円の日に12万円で買うと、1口は1.2円なので、口数は12万円÷1.2円で10万口という計算。同じ10万口でも、基準価額が高い日に買えば、払う金額は大きくなります。この計算は、購入時手数料などのコストがない場合です。
値段は1日に1つで、注文の時点では分からない
株の値段は、取引時間中に刻々と変わります。一方、資産運用業協会(旧 投資信託協会)によると、一般的な投資信託の基準価額は、組み入れた資産の時価評価をもとに計算され、1日に1つの価額として公表されます。
さらに、基準価額が公表されるのは、取引の申し込みの締め切りの後です。そのため投資家が注文を出す時点では、その日の基準価額はまだ分かりません。この方式の名前が、ブラインド方式。
ことば
ブラインド方式 投資信託の取引で、その日の基準価額が分からないまま注文を出す方式。基準価額は申し込みの締め切りの後に公表されます。
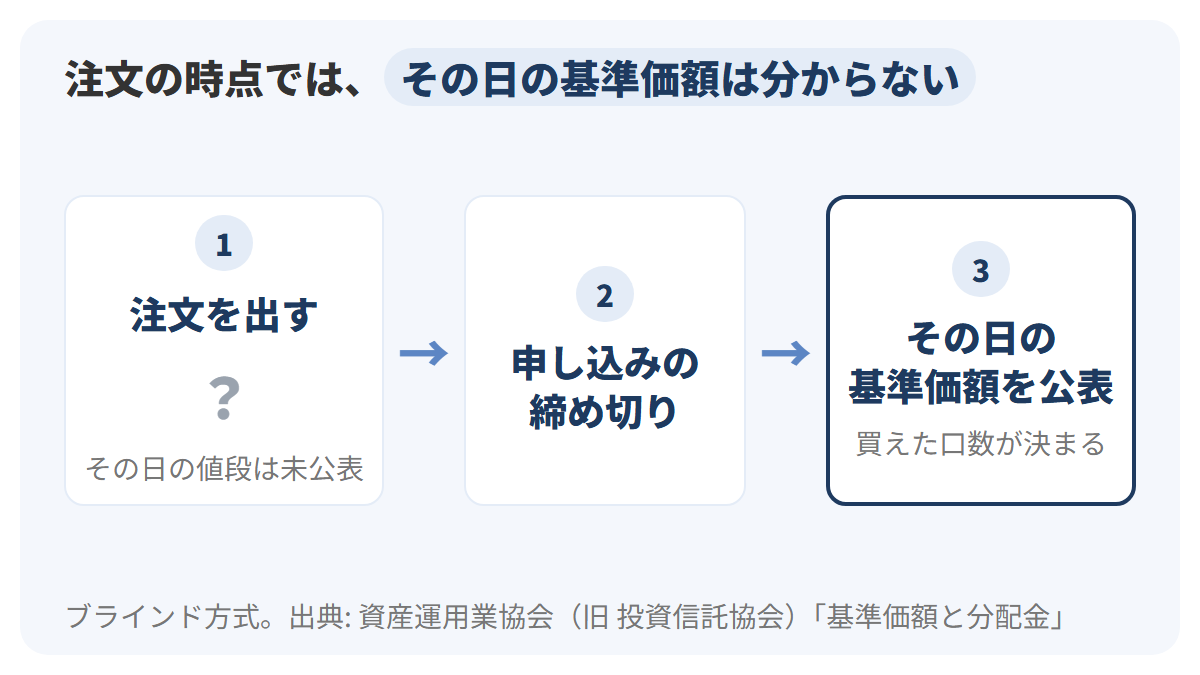
図は1日の流れを左から右へ表していて、左の段階で注文を出し、中央の締め切りを過ぎてから、右の紺の段階で基準価額が公表されます。注文の段階に添えた灰色の「?」は、その時点ではその日の値段がまだ分からないという意味。
協会は、この方式をとる理由を、基準価額が確定し公表された後に投資信託の取引ができると、すでに投資信託を保有している投資家の利益が阻害されるため、と説明しています。値段が分かってから有利なときだけ売り買いできてしまうと、持ち続けている投資家が損をする、ということです。
| 比べること | 上場株式の株価 | 一般的な投資信託の基準価額 |
|---|---|---|
| 値段が決まる回数 | 取引時間中に刻々と変わる | 1日に1つ |
| 値段の決まり方 | 市場での売り買い | 組み入れた資産の時価評価をもとに計算 |
| 注文するときの値段 | 画面の値段を見ながら注文できる | その日の値段が分からないまま注文する(ブラインド方式) |
| 数える単位 | 株 | 口(1口1円で始まったものは1万口あたりで表示) |
表の左右を比べると、株価は市場の売り買いで決まり、基準価額は中身の資産から計算される、という違いが根っこにあります。Aさんの毎月3万円の積み立ても、注文の時点では何口買えるかは決まっておらず、その日の基準価額が公表されてから、3万円で買える口数が決まる流れです。
分配金が支払われると、基準価額は下がる
運用で得たお金の一部を分配金として投資家に支払う投資信託について、資産運用業協会(旧 投資信託協会)は、分配金は信託財産から支払われるため、支払われると純資産総額が減り、基準価額は下落する、と説明しています。分配金が支払われないこともあります。
ことば
分配金 投資信託が信託財産から投資家に支払うお金。支払われた分だけ純資産総額が減り、基準価額は下がります。
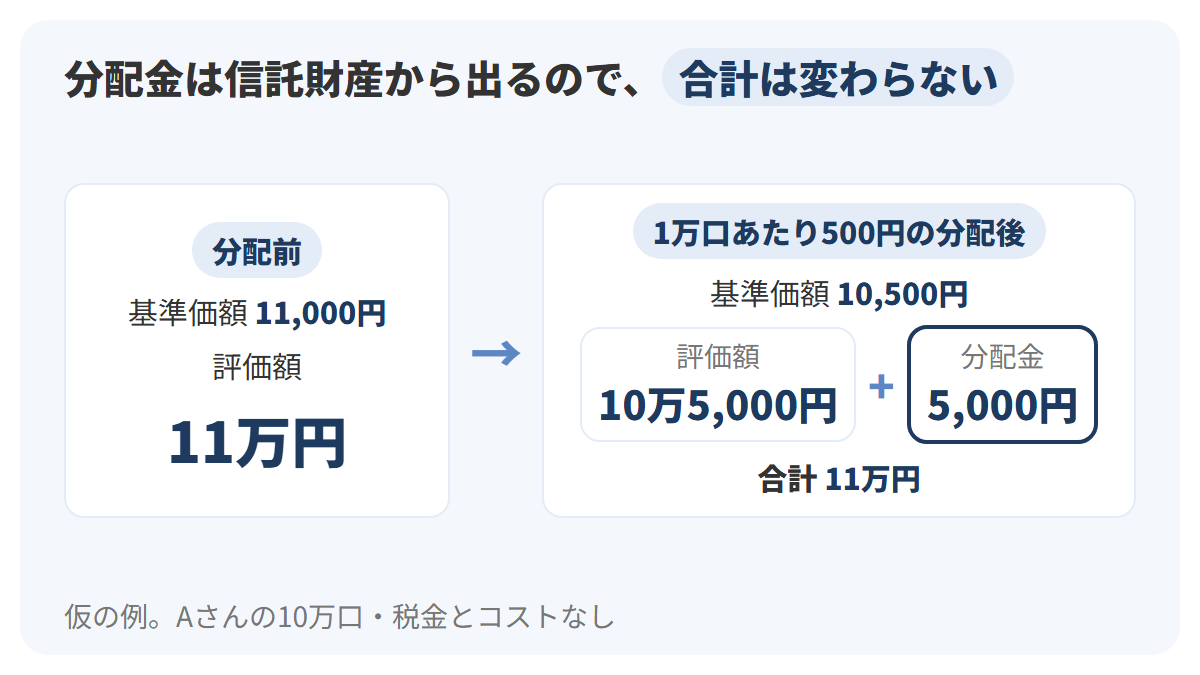
図は仮の例です。左の箱が分配前で、1万口あたり11,000円の基準価額、Aさんの10万口の評価額は11万円。右の箱が1万口あたり500円の分配金を支払った後で、基準価額は10,500円に下がり、評価額は10万5,000円に変わりました。紺の5,000円がAさんの受け取る分配金で、評価額と合わせると11万円で、分配前と同じ金額。税金とコストがない場合の計算です。
分配金は、運用で増えた分に上乗せされる利益ではなく、信託財産の一部が投資家の手元に移る動きです。財布の中のお金を、右のポケットから左のポケットに移しても、合計が変わらないのと同じ形。
基準価額が低いほうが得、とは限らない
基準価額が1万口あたり8,000円の投資信託と15,000円の投資信託があると、安いほうが得に見えるかもしれません。けれども、基準価額の計算式を思い出すと、そうとは言えないことが分かります。
基準価額は、純資産総額を総口数で割った値。1口1円で始まった投資信託なら、運用開始のときの1万口あたり10,000円から、運用の結果どれだけ増えたか減ったかを表す数字にすぎません。15,000円は始まってから資産が1.5倍になった結果で、8,000円は0.8倍になった結果です。
たとえば、Aさんが3万円で、1万口あたり15,000円の投資信託を買うと2万口、8,000円の投資信託を買うと3万7,500口で、口数は違っても、どちらも払った金額は3万円で、その後に資産が10%増えれば、どちらの評価額も3万3,000円になります。基準価額の高い・低いは、その投資信託がこれまでにたどった結果を映した数字で、これから得か損かを示す数字ではありません。
投資信託にはいくつもの分け方があり、中身は書類で確かめる
木曜の夜、Aさんは証券会社の投資信託の検索画面を開き、並んだ商品の多さに驚きました。名前の横には「追加型」「国内」「株式」といった言葉が並び、投資信託ごとに組み合わせが違います。自分の投資信託は、どの言葉にあてはまるのか。Aさんは、投資信託の分け方と、買う前に読む書類を確かめることにしました。
だれに売るか、いつ買えるかで分ける
資産運用業協会(旧 投資信託協会)は、制度上の種類として、いくつかの分け方を示しています。1つ目は、だれに取得させることを目的としているかによる分け方で、多数の投資家に取得させることを目的とした投資信託が公募、機関投資家などのみ、またはごく少数の投資家に取得させることを目的とした投資信託が私募です。
2つ目は、いつ買えるかによる分け方です。当初の募集期間にのみ購入できるものが単位型、原則として運用期間中いつでも購入できるものが追加型。Aさんが毎月3万円ずつ買い足せているのは、Aさんの投資信託がいつでも購入できる追加型だからです。
| 分け方 | 一方 | もう一方 |
|---|---|---|
| だれに取得させるか | 公募:多数の投資家 | 私募:機関投資家などのみ、またはごく少数の投資家 |
| いつ買えるか | 単位型:当初の募集期間にのみ購入できる | 追加型:原則、運用期間中いつでも購入できる |
| 約款で株式に投資できるか | 株式投資信託:株式に投資できる旨が記載されている | 公社債投資信託:株式には投資しない旨が記載されている |
| 仕組みの形 | 契約型:日本の主流 | 会社型:日本ではJ-REITが中心 |
表の左の列が協会の示す分け方の基準で、右の2列がそれぞれの区分です。1本の投資信託は、それぞれの行でどちらか一方にあてはまります。Aさんの投資信託なら、多くの人が買える公募で、いつでも買える追加型、という組み合わせ。
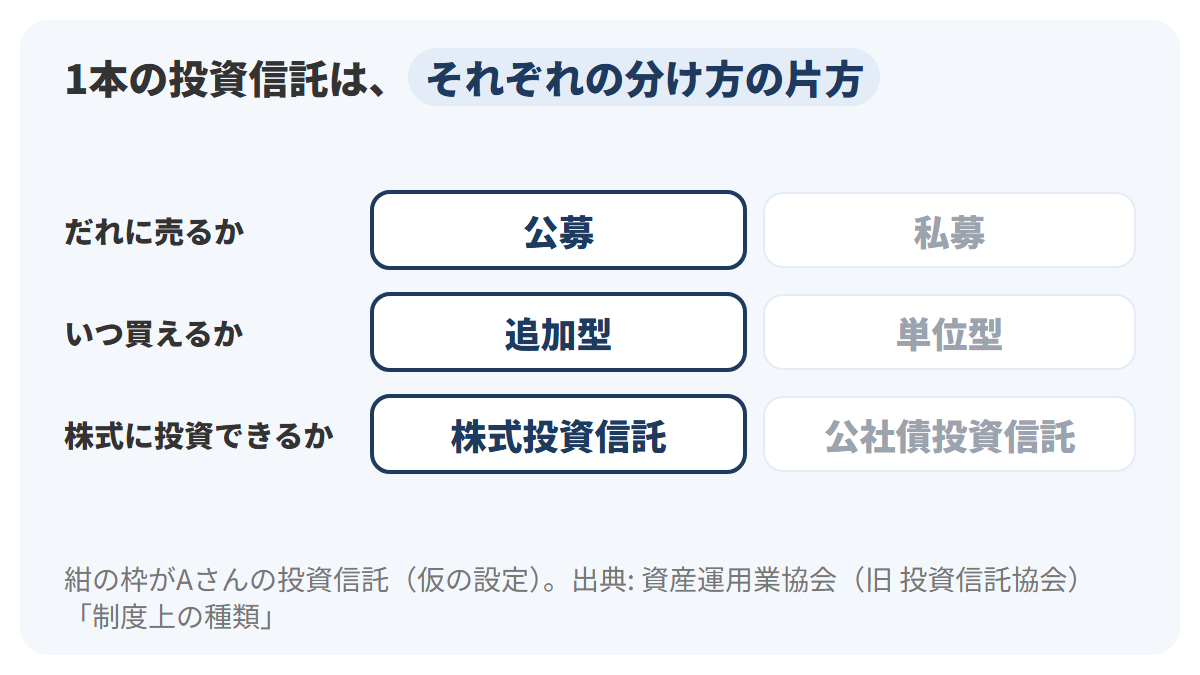
図は上から3つの分かれ道を表していて、紺の枠がAさんの投資信託のあてはまる側、灰色の枠がもう一方です。Aさんの投資信託がたどるのは、公募、追加型、株式投資信託の順の道。3段目は、Aさんの投資信託の約款に株式に投資できる旨がある、という仮の設定にもとづいています。
「株式投資信託」は、約款の記載で決まる区分
3つ目の分け方が、株式投資信託と公社債投資信託です。資産運用業協会(旧 投資信託協会)によると、約款に株式に投資できる旨が記載されているものが株式投資信託、株式には投資しない旨が記載されているものが公社債投資信託です。
ことば
約款 投資信託の運用のルールを定めた取り決め。株式投資信託か公社債投資信託かは、約款に株式に投資できる旨があるかどうかで分かれます。
この定義は、株式に「投資できる」かどうかで分けているため、名前に「株式」とつく区分に入っていても、株式をたくさん持っているとは限りません。定義の言葉から考えると、株式を少ししか持たない投資信託や、まったく持たない投資信託でも、約款に株式に投資できる旨があれば株式投資信託になり得ます。
仮に、債券を中心に運用し、株式への投資は約款で認められているだけの投資信託があったとします(仮の例)。この投資信託は、中身の大半が債券でも、制度上は株式投資信託です。区分の名前だけで中身を判断せず、何に投資しているかは、後で確かめる書類で見る必要があります。
商品分類は、目論見書の表紙で確かめられる
Aさんが検索画面で見た「追加型」「国内」「株式」という言葉は、協会が定める商品分類。協会によると、商品分類は目論見書の表紙などに記載されていて、単位型か追加型か、投資対象地域、投資対象資産の組み合わせで示されます。例として挙げられているのが「追加型/国内/株式」です。
| 商品分類の項目 | 区分 |
|---|---|
| 単位型・追加型 | 単位型/追加型 |
| 投資対象地域 | 国内/海外/内外 |
| 投資対象資産 | 株式/債券/不動産投信/その他資産/資産複合 |
| 独立区分 | MMF/MRF/ETF |
| 補足分類 | インデックス型/特殊型 |
表の上の3行が、組み合わせて使う基本の項目です。「内外」は国内と海外の両方、「資産複合」は株式や債券など複数の資産を組み合わせた投資対象のこと。下の2行の独立区分と補足分類には、この分野の後の章で扱うETFとインデックス型が入っています。
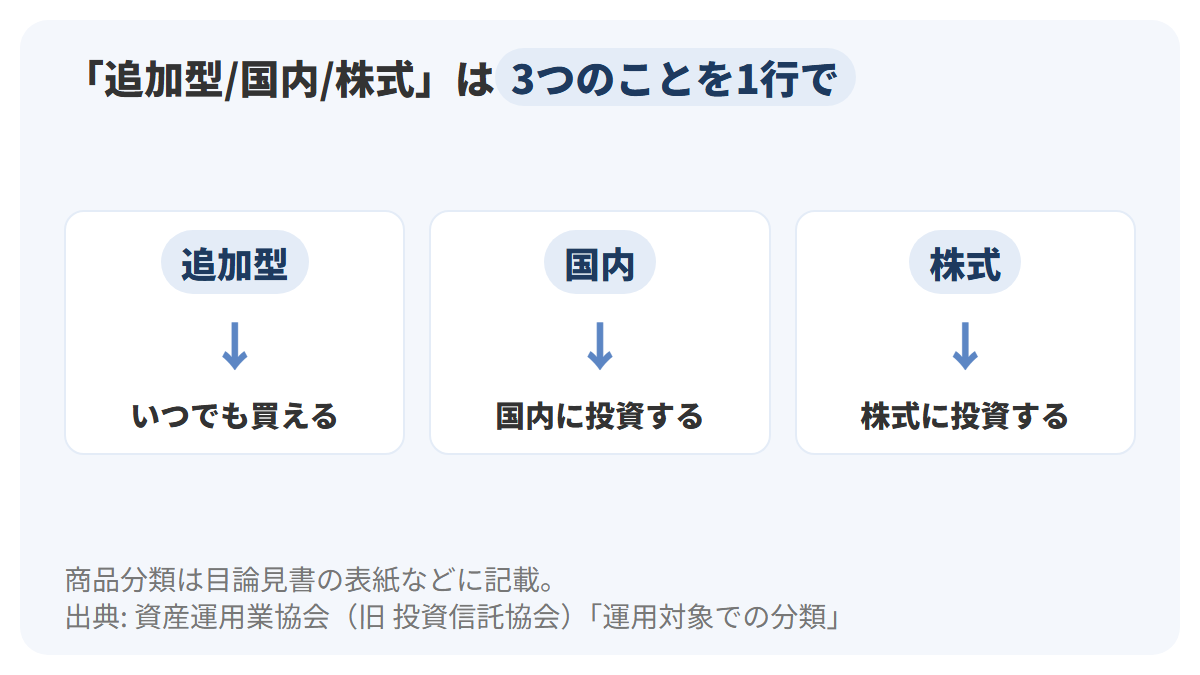
図の上の3つのピルは、協会の例「追加型/国内/株式」の3つの項目を表しています。矢印の先がそれぞれの意味で、左から、いつでも買える、国内に投資する、株式に投資する、という意味。3つの言葉を左から順に読めば、投資信託の大まかな性格がつかめます。
買う前に読むのは目論見書、持ってから届くのは運用報告書
投資信託の中身を確かめる書類は、主に2つあります。資産運用業協会(旧 投資信託協会)によると、投資信託説明書(交付目論見書)は、投資判断に必要な重要事項を説明した書類で、購入前に必ず投資家に渡されるもの。主な記載内容は、ファンドの目的・特色、投資のリスク、運用実績、手続・手数料等で、記載項目と順序は統一されています。
ほかに、投資家から請求があれば渡す請求目論見書があります。持ち始めてからは、運用報告書が届く仕組み。運用報告書は原則として決算ごとに作られ、受益者に渡されます。計算期間が6か月未満のもの(毎月決算型など)は、6か月に1度です。
| 書類 | いつ | 主な中身・渡され方 |
|---|---|---|
| 交付目論見書(投資信託説明書) | 購入前 | ファンドの目的・特色、投資のリスク、運用実績、手続・手数料等。必ず渡される |
| 請求目論見書 | 請求したとき | 請求があれば渡される |
| 交付運用報告書 | 原則、決算ごと | 重要な項目をまとめたもの。必ず渡される |
| 運用報告書(全体版) | 原則、決算ごと | 運用会社のホームページへの掲載などで渡したとみなされます。請求すれば渡される |
表の上の2行が買う前の書類、下の2行が持ってからの書類。協会によると、2014年12月以降の決算分から、運用報告書は交付運用報告書と運用報告書(全体版)に分かれました。毎月決算型のように計算期間が6か月未満のものは、決算ごとではなく6か月に1度の作成。目論見書の読み方は、この分野の第4章で詳しく扱います。
投資信託には、買う・持つ・売るときのコストがある
目論見書の「手続・手数料等」の欄には、投資信託にかかるコストが記載されています。主なものは、買うときの購入時手数料、持っている間に信託財産から差し引かれる信託報酬、売るときの信託財産留保額の3つです。
この章の計算は、どれもコストがない場合の仮の例です。実際の投資信託では、コストの分だけ投資家の手元に残る金額は小さくなる計算。3つのコストの意味と、長く持ったときの差は、お金と制度の基礎の章で確かめられます。
株の教科書 お金と制度の基礎 第3章「投資にかかるコスト」

2026年9月末、公募投資信託の純資産総額は約361兆円
金曜の夜、Aさんは、自分の積み立てが全体の中でどのくらいの大きさなのかが気になりました。毎月3万円は自分にとっては大きな金額ですが、投資信託全体ではどうなのか。資産運用業協会(旧 投資信託協会)は、毎月「投資信託概況」という統計を公表しています。Aさんは、2026年9月末の数字を開きました。
純資産総額は約361兆円、本数は5,837本
投資信託概況によると、2026年9月末の公募投資信託の純資産総額は3,611,505億円で、およそ361兆円、運用中の本数は5,837本でした。純資産総額は、この章の基準価額の式で割られる側に出てきた、投資家に帰属する資産の額です。
前の月との比較では、純資産総額は3兆1,350億円減り、2か月ぶりの減少でした。本数は、9月に新しく設定された投資信託が40本、償還された投資信託が43本で、差し引き3本減って5,837本になっています。
| 項目(公募投資信託・2026年9月) | 数字 |
|---|---|
| 純資産総額(9月末) | 3,611,505億円(約361兆円) |
| 純資産総額の前月比 | 3兆1,350億円の減少(2か月ぶりの減少) |
| 資金の動き(9月) | 2兆3,923億円の純資金流入(16か月連続の流入超) |
| 運用中の本数(9月末) | 5,837本(前月末比3本減) |
| 新規設定・償還(9月) | 新規設定40本、償還43本 |
表の数字は、どれも公募投資信託全体のもの。公募は、この章で確かめた「多数の投資家に取得させることを目的とした投資信託」で、Aさんの投資信託もこの中に含まれます。私募の投資信託は、この表の数字には入っていません。
1年前と比べると、計算上は約30%の増加
同じ統計の時系列によると、1年前の2025年9月末の公募投資信託の純資産総額は2,768,189億円で、およそ277兆円でした。2026年9月末の3,611,505億円と比べると、差はおよそ84兆円です。
増えた割合を計算すると、(3,611,505億円−2,768,189億円)÷2,768,189億円で、約30.5%になります。協会の統計に「30%増」という言葉があるわけではなく、2つの時点の数字から計算した割合です。
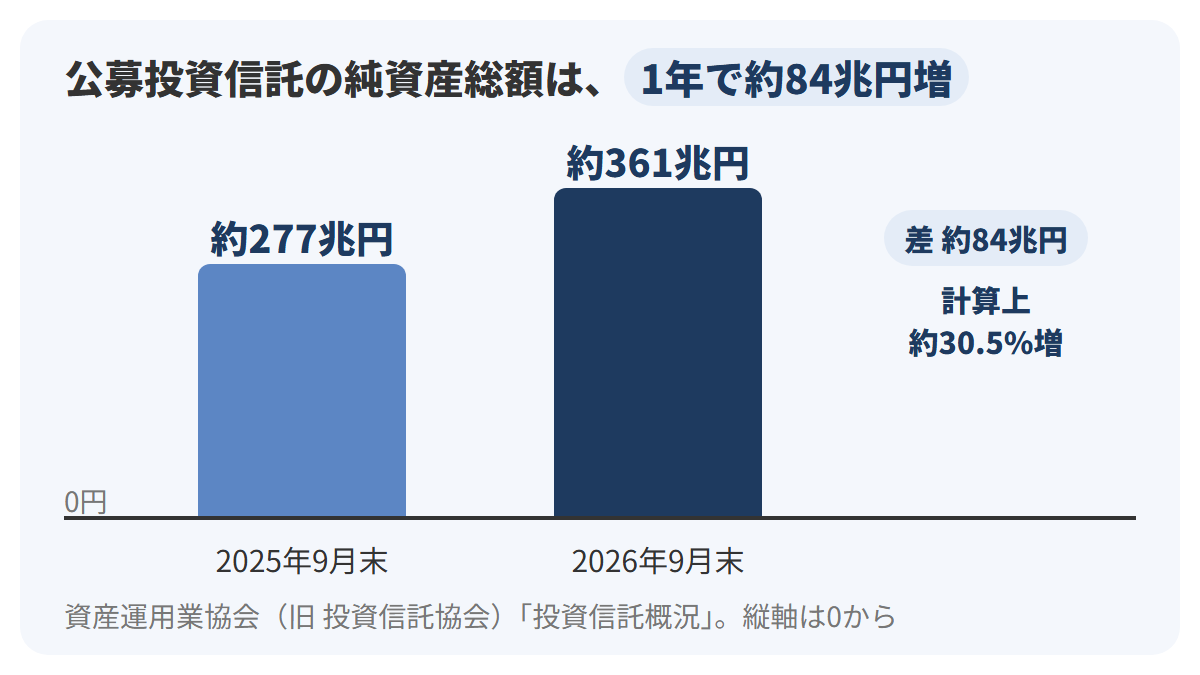
図の棒の高さが純資産総額で、縦軸は0円から始まっています。左の水色の棒が2025年9月末、右の紺の棒が2026年9月末です。右に添えた約84兆円と約30.5%は、2本の棒の差と、その割合を計算した値。
純資産総額は、新しく入ってきたお金と、組み入れた資産の値動きの両方で変わります。そのため、この増加のすべてが新しく投資されたお金というわけではなく、どちらがどれだけ増加に効いたかは、この2つの時点の数字だけでは分かりません。
9月は純資産総額が減ったのに、お金は流入した
表の2行目と3行目を見比べると、9月は純資産総額が3兆1,350億円減った一方で、2兆3,923億円の純資金流入がありました。投資信託を買うお金が、解約などで出ていくお金を上回り、その状態が16か月続いていることになります。
ことば
純資金流入 ある期間に投資信託に入ってきたお金が、解約などで出ていったお金を上回った分。反対に出ていくほうが多い状態は流出超と呼ばれます。
お金が入ってきたのに純資産総額が減ったのは、純資産総額が値動きでも変わるためです。この章の基準価額の式に当てはめると、買う人が増えると総口数と純資産総額が一緒に増え、組み入れた株や債券が値下がりすると純資産総額だけが減る仕組み。9月は、入ってきたお金を差し引いても、値動きや分配金の支払いなど、お金の出入り以外の要因による減り方のほうが大きかった計算です。
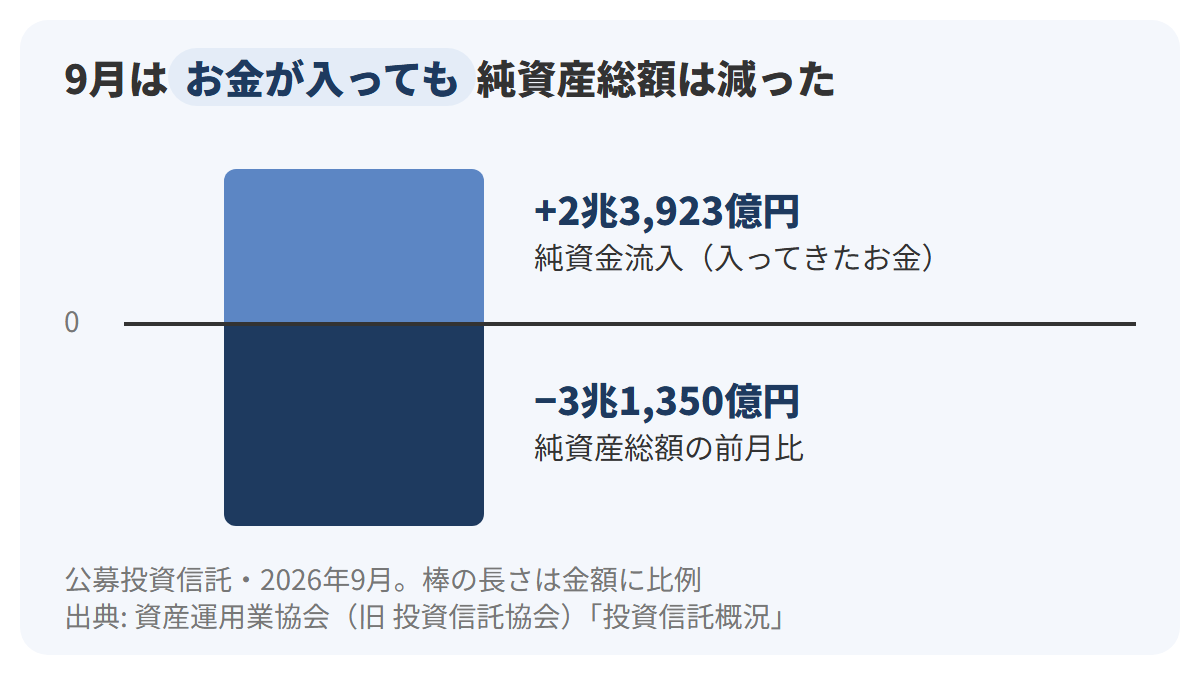
図は、真ん中の横線が0で、上向きの水色の棒が純資金流入の2兆3,923億円、下向きの紺の棒が純資産総額の前月比の減少3兆1,350億円を表しています。棒の長さは、どちらも金額に比例した長さ。入ってきたお金と純資産総額の増減が逆の向きになることがある、という点がこの図から読み取れます。
たとえば、Aさんが9月に3万円を積み立てたとき、その3万円はこの純資金流入の一部に入ります。そのうえで基準価額が下がれば、Aさんの評価額は「前の月の評価額+3万円」よりも小さくなります。お金を入れたことと評価額が増えたことは、別々に起きる出来事。
純資産総額の約95.6%は株式投資信託
内訳を見ると、2026年9月末の株式投資信託の純資産総額は3,452,681億円で5,750本、公社債投資信託は158,824億円で87本です。公社債投資信託のうち、MRFが154,137億円を占めています。
株式投資信託が公募投資信託全体に占める割合を計算すると、3,452,681億円÷3,611,505億円で約95.6%です。この章で確かめたように、株式投資信託は約款に株式に投資できる旨があるかどうかで決まる区分なので、95.6%のすべてが株式に投資されたお金という意味ではありません。
| 区分(2026年9月末) | 純資産総額 | 本数 |
|---|---|---|
| 公募投資信託 合計 | 3,611,505億円 | 5,837本 |
| 株式投資信託 | 3,452,681億円 | 5,750本 |
| うち単位型 | 7,035億円 | 78本 |
| うち追加型 | 3,445,647億円 | 5,672本 |
| 公社債投資信託 | 158,824億円 | 87本 |
| ETF | 1,361,707億円 | 425本 |
| 株式投資信託(ETFを除く) | 2,090,975億円 | 5,325本 |
表の3行目と4行目は、株式投資信託の単位型と追加型の内訳。追加型が3,445,647億円、単位型は7,035億円で、株式投資信託のほとんどが、Aさんの投資信託と同じ、いつでも買える追加型でした。ETFは1,361,707億円で425本あり、公募投資信託全体の約37.7%(1,361,707億円÷3,611,505億円)にあたります。
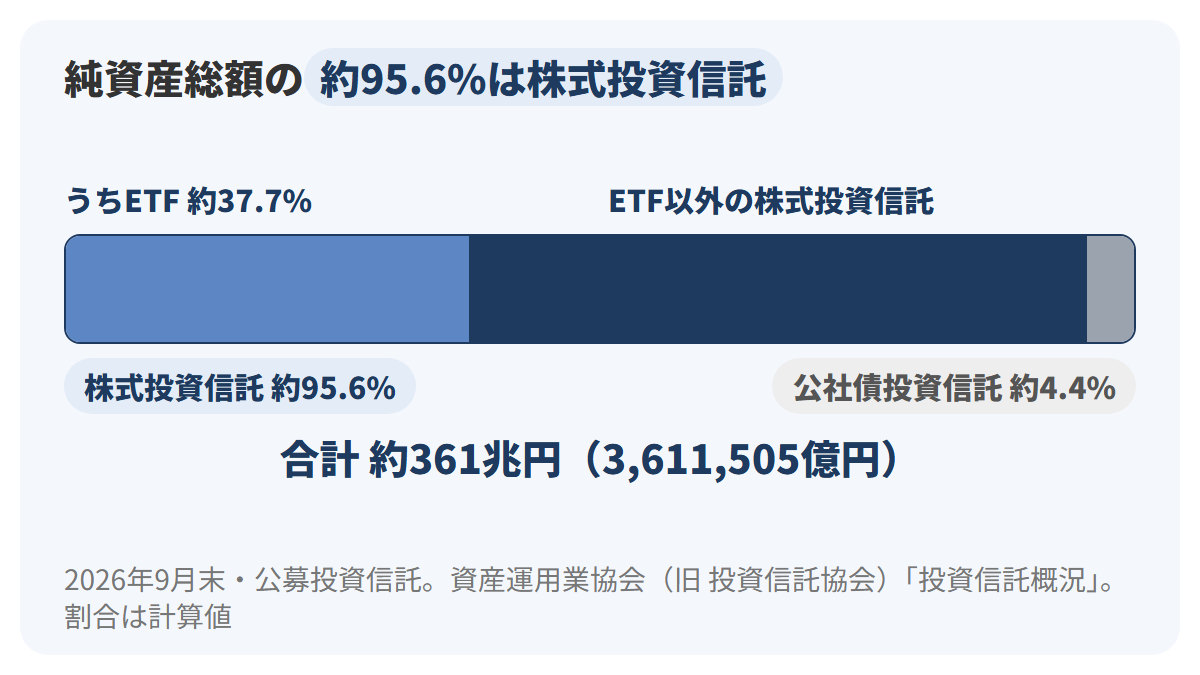
図の横帯全体が公募投資信託の純資産総額で、左の水色と真ん中の紺を合わせた部分が株式投資信託、右端の灰色の細い部分が公社債投資信託です。株式投資信託のうち左の水色の部分がETFで、帯全体に対する割合で表されています。ETFを除いた株式投資信託は2,090,975億円、およそ209兆円。
ETFは、この統計では株式投資信託に含まれる扱い。株式投資信託の3,452,681億円は、ETFを除く2,090,975億円とETFの1,361,707億円の合計とほぼ一致します。ETFが普通の投資信託と何が違うのかは、この分野の後の章で扱います。
まとめ:投資信託は、まとめて任せて、割合で受け取る仕組み
土曜の朝、Aさんは1週間分のメモを1枚にまとめました。月曜に「投資信託とは何か」を確かめ、火曜に3つの会社と守る仕組み、水曜に基準価額、木曜に種類と書類、金曜に2026年9月末の数字。メモの最後に、Aさんは自分の積み立てを1行で説明する文を書き足しました。毎月の3万円は、X証券を通って信託銀行に保管され、運用会社の指図で株や債券に投資され、その日の基準価額で口数に変わる、という1行です。
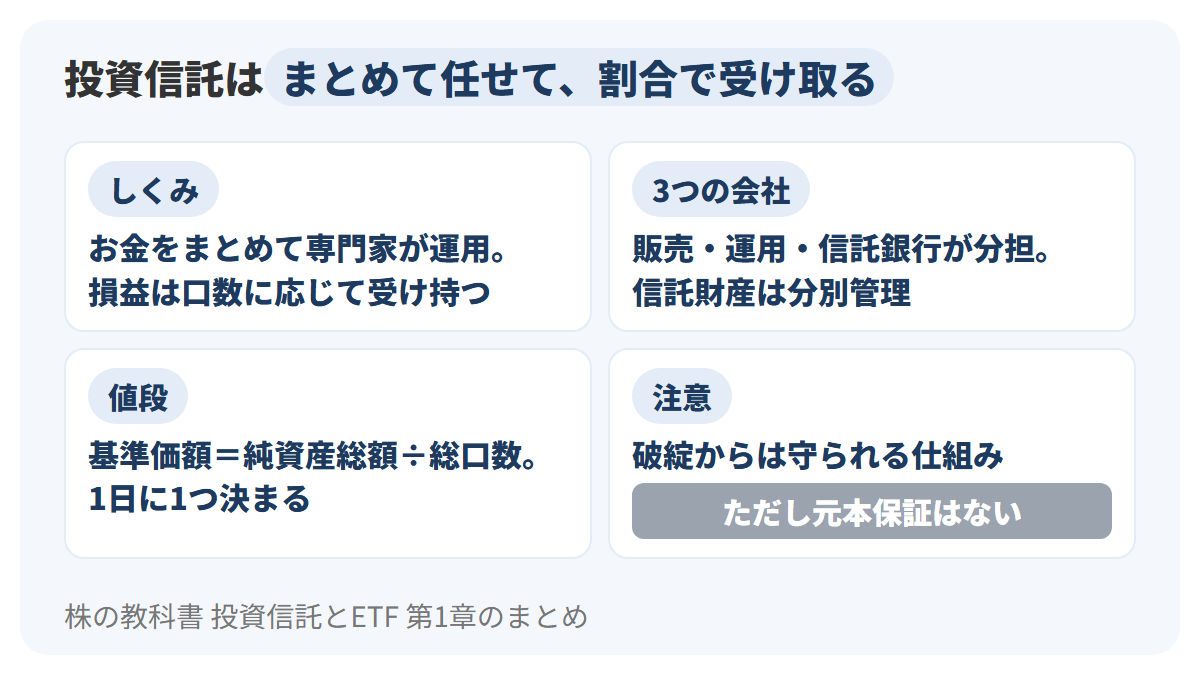
図の4枚のカードは、しくみ、3つの会社、値段、注意の4つを表しています。紺の文字が各項目の結論、右下のカードだけは灰色の帯で「元本保証はない」という注意を表しています。
- 投資信託は、投資家から集めたお金をひとつにまとめ、運用の専門家が株式や債券などに投資する商品。運用の損益は、投資額に応じてすべて投資家のものになる
- 取引の単位は口で、投資信託に投資している人は受益者と呼ばれる。受益者の権利は電子的な帳簿(振替口座簿)に記録される
- 販売会社は窓口、運用会社(委託者)は運用の指図役、信託銀行(受託者)は資産の保管と売買を受け持つ金庫番
- 信託銀行は、信託財産を自社の財産と分けて管理する(分別管理)。販売会社・運用会社・信託銀行のどれが破綻しても、信託財産は制度として守られる
- 守られる仕組みと元本保証は別の話。投資信託は預金とは違い、元本の保証がない
- 基準価額は、純資産総額を総口数で割った1口の値段。1口1円で始まった投資信託は1万口あたりで公表され、開始時は10,000円
- 評価額は口数×1口の値段。仮の例で10万口なら、基準価額11,000円で11万円、9,000円で9万円
- 基準価額は1日に1つで、申し込みの締め切りの後に公表される(ブラインド方式)
- 分配金は信託財産から支払われ、その分だけ基準価額が下がる。基準価額の高い・低いは、それまでの運用の結果
- 制度上の分け方には、公募と私募、単位型と追加型、株式投資信託と公社債投資信託などがある。商品分類は目論見書の表紙などに記載されている
- 2026年9月末の公募投資信託の純資産総額は約361兆円・5,837本で、1年前の約277兆円から計算上約30.5%増えた
この章に出てきた言葉を、表で振り返りましょう。
| 言葉 | 意味 |
|---|---|
| 口 | 投資信託を取引するときの単位 |
| 受益者 | 投資信託に投資している人を指す法律の言葉 |
| 委託者・受託者 | 委託者は運用会社、受託者は信託銀行を指す法律上の呼び名 |
| 信託財産 | 投資信託が集めた資金と、その資金で買った財産。信託銀行が保管・管理する |
| 分別管理 | 信託銀行が、信託財産を自社の財産と区別して管理すること |
| 基準価額 | 投資信託の値段。純資産総額÷総口数で計算し、1日に1つ公表される |
| ブラインド方式 | その日の基準価額が分からないまま注文を出す方式 |
| 分配金 | 信託財産から投資家に支払われるお金。支払われると基準価額が下がる |
最後に、この章の内容で答えられる疑問を3つ並べておきます。
| よくある疑問 | この章での答え |
|---|---|
| 銀行で買った投資信託は、預金と同じく元本が保証されるのか | 保証されません。投資信託は元本が保証されている金融商品ではなく、この点が銀行の預金などとの違いです |
| 証券会社や運用会社が潰れたら、投資信託は消えるのか | 消えません。信託財産は信託銀行が分けて管理していて、別の販売会社への移管や、他の運用会社への引き継ぎなどで扱われるので、値下がりによる損失とは別の話です |
| 株のように、その時の値段を見ながら買えるのか | 一般的な投資信託では買えません。基準価額は1日に1つで、申し込みの締め切りの後に公表されるので、その日の値段が分からないまま注文します |
投資信託は、言葉が多く、関わる会社も3つあるので、最初は仕組みがつかみにくい商品です。それでも、「お金はどこにあるか」「だれが運用を決めるか」「値段はどう決まるか」の3つを押さえれば、説明書や画面の数字の意味はたどれます。
Aさんは、画面の評価額が増えても減っても、その理由を自分の積み立ての数字でたどれるようになりました。
この分野の次に読む章
この章では、投資信託がお金をまとめて運用する仕組み、3つの会社の分担と守る仕組み、基準価額の決まり方を確かめました。Aさんのメモには、自分の積み立てのお金の通り道と、評価額の計算式が書き込まれています。
けれども、Aさんにはまだ答えられない問いが残っていました。運用会社は、集めたお金をどんな考え方で株や債券に振り分けているのか。商品分類の補足分類にあった「インデックス型」とは何で、そうでない投資信託とどう違うのか。
この分野の次は、投資信託とETF 第2章「インデックス型とアクティブ型」です。この章で確かめた運用会社の役割と基準価額の考え方は、2つの運用の違いを比べるときにもそのまま使う道具。読み進める前に、この章のまとめの図をもう一度見ておくと、話のつながりがつかみやすくなるでしょう。
株の教科書の全体の目次はこちらです。
参考にした公式情報
コメント