
株の教科書 経済と市場の動き 第1章|読了目安 約35分
この章で分かること
ニュースで毎月のように耳にする「景気」という言葉。景気はよくなったり悪くなったりをくり返し、その動きは国の統計で数字として測られています。架空の会社「みなと製菓」の株を持つ会社員Aさんと一緒に、景気の循環とは何か、景気をどんな数字で測るのか、株価は景気の統計の中でどう扱われているのかを順に確かめます。
この章の流れ
- 景気は、拡張と後退をくり返す
- 景気動向指数は、景気を先行・一致・遅行の3本で測る
- 政府・日本銀行・GDPは、それぞれ別の角度から景気を伝える
- 株価は、景気の統計の中で「先行系列」の1つとして扱われている
- 2026年秋の景気を、実際の数字で読む
読み終えるとできること
- 景気の山・谷、拡張・後退という言葉を使って、景気の動きを説明できる
- 景気動向指数・月例経済報告・短観・GDPが、それぞれ何を伝える数字なのかを言い分けられる
- 「株価は景気の先行指標」という話を、言えることと言えないことに分けて読める
10月の終わりの朝、Aさんは朝ごはんを食べながら、スマートフォンで経済ニュースを読んでいました。見出しには「景気は緩やかに回復」の文字。その下に並ぶ記事には、景気動向指数、日銀短観、GDPといった言葉が次々に出てきます。
Aさんは、お菓子メーカーのみなと製菓の株を100株持っています。株を買ってから経済ニュースが前より気になるようになったものの、「景気が回復している」と聞いても、それがどんな数字のどんな動きを指しているのかは、よく分かりません。頭に浮かぶのは、景気がよいなら株価も上がるのか、という疑問。
まず押さえておきたいのは、景気という言葉には、ふだんの会話で使う「なんとなく景気がいい」とは別に、国の統計としての決まった測り方がある、という点です。景気がいつよくなり始め、いつ悪くなり始めたのかは、内閣府が統計をもとに日付まで決めています。
景気を伝える数字は1つではありません。内閣府の景気動向指数、政府が毎月まとめる月例経済報告、日本銀行が企業に聞く短観、国全体の経済の大きさを表すGDP。どれも景気を映す数字ですが、測っているものも、出てくる時期も違います。
そして株価。内閣府は景気動向指数をつくるとき、株価指数の1つである東証株価指数(TOPIX)を、景気より先に動く傾向がある指標の1つとして使っています。ただし、それは「株価が必ず景気の先を当てる」という意味ではありません。どこまでが言えることで、どこからが言えないことなのか。この線引きも、この章で確かめる大切な点の1つ。
この分野「経済と市場の動き」は、景気・金利・為替・物価といった経済の動きと、株式市場とのつながりを1章ずつ読んでいく分野です。この章はその入口で、すべての土台になる「景気」を扱います。
この章に出てくる会社と人物、計算の例は、すべて架空のものです。
| 項目 | この章の設定(すべて架空) |
|---|---|
| 会社 | みなと製菓(お菓子メーカー・発行済株式1,000万株・3月決算) |
| 株主 | Aさん(34歳・会社員)。1株1,000円で100株=10万円を買った |
| みなと製菓の業績 | 2026年3月期 売上高50億円・純利益3億6,000万円・配当1株20円 |
※本記事は特定の銘柄の売買を勧めるものではありません。統計の数値は2026年10月時点のもので、今後変わる場合があります。
みなと製菓は、お菓子をつくって売る会社。Aさんはその株主の1人で、景気のニュースを自分の株と結びつけて考えたいと思っています。この章では、Aさんの疑問を1つずつ数字で確かめていきます。
景気は、拡張と後退をくり返す
昼休み、Aさんは同僚に「景気って、いつからよくなったとか、どうやって分かるのかな」と聞いてみました。同僚は「なんとなく、ボーナスが増えたらじゃない?」と笑います。たしかに景気のよしあしは暮らしの実感と結びついていますが、実感は人によって違うもの。
国の統計では、景気がよくなる時期と悪くなる時期を、決まった言葉と決まった手順で区切っています。この見出しでは、景気の動きを表す「山」と「谷」、その間の「拡張」と「後退」という言葉を確かめ、山と谷の日付がどう決まるのかを順に読みます。
景気の動きは「山」と「谷」で区切られる
景気循環とは、経済の活動が活発になる時期と、落ち込む時期が、交互にくり返されることです。活動がいちばん高まった時点を景気の山、いちばん落ち込んだ時点を景気の谷と呼びます。
ことば
景気循環 経済の活動が活発になる時期(拡張)と落ち込む時期(後退)が交互にくり返されること。谷から山を経て次の谷までが1つの循環。
内閣府 経済社会総合研究所は、谷から山までの期間を「拡張」、山から谷までの期間を「後退」、谷から次の谷までをひとまとまりの「全循環」として表にまとめています。拡張の時期には景気がよい方向へ動き、後退の時期には悪い方向へ動くということ。
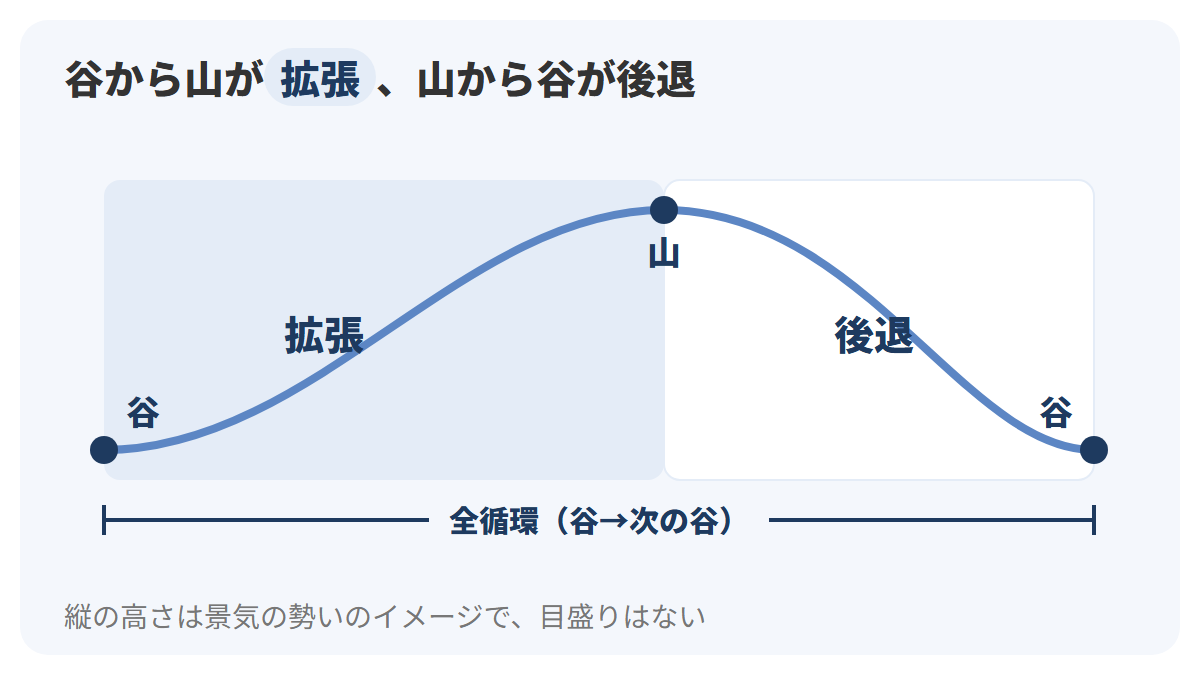
図は、景気の動きを左から右へ流れる1本の波で示しています。紺の点が山と谷、薄い青の帯が拡張の区間、白い帯が後退の区間です。波の高さは景気の勢いのイメージで、縦軸の目盛りはなし。山と谷は「点」、拡張と後退は「期間」という違いを押さえておくと、ニュースの言葉が読みやすくなります。
たとえば、ある年の1月に谷があり、そこから3年後の1月に山が来たとします。この場合、拡張は36か月。山から1年後の1月に次の谷が来たなら、後退は12か月で、谷から谷までの全循環は48か月という計算です。実際の循環の長さは、次の表のように毎回違います。
拡張と後退の長さは、循環ごとに違う
景気循環の1回分の長さは、毎回同じとは限りません。内閣府が設定した直近3つの循環を表にすると、長さのばらつきがよく分かります。
| 循環 | 谷 | 山 | 次の谷 |
|---|---|---|---|
| 第14循環 | 2002年1月 | 2008年2月 | 2009年3月 |
| 第15循環 | 2009年3月 | 2012年3月 | 2012年11月 |
| 第16循環 | 2012年11月 | 2018年10月 | 2020年5月 |
表の各行が1つの循環で、左から谷・山・次の谷の年月が並びます。1つの循環の「次の谷」は、そのまま次の循環の始まりの谷。第14循環の終わりの2009年3月が、第15循環の始まりになっている点に注目すると、循環が切れ目なくつながっていることが分かります。
この年月を期間の長さに直したのが次の図です。拡張は谷から山まで、後退は山から谷までの月数を数えています。
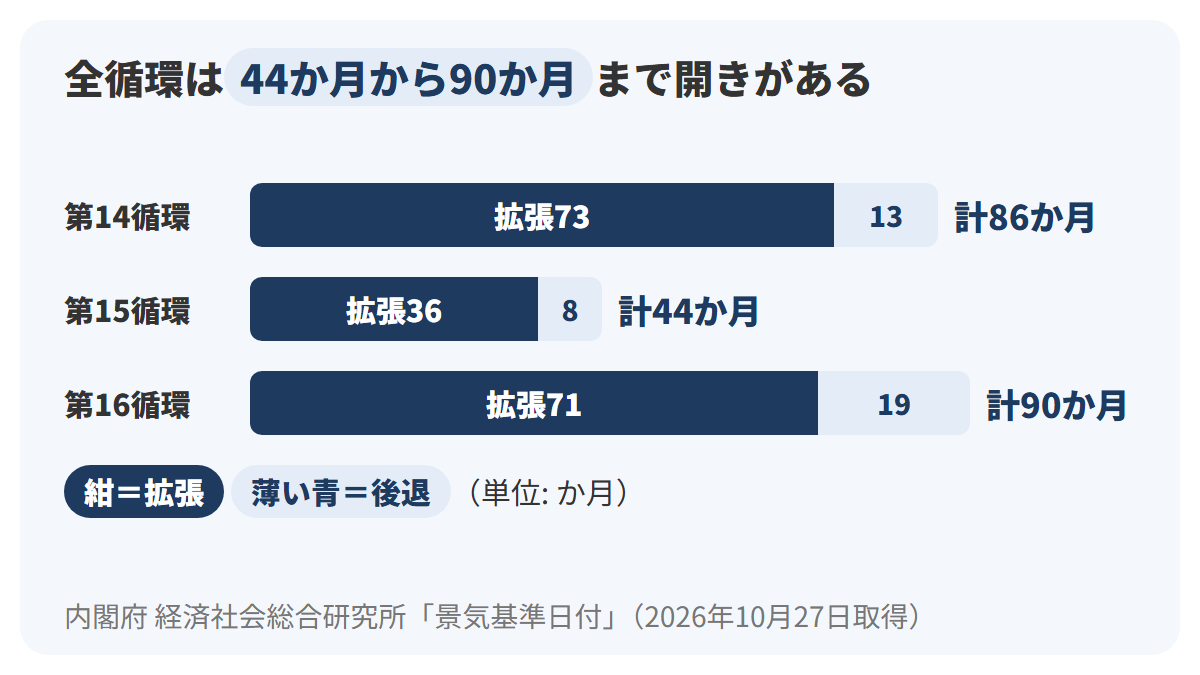
グラフの横棒は、左の濃い紺の部分が拡張、右の薄い青の部分が後退で、単位は月です。第15循環の拡張は36か月なのに対し、第14循環は73か月、第16循環は71か月。この3つの循環では、どれも拡張のほうが後退より長い一方、拡張そのものの長さは2倍ほど違います。
たとえば、第16循環の拡張71か月は、およそ5年11か月。小学校の6年間に近い長さです。これに対して後退の19か月は、1年7か月ほど。同じ1つの循環の中でも、よい方向に動く期間と悪い方向に動く期間の長さは、これだけ違います。
このばらつきを見ると、少なくともこの3つの循環の長さからは、「○年ごとに山が来る」といった決まった間隔は読み取れません。この長さは、そのまま次の循環に当てはまるとは限らないということ。
山と谷は、統計をもとに後から決まる
では、山と谷の日付はどう決めているのでしょうか。内閣府では、景気基準日付と呼ばれる山と谷の日付を、経済社会総合研究所長が設定します。その材料になるのが、景気の動きを表す複数の統計から作るヒストリカルDIという数字で、景気動向指数研究会での議論も踏まえて決まります。
ことば
景気基準日付 景気の山と谷の年月。内閣府 経済社会総合研究所長が、統計から作るヒストリカルDIをもとに、景気動向指数研究会での議論を踏まえて設定する日付。
ヒストリカルDIは、景気の現状を表す統計(一致系列)の1本1本について山と谷を見つけ、それぞれの統計が上向きの局面にあるか、下向きの局面にあるかを月ごとに数えて、上向きの割合を出したものです。1本1本の統計の山と谷は、米国の研究機関NBERが開発した手順で見つけ、その手順には、たとえば山と谷の間は5か月以上空いていなければならない、といった条件も含まれます。
決め方の目安は、ヒストリカルDIが50%を上回る直前の月が景気の谷、50%を下回る直前の月が景気の山、というもの。上向きの統計が半分を超えたら景気は拡張に入り、半分を割ったら後退に入った、と考えるわけです。
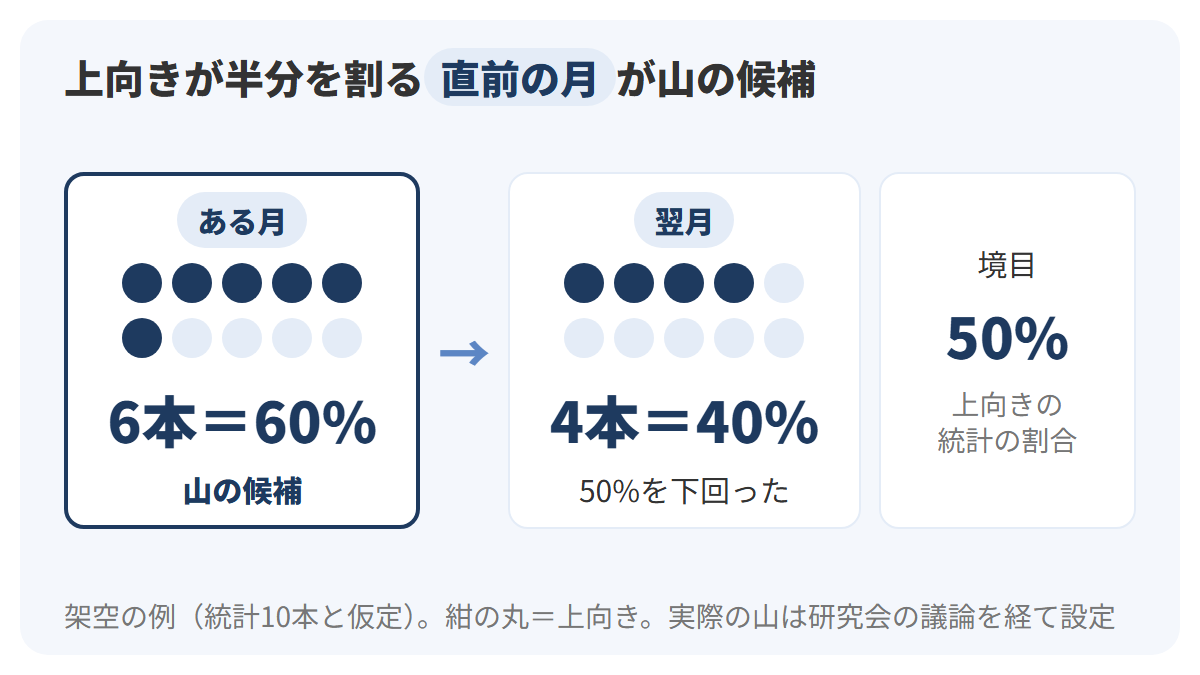
図は架空の例です。景気を表す統計を10本と仮定し、上向きの局面にある本数を紺の丸、下向きの本数を薄い丸で表しています。右の箱の50%が、山と谷を分ける境目。左の「ある月」は10本のうち6本が上向きで60%、真ん中の「翌月」は4本で40%。50%を下回る直前の月は「ある月」なので、この例では「ある月」が山の候補になります。実際の山は、こうした数字をもとに研究会の議論を経て決まります。
ここで大切なのは、1本1本の統計の山と谷は、その後の動きを見ないと見つけられないという点です。ある月が山だったかどうかは、そのあと統計が下がり続けたことを確かめて、はじめて分かります。つまり、景気の山と谷は、そのときにリアルタイムで宣言されるものではなく、後から振り返って決まるもの。
2020年5月の谷のあとの山は、まだ設定されていない
2026年10月27日時点で、内閣府が設定している直近の山は2018年10月、直近の谷は2020年5月です。2020年5月の谷から後の山は、まだ設定されていません。
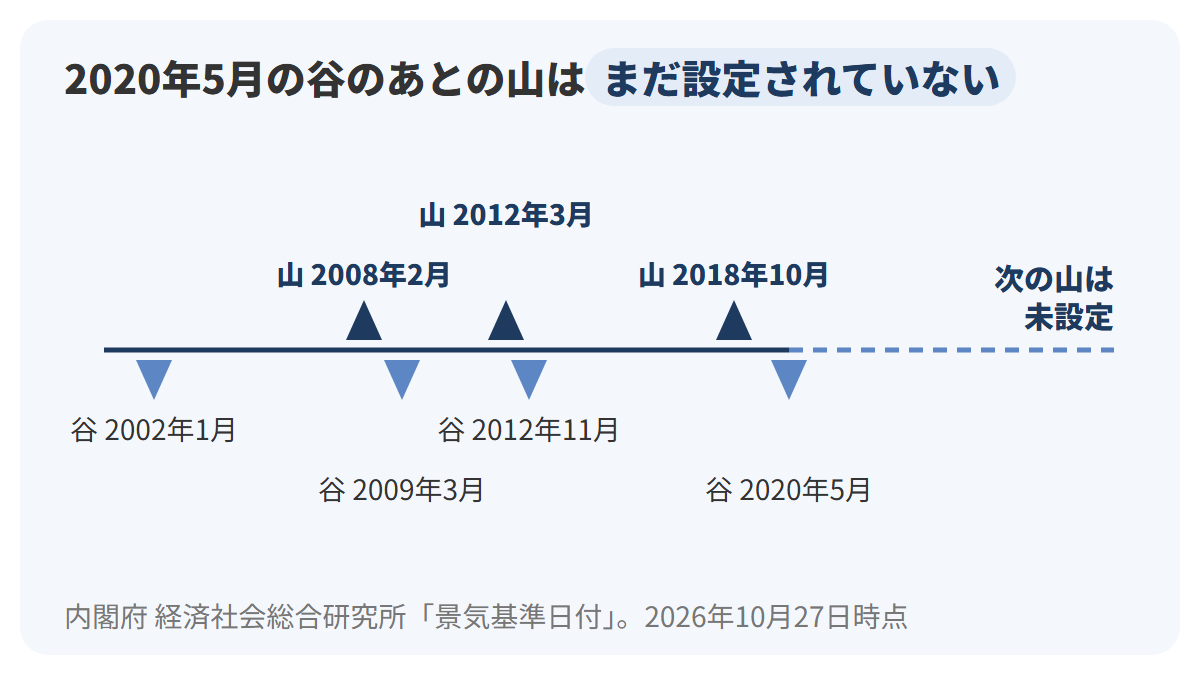
年表の紺の三角が山の印、薄い青の三角が谷の印。2020年5月の谷より右は点線になっていて、その先に設定された日付はありません。山が後から決まる仕組みである以上、「この点線の区間が今も拡張の途中にある」とまでは、この年表からは言えません。言えるのは「次の山はまだ設定されていない」というところまで。
Aさんは手帳に、第16循環の山の2018年10月と谷の2020年5月を書き写しました。後退の19か月は、1年7か月ほど。
Aさんは、ここで1つ気づきました。ニュースの「景気は緩やかに回復」は、山と谷の日付とは別の物差しで、今の景気を伝えているはずだということ。山と谷が後から決まるなら、今の景気を毎月伝える数字が別にあるはずです。その代表が、次の見出しで扱う景気動向指数。
景気動向指数は、景気を先行・一致・遅行の3本で測る
景気の山と谷が後から決まるなら、今の景気はどうやって知ればよいのか。その問いに毎月答えるために内閣府 経済社会総合研究所がつくっているのが、景気動向指数です。目的は、景気の現状を把握し、将来を予測する助けにすること。
ことば
景気動向指数 生産・雇用など景気に関係する複数の統計をまとめて、景気の現状把握と将来予測に役立てるために内閣府 経済社会総合研究所が毎月つくる指標。
景気動向指数は、1本の統計ではなく、生産や雇用、消費、企業の利益など、景気に関係する何本もの統計をまとめてつくります。この見出しでは、統計を3つのグループに分ける考え方と、CIとDIという2つのまとめ方を順に確かめます。
統計を「先行」「一致」「遅行」の3グループに分ける
景気に関係する統計は、景気の動きに対して、先に動くもの、ほぼ同時に動くもの、遅れて動くものがあります。景気動向指数は、これを先行系列・一致系列・遅行系列の3グループに分け、それぞれから先行指数・一致指数・遅行指数をつくっています。
| 指数 | 一致指数との時間の関係 | 主な使い道 |
|---|---|---|
| 先行指数 | 一般的に、一致指数に数か月先行する | 景気の動きを予測する |
| 一致指数 | ほぼ同時に動く | 景気の現状を把握する |
| 遅行指数 | 一般的に、一致指数に数か月から半年程度遅行する | 事後的な確認に使う |
表の真ん中の列が、一致指数との時間の関係です。どちらも「一般的に」という言葉が付いている点を見落とさないことが大切。先行指数がいつも決まった月数だけ先に動く、という約束ではありません。
3つの関係を、時間の流れに沿って並べると次のようになります。
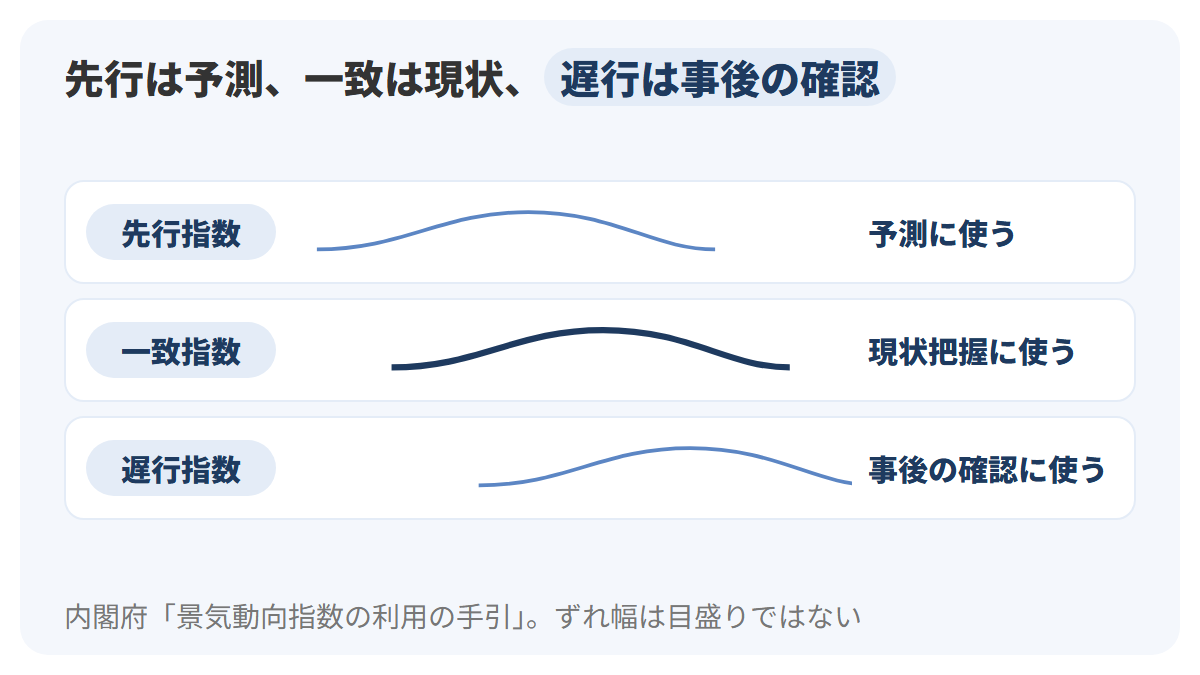
図の3本の波は、上から先行・一致・遅行の順で、真ん中の紺の波が一致指数です。薄い青の2本は、一致指数に対して左右にずれて描かれています。ずれ幅はイメージで、実際の月数を表す目盛りではないという点に注意が必要。「先に動く傾向がある」「遅れて動く傾向がある」という関係だけを読み取ってください。
天気にたとえると、分かりやすくなります。空が暗くなるのが先行、雨が降っているのが一致、雨上がりに地面が乾くまでの時間が遅行。夕方5時に空が暗くなり、5時半に雨が降り出し、雨がやんでから2時間後に地面が乾く、という順番に近い関係です。ただし、暗くなっても降らない日があるように、先行の動きのあとに必ず同じ動きが来るわけではありません。
どの統計が、どのグループに入っているか
2026年8月分の公表で使われている統計は、先行系列が11本、一致系列が10本です。いくつかを抜き出すと、それぞれのグループの性格が見えてきます。
| グループ | 含まれる統計の例 |
|---|---|
| 先行系列(11本) | 新規求人数(除学卒)、新設住宅着工床面積、消費者態度指数、東証株価指数 |
| 一致系列(10本) | 生産指数(鉱工業)、商業販売額(小売業)、営業利益(全産業)、有効求人倍率(除学卒) |
| 遅行系列 | 第3次産業活動指数(対事業所サービス業)、常用雇用指数、実質法人企業設備投資(全産業)、家計消費支出(勤労者世帯・名目)、法人税収入、完全失業率 |
表の右の列は全体の一部。先行系列には、新しく人を募集する数や、これから建つ住宅の床面積、消費者の気持ちを聞いた指数などが並びます。一致系列には、生産・販売・利益・求人倍率といった、今まさに経済で起きていることを表す数字が並びます。
遅行系列には、雇用の指数や家計の支出、法人税収入、完全失業率などが入ります。遅行系列は、景気が変わったことをあとから確かめるための数字という位置づけ。
一致指数をつくる10本の統計を、何を測っているかで分けると次の図のようになります。内閣府も一致指数を「生産、雇用等の10指標を合成することにより作成している」と説明しています。
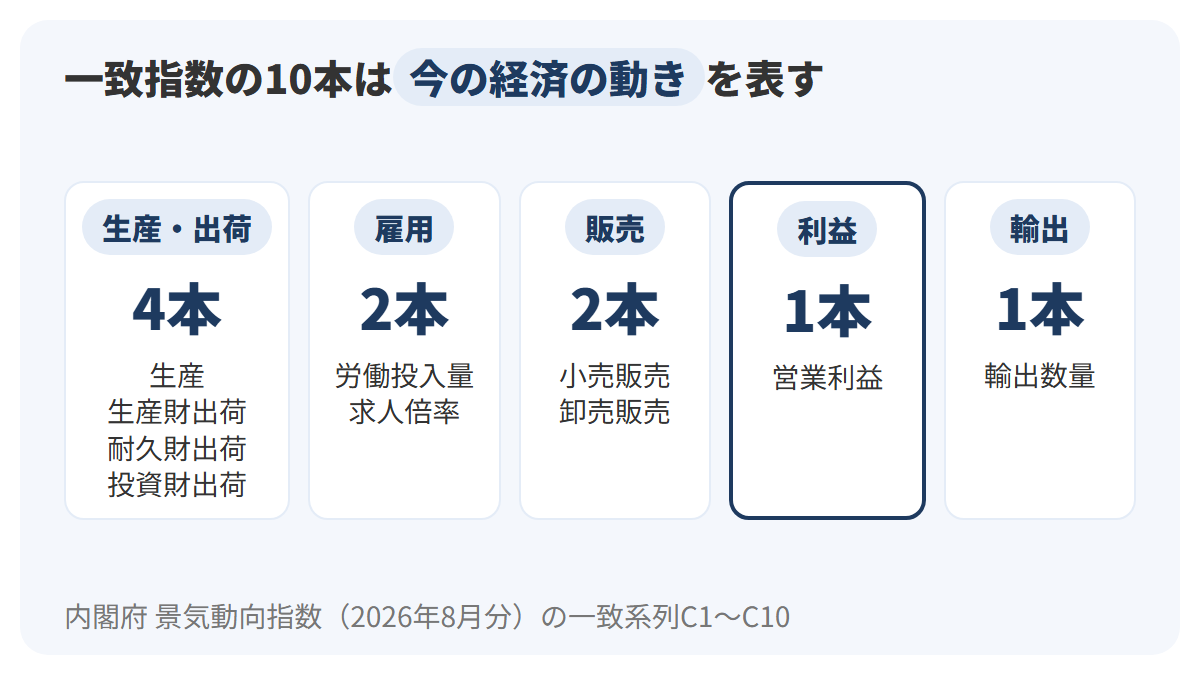
図の5つの箱は、左から生産・出荷、雇用、販売、利益、輸出で、大きな紺の数字がそれぞれの本数です。いちばん大きい箱は生産・出荷の4本。会社の利益を表す営業利益が1本入っていることも、株を持つAさんには気になる点です。
先行系列の中に、東証株価指数が入っている点に注目してください。この点は、株価と景気のつながりを考える見出しで改めて取り上げます。
逆の向きに動く統計もある(逆サイクル)
統計の中には、景気がよくなると数字が下がるものもあります。内閣府はこれを逆サイクルと呼び、「指数の上昇、下降が景気の動きと反対になること」と説明しています。
ことば
逆サイクル 統計の数字の上がり下がりが、景気の動きと反対の向きになること。完全失業率がその例で、数字が上がることは景気には悪い方向の動き。
代表的なのが遅行系列の完全失業率です。数字が下がることが、景気にとってはよい方向の動きという関係。先行系列の最終需要財在庫率指数と鉱工業用生産財在庫率指数の2本も、逆サイクルとして扱われています。
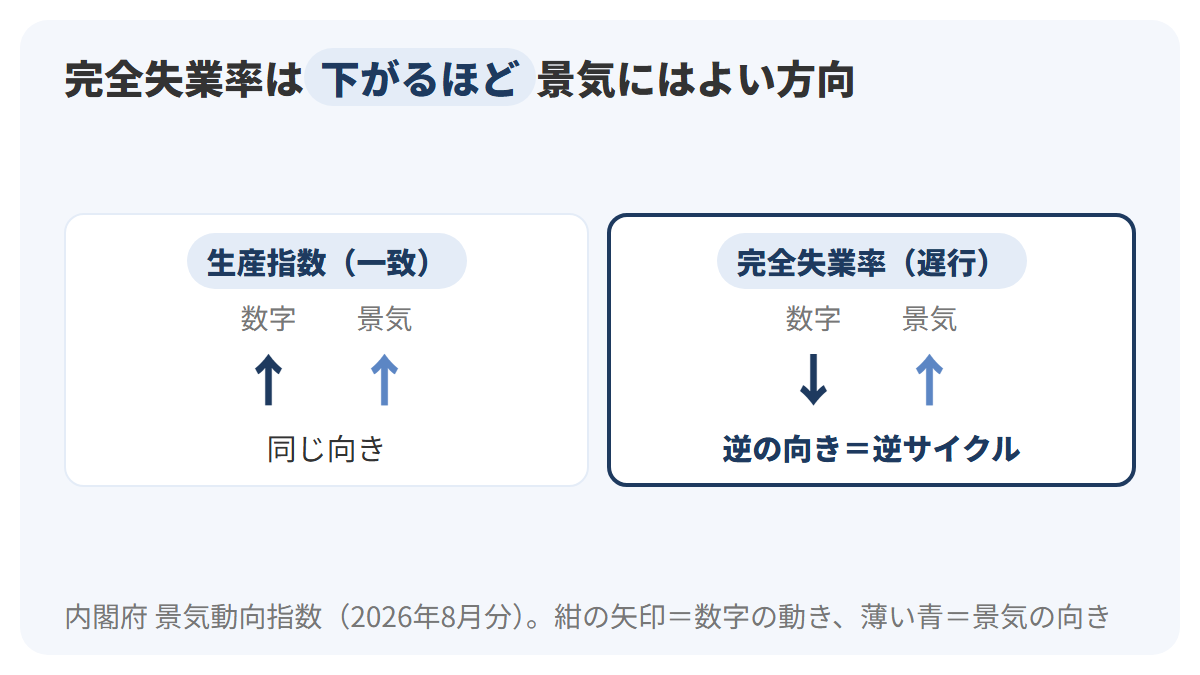
図の左右のカードで、紺の矢印が数字の動き、薄い青の矢印が景気の向きです。左の生産指数は2本の矢印が同じ向き、右の完全失業率は2本の矢印が逆向き。数字の上がり下がりだけを見て、景気がよい・悪いと読まないための区別です。
CIは景気の「勢い」、DIは「広がり」を測る
景気動向指数には、CIとDIという2つのまとめ方があります。CIは、各統計の動きを合成して、景気の変動の大きさやテンポを測るもの。DIは、統計のうち改善している統計の割合を出して、景気の動きが経済のさまざまな部門にどれだけ広がっているかを測るものです。
ことば
CI(コンポジット・インデックス) 景気動向指数のうち、構成する統計の動きを合成して、景気変動の大きさやテンポ(量感)を測る指数。現在は2020年を100として表す。
| 比べる点 | CI | DI |
|---|---|---|
| 何を測るか | 景気の変動の大きさ・テンポ(量感) | 景気の動きの各部門への広がり |
| つくり方 | 各統計の動きを合成する | 改善している統計の割合を出す |
| 数字の形 | 2020年=100とした指数 | 0〜100%の割合 |
| 読み方の目安 | 上がっていれば景気は上向き | 一致指数は拡張局面で50%を上回る傾向 |
表の左の列が比べる点、右の2列がCIとDIの違いです。CIは「どれくらいの強さで動いているか」、DIは「どれくらい多くの統計が同じ方向を向いているか」を答える数字。内閣府は、DI一致指数は景気の拡張局面では50%を上回り、後退局面では下回る傾向がある、としています。
たとえば、10本の統計のうち、1本だけが大きく伸び、残りの9本は少しずつ下がっている月を考えます。DIは改善している統計の割合なので、10本中1本で10%。一方のCIは動きの大きさを合成するので、1本の大きな伸びが他の9本の小さな下げを打ち消して、横ばいに近くなることがあります。同じ月でも、CIとDIで受ける印象は変わるということ。
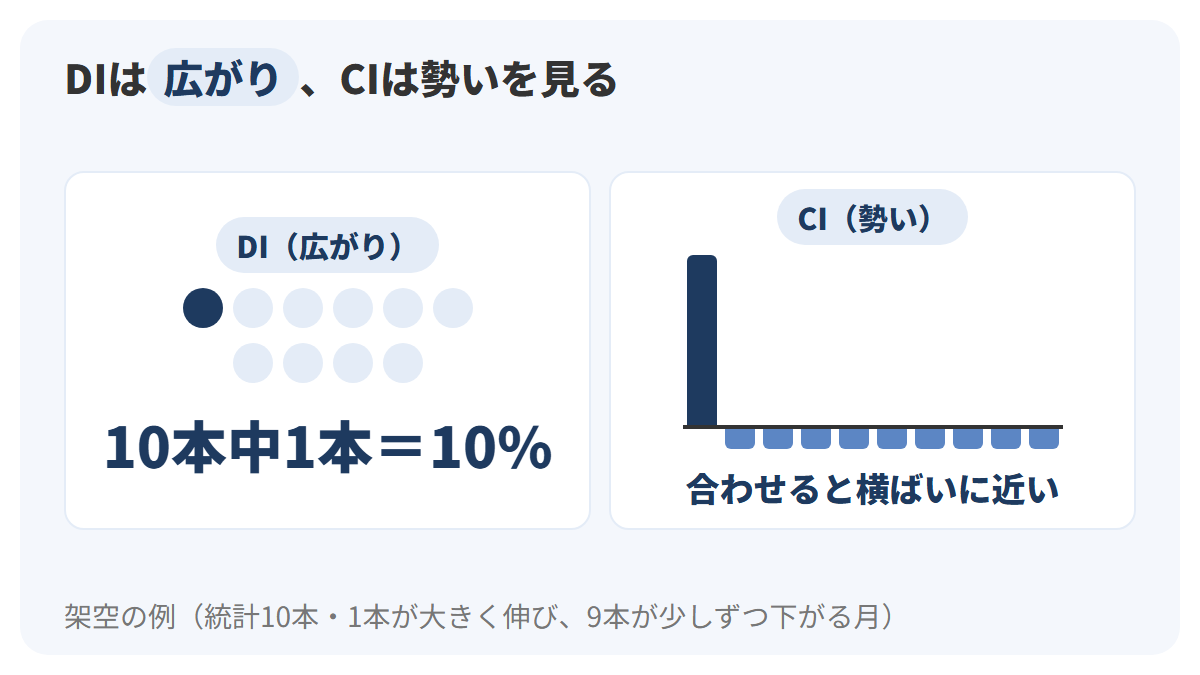
図は架空の10本の統計の例で、左がDI、右がCIの見え方です。左の10個の丸のうち紺は改善している1本、薄い青は悪化している9本。右の棒は、上向きの紺の1本と下向きの薄い青の9本を足し合わせると、ほぼ0に近い横ばいになるイメージです。内閣府が毎月の結果の概要で示し、景気の基調判断にも使っているのは、CIの一致指数です。
政府・日本銀行・GDPは、それぞれ別の角度から景気を伝える
週末、Aさんは経済ニュースをまとめて読み直してみました。景気動向指数のほかにも、「月例経済報告」「日銀短観」「GDP速報」という言葉が出てきます。どれも景気の話をしているように見えて、出している組織も出てくる時期も、それぞれ別。
この見出しでは、景気を伝える代表的な3つの発表を、だれが・何を・いつ出しているのかという点から確かめます。数字の読み方が分かれば、ニュースの見出しの背景にある材料が見えてきます。実際の最新の数字を読むのは、実データの見出し。
月例経済報告は、政府が毎月言葉で示す景気の判断
月例経済報告は、内閣府が毎月まとめる、日本の景気についての政府の判断です。景気動向指数が数字の指標なのに対し、月例経済報告は「景気は、緩やかに回復している」のように、景気の状態を文章で示すのが特徴。
ことば
月例経済報告 内閣府が毎月まとめる、景気についての政府の公式な判断。景気全体の基調判断に加え、個人消費・設備投資・生産・企業収益・雇用情勢などの項目ごとの判断を文章で示す。
報告の中心になるのが、景気全体の状態をひとことで表す基調判断です。そのほかに、個人消費、設備投資、生産、企業収益、雇用情勢といった項目ごとの判断や、景気の先行きについての見方も示されます。
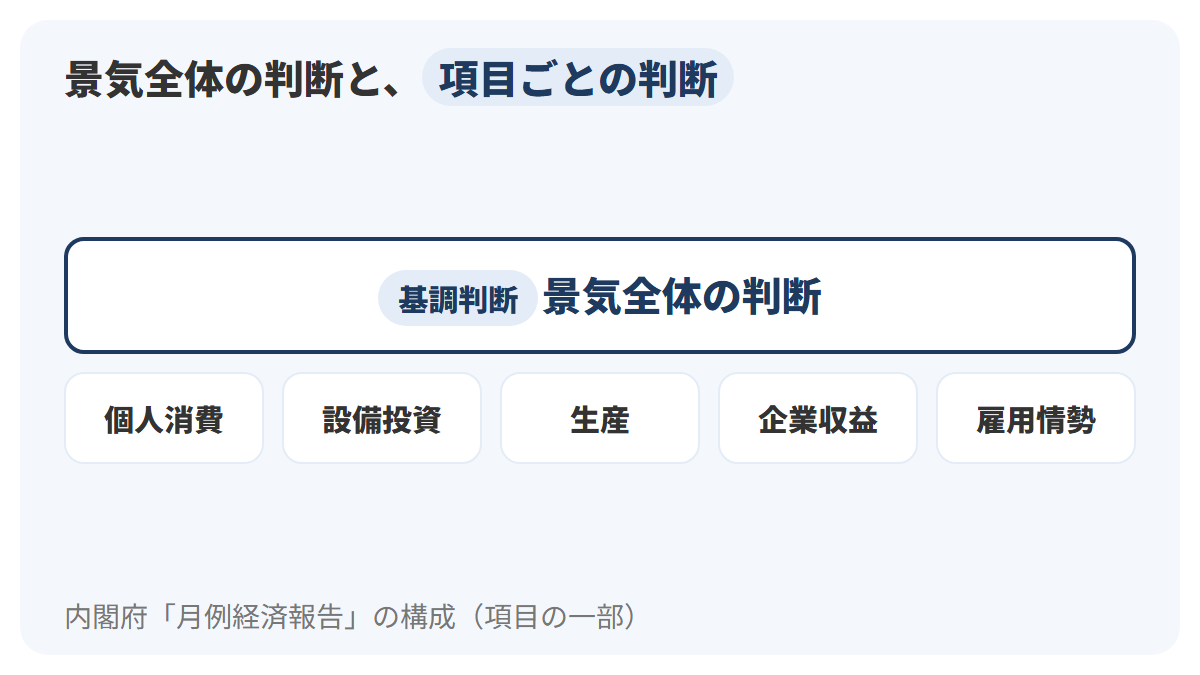
図の上の紺の枠が景気全体の基調判断、下の5つの白い箱が項目ごとの判断です。2026年9月29日公表分の実際の文言は、2026年秋の数字を読む見出しで確かめます。
月例経済報告の文言は、前の月の文言と並べて読むと変化が分かります。たとえば2026年9月29日公表分の基調判断は、8月と同じ文で、1か月のあいだ政府の見方が変わらなかったことを示していました。項目ごとの判断も、「持ち直している」「改善の動きがみられる」のように、項目によって言い表し方が少しずつ違うのが特徴。月例経済報告には、消費者物価や国内企業物価についての判断の項目もあります。
日銀短観は、企業自身に景気の実感を聞く調査
日銀短観は、日本銀行が全国の企業に景気の実感や事業の計画を聞く調査です。正式な名前は「全国企業短期経済観測調査」。目的について日本銀行は、全国の企業動向を的確に把握し、金融政策の適切な運営に役立てるため、としています。調査の対象は、資本金2千万円以上の民間企業から選んだ企業(金融機関などを除く)。
短観でいちばん注目される数字が、業況判断DIです。企業に自分の会社の業況(事業の調子)を「良い」「さほど良くない」「悪い」の3つから選んでもらい、「良い」と答えた企業の割合から「悪い」と答えた企業の割合を引いて求めます。単位は「%ポイント」。
ことば
業況判断DI 日銀短観で、業況が「良い」と答えた企業の割合から「悪い」と答えた企業の割合を引いた数字。単位は%ポイントで、プラスが大きいほど業況を良いとみる企業が多い。
たとえば、架空の100社に業況を聞いたところ、「良い」が30社、「さほど良くない」が55社、「悪い」が15社だったとします。割合にすると「良い」30%、「悪い」15%。業況判断DIは30から15を引いて、15%ポイントです。「さほど良くない」の55社は、計算には入りません。
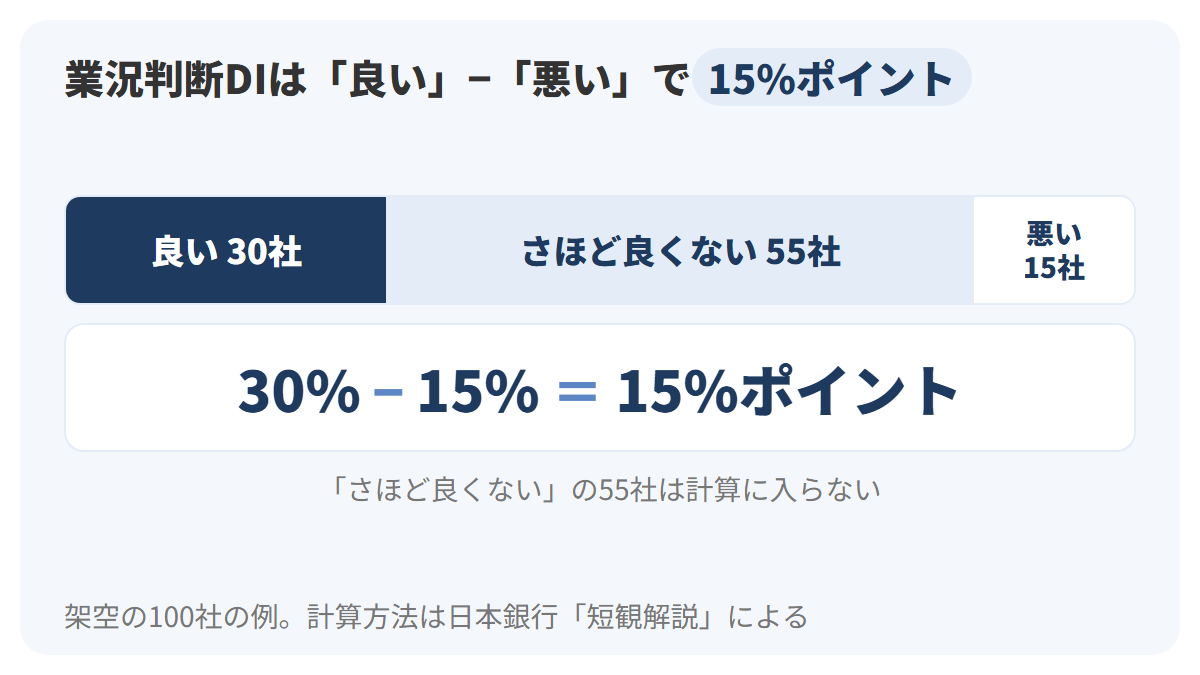
図の横に長い帯が100社全体で、左の紺が「良い」の30社、真ん中の薄い青が「さほど良くない」の55社、右の白が「悪い」の15社です。下の式は、紺の30%から白の15%を引く計算。真ん中の55社が計算に入らないことは、帯の下の注で確かめられます。
この計算から分かるのは、業況判断DIが「業況が良いと答えた企業がどれだけ多いか」を、「悪い」と答えた企業と差し引きで示す数字だということです。「良い」と「悪い」が同じ割合なら0、「悪い」のほうが多ければマイナス。短観は四半期ごとの調査で、結果は4月初、7月初、10月初、12月央に公表されます。2026年9月調査の次の12月調査も、12月央の公表。短観には、業況のほかに、企業が事業計画の前提にしている想定為替レートの項目もあります。
短観の結果は、企業の規模(大企業・中小企業など)と業種(製造業・非製造業)に分けて公表されます。同じ調査の回でも、規模や業種によって数字の動きが違うことがあり、この点は株価と景気の見出しで実際の例を使って確かめます。
GDPは、国全体で生み出された付加価値の合計
3つ目がGDP(国内総生産)です。内閣府 経済社会総合研究所の説明では、GDPは「一定期間にある国で産み出された付加価値合計」で、その国の経済力を示す代表的な指標であり、景気動向を把握する指標としても重要なもの。
ことば
GDP(国内総生産) 一定期間に国内で生み出された付加価値の合計。国の経済の大きさを示す代表的な指標で、景気の動きをつかむ材料の1つ。
付加価値とは、ものやサービスをつくる過程で新しく生み出された価値のことです。みなと製菓でいえば、仕入れた材料からお菓子をつくって売ったとき、材料の値段に上乗せされた分が、みなと製菓が生み出した付加価値にあたります。こうした付加価値を国中の会社や働く人の分まで足し合わせたものが、GDPという考え方。
景気の話でよく出てくるのは、GDPの成長率です。今期のGDPが前の期よりどれだけ増えたか(減ったか)を割合で示す数字で、公表では実質と名目の2種類が並び、2つの違いは物価の話にもつながります。
GDP速報のニュースでは、前期比のあとに「年率」という数字が添えられることがあります。前期比は3か月ごとの伸びで、年率はその伸びを1年分の大きさに直した数字。大まかには前期比のおよそ4倍が目安ですが、公表される年率は元のGDPの数字から計算されるため、前期比を単純に4倍した値とは一致しないことがあります。
景気を伝える4つの発表は、出てくる時期と頻度が違う
景気動向指数・月例経済報告・短観・GDPは、それぞれ出てくる時期と頻度が違います。並べてみると、ニュースで景気の話題がほぼ毎月のように出てくる理由が分かります。
| 発表 | 出しているところ | 頻度・時期 | 伝え方 |
|---|---|---|---|
| 景気動向指数 | 内閣府 経済社会総合研究所 | 毎月(2026年8月分速報は10月7日) | 指数(数字) |
| 月例経済報告 | 内閣府 | 毎月(2026年9月分は9月29日) | 文章の判断 |
| 日銀短観 | 日本銀行 | 四半期(4月初・7月初・10月初・12月央) | 企業への調査の結果(DI) |
| GDP速報 | 内閣府 経済社会総合研究所 | 四半期(各四半期の終了から原則約1か月半後) | 付加価値の合計と成長率 |
表の3列目を見ると、毎月出る発表が2つ、四半期ごとに出る発表が2つです。たとえば景気動向指数の場合、8月の数字が出たのは約5週間あと、2026年10月7日。GDP速報は各四半期の終了から原則約1か月半後なので、4〜6月期の1次速報が出るのは8月の半ばごろになります。どの数字も、出てきた時点ではすでに少し前の経済の姿を映しているということ。
この「発表は少し遅れて出てくる」という性質は、株価を考えるうえで大切な点です。株価は取引のある日なら毎日動きますが、景気の統計は月ごと・四半期ごとに、少し遅れて出てきます。2つの数字は、時間の流れ方がそもそも別もの。
株価は、景気の統計の中で「先行系列」の1つとして扱われている
景気の数字の読み方が分かってきたところで、Aさんにはいちばん知りたかった疑問が残っています。景気と株価は、どうつながっているのか。知人から「株価は景気の先を映すから、景気の統計より株価を見ていれば十分」と聞いたこともあります。
この見出しでは、景気を測る公的な統計の中で、株価がどう扱われているかを確かめます。そのうえで、その扱いから言えることと、言えないことを分けて整理します。
東証株価指数は、景気動向指数の先行系列の1本
景気動向指数の見出しで紹介した先行系列11本の中に、東証株価指数(TOPIX)が入っていました。2026年8月分の公表では、先行系列の9番目「L9」として載っています。
先行系列は、景気の動きを予測する目的で使う先行指数の材料です。内閣府は先行指数について、一般的に一致指数に数か月先行することから、景気の動きを予測する目的で利用する、としています。この2つを合わせて言えるのは、内閣府が株価指数を、景気より先に動きやすい指標の1つとして扱っている、ということ。
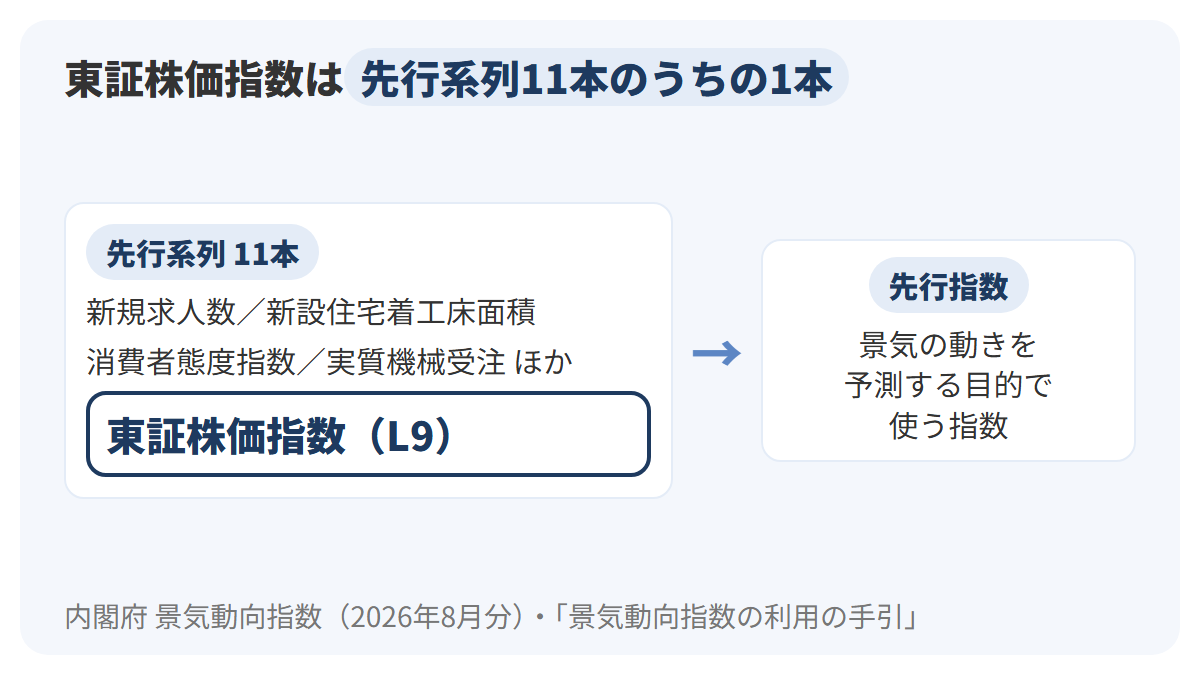
図の左の箱が先行系列11本で、紺の枠の1本が東証株価指数です。矢印の先が、11本をまとめた先行指数。株価指数は11本のうちの1本にすぎず、先行指数そのものではない、という位置関係を図で確かめておくと、次の話につながります。
たとえば、2026年8月分の先行指数の動きに対して、東証株価指数がどれだけ影響したかを示す数字(寄与度)は、8月分の改訂値で0.04。8月の先行指数は前月から0.4ポイント上がっていて、東証株価指数はそのうちの一部を占めるにとどまります。株価は先行指数の材料の1つですが、先行指数の動きを1本で決めているわけではないということ。
「一般的に先行する」は、「必ず先行する」ではない
ここで注意したいのが、内閣府の説明にある「一般的に」という言葉です。先行指数は一般的に一致指数に先行する、という説明は、いつも必ず決まった順番で動くことを約束するものではなく、株価指数が先行系列に入っていることも、「株価を見れば景気の山と谷が当てられる」という意味ではありません。
| 公的な統計から言えること | 言えないこと |
|---|---|
| 内閣府は東証株価指数を先行系列の1本として採用している | 株価は必ず景気より先に動く |
| 先行指数は一般的に一致指数に先行する、と内閣府は説明している | 株価が何か月先の景気を映すか |
| 東証株価指数は先行指数をつくる11本のうちの1本 | 株価だけで景気の先行きが分かる |
| 景気の山と谷は、統計をもとに後から決まる | 株価の動きで、今が山か谷かをその場で判定できる |
表の左の列は公的な統計で確かめられること、右の列はそこから言い過ぎになることです。左右は1行ずつ対応していて、右の列はどれも、左の事実を一歩踏み越えた言い方になっています。「株価は景気の先を映す」という話を耳にしたら、この表のどの行の話なのかを考えることが、言い過ぎかどうかを見分ける手がかり。
株の値段は、取引所で売りたい人と買いたい人の注文が合ったところで決まります。注文を出す人がそれぞれ何を見て判断したかは、株価の数字からは分かりません。株価は、その全員の注文がある時点で合った値段。
景気の現状を表す統計には、企業の利益も入っている
株価との関係で、もう1つ知っておきたい点があります。景気の現状を表す一致系列10本の中に、営業利益(全産業)が入っていることです。会社が本業で稼いだ利益の合計も、景気の今を表す数字の1本という位置づけ。
企業の利益は、株を持つ人にとっても身近な数字です。みなと製菓でいえば、2026年3月期の純利益3億6,000万円や配当1株20円は、会社が稼いだ利益から出てくる数字。景気の統計の側でも、会社の利益が景気の現状を測る材料の1つになっている、という関係です。
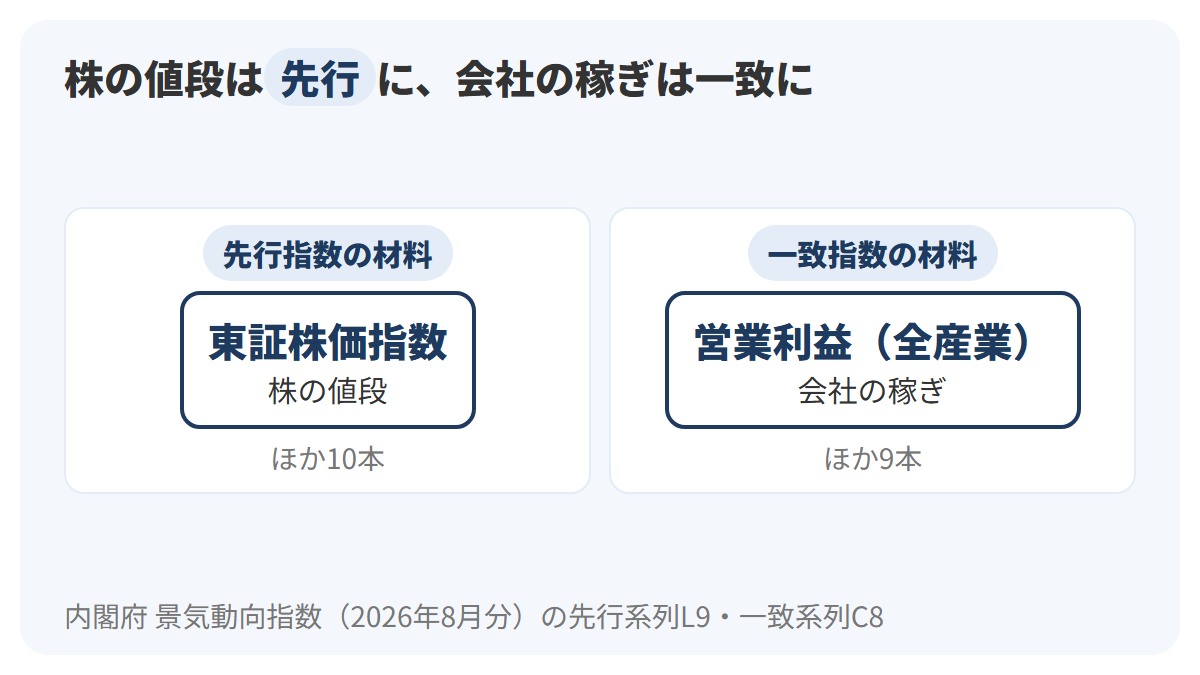
図の左の箱が先行指数、右の箱が一致指数で、それぞれの箱の中の紺の枠が株価指数と営業利益です。同じ「会社」に関係する数字でも、株の値段は先行の側、会社の稼ぎは一致の側に置かれている、という違いが分かります。どちらの数字も、景気動向指数ではほかの統計と一緒にまとめられる材料の1本。
政府の景気判断でも、市場の動きは注意すべき点として挙げられています。2026年9月29日公表の月例経済報告は、景気の先行きについて「金融資本市場の変動の影響などに注意する必要がある」としていました。株式市場を含む市場の動きが、政府の景気判断の中で注視する項目に入っているということ。
同じ時期でも、業種によって景況感の動きは違うことがある
景気がよい、悪いという話は、日本全体をひとまとめにした話です。けれども、同じ時期でも、すべての会社が同じように感じているとは限らず、日銀短観の2026年9月調査にその例があります。
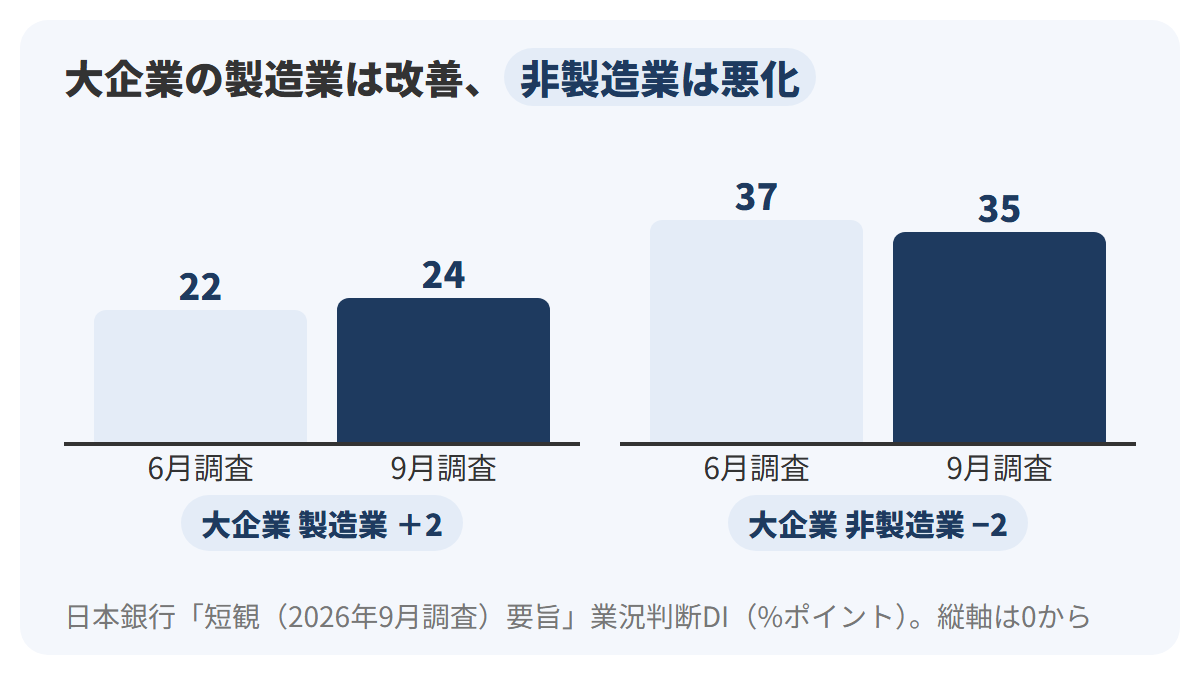
グラフは左の2本が大企業の製造業、右の2本が大企業の非製造業で、それぞれ薄い青が2026年6月調査、紺が9月調査です。単位は%ポイント。製造業は22から24へ2ポイント改善し、非製造業は37から35へ2ポイント悪化しています。同じ3か月の間に、2つのグループの業況判断DIは逆の向きに動きました。
この例から言えるのは、同じ時期でも、業種によって景況感の動き方が違うことがある、という点です。ただし、これは1回分の調査の結果。どの業種がいつも景気に強いとか弱いとかを示すものではありません。DIの水準そのものを比べると、9月調査でも非製造業の35のほうが製造業の24より高く、「悪化した側のほうが水準は高い」ということも起こります。
Aさんは、ここまでの話をノートにまとめてみました。株価指数は景気の先行系列の1本、会社の利益は一致系列の1本、そして景気の感じ方は業種によっても違うことがある、という3点。公的な統計から言えるのは、株価指数が先行系列の1本という扱いまで、というのがAさんの結論でした。
2026年秋の景気を、実際の数字で読む
ここからは、ここまでに確かめた読み方を使って、実際に公表された数字を読みます。使うのは、景気動向指数の2026年8月分、月例経済報告の2026年9月29日公表分、日銀短観の2026年9月調査、GDPの2026年4〜6月期2次速報の4つ。どの数字も、いつの時点の数字かを添えて読みます。
景気動向指数(2026年8月分)は「改善を示している」
景気動向指数のCIは、2020年を100とした指数です。2026年10月7日に公表された8月分の速報では、CIは先行指数118.0、一致指数118.7、遅行指数112.1。その後、10月26日に改訂値が公表され、先行指数118.0、一致指数118.8、遅行指数112.4となりました。どの数字も、同じ2020年の水準と比べた値。
8月分の改訂値では、先行系列の1本である東証株価指数の前月比の伸び率が1.8%、先行指数への寄与度が0.04でした。株価指数の伸びも、先行指数の材料の1本として数字に入っています。
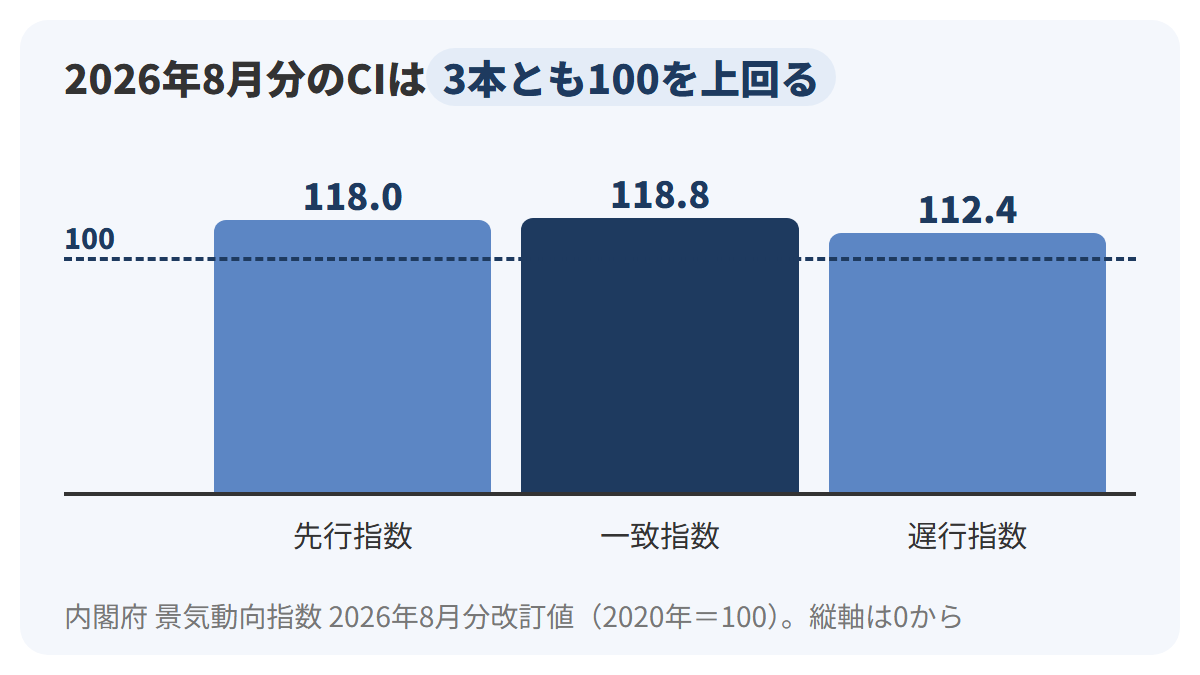
グラフの3本の棒は、左から先行・一致・遅行で、真ん中の紺の棒が景気の現状を表す一致指数です。横の紺の点線が2020年の水準の100。縦軸は0から始まり、単位は指数のポイントです。3本とも100の線より上にあり、2020年と比べて高い水準にあることが分かります。
たとえば一致指数の118.8は、2020年の水準を100としたときに、そこから18.8ポイント高い位置にあるという意味。ただし、CIが示すのは景気の動きの大きさやテンポで、生産や販売の金額そのものではありません。
速報の段階での前月からの動きは、一致指数が1.9ポイントの下降で、6か月ぶりの下降。先行指数は0.4ポイント上がり、2か月続けての上昇でした。一致指数が下がったのに、内閣府の基調判断は「改善を示している」のまま据え置かれています。
これは、基調判断が1か月の上下だけで決まるものではないからです。内閣府は基調判断に、3か月や7か月の動きをならした数字(後方移動平均)も使っています。単月の上下だけを見て「景気が悪くなった」と決めつけないことが、景気動向指数を読むときの基本。次の9月分速報は、2026年11月9日に公表される日程です。
ことば
CI一致指数の基調判断 景気動向指数で示される、景気の大きな流れについての判断。内閣府がCI一致指数の動きを、単月だけでなく3か月・7か月の後方移動平均も使って判断し、「改善を示している」などの言葉で表したもの。
月例経済報告(2026年9月29日公表)は「緩やかに回復している」
2026年9月29日公表の月例経済報告では、基調判断が「景気は、緩やかに回復しているが、中東情勢や自然災害の影響を注視する必要がある。」でした。8月と同じ文です。
| 項目 | 2026年9月29日公表分の判断 |
|---|---|
| 景気全体 | 緩やかに回復しているが、中東情勢や自然災害の影響を注視する必要がある |
| 個人消費 | 持ち直しの動きがみられる |
| 設備投資 | 持ち直している |
| 生産 | 総じてみれば持ち直しの動きがみられる |
| 企業収益 | 改善しているが、中東情勢の影響を注視する必要がある |
| 雇用情勢 | 改善の動きがみられる |
表は、月例経済報告(2026年9月29日公表分)の文言です。上の1行が景気全体、下の5行が項目ごと。企業収益は「改善している」、個人消費は「持ち直しの動きがみられる」と、項目によって言葉が違います。
先行きについては、雇用・所得環境の改善や各種政策の効果が緩やかな回復を支えることが期待されるとしつつ、中東情勢や自然災害の影響を注視する必要があり、金融資本市場の変動の影響などに注意する必要がある、という見方が示されていました。株価との関係の見出しで触れた「金融資本市場の変動」は、この先行きの文の一部です。
日銀短観(2026年9月調査)は、全体では改善
2026年10月1日に公表された短観の9月調査では、全規模・全産業の業況判断DIが21で、6月調査の18から3ポイント上がりました。規模と業種に分けた数字は次のとおりです。
| 区分 | 2026年6月調査 | 2026年9月調査 | 変化幅 | 12月までの予測 |
|---|---|---|---|---|
| 大企業 製造業 | 22 | 24 | +2 | 21 |
| 大企業 非製造業 | 37 | 35 | −2 | 30 |
| 中小企業 製造業 | 9 | 14 | +5 | 12 |
| 中小企業 非製造業 | 15 | 15 | 0 | 10 |
| 全規模 全産業 | 18 | 21 | +3 | 15 |
表の数字の単位は%ポイントで、右の列は企業が答えた12月までの見通しです。たとえば中小企業の製造業は、9から14へ5ポイント上がり、表の中でいちばん大きな改善幅。一方で、右の列の予測は、5つの区分すべてで9月調査より低い数字になっています。
業況判断DIの計算を思い出すと、全規模・全産業の21は、「良い」と答えた企業の割合が「悪い」と答えた企業の割合を21ポイント上回っている、という意味になります。架空の100社の例でいえば、「良い」が「悪い」より21社多い状態にあたる数字です。
GDP(2026年4〜6月期 2次速報)は、実質0.4%のプラス
2026年9月8日に公表された4〜6月期のGDP2次速報では、成長率(季節調整済の前期比)が実質0.4%(年率1.4%)、名目1.3%(年率5.5%)でした。1次速報では実質0.3%(年率1.1%)だったので、2次速報で上方改定されています。
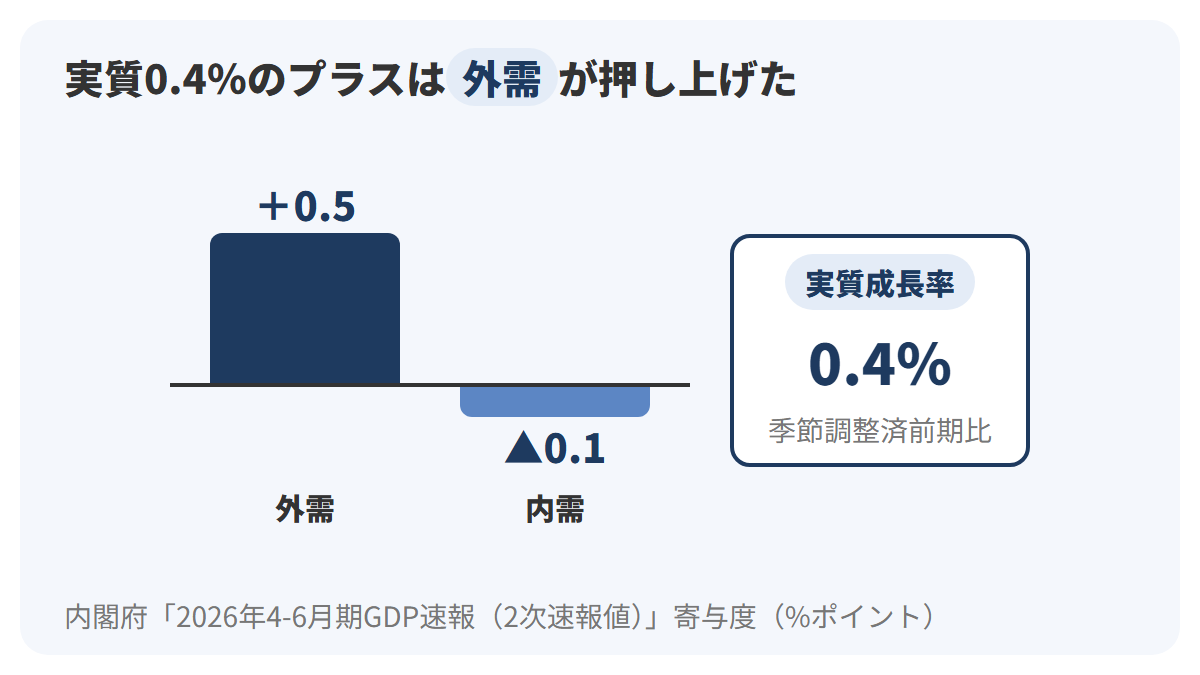
グラフは、0の線より上がプラス、下がマイナスで、単位は%ポイントです。紺の棒が外需の+0.5、薄い青の棒が内需の▲0.1。寄与度とは、それぞれの部分が成長率をどれだけ押し上げた(押し下げた)かを示す数字で、足し合わせると全体の成長率になります。
なお、2026年7〜9月期の1次速報は、2026年10月27日時点ではまだ公表されていません。GDPは四半期ごとの数字なので、景気動向指数や月例経済報告よりも間隔をあけて新しくなります。
Aさんは、この数字を見て「GDPは3か月に1回、しかも約1か月半あとに出てくる」ことを改めて実感しました。4〜6月期の数字が9月に2次速報として公表されるころには、季節はもう秋。景気動向指数や月例経済報告が毎月の変化を伝え、GDPが3か月ごとの全体像を伝えるという役割分担が、数字の並びからも分かります。
4つの数字を合わせて読む
4つの発表を並べると、2026年秋の景気の姿が少しずつ重なって見えてきます。
| 発表(時点) | 主な数字・言葉 | 読み取れること |
|---|---|---|
| 景気動向指数(2026年8月分) | 一致指数118.8、基調判断「改善を示している」 | 単月では下降したが、判断は据え置き |
| 月例経済報告(2026年9月29日公表) | 「緩やかに回復している」 | 政府の判断は8月と同じ |
| 日銀短観(2026年9月調査) | 全規模・全産業の業況判断DI 21(+3) | 全体は改善、12月までの予測は低下 |
| GDP(2026年4〜6月期 2次速報) | 実質0.4%(年率1.4%) | プラス成長、外需が押し上げ |
表の右の列のとおり、4つの数字は大きな流れとしては同じ方向を指しつつ、それぞれに注意点も含んでいます。どれか1つの数字だけで景気を言い切らず、時点の違う複数の数字を並べて読むことが、ニュースを正しく受け止める近道。Aさんが朝読んだ「景気は緩やかに回復」という見出しは、この表の2行目、政府の判断の言葉でした。
まとめ
この章では、景気がどのように循環し、どんな数字で測られ、その中で株価がどう扱われているかを確かめました。全体の関係を1枚にまとめると、次の図のようになります。
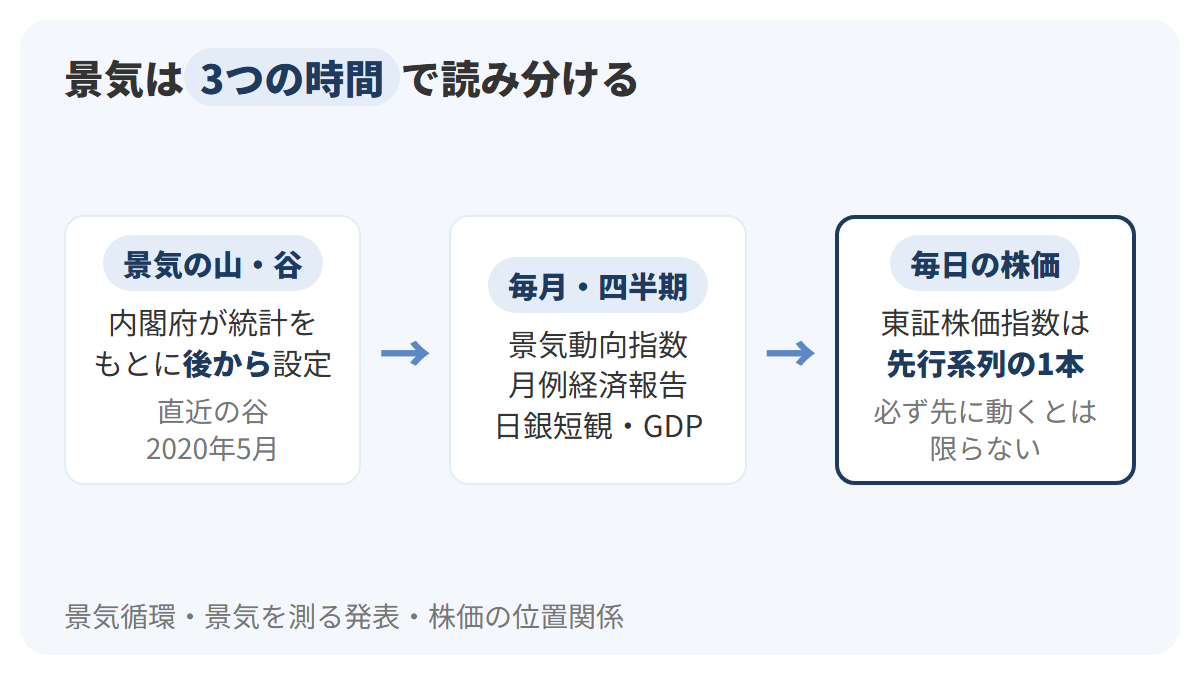
図の左の箱が景気循環の山と谷、真ん中の4つの箱が景気を伝える発表、右の紺の枠が株価の位置です。左から右へ、「後から決まる日付」「毎月・四半期ごとに出る数字」「毎日動く株価」と、時間の流れ方が違う3つのものが並んでいます。
- 景気は拡張と後退をくり返し、谷から山までが拡張、山から谷までが後退。直近3つの循環の全循環は44か月から90か月まで開きがある
- 景気の山と谷は、内閣府がヒストリカルDIをもとに後から設定。2020年5月の谷のあとの山は、2026年10月27日時点で未設定
- 景気動向指数は、先行・一致・遅行の3つの指数で景気を測り、CIは勢い、DIは広がりを表す
- 月例経済報告は政府の言葉の判断、日銀短観は企業の実感、GDPは国全体の付加価値の合計
- 東証株価指数は景気動向指数の先行系列11本のうちの1本。ただし「一般的に」先行するという位置づけで、必ず先に動くことを示すものではない
- 同じ時期でも、業種によって景況感の動きが逆になることがある(短観2026年9月調査の大企業の製造業と非製造業)
この章に出てきた言葉を、もう一度表で確かめておきます。
| 言葉 | ひとことで言うと |
|---|---|
| 景気の山・谷 | 景気がいちばん高まった時点・いちばん落ち込んだ時点 |
| 拡張・後退 | 谷から山までの期間・山から谷までの期間 |
| 景気動向指数 | 景気に関係する複数の統計をまとめた、内閣府の毎月の指標 |
| 先行・一致・遅行 | 景気に先立って・同時に・遅れて動く傾向がある統計のグループ |
| 業況判断DI | 短観で「良い」の割合から「悪い」の割合を引いた数字 |
| GDP | 一定期間に国内で生み出された付加価値の合計 |
最後に、Aさんが章の初めに持っていた疑問に戻ります。
| Aさんの疑問 | この章で分かったこと |
|---|---|
| 景気がよくなり始めた日は、だれが決めるの? | 内閣府 経済社会総合研究所長が、統計をもとに後から設定する |
| 「景気は緩やかに回復」は何の言葉? | 政府の月例経済報告の基調判断(2026年9月29日公表分) |
| 景気がよいなら株価も上がるの? | 株価指数は景気の先行系列の1本だが、必ず先に動くとは言えない |
表の右の列が、この章で確かめた答えです。公的な統計から言える景気と株価のつながりは、株価指数が先行系列の1本という扱いまで。どの数字の、いつの時点の話なのかを分けて読むことが出発点になります。
次にニュースで「景気」という言葉を見かけたら、それが山と谷の日付の話なのか、景気動向指数や月例経済報告のような毎月の判断の話なのか、それとも株価の話なのかを、まず切り分けてみてください。それだけで、見出しの一言から読み取れる情報の量が大きく変わります。
次の章へ
この章で、Aさんは景気の循環と、それを測る数字の読み方を身につけました。けれども、ニュースの中には、景気と並んで「金利」という言葉もよく出てきます。金利が上がったり下がったりすると、株価にはどんな関係があるのでしょうか。
次の章は「金利と株価」です。この章の景気の読み方を土台にして、金利という新しい数字と株価のつながりを、みなと製菓とAさんの例で確かめます。為替や物価、中央銀行の働きも、この分野の後の章で1つずつ取り上げるテーマ。
株の教科書の全体の目次はこちらです。

次の章: 経済と市場の動き 第2章 金利と株価(公開準備中)
参考にした公式情報
コメント