
株の教科書 企業を読む 第1章|読了目安 約35分
この章で分かること
株を持つと、ニュースや証券会社のアプリで「決算」「決算発表」「決算短信」という言葉に何度も出会います。決算とは何をすることなのか。決算発表はいつ、何を出すことなのか。決算短信と有価証券報告書はどう違うのか。架空の会社「みなと製菓」の1年を追いながら、会社が成績を外に知らせる仕組みを順番に確かめます。
この章の流れ
- 決算とは何か(1年の成績表と財産の一覧を作ること)
- 決算発表とは何か(決算短信を出す時期と決まり)
- 決算短信と有価証券報告書の違い(速報と、監査を受けた確定版)
- 決算は年4回、どこで読めるか
- 上場会社の決算期と、2026年11月の決算発表の集中日
読み終えるとできること
- 「決算」と「決算発表」の違いを、自分の言葉で説明できる
- 決算短信と有価証券報告書の違いを、決まりの根拠・出す時期・監査の3点で言える
- 持っている株の会社の決算発表がいつごろか、見当をつけて調べられる
10月の終わりの夜、Aさんはスマートフォンで経済ニュースを眺めていました。見出しに並ぶのは、「決算発表シーズン本格化」「好決算で株価上昇」といった言葉。Aさんが株主になっているみなと製菓も、証券会社のアプリを開くと「決算発表予定日 11月13日」と表示されていました。
株を買ってから、決算という言葉は何度も目にしてきました。けれども、決算とは何をすることなのか、決算発表の日に何が出てくるのかと聞かれると、Aさんは答えに詰まるばかり。11月13日に何が起きるのかを知らないまま、その日を迎えるのは落ち着きません。
答えを先に書きます。決算とは、会社が1年(事業年度)ごとに、その期間の成績表と、期末の時点の財産の一覧をまとめることです。決算発表は、まとまった決算の内容を、上場会社が投資家に向けて公表すること。その日に出てくる書類の中心が、決算短信と呼ばれる書類です。
決算短信は、東京証券取引所(東証)のルールに基づいて出す速報で、監査を待たずに出されます。一方、監査を受けた内容が載るのは、法律に基づいて後から提出される有価証券報告書です。同じ決算の内容を、まず速く、次に確かな形で、と2段階に分けた知らせ方。この2段構えが、この章でいちばん大切な点です。
この章では、決算と決算発表の仕組みを扱います。損益計算書や貸借対照表に何が書いてあるか、決算短信の数字をどう読むかは、このあとの章で1つずつ扱う話。この章の役目は、決算書類の「置き場所」と「出てくる順番」の地図を持つことです。
この分野は、株とは何か、株主の権利、配当といった「株の基本」を読み終えた人に向けて書いています。株主や配当という言葉にまだなじみがない場合は、目次から先に「株の基本」を読んでおくと、話がつながりやすくなります。

この章で使う設定は次のとおりです。値はすべて架空で、実在の会社とは関係ありません。
| この章の架空の設定 | 内容 |
|---|---|
| 会社 | みなと製菓(お菓子メーカー。東証スタンダード市場に上場。発行している株は1,000万株) |
| Aさん(34歳・会社員) | 1株1,000円で100株を買い、みなと製菓の株主になった |
| みなと製菓の事業年度 | 4月1日から翌年3月31日まで(3月決算) |
| 2026年3月期の決算(2025年4月〜2026年3月) | 売上高50億円、純利益3億6,000万円。期の初めに会社が出していた純利益の予想は3億円。配当は1株20円 |
| みなと製菓の発表と提出の日付 | 決算短信 2026年5月13日(水)、有価証券報告書の提出 2026年6月24日(水)、定時株主総会 2026年6月25日(木)。第2四半期の決算短信は2026年11月13日(金)に発表 |
※本記事は特定の銘柄の売買を勧めるものではありません。制度の内容は2026年10月時点のもので、今後変わる場合があります。
決算とは、1年の成績表と財産の一覧をまとめること
翌日の昼休み、Aさんは同僚に「決算って、結局なにをすることなの」と聞いてみました。同僚の返事は「会社が1年のもうけを計算すること、かな」。半分は合っていそうですが、それだけでは「決算短信」や「有価証券報告書」がなぜ別々にあるのかが分かりません。Aさんは、言葉の土台から確かめることにしました。
この見出しでは、決算という言葉が指すものを、会社のお金の区切り方である事業年度から順に確かめます。会社の法律である会社法が、株式会社に何を作らせ、だれに見せさせているのか。そこまで分かると、決算発表の話に進む準備が整います。
会社の成績は「事業年度」という1年の区切りで数える
会社は毎日お菓子を作って売り、材料を仕入れ、給料を払っています。お金の出入りは途切れずに続くので、どこかで区切らないと「どれだけもうかったか」を数えられません。その区切りが事業年度。会社法も、株式会社に「各事業年度に係る」書類を作らせる形で書かれています。
ことば
事業年度 会社が成績を数えるための1年の区切り。最後の日を決算期末と呼び、3月31日が最後の日なら「3月決算」の会社という。
みなと製菓の事業年度は、4月1日から翌年3月31日まで。2025年4月1日から2026年3月31日までの1年が「2026年3月期」です。期の名前には、最後の日がある年と月を使います。ニュースで「2026年3月期決算」とあれば、2026年3月31日に終わった1年の決算のこと。
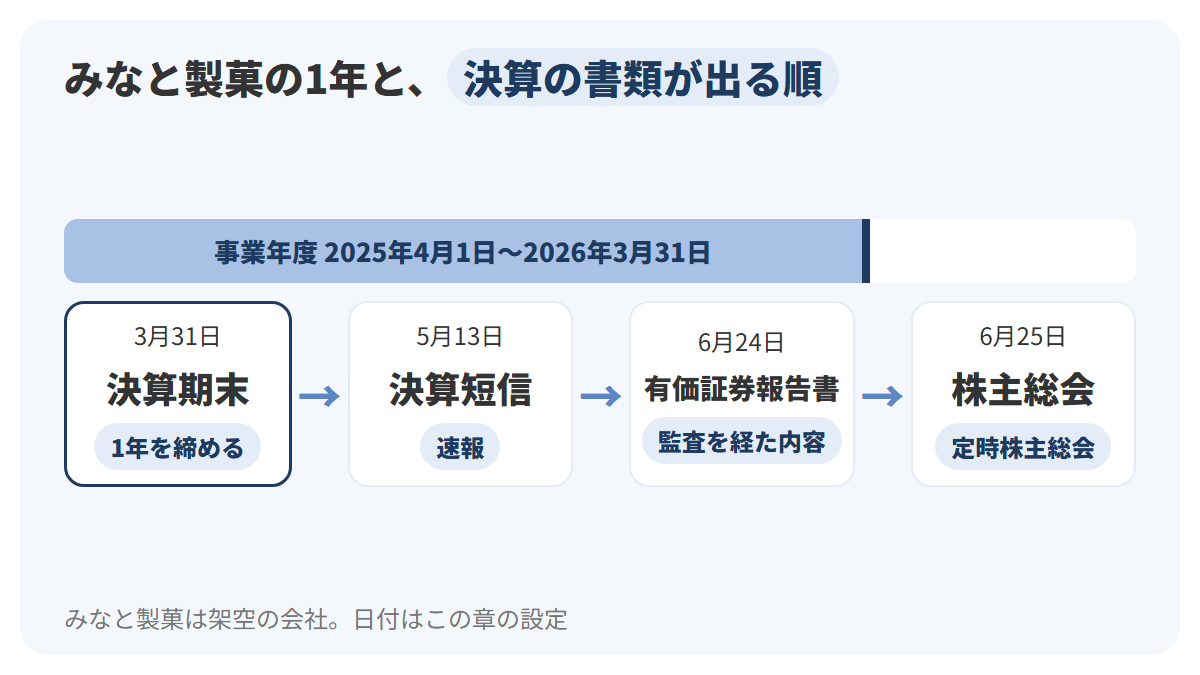
上の図は、みなと製菓の1年と、その後の流れを左から右へ並べたものです。上の薄い青の帯が2025年4月から2026年3月までの事業年度で、帯の右端の紺の線が3月31日の決算期末。下に並ぶ4枚のカードは、決算期末と、そのあとに出てくる書類と株主総会を日付の順に並べたもの。
大事なのは、1年が終わった日にすぐ成績が分かるわけではない、という点です。3月31日に締めた1年分の数字を集めて整えるには時間がかかり、みなと製菓の場合、最初に外へ知らせるのは約6週間後の5月13日。そこからさらに約6週間後に、有価証券報告書が出てきます。
なお、決算期末は全ての会社で3月31日というわけではなく、9月30日や6月30日に1年を締める会社もあります。どの月が多いかは、5つ目の見出しで実際の数字を使って確かめます。
決算で作るのは、成績表と財産の一覧
会社法の第435条第2項は、株式会社に対して、各事業年度の計算書類と事業報告、それらの附属明細書を作ることを求めています。計算書類について、条文はかっこ書きで「貸借対照表、損益計算書その他株式会社の財産及び損益の状況を示すために必要かつ適当なもの」と書いています。
ことば
計算書類 会社法が株式会社に事業年度ごとに作らせる書類。貸借対照表や損益計算書など、会社の財産と損益の状況を示すもの。
条文の言葉を2つに分けると、「損益」と「財産」です。損益は、1年間でどれだけ売り上げ、どれだけ費用がかかり、最後にいくら残ったか。財産は、1年が終わった日の時点で、会社が何をどれだけ持ち、どれだけ借りているか。前者をまとめた表が損益計算書、後者をまとめた表が貸借対照表と呼ばれます。
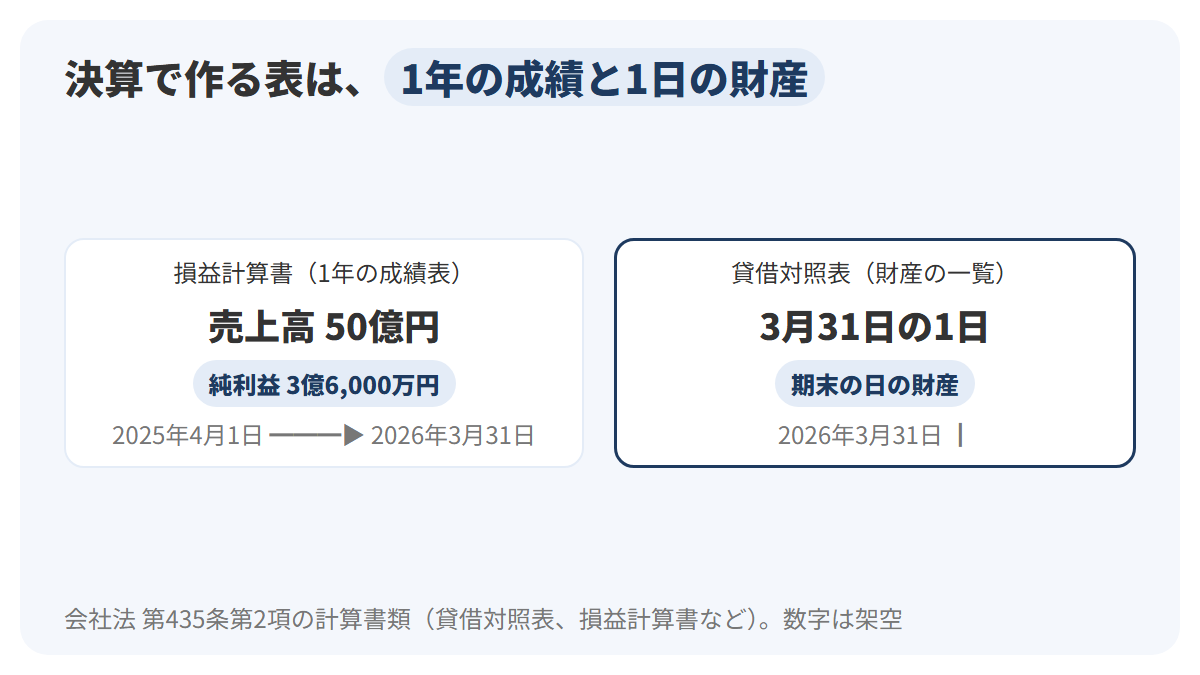
図の左のカードが損益計算書で、横に長い矢印は「1年の期間」を表しています。右のカードが貸借対照表で、1本の縦線は「3月31日という1日」を表す印です。期間の表と、ある1日の表。2つの表は、見ている時間の幅が違います。
みなと製菓の2026年3月期でいえば、損益計算書には売上高50億円、純利益3億6,000万円といった1年分の数字が並びます。貸借対照表の中身や、純利益に至るまでの途中の段階は、次の章「損益計算書」と、その次の「貸借対照表」の章で扱う話。この章では、決算で作る表が「1年の成績」と「1日の財産」の2種類から始まる、と押さえておけば十分です。
ここまでをまとめると、この教科書で「決算」と書くときは、事業年度が終わったあとに、その1年の成績表と財産の一覧(計算書類)を作ることを指します。「決算」という言葉そのものを法律の条文が定義しているわけではないので、会社法が作らせている書類の中身から言い換えた説明です。
作った決算は、監査を受け、株主総会に出される
計算書類は、作って終わりではありません。会社法の第436条は「計算書類等の監査等」という見出しで、監査役を置く会社では監査役の、会計監査人を置く会社では監査役等と会計監査人の監査を受けることを定めており、作った計算書類は、この監査を経てから株主に届きます。
ことば
監査 会社法が計算書類について定めている手続。監査役を置く会社は監査役の、会計監査人を置く会社は監査役等と会計監査人の監査を受ける。
監査のあと、計算書類は株主のもとへ届きます。第437条は、取締役会を置く会社の取締役に、定時株主総会の招集の通知に際して、承認を受けた計算書類と事業報告を株主に提供することを求めており、第438条は、計算書類と事業報告を定時株主総会に提出し、または提供することを定めています。
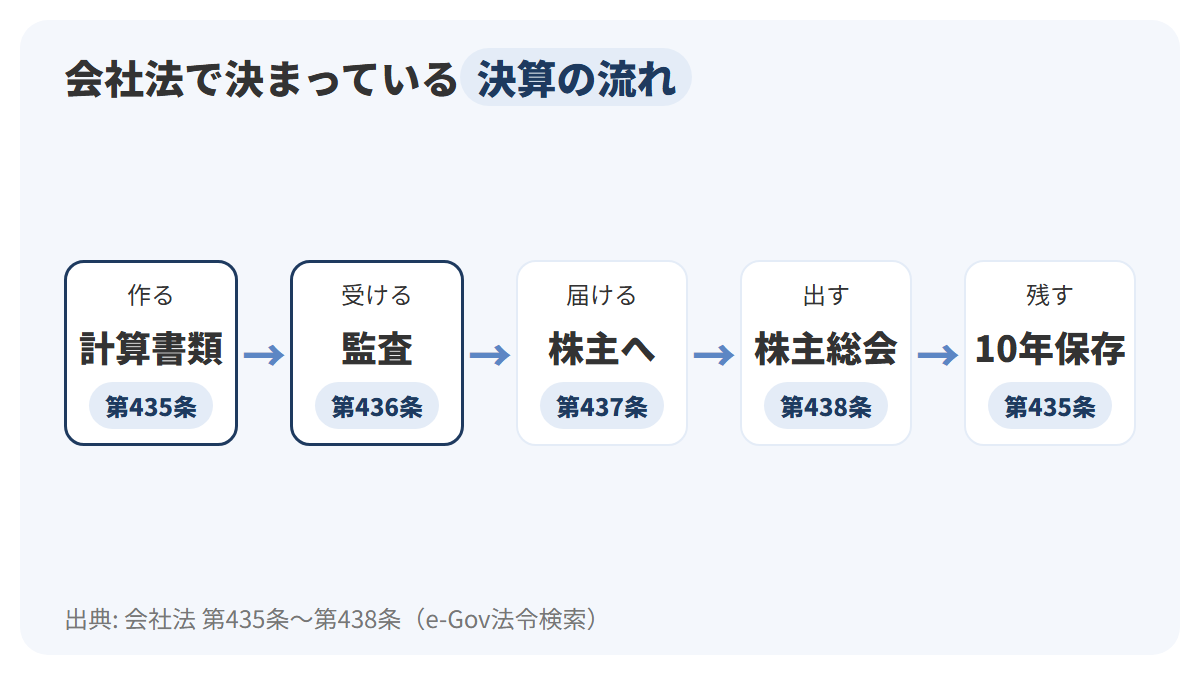
図の5つの箱は、左から順に進む決算の手順。太い紺の枠の2つが会社の中で進む手順、細い枠の3つが株主と保存に関わる手順を表します。右端の「10年間保存」は第435条第4項の決まりで、会社は計算書類を作った時から10年間、附属明細書とともに保存しなければなりません。
Aさんに当てはめると、みなと製菓の定時株主総会は2026年6月25日。その招集の通知と一緒に、監査を受けた2026年3月期の計算書類がAさんに提供される流れです。株主であるAさんは、決算の内容を受け取る側にいる、ということ。
ただし、6月の株主総会まで待たないと決算が分からないのでは、株を売り買いする人にとって遅すぎます。上場会社には、会社法とは別に、もっと早く決算を知らせる仕組みがあり、それが次の見出しで扱う決算発表です。
決算発表とは、決算の内容を決算短信で公表すること
週末、Aさんはみなと製菓の会社のウェブサイトを開き、過去のお知らせを順にさかのぼってみました。2026年5月13日の欄に並んでいたのは、「2026年3月期 決算短信」という書類。6月の株主総会より1か月以上も前に、1年の数字が公表されていたわけです。この5月13日に起きたことが、決算発表でした。
決算発表で何が出てくるのか、それはどんな決まりに基づくのか。とくに「決算期末から45日」という数字は、義務ではなく要請だという点に気をつけて読んでください。最後に、決算発表と株価の関係にも触れます。
決算発表で出す中心の書類が、決算短信
上場会社が決算の内容を公表することを、一般に決算発表と呼びます。そのときに出す中心の書類が、決算短信。東証は、上場会社の決算に関する情報を「投資者の投資判断の基礎となる最も重要な会社情報」と位置づけ、決算短信などの開示について上場会社に要請を行っています。
ことば
決算短信 上場会社が、決算の内容が定まったときに東証のルールに基づいて公表する書類。決算の内容をいち早く知らせる速報の役割を持つ。
決算短信は、まず表紙にあたる1枚のサマリー情報があり、そのあとに添付資料が続く形をとります。まず表紙の1枚で決算の要点をつかみ、後ろの添付資料で中身を確かめる、という並び。どの欄に何が書いてあり、どこから読むとよいかは、この分野の後半の章で扱います。
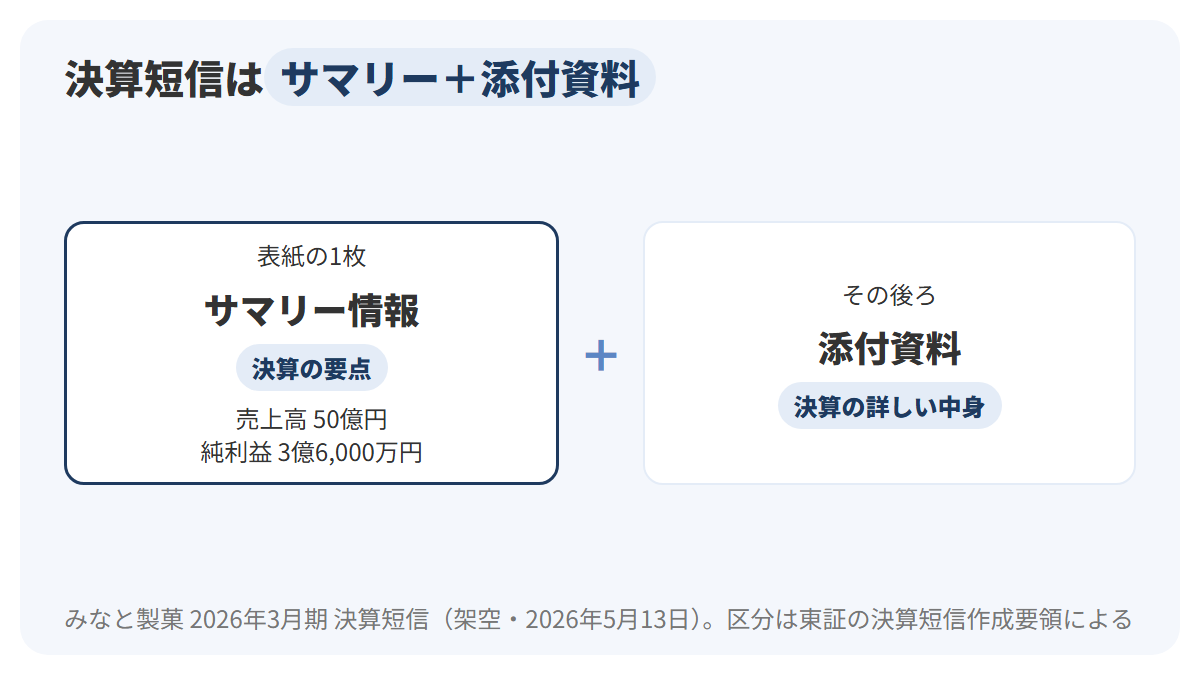
図の左の太い紺の枠がサマリー情報、右の細い枠が添付資料です。図の中の数字は、みなと製菓の架空の値。Aさんが5月13日に見た書類も、この2層の形をしていました。
義務は「決算の内容が定まったら、直ちに開示」
決算短信を出すことは、東証の上場規程で上場会社の義務になっています。東証の決算短信の作成要領は、上場規程第404条をもとに、上場会社は決算の内容が定まった場合は直ちにその内容を開示することが義務付けられている、と書いています。義務の中身は「いつまでに」ではなく「定まったら直ちに」。
ことば
適時開示 証券取引所の規則に基づき、上場会社が重要な会社情報を投資家に広く、タイムリーに知らせる仕組み。決算短信はその代表的な書類。
東証の説明では、適時開示は報道機関などを通じて、あるいは直接に、投資家へ広くタイムリーに情報を伝えるという特徴を持つ制度です。株の値段は新しい会社情報で大きく動くことが多いため、知らせる速さそのものが大切にされており、決算は、その中でも最も重要な情報という扱いでした。
「直ちに」の考え方は、発表の時刻にも及びます。東証は上場会社に対し、取引時間中であるか否かを問わず、直ちに開示を行うことを検討するよう求めています。決まったらすぐ、という考え方は、日付だけでなく時刻にも当てはまる、ということ。
45日以内は「適当」、30日以内は「より望ましい」という要請
では、決算期末から何日くらいで発表するものなのか。東証は1年分の決算(通期決算)について、遅くとも決算期末後45日以内に内容をとりまとめて開示することが適当であり、決算期末後30日以内の開示がより望ましい、という考え方を示しています。45日目が休日なら翌営業日まで、期末が月末なら30日以内は「翌月内」と読み替えます。
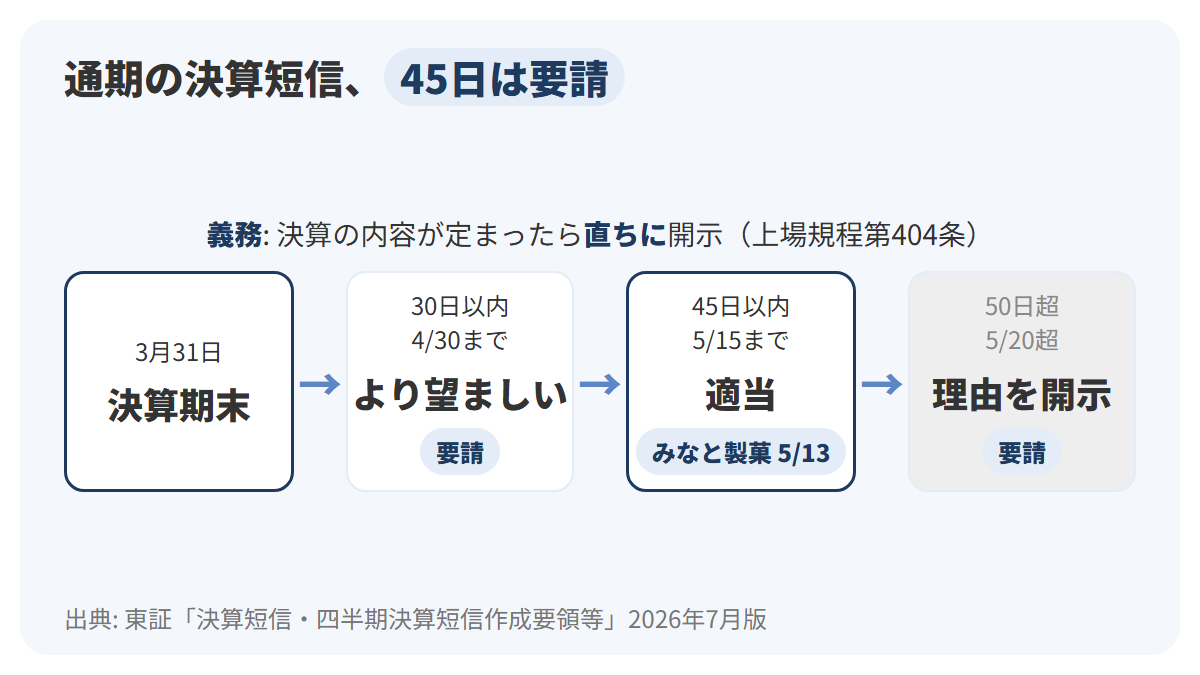
図の時間軸の左端が3月31日の決算期末です。矢印の先へ順に、30日以内(4月30日まで)、45日以内(5月15日まで)、50日超(5月20日超)のカードが並び、灰色のカードが50日を超えた場合。右へ行くほど、東証の要請からの距離が離れていく並びです。
2026年5月15日は金曜日なので、3月31日決算の会社にとって45日目は休日にあたりません。みなと製菓の5月13日(水)は、決算期末から43日目。「適当」とされる45日以内には入っていますが、「より望ましい」とされる4月中ではない、という位置です。
ここで気をつけたいのは、45日も30日も、東証の「要請」だという点です。作成要領の言葉は「適当」と「より望ましい」で、45日を過ぎたら違反になるという書き方ではありません。義務はあくまで「決算の内容が定まったら直ちに開示する」こと。
| 通期決算の日数 | 東証の言葉 | 3月31日決算なら | 性質 |
|---|---|---|---|
| 内容が定まったとき | 直ちにその内容を開示 | 日付は会社ごと | 上場規程上の義務(第404条) |
| 決算期末後30日以内(月末決算は翌月内) | より望ましい | 4月30日まで | 要請 |
| 決算期末後45日以内 | 適当 | 5月15日(金)まで | 要請 |
| 決算期末後50日を超えた場合 | 開示後遅滞なく、理由と翌期以降の開示時期の見込みや計画を開示 | 5月20日を超えたとき | 要請 |
表の4行目は、発表が大きく遅れたときの扱いです。50日を超えた場合、会社は決算を開示したあと遅滞なく、遅れた理由と、次の期からいつごろ開示する見込みかを知らせることになります。遅れたら終わり、ではなく、遅れた理由を説明させる仕組み。
たとえば、ある3月決算の会社が5月22日に決算短信を出したとすると、決算期末から52日目で50日を超えています。この場合は、決算の内容と別に、遅れた理由と次の期の見込みも開示する流れになる計算です。「決算発表はいつまでに」と聞かれたら、「定まったら直ちに。目安として45日以内が適当とされている」と答えるのが正確でしょう。
決算発表の日に株価が動くことがある。予想との差は、法令でも重要な情報とされている
ニュースの「好決算で株価上昇」という見出しにも触れておきます。東証は、金融商品市場では時々刻々と発生する会社情報で売買が大きな影響を受けることが多いとし、その中でも決算に関する情報を、投資判断の基礎となる最も重要な会社情報と位置づけています。決算発表の日は、その最も重要な情報が一斉に出てくる日。
法律の側にも、決算が重視されていることを示す決まりがあります。金融商品取引法の第166条(公表前の会社情報を使った売買を規制する条文)の第2項第3号は、上場会社の売上高や経常利益、純利益などについて、公表されていた直近の予想値と比べて、新たな予想値や決算で、投資判断に重要な影響を及ぼす基準の差異が生じたことを、重要な事実の1つとして挙げています。「予想と比べてどうだったか」が、法令の上でも重い情報として扱われている、ということ。
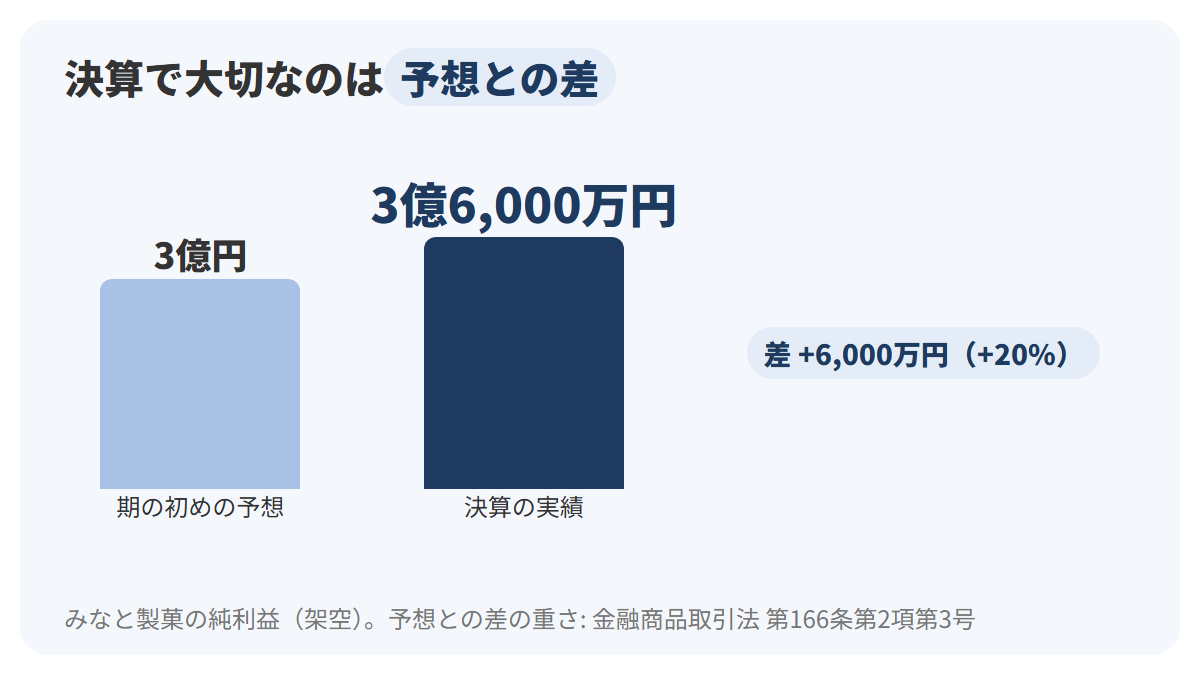
図の左の薄い青の棒が、期の初めにみなと製菓が出していた純利益の予想3億円、右の紺の棒が決算で出た3億6,000万円です。2本の差の6,000万円は、予想の3億円に対して20%。架空の数字ですが、こうした予想との差は、法令でも重要な情報の1つとされています。
たとえば、純利益3億6,000万円を発行している1,000万株で割ると、1株あたり36円の計算になります。配当の1株20円と並べて見えてくるのは、利益のうち配当として株主に回る部分の見当。こうした数字の読み方は、このあとの章で順に扱います。
決算短信は、報道機関に公開されるのと同じ時刻に、だれでも読める閲覧サービスにも載ります(どこで読めるかは4つ目の見出しで扱います)。ニュースの見出しに頼らず、決算短信を自分で開いて読めるようになることが、会社の成績を確かめる第一歩です。
決算短信と有価証券報告書の違いは、速報か監査済みの確定版か
6月の終わり、Aさんはみなと製菓のお知らせ欄に、もう1つの書類が加わっているのに気づきました。「2026年3月期 有価証券報告書」。5月に決算短信を出したのに、なぜまた決算の書類が出てくるのか。中を開くと、同じ2026年3月期の売上高50億円、純利益3億6,000万円が、より厚い書類の中に載っていました。
同じ数字が載った書類が2つある理由は、2つの書類が違うルールに基づき、違う役割を持っているからです。この見出しでは、決算短信と有価証券報告書を、ルールの根拠・出す時期・監査の3点で並べてみます。この分野の章を読み進めるうえで、いちばん土台になる区別。
有価証券報告書は、法律で提出が決まっている
有価証券報告書は、金融商品取引法の第24条第1項に基づく書類です。条文は、金融商品取引所に上場されている有価証券の発行者である会社に、事業年度ごとに、会社の商号や企業集団、経理の状況その他事業の内容に関する重要な事項を記載した報告書を、事業年度経過後3か月以内に内閣総理大臣へ提出することを求めています。
ことば
有価証券報告書 金融商品取引法に基づき、上場会社などが事業年度ごとに、事業年度経過後3か月以内に提出する報告書。会社の事業や経理の状況などの重要な事項を記載する。
法律で書類の提出を義務づけて投資家に知らせる仕組みを、法定開示と呼びます。東証の説明でも、日本では金融商品取引法に基づく法定開示制度(有価証券届出書、有価証券報告書、半期報告書など)と、取引所の適時開示制度が併存している、と整理されており、決算短信は適時開示、有価証券報告書は法定開示の側の書類です。
ことば
法定開示 金融商品取引法などの法律に基づいて、会社が決まった書類を提出し、公衆の縦覧に供する開示。有価証券報告書や半期報告書がこれにあたる。
3月決算のみなと製菓なら、事業年度経過後3か月以内とは、6月30日までという当てはめになります。みなと製菓が提出したのは6月24日。5月13日の決算短信から数えると、約6週間後の提出です。
決算短信は監査を待たない速報、監査を受けた内容は後から届く
2つの書類のいちばん大きな違いは、監査との関係です。東証の作成要領は、決算短信について、監査やレビューの手続の終了は開示の要件とはしていない、と書いていて、その理由として挙げられているのが、決算短信には、事業報告等や有価証券報告書などの法定開示に先立って決算の内容を迅速に開示する速報としての役割が求められる、という点です。
では、監査を待たない数字をどこまで信じてよいのか。作成要領は続けて、決算短信における決算の内容の客観性は、監査等により確定した決算の内容が法定開示として後から開示されることで担保される、と説明しています。速報は速さを優先し、確かさは後から届く確定版で裏打ちする、という分担です。
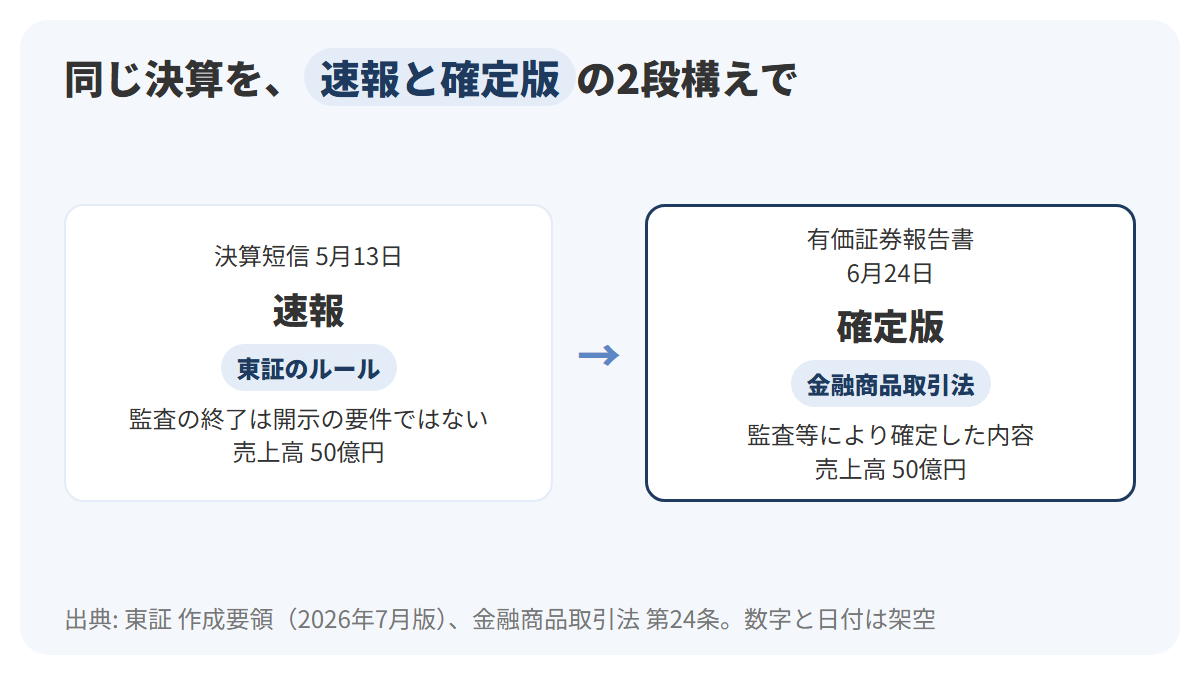
図の左の細い枠のカードが決算短信、右の太い紺の枠のカードが有価証券報告書です。間の矢印は、5月13日から6月24日までの約6週間という時間の流れ。カードの中の「売上高50億円」は、どちらの書類にも同じ数字が載ることを表しています。
Aさんの目線で言い直すと、5月13日の決算短信は「いち早く知るための書類」、6月24日の有価証券報告書は「監査を経た内容を確かめるための書類」。早さでは決算短信、確かさでは有価証券報告書。どちらが上というより、役割が違う2枚だと考えると整理しやすくなります。
3つの書類を、根拠・時期・監査・置き場所で比べる
決算のときには、決算短信と有価証券報告書のほかに、決算説明資料と呼ばれる資料を出す会社もあります。東証の作成要領は、決算補足説明資料を、上場会社が決算短信以外に決算内容を補足・説明するために投資者に提供する資料と定義しています。形式は書類でも映像でもよい、という扱い。
決算説明資料は、東証が提供を「望まれます」とする取組みの1つで、出すかどうかは会社に任されています。決算説明会の開催や、説明会の内容を記録した書類・動画の提供も、同じく要請の例として挙げられています。名前のとおり、決算短信を補い、説明するための資料という位置づけ。
| 比べる点 | 決算短信 | 有価証券報告書(半期報告書) | 決算説明資料 |
|---|---|---|---|
| ルールの根拠 | 東証の上場規程(第404条) | 金融商品取引法(第24条・第24条の5) | 東証の要請(出すかは任意) |
| 出す時期 | 決算の内容が定まったら直ちに。通期は期末後45日以内が「適当」、30日以内が「より望ましい」 | 有価証券報告書は事業年度経過後3か月以内。半期報告書は半期経過後45日以内 | 決算発表に合わせて(任意) |
| 監査 | 通期・第2四半期は、監査やレビューの終了を開示の要件としない(速報) | 監査等により確定した決算の内容が載る | — |
| 主な置き場所 | TDnet(適時開示情報閲覧サービス) | EDINET | 各社のIRサイト。TDnetに登録する会社もある |
| みなと製菓の例 | 2026年5月13日 | 2026年6月24日 | — |
表を縦に読むと、3つの書類の性格がそれぞれ見えてきます。決算短信は「取引所のルールで、速く」。有価証券報告書は「法律で、監査を経て」。決算説明資料は「会社の判断で、分かりやすく」。表の4行目の置き場所は、4つ目の見出しで確かめます。
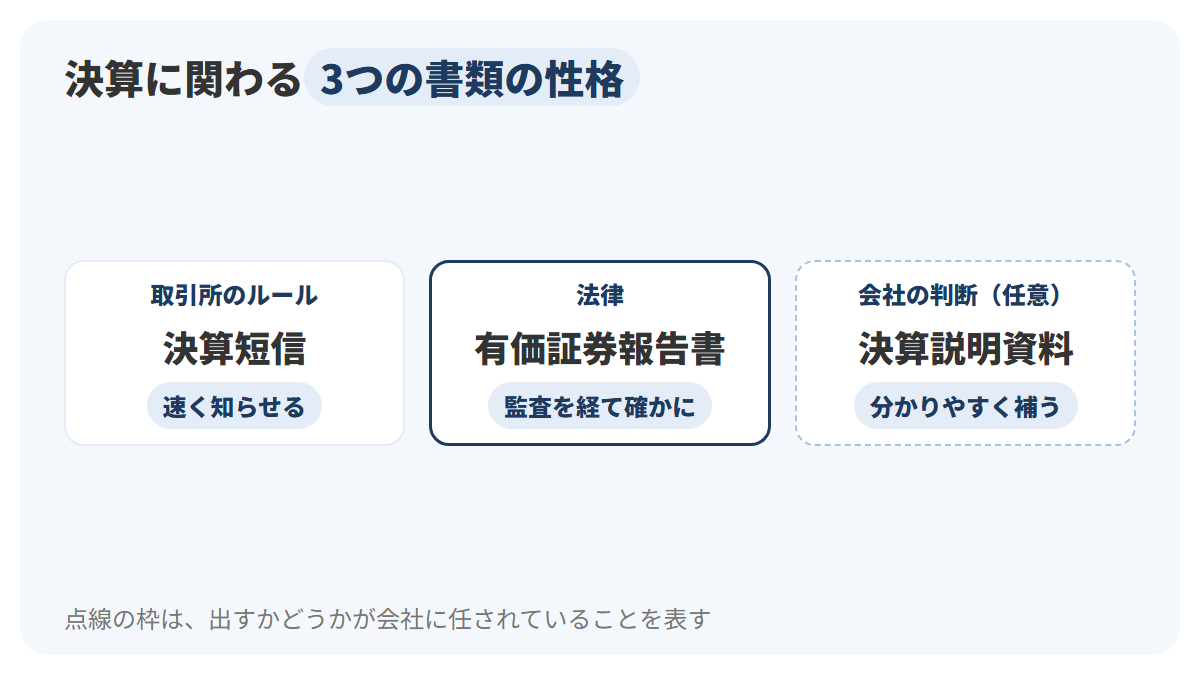
図の3列は、左から決算短信、有価証券報告書、決算説明資料。上の段の紺の文字がルールの根拠、下の段がその書類の性格です。決算説明資料の点線の枠は、出すかどうかが会社に任されていることを表します。
たとえば、Aさんが「みなと製菓の純利益は3億6,000万円」と最初に知るのは5月13日の決算短信で、同じ数字を監査を経た形で確かめられるのは6月24日の有価証券報告書です。その間の約6週間、手元にあるのは速報だけ。いま見ている数字が速報なのか、監査を経たものなのか。それを意識するだけで、同じ数字の重みの受け取り方が変わってきます。
決算は年4回あり、TDnet・EDINET・IRサイトで読める
話は10月の終わりに戻ります。アプリに出ていた「11月13日」は、1年の決算ではありません。みなと製菓の2027年3月期は2026年4月に始まったばかりで、まだ半分が過ぎたところ。それでも決算発表があります。Aさんは、決算が1年に1回だけのものではないことに気づきました。
1年を4つに区切った四半期ごとの決算には、どんな書類の組み合わせがあるのか。そして、決算の書類はどこで読めるのか。この2つが、ここからの話題です。
1年を4つに区切り、3か月ごとに決算を知らせる
上場会社は、1年分の決算(通期決算)のほかに、3か月ごとの区切りでも決算の内容を知らせます。3か月ごとの区切りを四半期と呼び、事業年度の最初の3か月が第1四半期、6か月目までが第2四半期、9か月目までが第3四半期です。
ことば
四半期 1年を3か月ずつ4つに分けた区切り。事業年度の初めから数えて第1四半期・第2四半期・第3四半期と呼び、最後の3か月を含めた1年分が通期になる。
3月決算のみなと製菓に当てはめると、第1四半期の終わりは6月30日、第2四半期の終わりは9月30日、第3四半期の終わりは12月31日、通期の終わりが3月31日。アプリの「11月13日」は、9月30日に終わった第2四半期(4月〜9月の6か月)の決算発表の日でした。
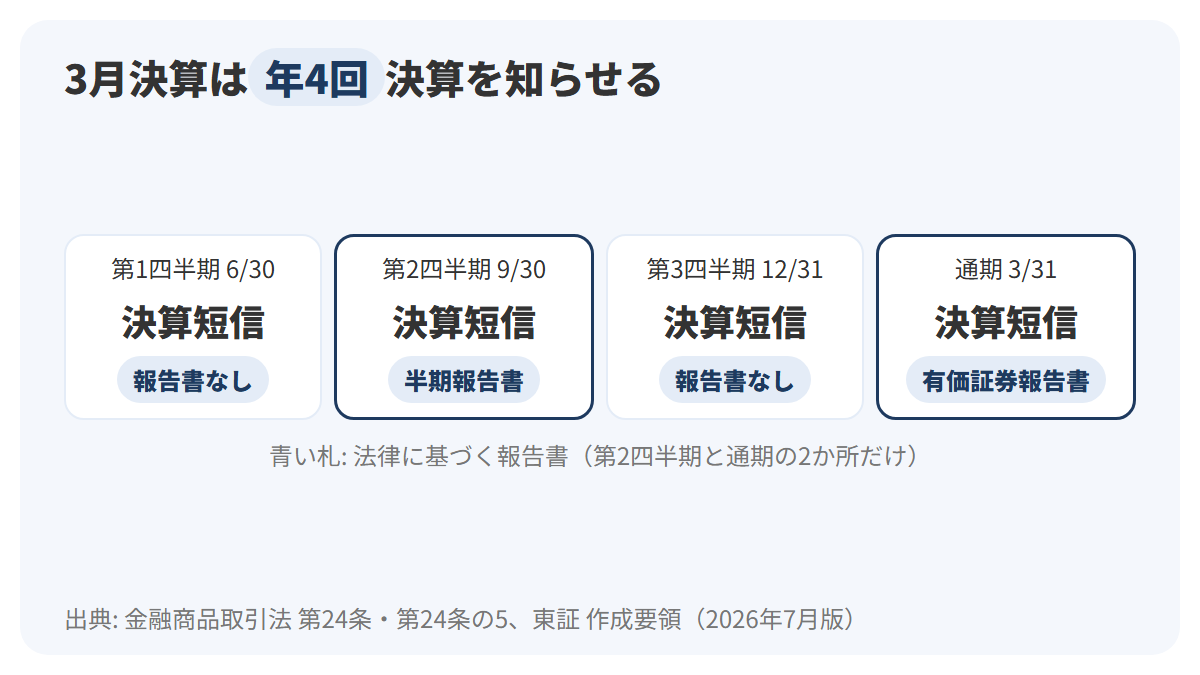
図の4枚のカードは、左から第1四半期・第2四半期・第3四半期・通期の区切りです。大きな文字が決算短信、その下の青い札が法律に基づく報告書。青い札に書類の名前があるのは、太い紺の枠の第2四半期(半期報告書)と通期(有価証券報告書)の2か所だけです。
第2四半期の半期報告書は、金融商品取引法の第24条の5第1項に基づく書類で、上場会社(銀行などを除く)は半期が経過した日から45日以内の政令で定める期間内に提出します。東証は、この法定の期限を踏まえて、第2四半期の決算短信は「決算発表の早期化の要請」の対象にしていません。遅くとも半期報告書の提出までには第2四半期の決算発表を行うことになる、という考え方。
第1四半期と第3四半期の決算短信について、東証は、半期報告書の法定提出期限に準じて、各四半期終了後45日以内に開示することを原則としています。45日を超える見込みになった場合や超えた場合には、直ちに理由と開示時期の見込みを開示する決まりです。
| 区切り(3月決算の場合) | 期間の終わり | 取引所のルールで出す書類 | 法律で出す書類 | みなと製菓の発表日(架空) |
|---|---|---|---|---|
| 第1四半期 | 6月30日 | 第1四半期決算短信(終了後45日以内が原則) | なし | 2026年8月7日(金) |
| 第2四半期 | 9月30日 | 第2四半期決算短信(遅くとも半期報告書の提出まで) | 半期報告書(45日以内) | 2026年11月13日(金) |
| 第3四半期 | 12月31日 | 第3四半期決算短信(終了後45日以内が原則) | なし | 2027年2月12日(金) |
| 通期 | 3月31日 | 決算短信(45日以内が適当、30日以内がより望ましい) | 有価証券報告書(3か月以内) | 2027年5月の見込み |
表の右端は、みなと製菓の2027年3月期の発表日です。みなと製菓の発表日はどれも、各区切りの終わりから45日以内。第2四半期の11月13日は、9月30日から44日目にあたります。
たとえば、Aさんがみなと製菓の100株を1年持ち続けると、8月・11月・2月・5月の4回、決算短信が出てくる計算です。株主総会の招集の通知で計算書類が届くのは年1回でも、決算の内容に触れる機会は年4回ある、ということ。
いまは、第1・第3四半期の報告書はなく、決算短信に一本化されている
表の「法律で出す書類」の列で、第1四半期と第3四半期が「なし」になっているのには理由があります。以前は、金融商品取引法の四半期報告書と、取引所の規則に基づく四半期決算短信の両方を、第1・第2・第3四半期ごとに出しており、東証は、この2つに内容面での重複があったことを踏まえ、コスト削減や開示の効率化の観点から、第1・第3四半期の四半期報告書と四半期決算短信を「一本化」した、と説明しています。
| 第1四半期 | 第2四半期 | 第3四半期 | 年度末 | |
|---|---|---|---|---|
| 見直し前・取引所規則 | 第1四半期決算短信 | 第2四半期決算短信 | 第3四半期決算短信 | 通期決算短信 |
| 見直し前・金融商品取引法 | 第1四半期報告書 | 第2四半期報告書 | 第3四半期報告書 | 有価証券報告書 |
| 見直し後・取引所規則 | 第1四半期決算短信(一本化) | 第2四半期決算短信 | 第3四半期決算短信(一本化) | 通期決算短信 |
| 見直し後・金融商品取引法 | 廃止 | 半期報告書 | 廃止 | 有価証券報告書 |
表の上2行が見直し前、下2行が見直し後です。見直し後の金融商品取引法の行を見ると、第1・第3四半期が「廃止」、第2四半期が「半期報告書」に変わっています。どちらか片方に寄せるとき、東証が決算短信の側を選んだ理由は、開示のタイミングがより遅い四半期報告書に集約すると情報の有用性・適時性が下がるため。
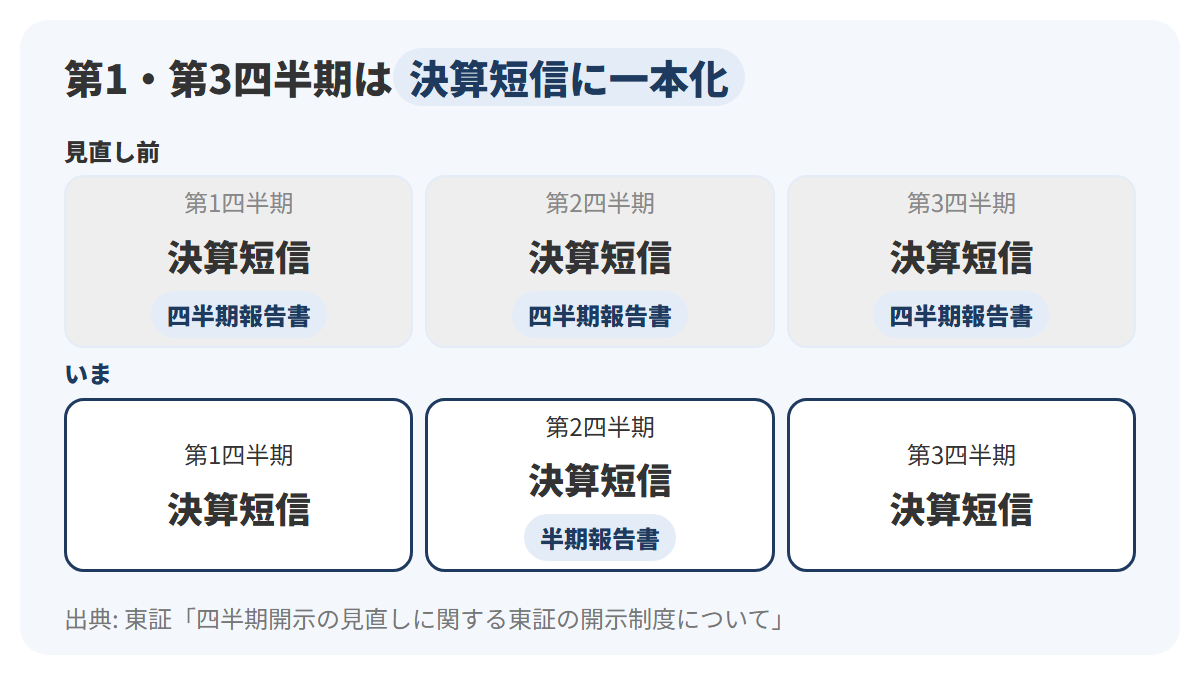
図の上の段が見直し前、下の段がいまの形です。灰色のカードの青い札が、廃止された四半期報告書です。下の段で青い札がなく、決算短信だけになっているのが、一本化された第1・第3四半期。
見直し後も、第2四半期と通期は法定開示が続くため、その2つの決算短信は法定開示に対する速報という位置づけを保ち、監査やレビューの対象外のままです。一方、第1・第3四半期の決算短信は、東証が決算の内容が定まり次第の開示を求め、四半期末から45日を経過する場合にはその状況について適時開示を求めています。
決算短信はTDnet、有価証券報告書はEDINETで読める
決算の書類を読む場所は、主に3つあります。決算短信のような適時開示の書類はTDnet、有価証券報告書や半期報告書はEDINET、決算説明資料は各社のIRサイト。書類の種類によって置き場所が分かれている、と覚えておくと迷いません。
ことば
TDnet 適時開示情報伝達システム。上場会社が決算短信などの会社情報を適時開示するときに使うことが、上場規程で義務付けられているシステム。
TDnetで公開された資料は、開示日を含めて31日分(土・日・祝日を含む)を、JPXのウェブサイトの「適時開示情報閲覧サービス」で読め、それより前の資料は、過去10年分を「東証上場会社情報サービス」で閲覧できます。TDnetで会社情報が開示されると、報道機関への公開時刻と同時に、閲覧サービスにも同じ情報が載ります。
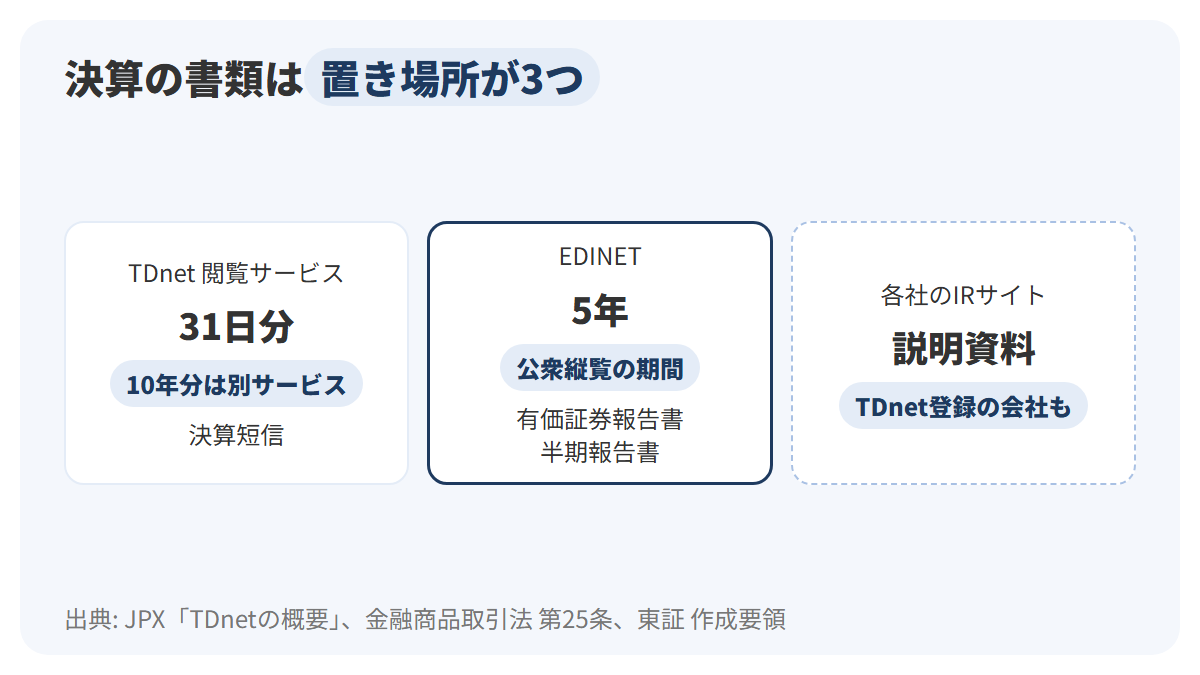
図の3列は、左からTDnet、EDINET、各社のIRサイトです。大きな数字は、その場所で読める期間を表しています。TDnetの閲覧サービスは31日分、東証上場会社情報サービスは10年分、EDINETの有価証券報告書と半期報告書は5年。
EDINETの閲覧サイトでは、書類の種類を選ぶ欄に「有価証券報告書、半期報告書、四半期報告書」「大量保有報告書」「臨時報告書」などが並んでおり、有価証券報告書と半期報告書の公衆縦覧の期間は、金融商品取引法の第25条第1項で5年と定められています。
みなと製菓で言えば、2026年5月13日の決算短信は、開示日を含む31日分、つまり6月12日まで適時開示情報閲覧サービスに載り、そのあとは東証上場会社情報サービスで読む形になります。6月24日の有価証券報告書は、EDINETで5年間読める計算。決算説明資料については、東証は公平な提供の例として、TDnetへの登録、自社ウェブサイトへの掲載、求めがあった場合の個別送付を挙げています。
決算短信の第1ページ目をどの順で読むかは、この分野の後半の章「決算短信と業績予想」で扱います。この章では、どの書類がどこにあるかまでを押さえておきましょう。
実データで見る: 決算期の分布と、2026年11月の決算発表の集中日
ここまでは架空のみなと製菓で仕組みを確かめてきました。最後に、実際の上場会社の数字を見てみます。Aさんが気になったのは2つ。3月決算の会社は、上場会社の中でどれくらいを占めるのか。そして、みなと製菓と同じ11月13日に決算を発表する会社は、どれくらいあるのか。
決算発表予定日の一覧は、会社から連絡のあった予定をまとめたもので、実際の発表日とは違う場合があります。予定の数字であることを頭に置いて読んでください。
東証の上場会社は3,884社
JPXによると、2026年10月26日時点の東証の上場会社数は、プライム市場1,547社、スタンダード市場1,552社、グロース市場592社、TOKYO PRO Market 193社で、合計3,884社です。2026年3月31日時点では、プライム1,570社、スタンダード1,571社、グロース603社、TOKYO PRO Market 176社の合計3,920社でした。
| 市場 | 2026年3月31日時点 | 2026年10月26日時点 |
|---|---|---|
| プライム市場 | 1,570社 | 1,547社 |
| スタンダード市場 | 1,571社 | 1,552社 |
| グロース市場 | 603社 | 592社 |
| TOKYO PRO Market | 176社 | 193社 |
| 合計 | 3,920社 | 3,884社 |
表の2列は、半年あまりの間をおいた2つの時点の数字です。プライム・スタンダード・グロースの3市場を合わせると、2026年3月31日時点で3,744社。この3,744社が、次の3月決算の割合を考えるときの分母になります。
3月決算の会社は、3市場の約6割弱
3月決算の会社の数を知る手がかりになるのが、東証が2026年6月5日に公表した、2026年3月期決算会社の定時株主総会の開催日の集計です。対象は、プライム・スタンダード・グロースの3市場の内国会社のうち、5月31日までに定時株主総会の開催予定日を明らかにしていた2,142社でした。
この2,142社を、3市場の上場会社数3,744社で割ると、約57%になります。2,142社には、5月31日までに日程を明らかにしていなかった3月決算の会社は入っていないので、実際の3月決算の会社は少なくともこれだけある、という下限の数字。3市場の上場会社の約6割弱が3月決算、と言える範囲になります。
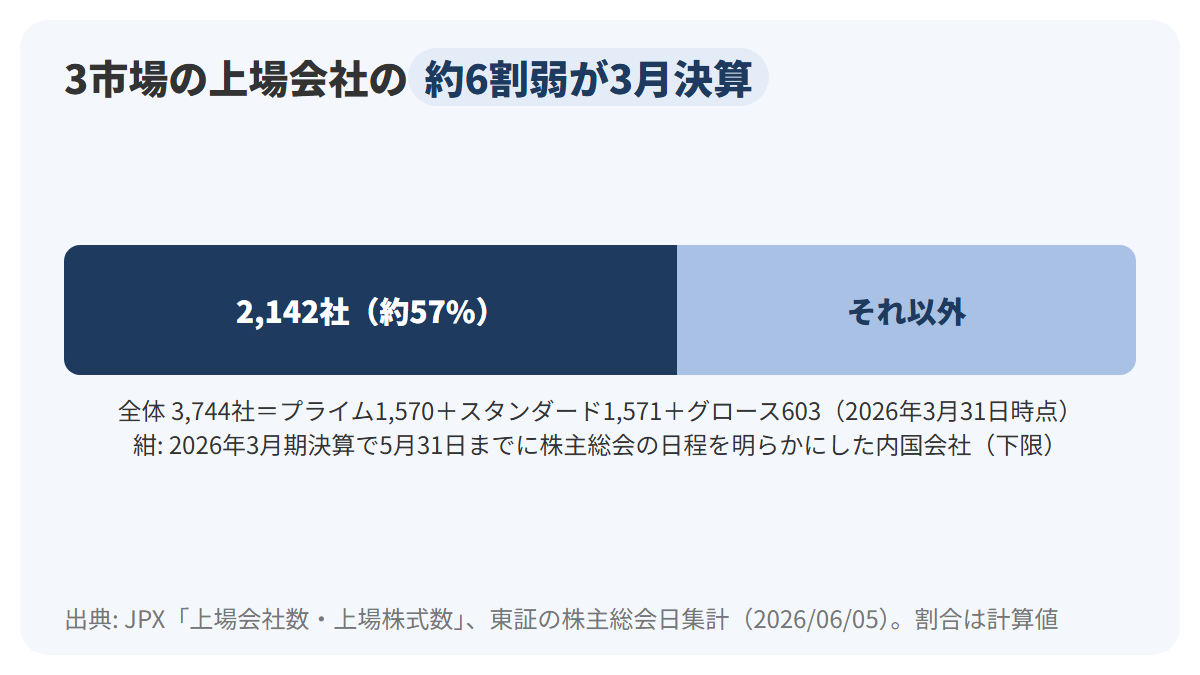
図の横長の帯の全体が3,744社で、左の紺の部分が2,142社、右の薄い青の部分がそれ以外です。紺の部分は割り算の分子で、3月決算でも5月31日までに日程を出していない会社は薄い青の側に入るため、紺の割合57%は、3月決算の会社の割合の下限にあたります。
3月決算の会社なら、通期の決算短信の目安は4月30日(より望ましい)から5月15日(適当)まで。第2四半期の決算短信は、次の予定表のとおり、10月から11月に予定が集まっています。
2026年11月は、13日(金)に751社が発表を予定
JPXは、3月期・9月期決算の会社の本決算と四半期決算について、決算発表予定日の一覧を公表しています。2026年9月に四半期末または期末を迎えた会社の一覧(2026年10月22日時点)には2,920社が載っており、そのうち2,046社が、2027年3月31日に決算期末を迎える会社の第2四半期決算。みなと製菓と同じ立場の会社です。
| 発表予定日 | 予定している会社の数 | 一覧の2,920社に占める割合 |
|---|---|---|
| 2026年11月13日(金) | 751社 | 25.7% |
| 2026年11月12日(木) | 420社 | 14.4% |
| 2026年11月11日(水) | 271社 | — |
| 2026年11月10日(火) | 252社 | — |
| 2026年11月6日(金) | 249社 | — |
| 2026年10月30日(金) | 247社 | — |
表は、予定している会社が多い日を上から並べたものです。いちばん多いのは11月13日(金)の751社で、一覧の2,920社の25.7%。4社に1社が同じ日に発表を予定している計算になります。2番目の11月12日(木)の420社と合わせると、2日間で1,171社です。
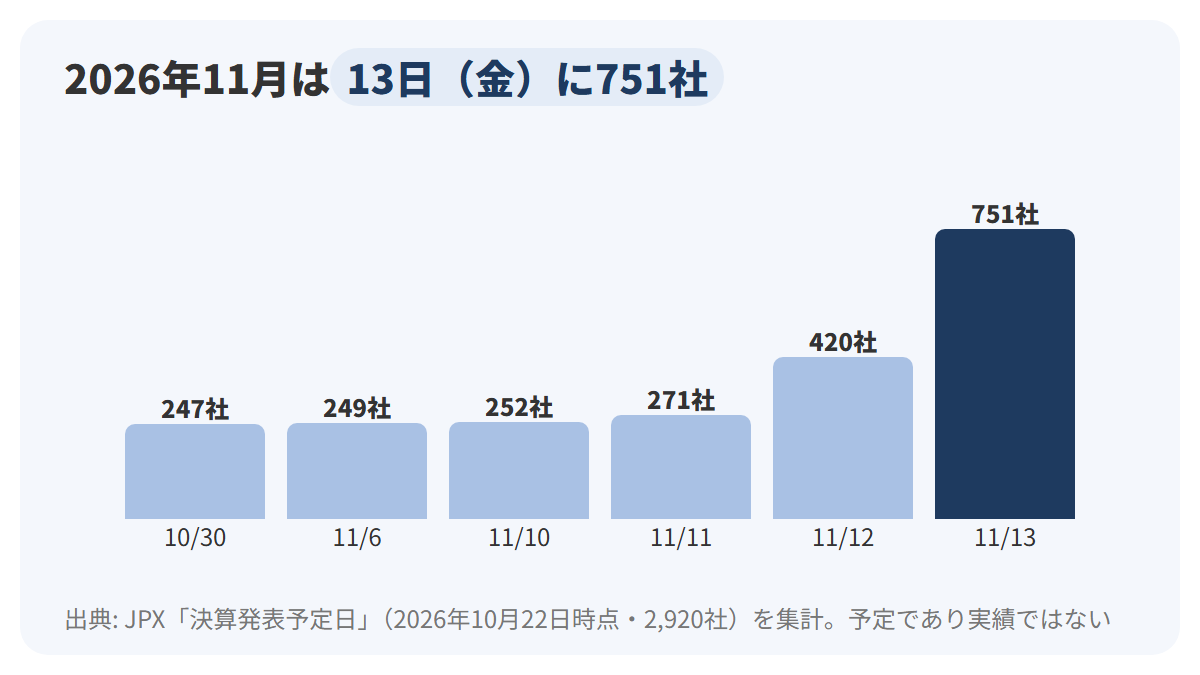
図の棒の高さは、その日に決算発表を予定している会社の数です。紺の棒が最も多い11月13日、薄い青の棒がそれ以外の5日。一覧に載っている予定日の幅は2026年10月5日から11月19日までで、その中でも11月の中ごろに予定が集まっていることが分かります。
9月30日に第2四半期を終えた会社にとって、11月13日は44日目、11月14日が45日目にあたります。半期報告書の提出期限は半期経過後45日以内。予定が最も集まる13日は、その45日目の前日にあたります。「決算発表はいつが多いか」と聞かれたら、3月決算の会社の第2四半期なら、2026年は11月の第2週、とくに13日に集中している、と答えられます。
実在の会社の予定日を、予定表で確かめる
同じ予定表で、名前を知っている会社の予定日も確かめられます。JPXの予定表(2026年10月22日時点)では、トヨタ自動車(7203)と任天堂(7974)が2026年11月5日、三菱UFJフィナンシャル・グループ(8306)が2026年11月13日に、第2四半期の決算発表を予定しています。3社とも、決算期末が2027年3月31日の会社。
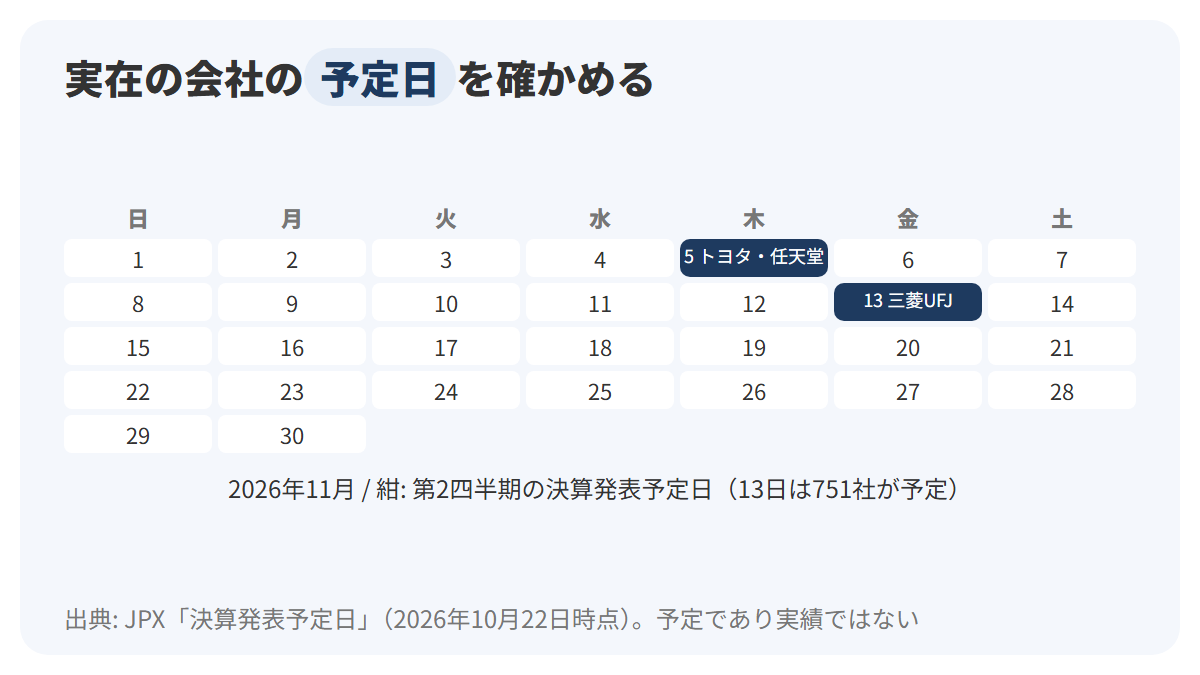
図は2026年11月のカレンダーで、紺の札が3社の予定日で、13日は751社が予定を集める日でもあります。どれも予定日で、発表の実績とは別物。JPXも、一覧に載っていない会社が発表することや、一覧と違う日程で発表することがあると注意を添えています。
たとえば、Aさんがトヨタ自動車の株も持っていたとすると、11月5日にトヨタ自動車、11月13日にみなと製菓と、2つの決算発表を順に迎える計算です。持っている会社の予定日を先に調べておけば、その日にTDnetを開いて、決算短信を自分の目で確かめられます。
まとめ
この章では、みなと製菓の1年を追いながら、決算とは何をすることか、決算発表で何が出てくるか、決算短信と有価証券報告書がどう違うかを確かめました。要点を並べます。
- 決算とは、事業年度が終わったあとに、その1年の成績表(損益計算書)と、期末の日の財産の一覧(貸借対照表)などの計算書類をまとめること
- 会社法の上では、計算書類は作成のあと監査を受け、株主総会の招集の通知とともに株主に届き、定時株主総会に出され、10年間保存される
- 決算発表とは、上場会社が決算の内容を公表することで、中心の書類が決算短信
- 決算短信の義務は「決算の内容が定まったら直ちに開示」。通期の決算期末後45日以内は「適当」、30日以内は「より望ましい」という東証の要請で、50日を超えたら理由などを開示する
- 決算短信は東証のルールに基づく速報で、監査の終了を開示の要件としない。有価証券報告書は金融商品取引法に基づき事業年度経過後3か月以内に提出し、監査等により確定した内容が載る
- 決算は年4回。いまは第1・第3四半期の四半期報告書はなく、決算短信に一本化されている。第2四半期は半期報告書、通期は有価証券報告書が法律に基づいて出る
- 決算短信はTDnet(閲覧サービスで31日分、過去10年分は東証上場会社情報サービス)、有価証券報告書と半期報告書はEDINET(縦覧5年)で読める
- 3市場の上場会社のうち約6割弱が3月決算。JPXの予定表(2026年10月22日時点)では、2026年11月13日(金)に751社が決算発表を予定している
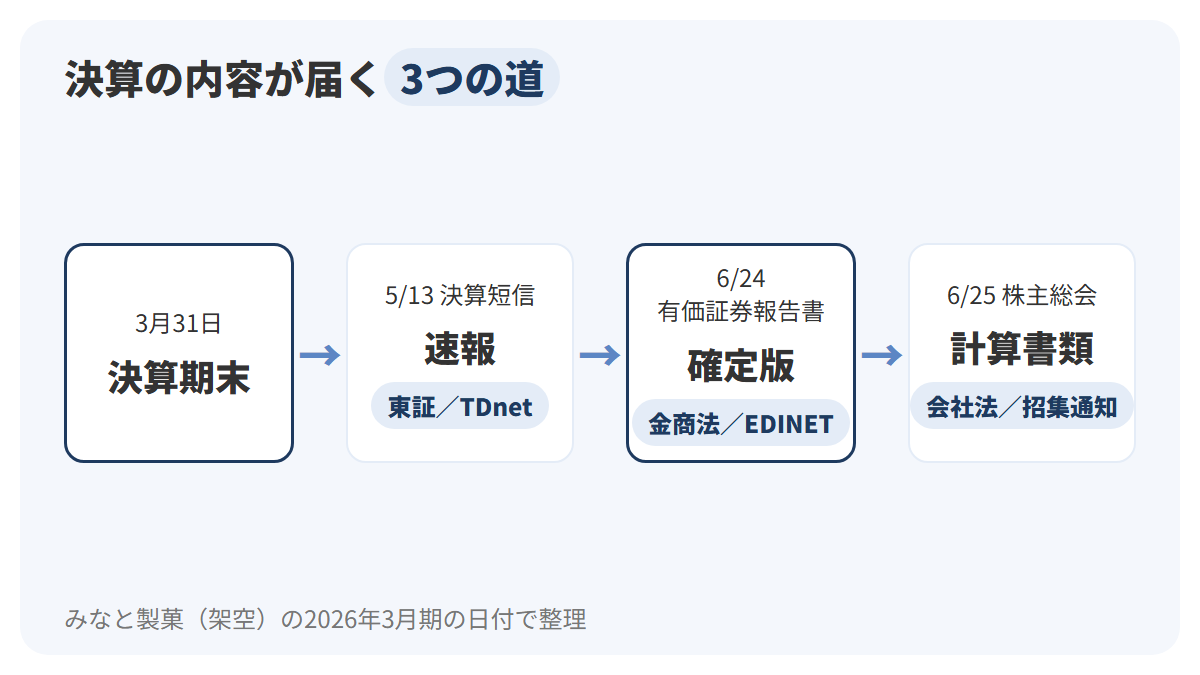
図は、この章の内容を1本の時間軸にまとめたものです。左端のカードが3月31日の決算期末、その右に並ぶ3枚のカードが、みなと製菓の決算の内容が外に出ていく3つの道。カードの下の青い札は、ルールの根拠と、読める場所や届き方を表しています。
この章に出てきた言葉を、表で振り返りましょう。
| 言葉 | 意味 |
|---|---|
| 事業年度 | 会社が成績を数える1年の区切り。最後の日が決算期末 |
| 計算書類 | 会社法が作らせる、財産と損益の状況を示す書類。貸借対照表・損益計算書など |
| 監査 | 会社法が定める、計算書類について監査役や会計監査人の監査を受ける手続 |
| 決算短信 | 東証のルールに基づき、決算の内容が定まったら直ちに出す速報 |
| 適時開示 | 取引所の規則に基づき、重要な会社情報をタイムリーに知らせる仕組み |
| 有価証券報告書 | 金融商品取引法に基づき、事業年度経過後3か月以内に提出する報告書 |
| 法定開示 | 法律に基づいて書類を提出し、公衆の縦覧に供する開示 |
| 四半期 | 1年を3か月ずつ4つに分けた区切り |
| 半期報告書 | 事業年度の最初の6か月について、金融商品取引法に基づき提出する報告書 |
| TDnet | 適時開示情報伝達システム。決算短信などはここを通じて開示される |
| EDINET | 有価証券報告書や半期報告書などを閲覧できるサイト |
最後に、この章の内容で答えられる疑問を4つ並べておきます。
| よくある疑問 | この章での答え |
|---|---|
| 決算とは、簡単に言うと何をすることか | 1年(事業年度)が終わったあとに、その1年の成績表と、期末の日の財産の一覧をまとめること |
| 決算発表とは何か | 上場会社が決算の内容を公表すること。中心の書類は決算短信で、TDnetを通じて開示される |
| 決算短信と有価証券報告書は何が違うのか | 決算短信は東証のルールによる速報で、監査の終了を待たない。有価証券報告書は法律に基づき3か月以内に提出し、監査等で確定した内容が載る |
| 決算発表はいつが多いのか | 決まったら直ちにが原則で、通期は45日以内が「適当」。3月決算の会社なら、通期の目安は4月末〜5月中旬。第2四半期は10〜11月に予定が集まり、2026年は11月13日(金)が最多の予定 |
決算の話は、似た名前の書類がいくつも出てきて、最初は混乱しやすいところです。それでも、「速報の決算短信」「監査を経た有価証券報告書」「株主に届く計算書類」という3つの道を押さえておけば、ニュースでどの書類の話をしているのかを見失わずにすむでしょう。
Aさんも、10月の終わりには「決算発表予定日 11月13日」という表示の意味を説明できませんでした。いまは、その日に出るのが第2四半期の決算短信であること、監査を経た内容は半期報告書で後から届くこと、同じ日に750社ほどが発表を予定していることを、自分の言葉で言える状態。書類の置き場所と出てくる順番が分かれば、決算は「ニュースで聞く言葉」から「自分で開いて確かめる書類」に変わります。
次の章へ
この章で、Aさんは決算の書類がいつ、どこに、どんな順番で出てくるかを知りました。けれども、5月13日の決算短信を開いたとき、そこに並ぶ「売上高」「営業利益」「経常利益」「純利益」といった言葉の違いまでは、まだ説明できません。売上高50億円から純利益3億6,000万円までの間に、何が差し引かれているのでしょうか。
次の章のテーマは「損益計算書」。決算で作る2つの表のうち、1年の成績表にあたる損益計算書を、みなと製菓の数字で上から順に読みます。この章で押さえた「1年の期間の表」という形が、そのまま次の章の入口になります。
次の章を読む前に、この章のまとめの図をもう一度見ておくと、損益計算書がどの書類の中にあるのかがつかみやすくなるでしょう。
次の章: 企業を読む 第2章 損益計算書(公開準備中)
参考にした公式情報
コメント