にーと– Author –

-

FIRE必要資金は独身と既婚でどう変わる?生活費モデルで比較
FIREに必要な資産額は独身と既婚でどう変わるのか。総務省の家計調査(2024年平均)をもとに、世帯規模の経済という考え方から生活費モデルを比較。独身標準型6,000万円・既婚子なし8,400万円という目安と、金額の外側にある論点を整理します。 -
FIREは何歳から始めても遅くない?年代別・逆算シミュレーションで積立額の目安を試算
FIREを何歳から始めても遅くない理由を、精神論ではなく年代別の逆算シミュレーション(積立複利計算)で整理。20代〜50代それぞれの必要積立額の目安と、遅く始めても選択肢が残る4つの理由を解説します。 -
コーストFIREのデメリットは?日本で実践する前に知っておきたい注意点
コーストFIREのデメリットを、金融機関が書きがちな表面的な注意点ではなく、厚生年金・社会保険・キャリア・心理面という日本の実務に即した5つの角度から整理します。 -
サイドFIREとバリスタFIREの違いは?社会保険・収入・働き方を比較
サイドFIREとバリスタFIREの違いを早見表で整理し、日本の社会保険(健康保険・厚生年金)の加入要件の差という実務上の分岐点を、厚生労働省・日本年金機構の公式情報にもとづいて中立的に解説します。 -
FIRE後に傷病手当金はもらえる?退職前からの病気で継続給付を受ける条件
会社員が受け取れる傷病手当金は、FIRE後は原則として受け取れなくなります。国民健康保険に傷病手当金がない理由、退職後も受け取れる「資格喪失後の継続給付」の要件、退職前に確認しておきたいポイントを整理します。 -
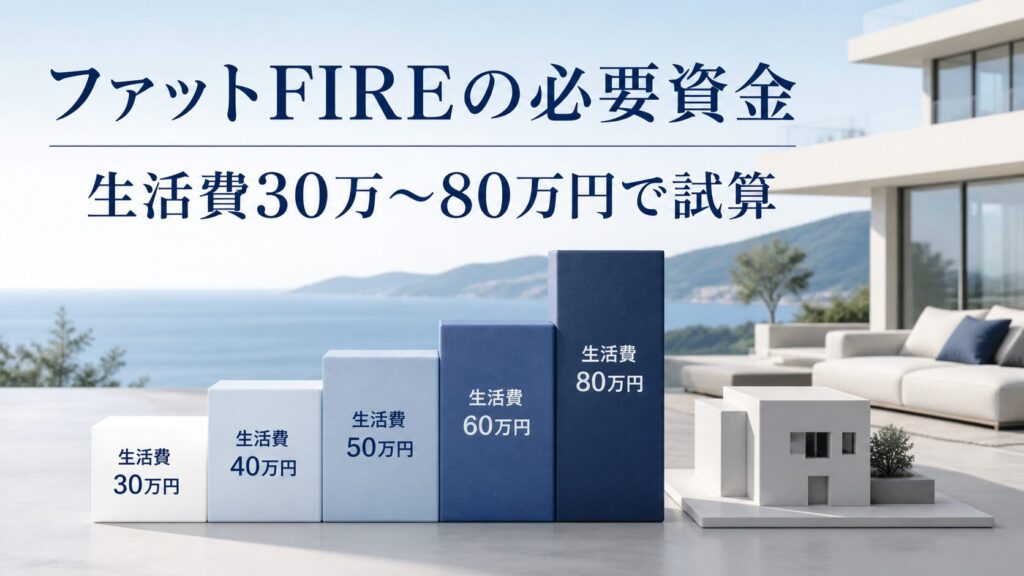
ファットFIREの必要資金シミュレーション|生活費レベル別の必要資産額を月30万〜80万円で試算
ファットFIREに必要な資産額を、月間生活費30万〜80万円のレベル別に試算。4%ルール(年間支出の25倍)を土台に、取り崩し率3〜4.5%での必要額の違いも表で整理します。数値は単純計算による目安です。 -
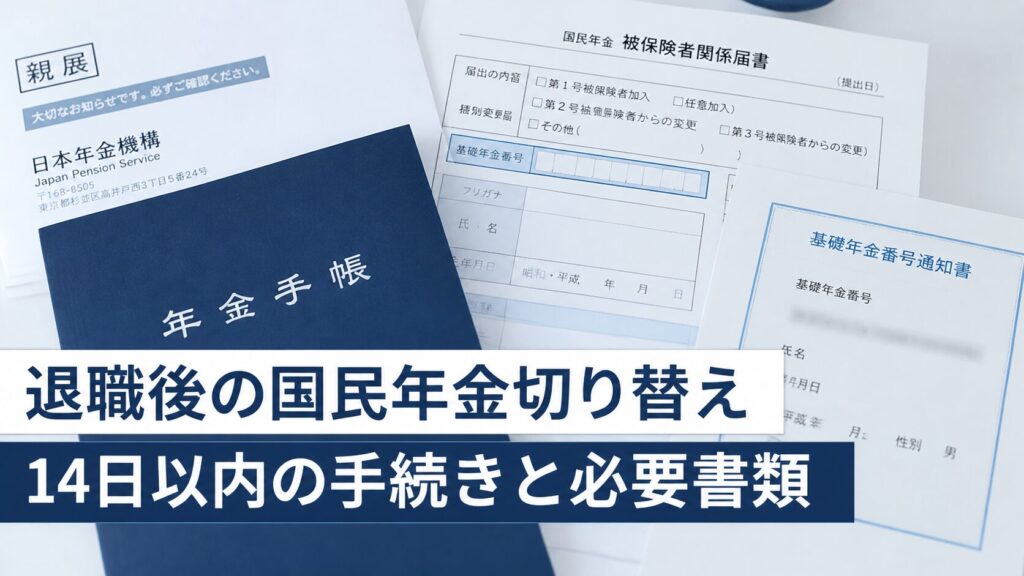
FIRE・退職後の国民年金の切り替え手続き|第2号から第1号へ、14日以内にやること・必要書類を実務目線で解説
会社員を辞めてFIRE・サイドFIREへ移行するとき、厚生年金(第2号被保険者)から国民年金(第1号被保険者)への切り替えが必要になります。手続きの期限・窓口・必要書類、配偶者の切り替え、保険料の納付方法、免除・猶予制度の概要まで、実務目線で整理します。 -
リーンFIREで年金はいくら減る?退職年齢別の試算と国民年金の注意点
リーンFIREで早期に会社員を辞めると、将来の老齢厚生年金(報酬比例部分)はどの程度小さくなるのでしょうか。本記事では日本年金機構の計算式をもとに、「25歳・30歳・35歳…」と退職年齢(加入年数)別に受給額の試算例を整理し、基礎年金への影響もあわせて中立的に解説します。 -
FIRE後に配偶者の扶養に入る条件は?会社員が知っておく収入の壁と手続き
FIRE後に配偶者の健康保険の扶養へ入れるかどうかは、「106万円の壁」「130万円の壁」といった社会保険上の基準と、配偶者控除などの税制上の基準が別々に関わります。本記事では両者を明確に区別したうえで、社会保険の被扶養者になるための収入条件、資産収入(配当・分配金)の扱い、そして配偶者の勤め先を通じた実務手続きを、公式情報をもとに整理します。 -
サイドFIRE後の国民健康保険はどうする?国保・任意継続・扶養の比較と手続き
会社員を辞めてサイドFIREへ移行するとき、健康保険は自動では引き継がれません。退職後14日以内に必要な国民健康保険への切り替え手続き、必要書類、そして見落とされやすい「任意継続」との比較、保険料の決まり方と試算例(目安)まで、公式情報にもとづいてフクロウが整理します。